Die wichtigsten Punkte
- Der bereinigte Gewinn je Aktie (EPS) von Starbucks stieg im vierten Geschäftsquartal um 54 % auf 0,80 $, und Jim Cramer sagte bei Mad Money, er glaube, die Aktie „geht auf 125“, 19 % über dem Schlusskurs vom Freitag.
- Die Gewinne haben nur etwa die Hälfte ihres Rückgangs im Geschäftsjahr 2025 wettgemacht, und Analysten erwarten nicht, dass sie das Niveau von 2024 vor dem Geschäftsjahr 2028 übertreffen.
- Beim durchschnittlichen KGV (Kurs-Gewinn-Verhältnis) der letzten fünf Jahre von 29 würde ein Kurs von 125 $ einen EPS von etwa 4,30 $ erfordern, was über der Prognosespanne des Managements für 2028 liegt.
- 125 $ entspricht etwa dem 33,5-fachen der Schätzungen für 2028, gegenüber dem 28-fachen beim aktuellen Kurs. Es braucht also entweder ein höheres KGV oder Gewinne über der Prognose des Managements.
Starbucks (SBUX) hat gerade einen Anstieg des bereinigten Gewinns je Aktie um 54 % gemeldet, und Jim Cramer glaubt, dass die Aktie noch viel Luft nach oben hat.
In der Mad Money-Sendung am Mittwoch fragte ein Anrufer, ob Brian Niccol Starbucks auf dem Weg zu einem Allzeithoch führe. Die Starbucks-Aktie stieg an diesem Tag um 5 %, als Restaurantaktien nach dem besseren als erwarteten Quartalsergebnis von McDonald's zulegten. Cramer nannte es „eine wirklich gute Tasse Kaffee und einen großartigen Ort, an den man mit einem Turnaround-Spezialisten am Ruder gehen kann“, und nannte dann seine Zahl: „Ich glaube, die Aktie geht auf 125.“
Das sind 19 % über dem Schlusskurs von 105,41 $ am Freitag. Cramer sagte nicht, wann, daher ist die nützliche Frage, was Starbucks verdienen müsste, um dorthin zu gelangen.
Die Gewinne sind erst zur Hälfte zurückgekehrt
Das vierte Quartal bis zum 27. September war stark. Der bereinigte EPS von 0,80 $ übertraf die Erwartungen von 0,73 $, die vergleichbaren Umsätze in den USA stiegen um 7,7 % und die bereinigte operative Marge kletterte um 4,6 Prozentpunkte auf 14,0 %. Für das Geschäftsjahr 2026 stieg der bereinigte EPS um 28 % auf 2,72 $.
Aber das folgt auf ein schlechtes Jahr. Der normalisierte EPS fiel von 3,31 $ im Geschäftsjahr 2024 auf 2,13 $ im Geschäftsjahr 2025, sodass 2026 etwa die Hälfte des Rückgangs wettmachte. Analysten erwarten 3,22 $ im Geschäftsjahr 2027 und 3,73 $ im Geschäftsjahr 2028, dem ersten Jahr über dem Niveau von 2024:
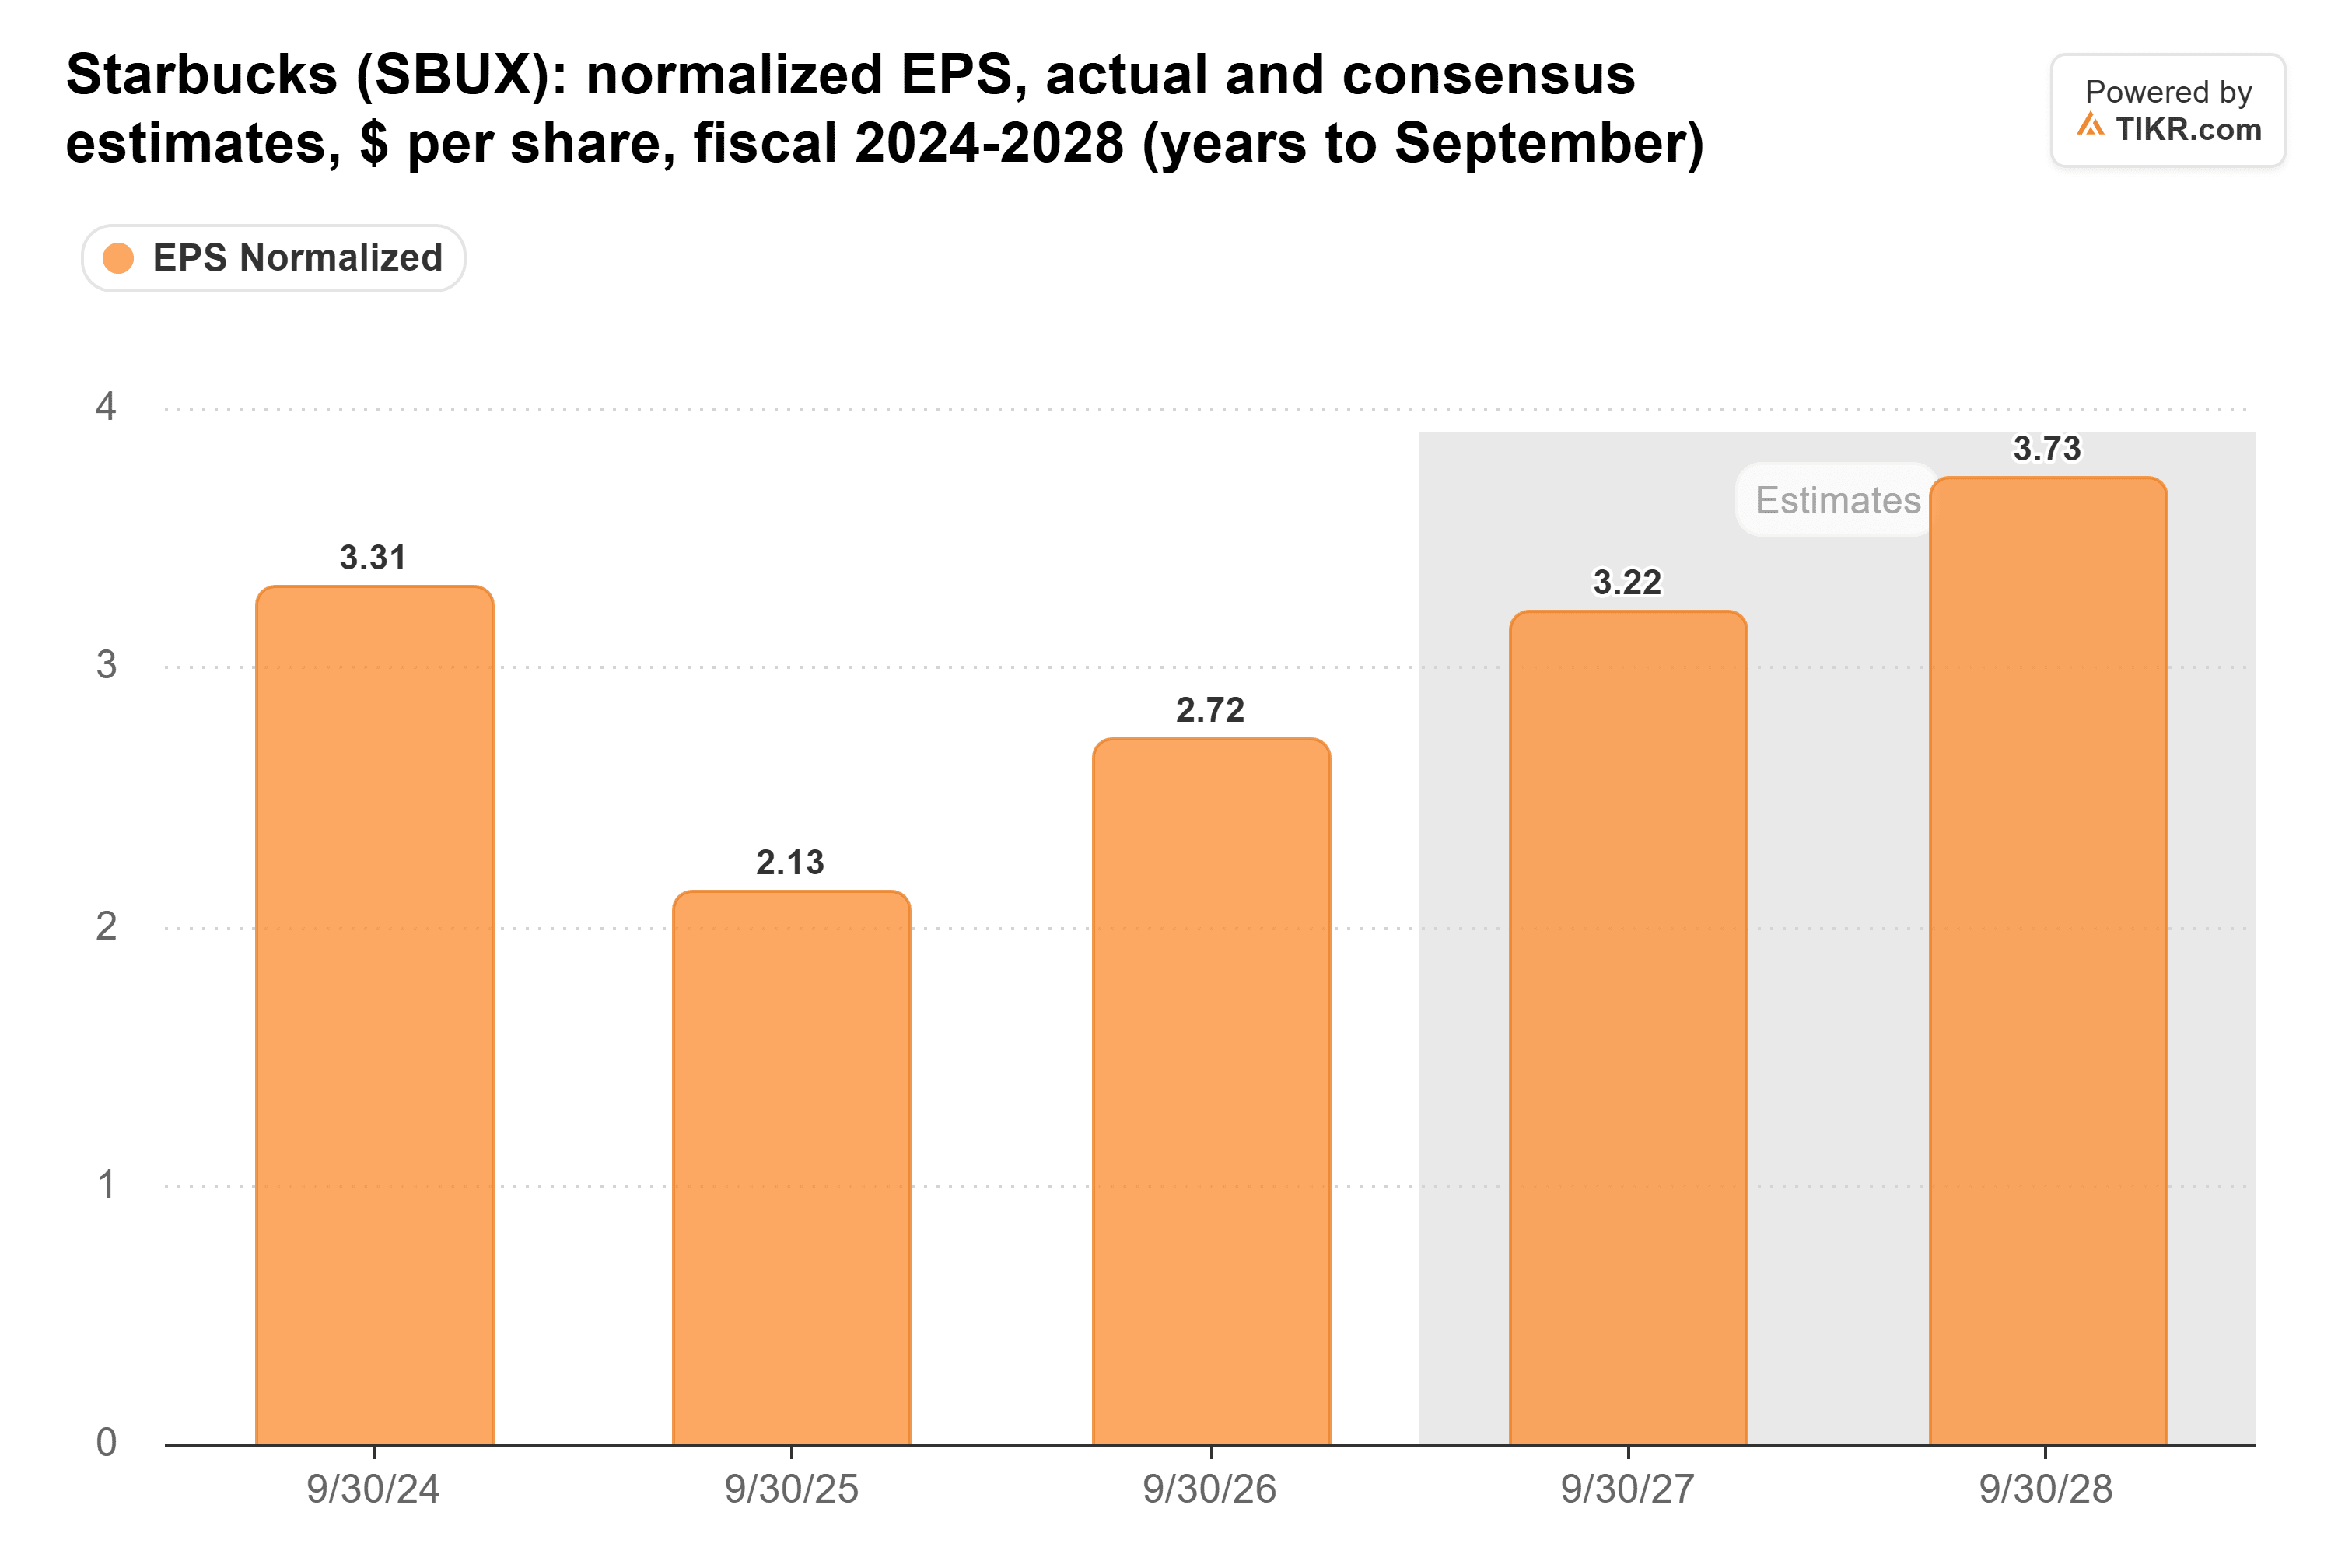
Die Zahl für 2027 wird durch eine 53. Woche aufgebläht, die etwas mehr als 0,10 $ wert ist. Ohne sie liegt das Wachstum näher bei 15 % als bei 18 %, und die Schätzung liegt bereits über der Mitte der Prognose des Managements von 3,15 $ bis 3,25 $.
TIKR verfolgt 35 Analysten zu Starbucks. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Starbucks sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Starbucks an
Was 125 $ erfordern würde
Starbucks notiert bei etwa dem 33-fachen der erwarteten Gewinne, über dem Fünfjahresdurchschnitt von 29, aber deutlich unter dem Höchststand von 42 im Januar:
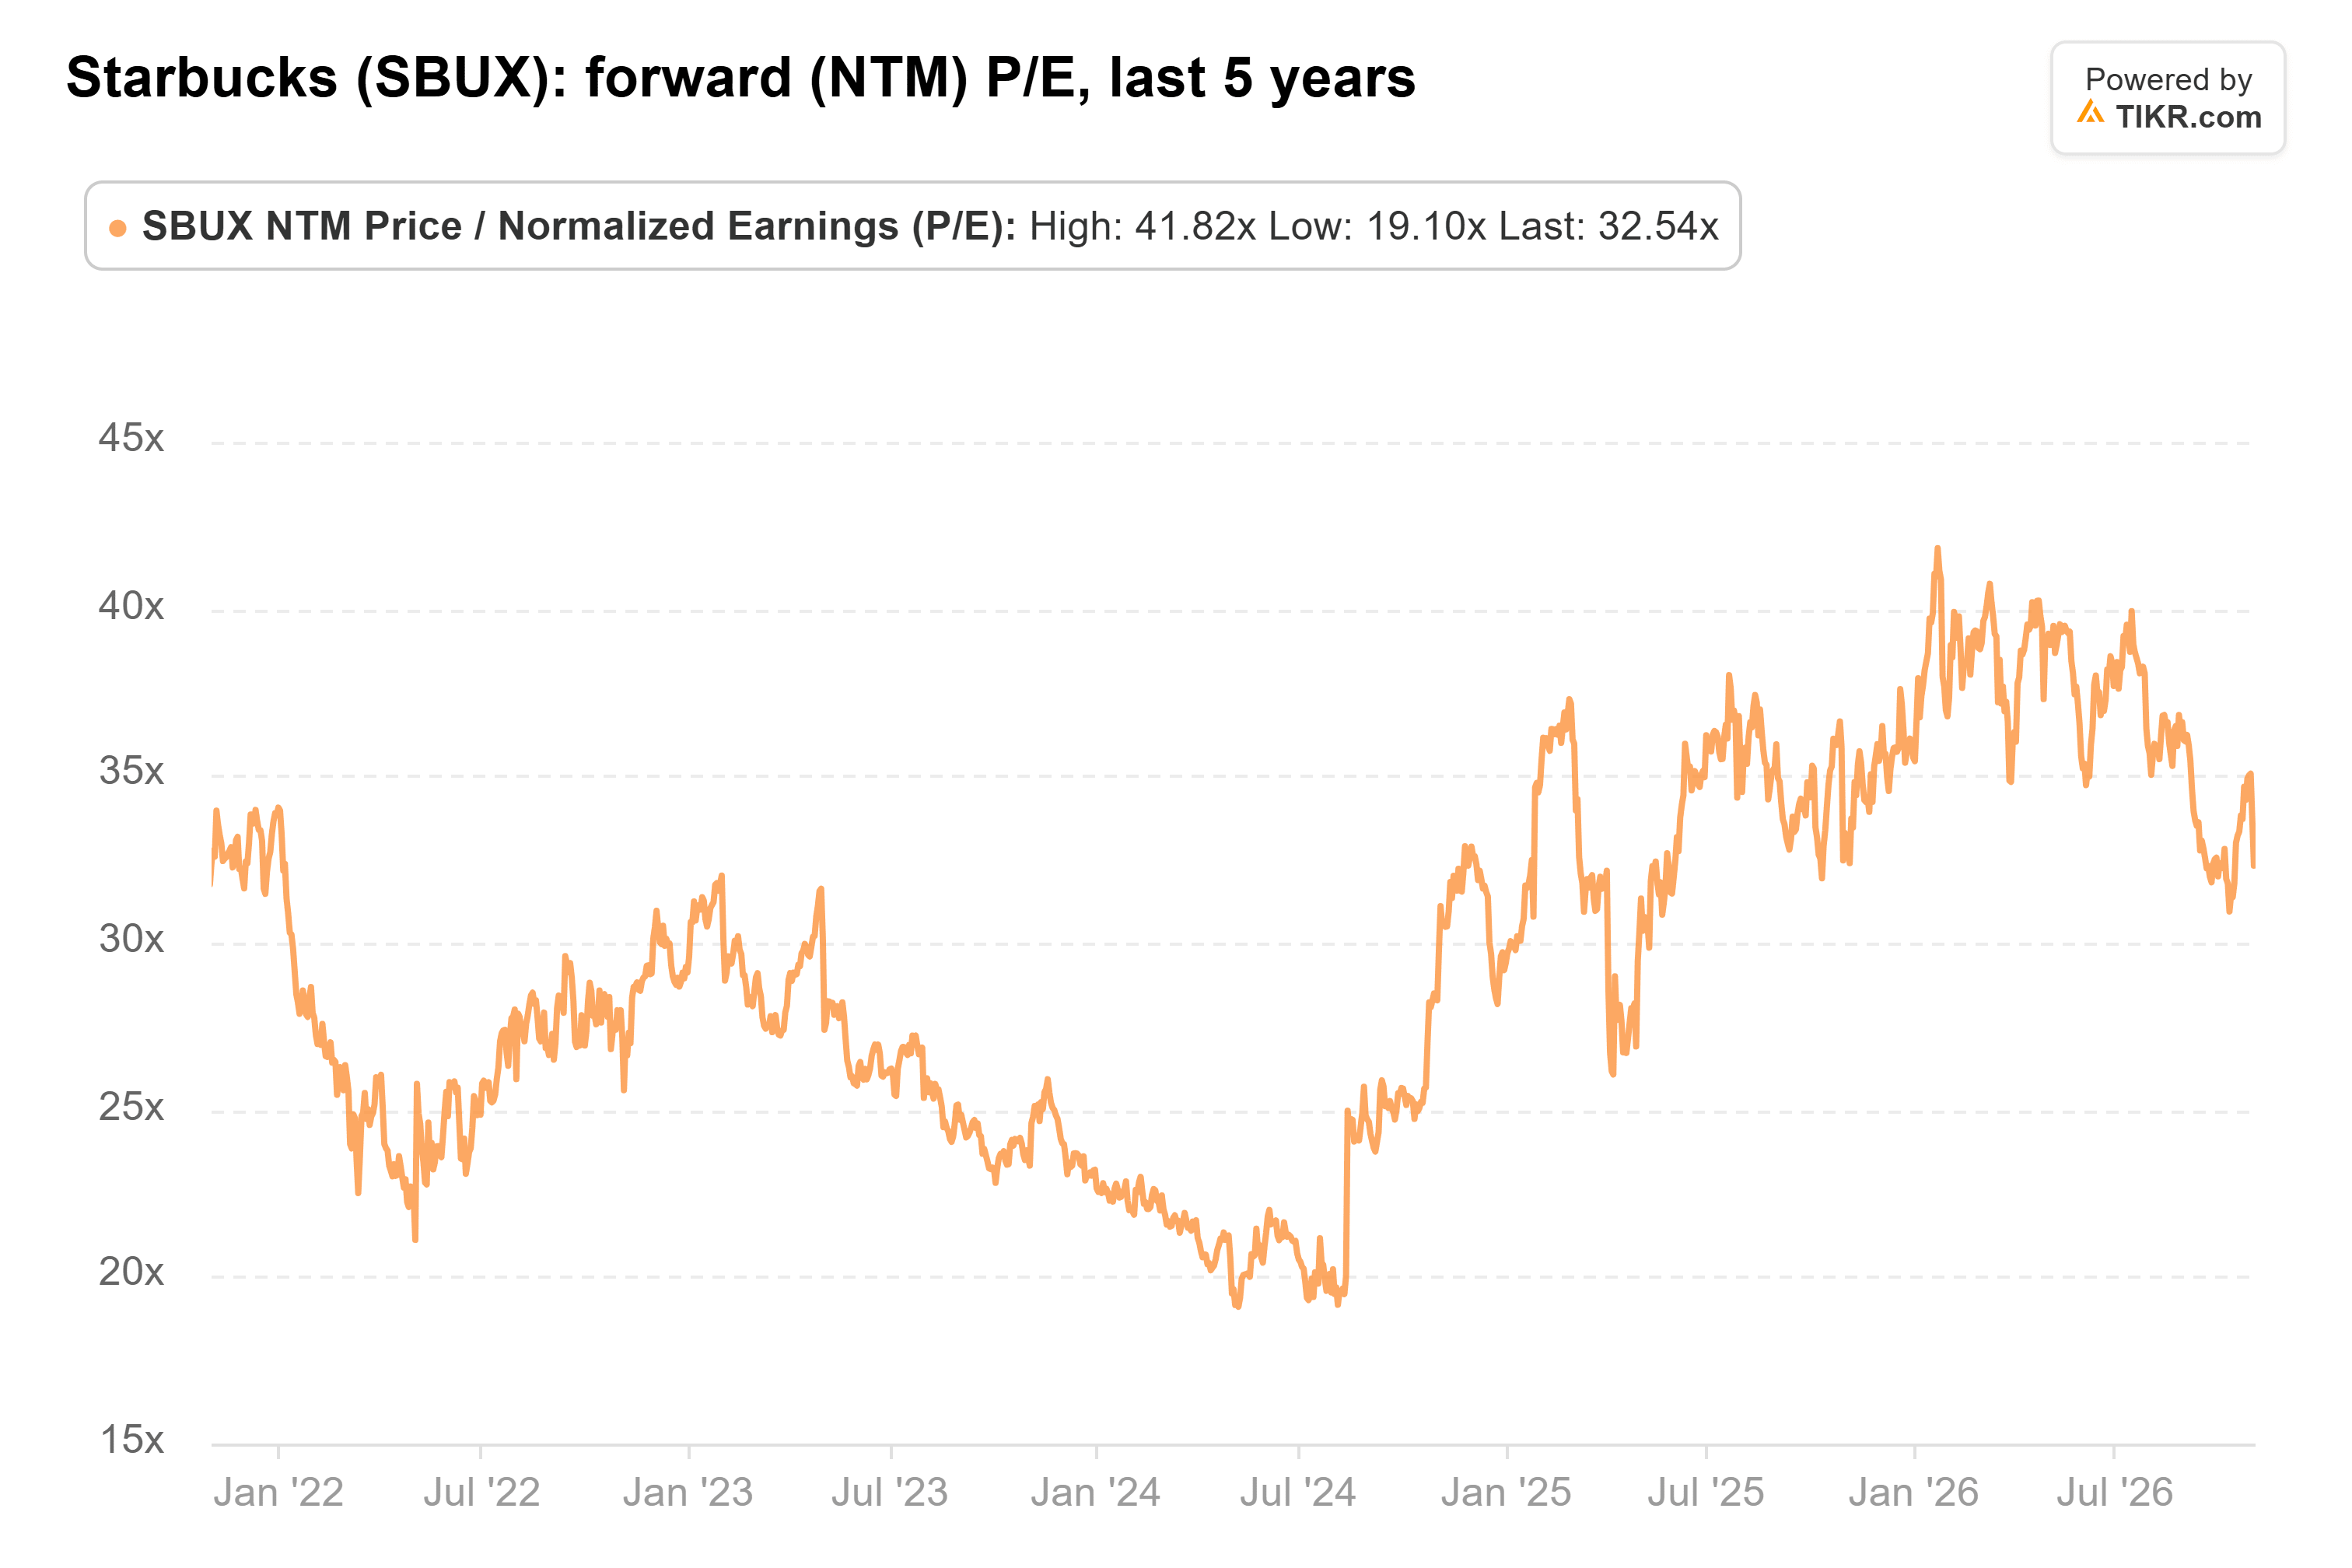
125 $ entsprechen etwa dem 33,5-fachen der von Analysten für 2028 erwarteten 3,73 $, gegenüber dem 28-fachen beim heutigen Kurs. Beim Durchschnitt von 29 sind 3,73 $ etwa 108 $ wert, und um 125 $ zu erreichen, sind etwa 4,30 $ je Aktie nötig, was über der Obergrenze der im Januar vom Management festgelegten Prognosespanne für 2028 von 3,35 $ bis 4,00 $ liegt. Diese Spanne wurde auch vor dem China-Joint-Venture festgelegt, von dem Starbucks sagte, es würde den Gewinn je Aktie um etwa 0,15 $ schmälern.
Es kommt auf die Margen an
Der Umsatz wird es nicht schaffen. Starbucks prognostiziert für das Geschäftsjahr 2027 einen Umsatzrückgang von etwa 1 %, hauptsächlich aufgrund der China-Änderung, selbst mit rund 700 Millionen $ aus der zusätzlichen Woche.
Die Margen entwickeln sich in die richtige Richtung. Die EBIT-Marge, wie TIKR sie misst, stieg von 7,5 % im Quartal bis März 2025 auf 12,8 % im Quartal bis September 2026:
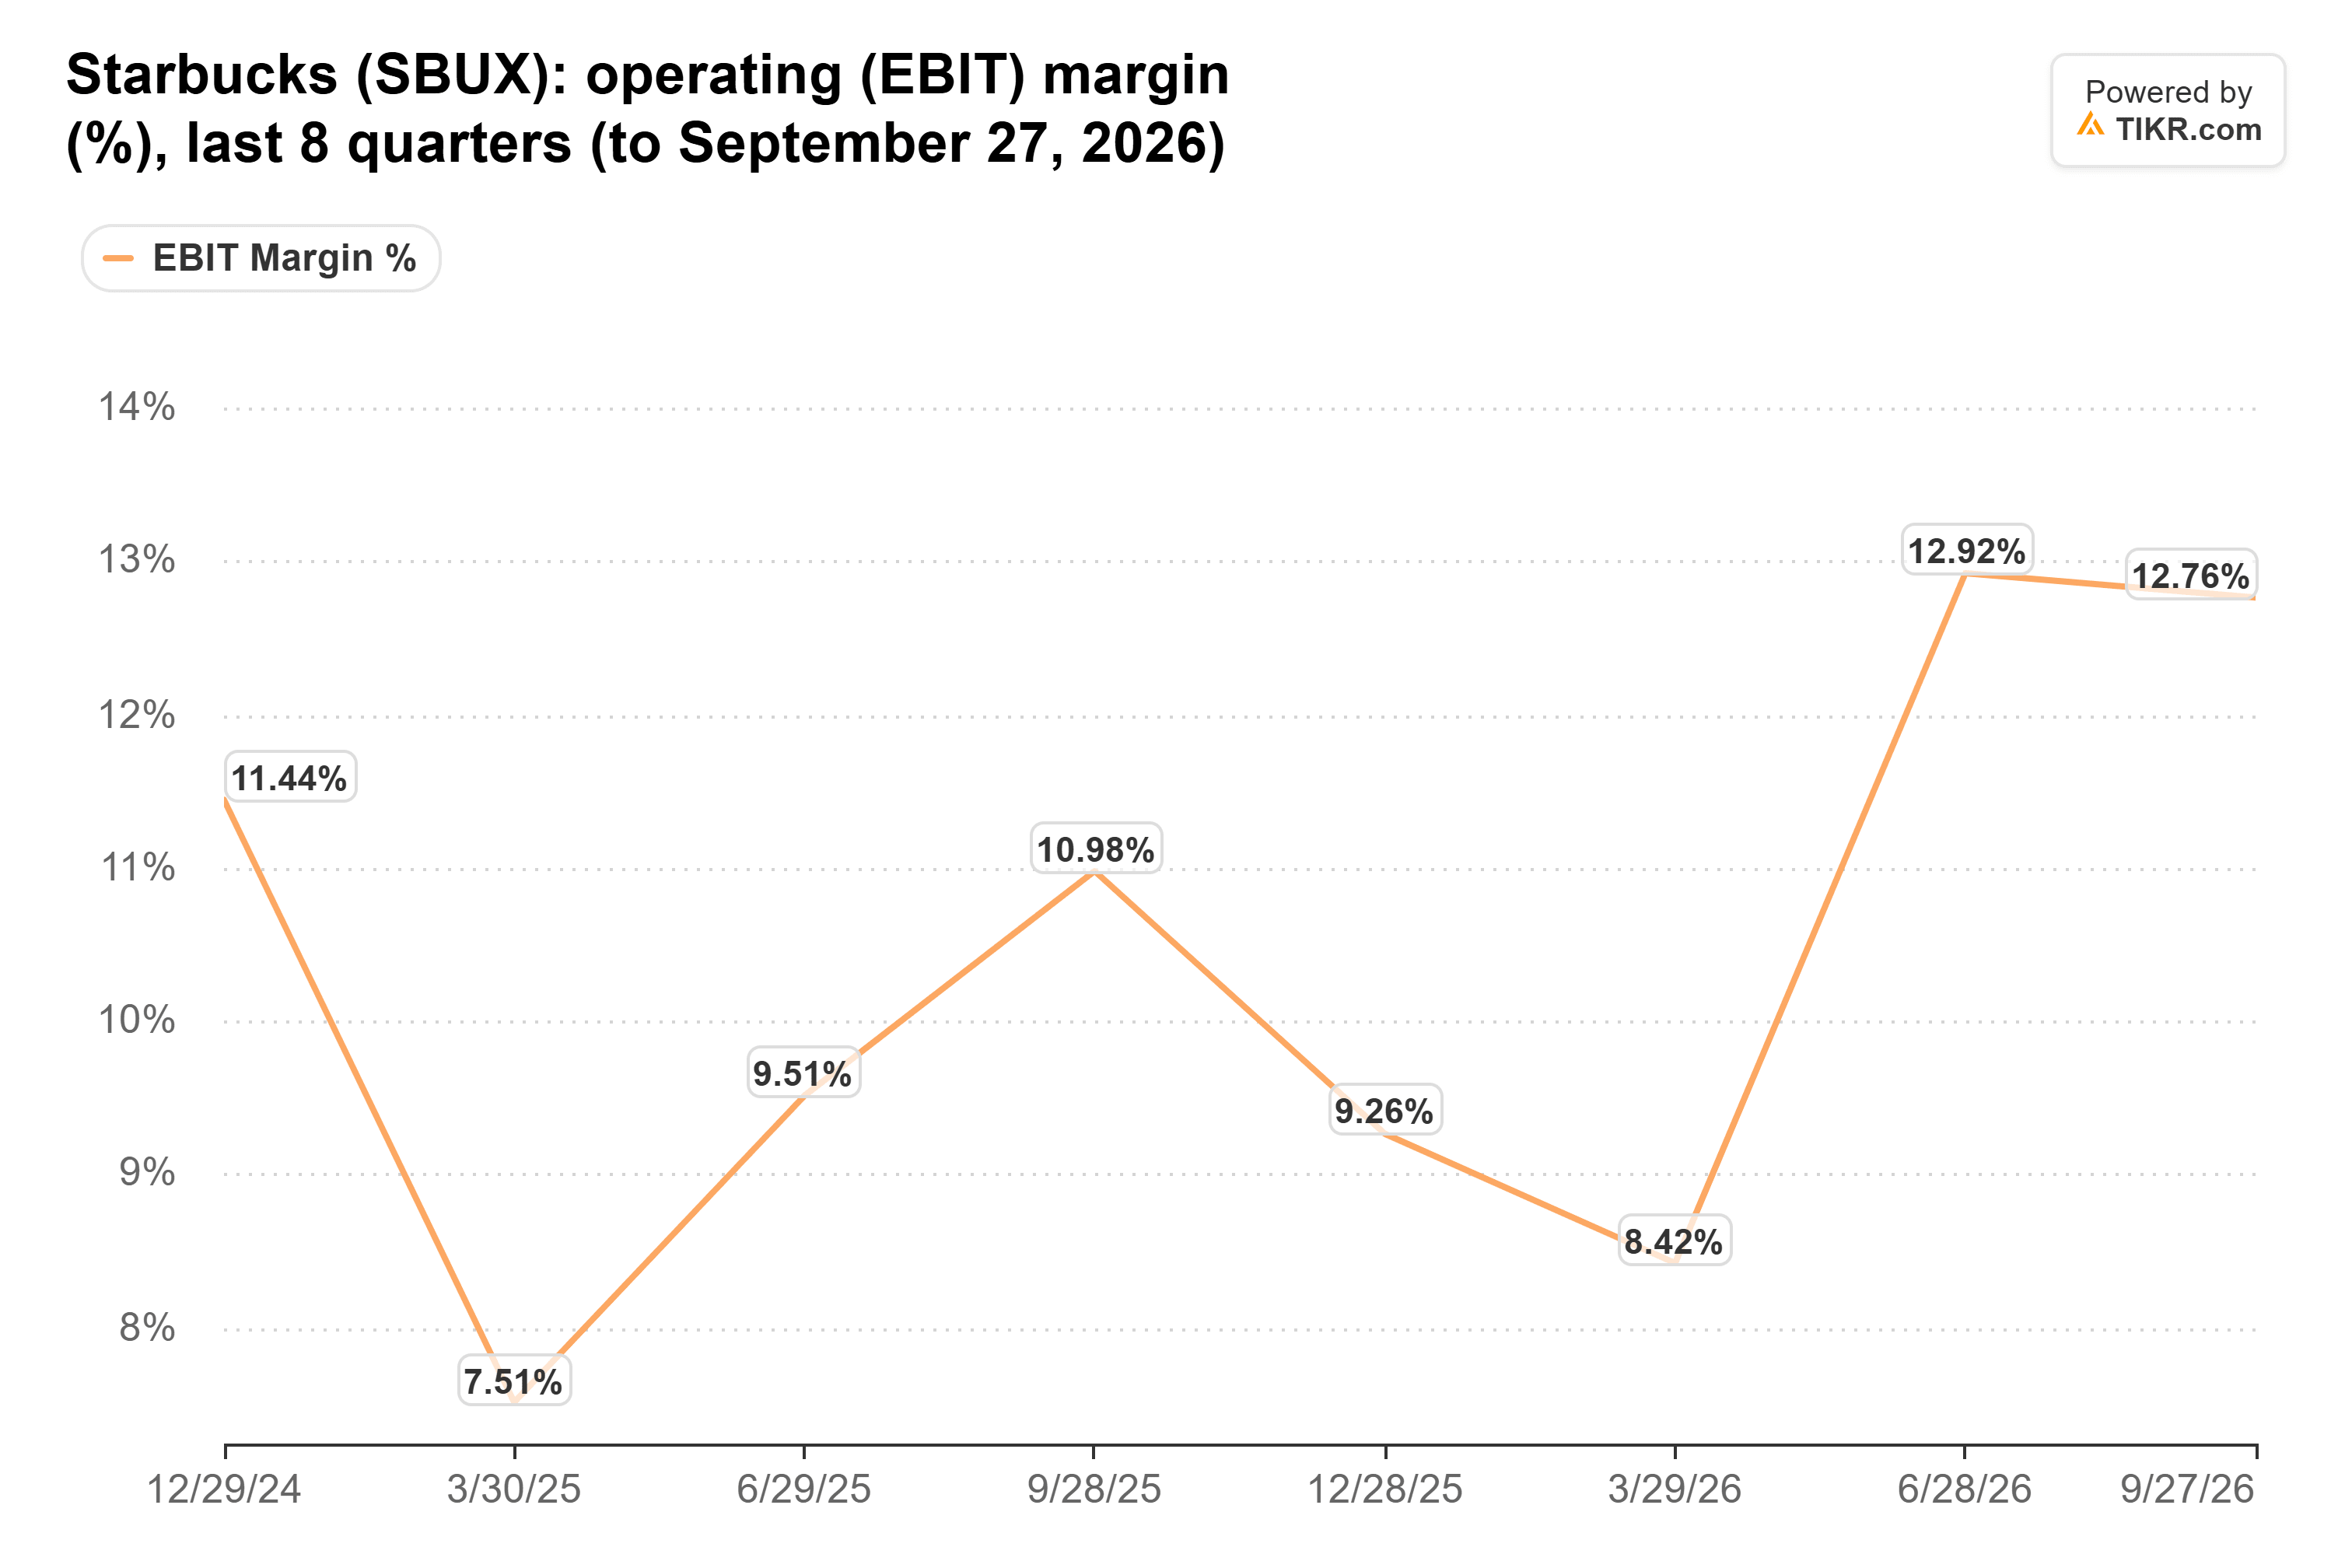
Das Management strebt für das Geschäftsjahr 2028 eine bereinigte operative Marge von 13,5 % bis 15,0 % an und sagt, es könne langfristig wieder 17 % bis 18 % erzielen. Seine Prognose für 2027 von 13,5 % bis 14,0 % überschneidet sich bereits mit dieser Spanne, der Plan liegt also im Zeitplan. Aber für 125 $ sind immer noch Gewinne über diesem Plan oder Investoren nötig, die ein höheres KGV zahlen als heute.
Das Ausland ist der Schwachpunkt. Die vergleichbaren Umsätze im internationalen Geschäft wuchsen mit nur 0,9 % gegen die erwarteten etwa 3 %, ein ungünstiger Start für Niccols Ziel, die Filialen im Ausland auf über 40.000 zu verdoppeln.
Starbucks muss die Kundenzahlen beweisen
Die Wende ist real, aber beim 33-fachen zahlen Investoren bereits für den Plan des Managements. Die Transaktionen in den USA stiegen im vierten Quartal um 2,4 %, nach 4,2 % im dritten Quartal, während der durchschnittliche Umsatz pro Transaktion mit 5,2 % die Hauptlast trug. Ich würde warten, bis die Kundenzahlen wieder anziehen, bevor ich Cramers 125 $ zahle.
Starbucks veröffentlicht seine Zahlen für das erste Geschäftsquartal Ende Januar, gegenüber einem Anstieg der US-Transaktionen um 3 % im Vorjahreszeitraum. Wachstum darauf aufbauend würde 125 $ leichter glaubhaft machen.
Was ist die Starbucks-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Starbucks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!