Wichtigste Erkenntnisse
- Astera Labs (ALAB) fiel innerhalb von fünf Handelstagen um 26% und schloss am 6. November bei $191, trotz Rekordumsätzen im dritten Quartal und starker Prognosen.
- Marvell Technology (MRVL) kündigte eine Übernahmevereinbarung im Wert von $115 Milliarden an, während Intel (INTC) ein Umsatzwachstum im Bereich Data Center und KI von 78% meldete und Advanced Micro Devices (AMD) ein Wachstum im Rechenzentrumsgeschäft von 97% verzeichnete.
- Asteras Umsatz schnellte um 154% auf $584,9 Millionen nach oben, während die Prognose für das vierte Quartal von $730 Millionen bis $750 Millionen auf ein anhaltendes Wachstum trotz Kundenkonzentrationsrisiken hindeutet.
Was ist passiert?
Astera Labs (ALAB) fiel innerhalb von fünf Handelstagen um etwa 26%, von $259 am 30. Oktober auf $191 am 6. November, trotz starker Quartalsergebnisse.
Der Verkaufstrend spiegelte Bedenken hinsichtlich der Bewertungen von KI-Infrastruktur und der Frage wider, ob die beschleunigten Technologieausgaben nachhaltige Renditen bringen werden.
Marvell Technology (MRVL) kündigte eine Aktienübernahme von Lumentum zu einem implizierten Unternehmenswert von $115 Milliarden an, was die wachsende Bedeutung optischer Konnektivität in KI-Rechenzentren unterstreicht.
Das Geschäft könnte den Wettbewerb im Bereich der KI-Konnektivität verschärfen, auch wenn seine direkten Auswirkungen auf Astera ungewiss bleiben.
Unterdessen meldete Intel (INTC) $7,3 Milliarden Umsatz im Bereich Data Center und KI, ein Plus von 78% gegenüber dem Vorjahr.
Advanced Micro Devices (AMD) verzeichnete ebenfalls $8,5 Milliarden Umsatz im Rechenzentrumsgeschäft, was einem jährlichen Wachstum von 97% entspricht.
Astera meldete Rekordumsätze im dritten Quartal von $584,9 Millionen, ein Anstieg von 154% gegenüber dem Vorjahr und 49% gegenüber dem Vorquartal.
Die Non-GAAP-Ergebnisse pro Aktie beliefen sich auf $1,32, während die Non-GAAP-Bruttomarge bei 72,4% lag.
CEO Jitendra Mohan führte die Leistung auf ein "breit gefächertes Wachstum unter Führung von Scorpio" zurück, das zur umsatzstärksten Produktfamilie von Astera wurde.
Dennoch deutet der Kursrückgang darauf hin, dass Anleger weiterhin besorgt über zukünftige Wachstumserwartungen und die Bewertung sind.
Starkes Umsatzwachstum erhöht die Erwartungen für 2027
Astera prognostizierte für das vierte Quartal einen Umsatz von $730 Millionen bis $750 Millionen und übertraf damit die zuvor benötigte Schwelle von $648 Millionen bis $668 Millionen, um den bisherigen Konsens für den Umsatz 2026 zu stützen.
Bei $1,29 Milliarden, die bis September erzielt wurden, impliziert die Prognose einen Gesamtumsatz für das Jahr von etwa $2,02 Milliarden bis $2,04 Milliarden.
Das entspricht einem Wachstum von etwa 137% bis 139% im Vergleich zum Umsatz des Unternehmens von $852,5 Millionen im Jahr 2025.
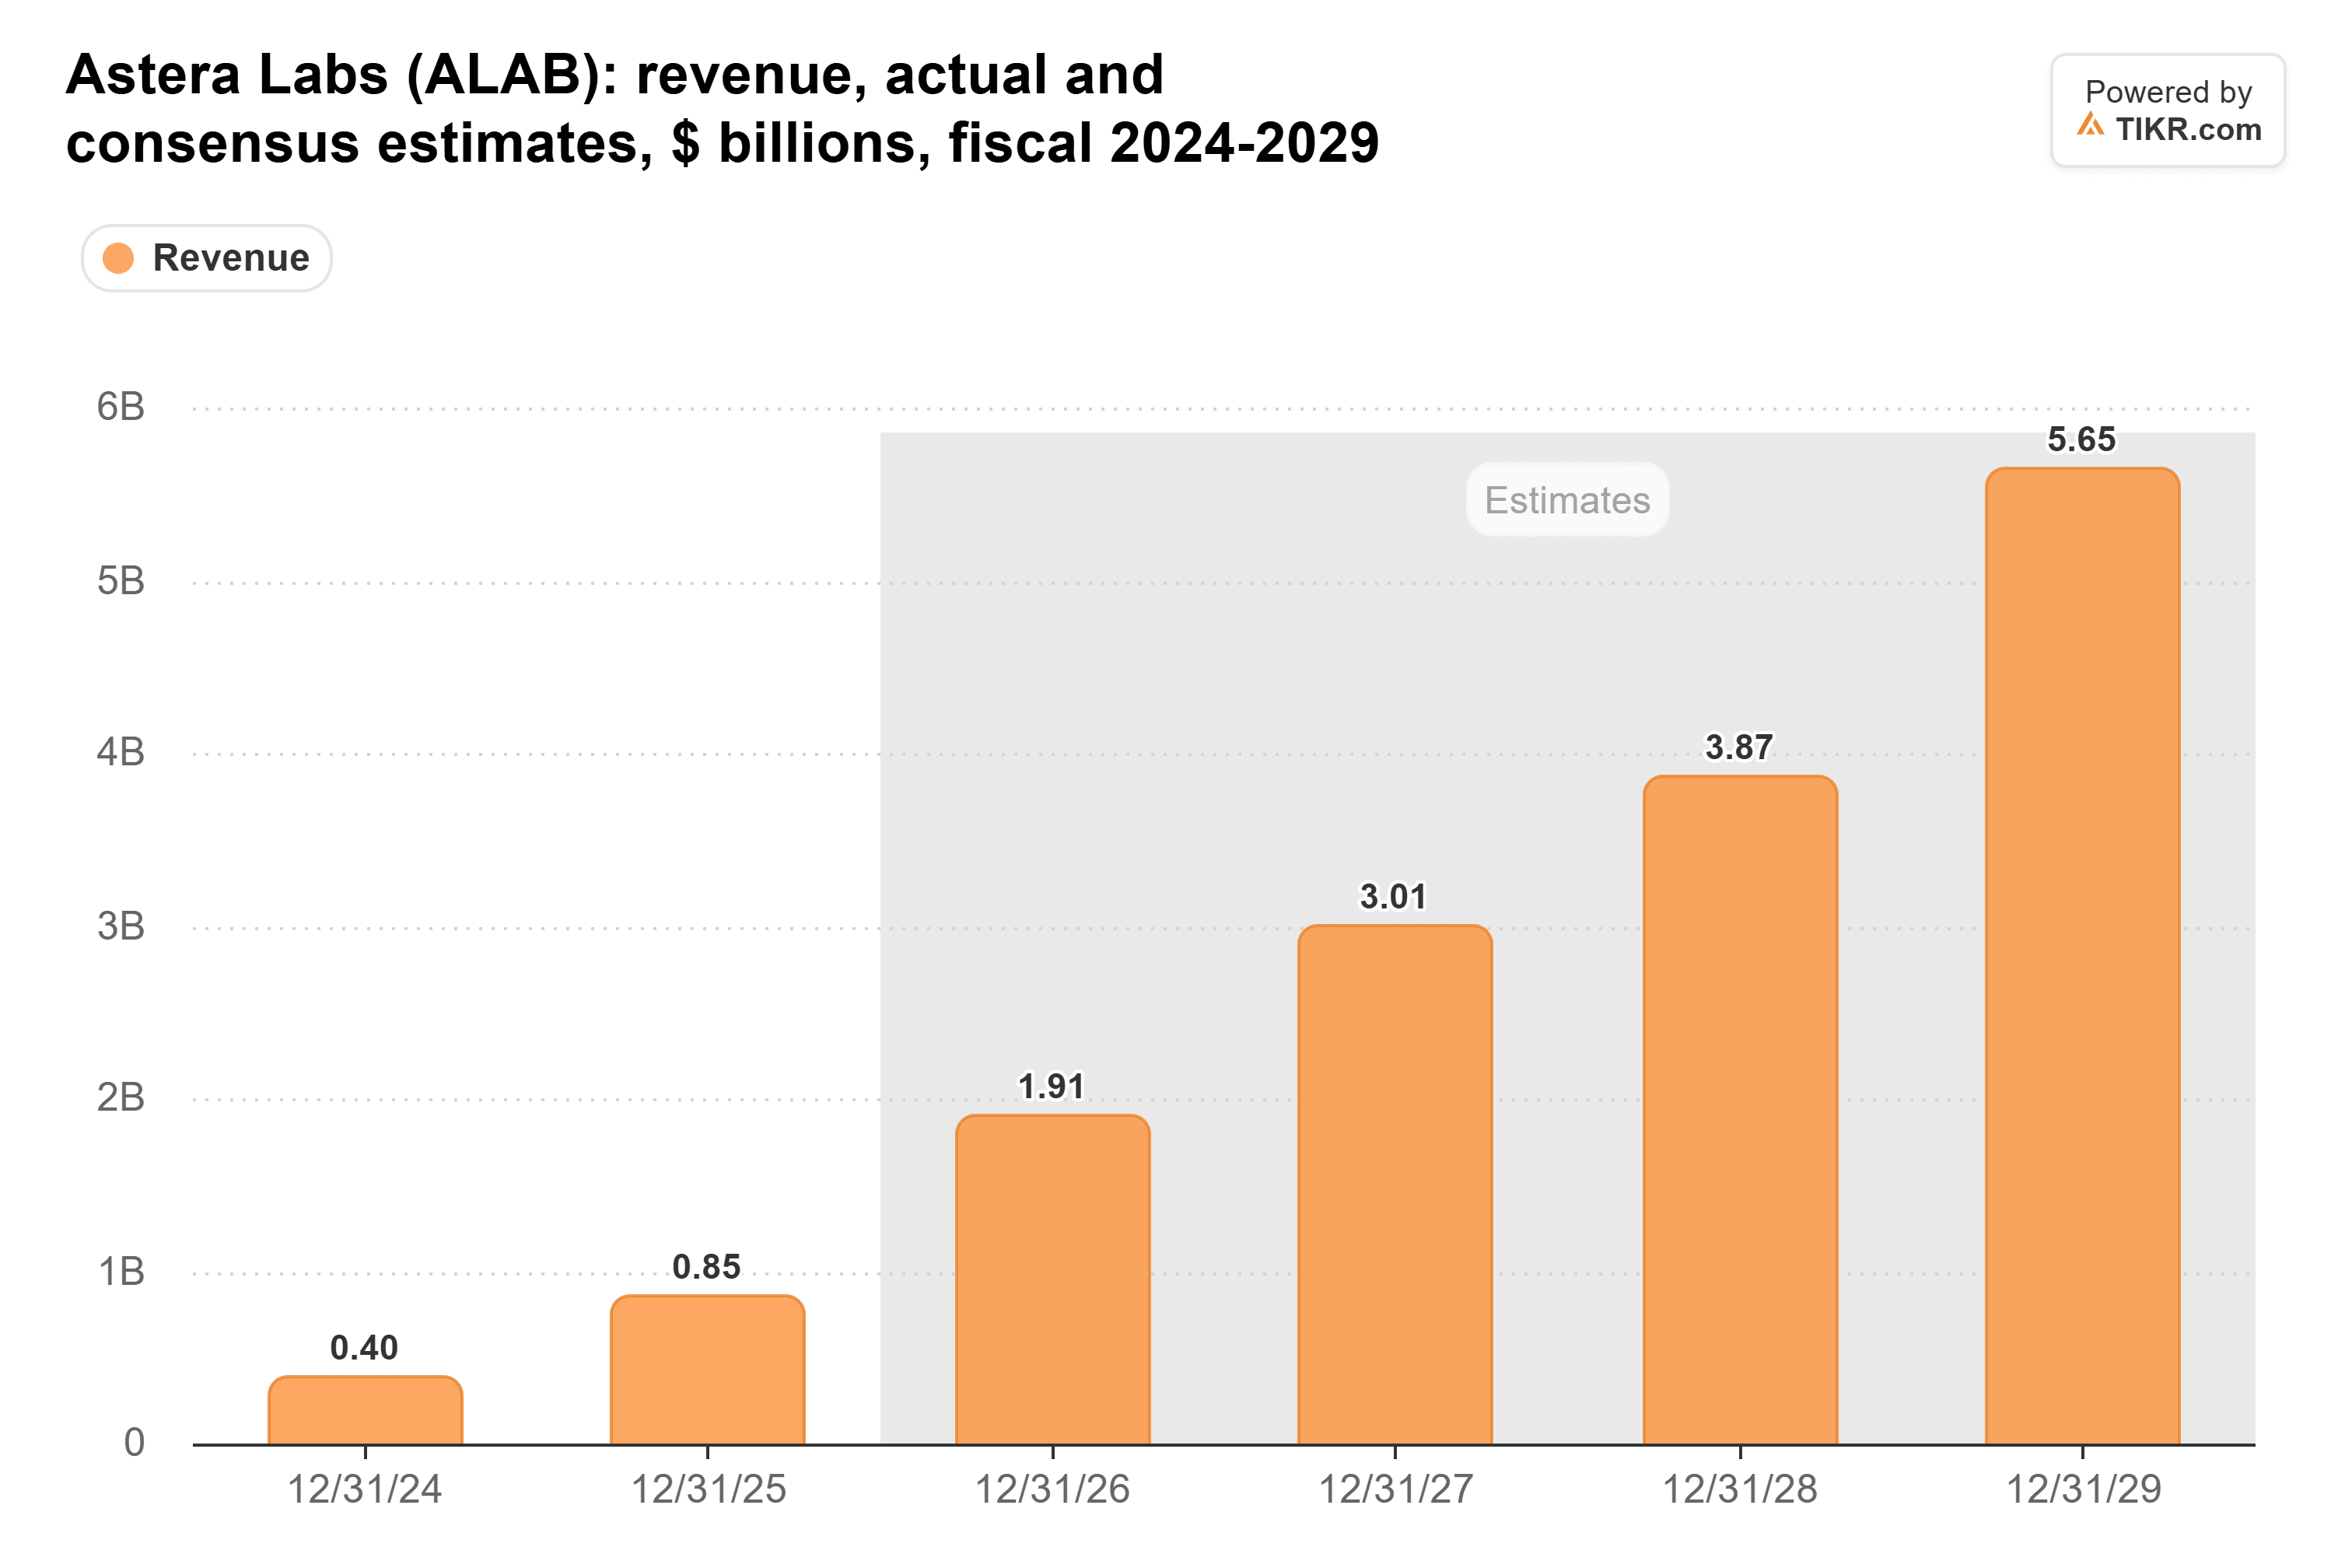
Asteras Scorpio Fabric Switches, Aries 7 Konnektivitätsprodukte und Leo Memory Lösungen schaffen zusätzliche Chancen, da die KI-Infrastruktur komplexer wird.
Die Aufrechterhaltung der Rentabilität bleibt jedoch entscheidend.
Das Management erwartet für Q4 eine Non-GAAP-Bruttomarge von etwa 72%, verglichen mit 72,4% in Q3.
Eine anhaltende Produktakzeptanz und stabile Margen werden wichtig sein, um das Gewinnwachstum im Jahr 2027 zu stützen.
Ist die Aktie von Astera Labs nach dem Verkaufstrend unterbewertet?
Astera Labs erscheint nach dem starken Rückgang potenziell unterbewertet, obwohl erhebliche Wachstumserwartungen und Kundenkonzentration bedeutende Risiken darstellen.
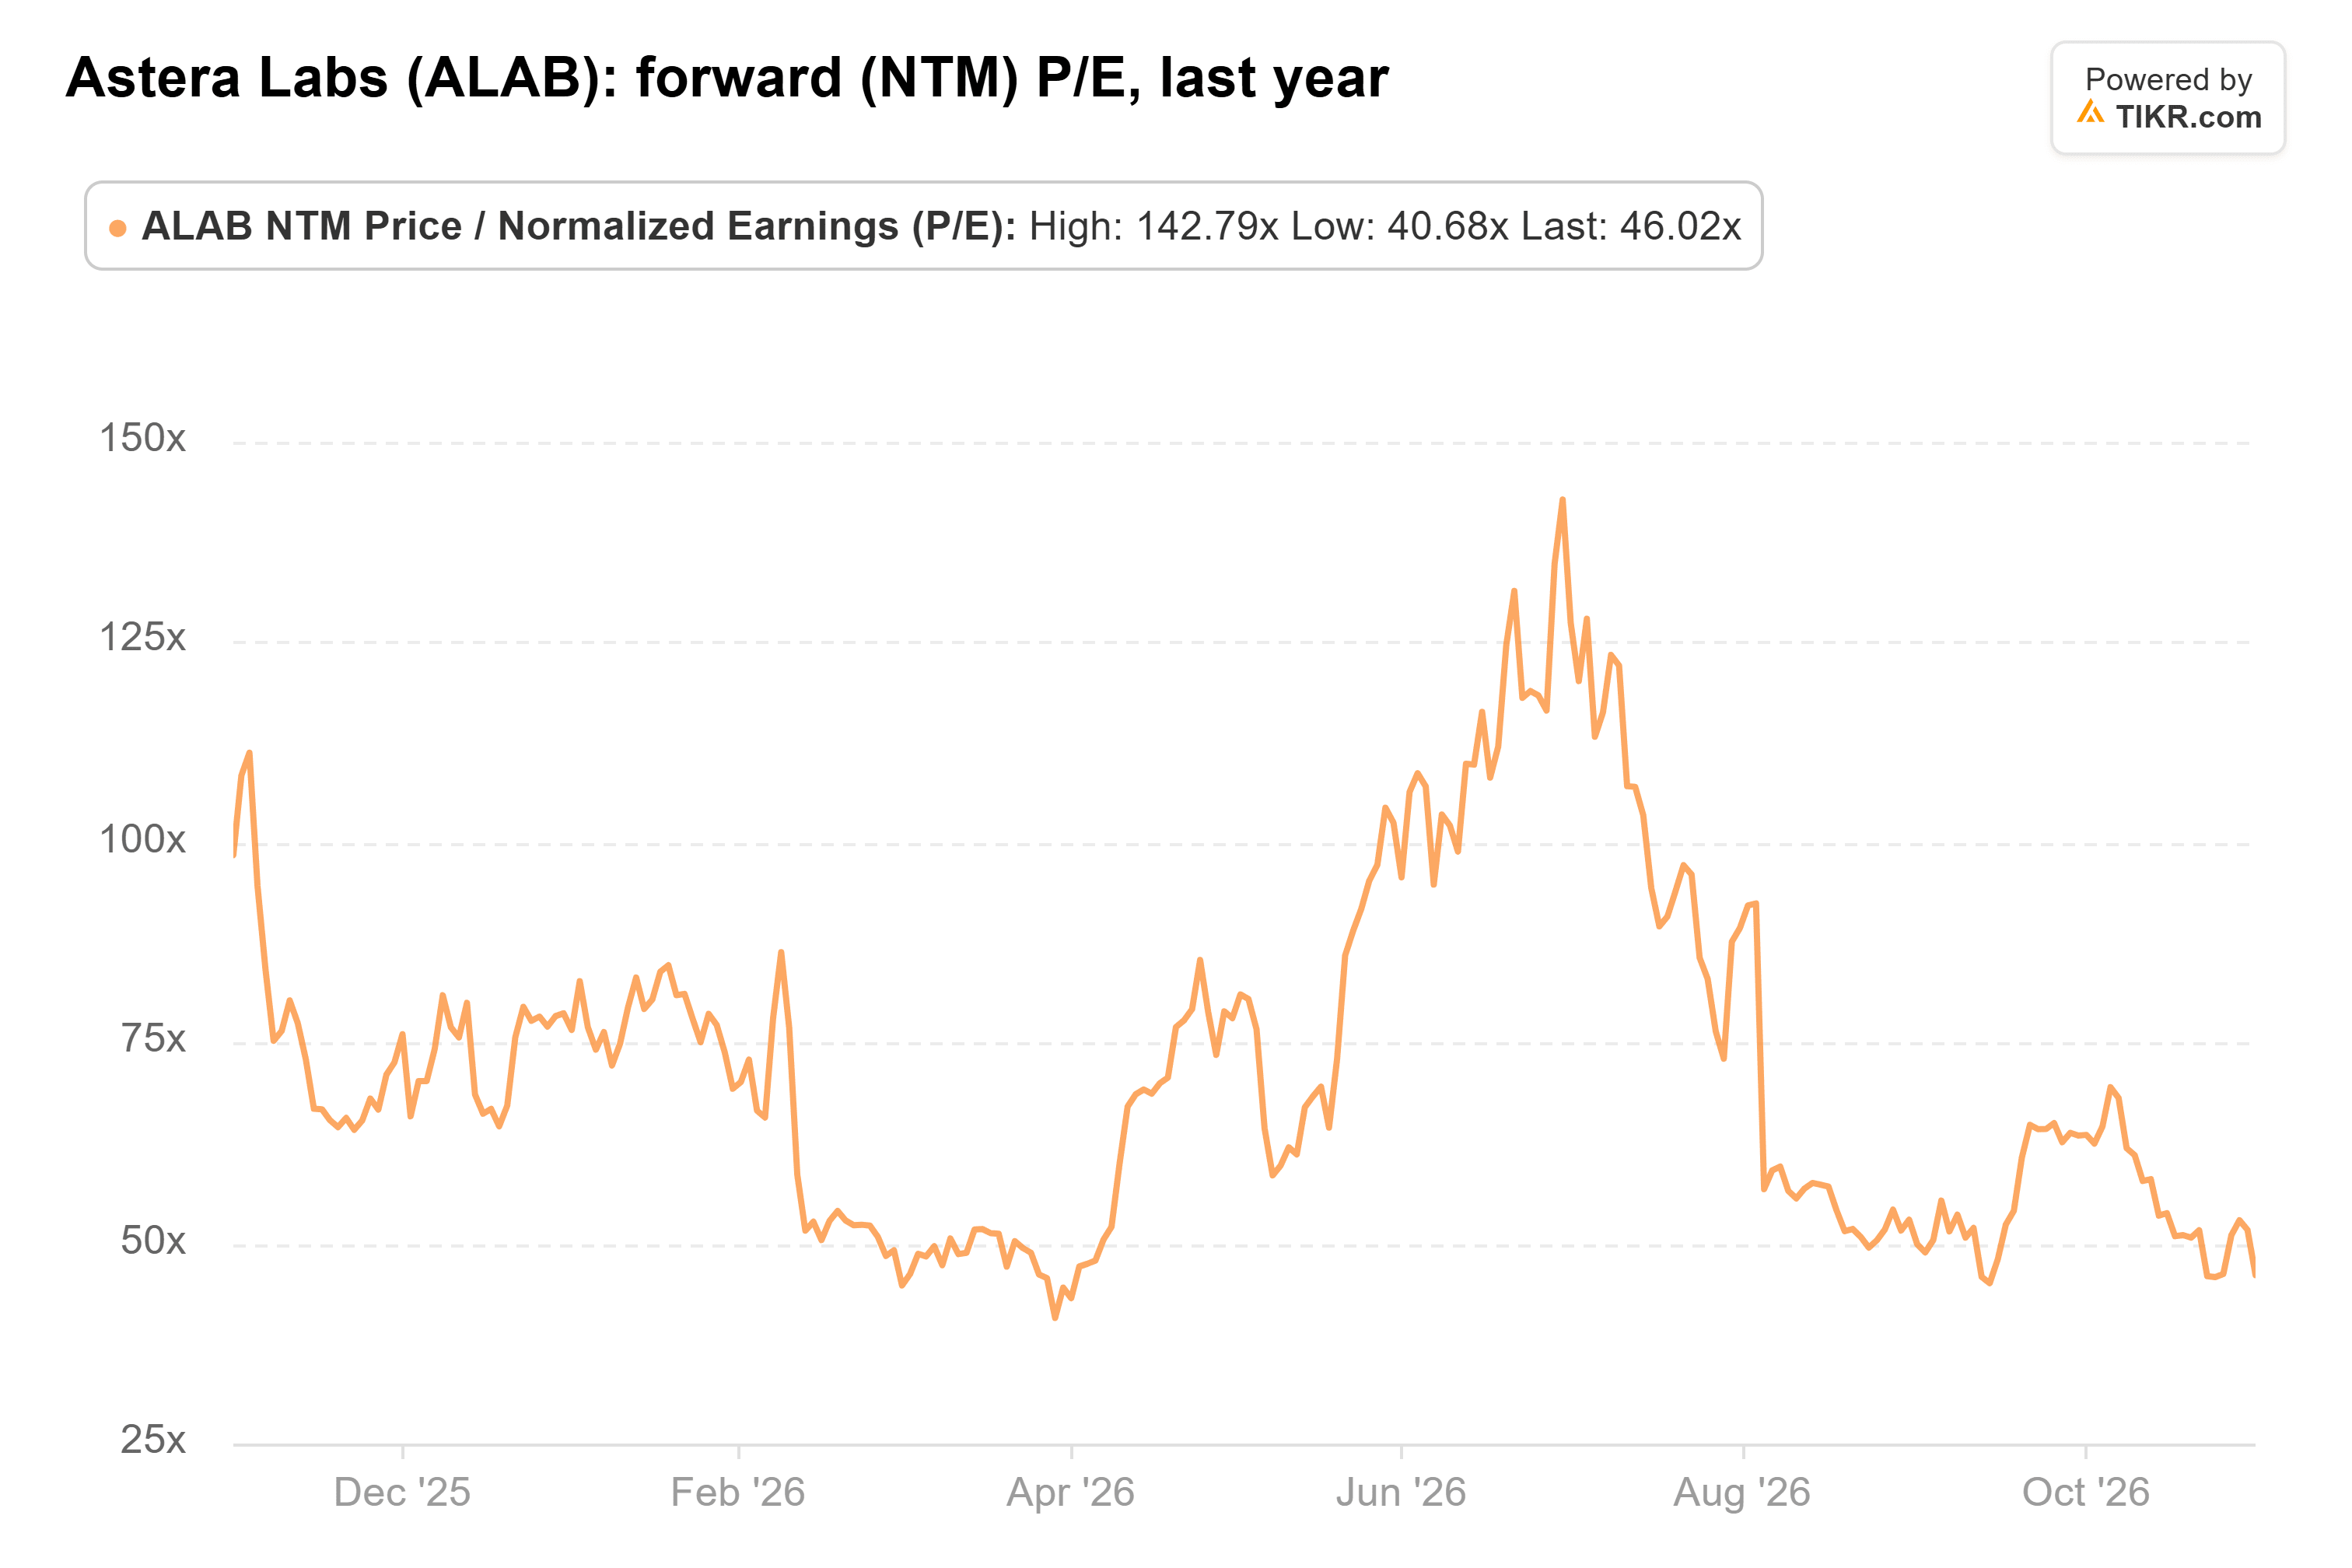
Nach dem starken Rückgang auf etwa $191 pro Aktie erscheint die Bewertung von Astera attraktiver, auch wenn die Gewinnaussichten entscheidend bleiben, um zu bestimmen, ob die Aktie unterbewertet ist.
Die Kursziele der Analysten an der Wall Street deuten auf ein Aufwärtspotenzial hin, aber die zukünftige Bewertung von Astera hängt von einem anhaltenden Gewinnwachstum und einer nachhaltigen Nachfrage nach KI-Konnektivitätsprodukten ab.
Allerdings machten die drei größten Endkunden von Astera etwa 86% des Umsatzes 2025 aus, was das Unternehmen anfällig für Veränderungen bei den Ausgaben der Hyperscaler macht.
In den nächsten 12 Monaten werden die Scorpio-Akzeptanz, stabile Bruttomargen und anhaltende Investitionen in die KI-Infrastruktur bestimmen, ob das Gewinnwachstum eine höhere Bewertung rechtfertigt.
Astera erscheint nach dem Verkaufstrend potenziell unterbewertet, aber die Kundenkonzentration und anspruchsvolle Wachstumserwartungen machen es zu einer risikoreicheren KI-Investition.
Was ist die Aktie von Astera Labs also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Astera Labs wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Astera Labs kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!