Die wichtigsten Punkte
- Der Umsatz von Airbnb im dritten Quartal stieg um 19 % auf 4,87 Mrd. $, das schnellste Wachstum seit über drei Jahren.
- CEO Brian Chesky führt dies auf KI zurück. Sie bearbeite 40 % der Support-Tickets und helfe Airbnb, mit unveränderter Mitarbeiterzahl 75 % mehr Software auszuliefern.
- Booking Holdings und Expedia nutzen KI ebenfalls für effizientere Abläufe, daher liegt Airbnbs echter Vorteil im Wachstum: Die gebuchten Übernachtungen stiegen um 16 %, bei den beiden Konkurrenten jeweils nur um 7 %.
- Analysten erwarten, dass Airbnbs Umsatz bis 2028 schneller wachsen wird als der von Booking, und die erhöhte Prognose von Airbnb gibt wenig Anlass, diese Schätzungen zu senken.
Airbnb (ABNB) hat gerade sein schnellstes Umsatzwachstum seit über drei Jahren verzeichnet, und sein CEO weiß, wem er das zu verdanken hat.
Der Umsatz stieg im dritten Quartal um 19 % auf 4,87 Mrd. $, übertraf die Schätzungen, und die Aktie legte nach dem Bericht am Donnerstag zu. Am Abend fragte Jim Cramer Brian Chesky in Mad Money, was hinter der Beschleunigung stecke. Chesky sagte: "Umsetzung und KI." Dann ging er noch einen Schritt weiter:
"Ich glaube, KI ist das Beste, was Airbnb je passiert ist."
Das ist eine mutige Aussage, während Anleger Reiseunternehmen noch in Gewinner und Verlierer der KI einteilen, einschließlich Booking Holdings (BKNG) und Expedia (EXPE). Und das Quartal von Airbnb liefert ein ziemlich gutes Argument dafür.
Airbnb gewinnt Marktanteile
Chesky sagte zu Cramer, die Reisekonjunktur sei "irgendwie stagnierend oder stabil". Er bezifferte das Wachstum von Booking und Expedia auf 1 % bis 3 % bzw. 3 % bis 5 %, verglichen mit 16 % für die Übernachtungen von Airbnb und 19 % für dessen Umsatz.
Die 1 % bis 3 % von Booking sind das erwartete Wachstum der Zimmernächte für das vierte Quartal. Im dritten Quartal wuchsen die Zimmernächte bei Booking und Expedia jeweils um 7 %. Die Übernachtungen und Sitzplatzkapazitäten von Airbnb stiegen um 16 % auf 155 Millionen, mehr als doppelt so schnell.
Analysten erwarten, dass Airbnb diese Führung behalten wird. Der Konsens sieht vor, dass sein Umsatz von 2025 bis 2028 um 44 % steigt, von 12,2 Mrd. $ auf 17,6 Mrd. $:

Booking ist mehr als doppelt so groß wie Airbnb, und Analysten erwarten, dass dessen Umsatz in denselben drei Jahren um 28 % auf 34,3 Mrd. $ wächst:
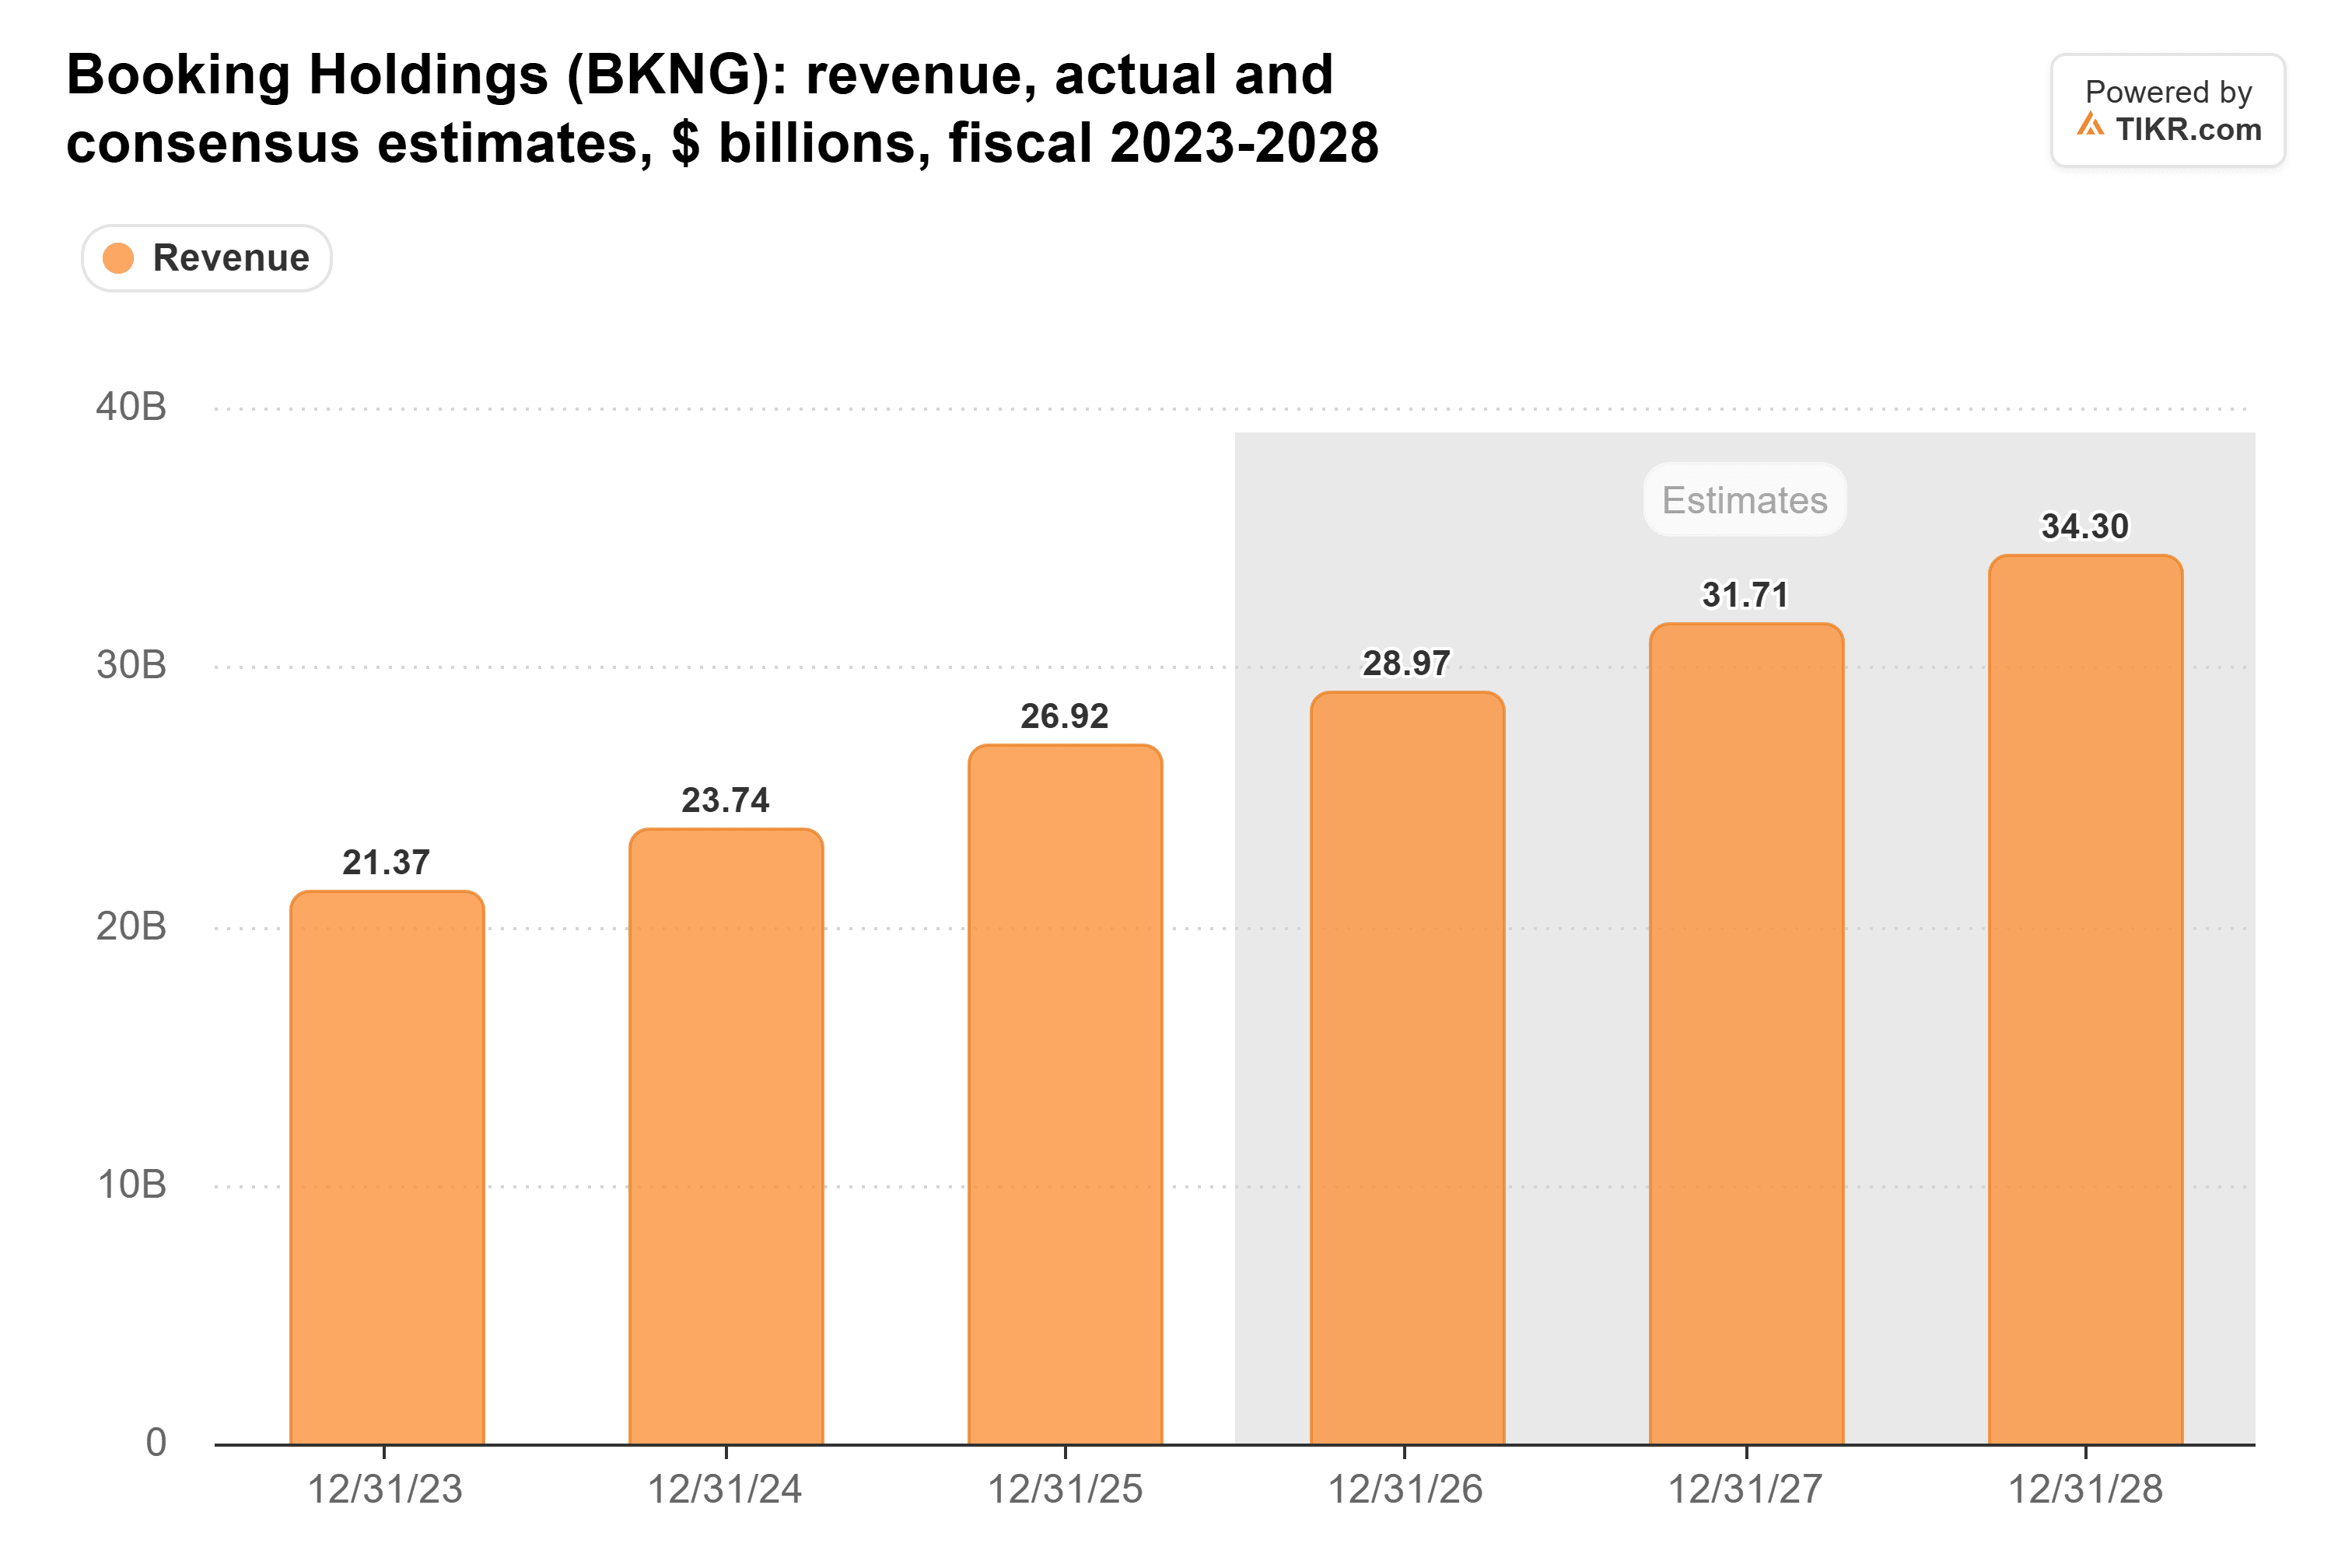
Airbnb erwartet nun für 2026 ein Umsatzwachstum im hohen einstelligen Prozentbereich, daher gibt es in diesem Quartal nichts, was mich erwarten lässt, dass seine Schätzungen nach unten korrigiert werden.
TIKR verfolgt 44 Analysten zu Airbnb. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Airbnb zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Airbnb ansehen
KI senkt die Supportkosten
Chesky sagt, KI bearbeite jetzt 40 % der Support-Tickets von Airbnb, "also haben wir eine 70 %ige Reduzierung unserer Kosten für den Kundenservice."
Die 40 % entsprechen dem, was Airbnb berichtete. Im dritten Quartal löste der KI-Assistent etwa 40 % der Supportprobleme ohne menschliches Eingreifen, gegenüber einem Drittel im zweiten Quartal. Die eigene Kostenzahl von Airbnb ist geringer: Die Supportkosten pro Buchung sanken gegenüber dem Vorjahr um mehr als 17 %. Meine Lesart ist, dass Cheskys 70 % die Einsparung bei den von KI bearbeiteten Tickets sind und die 17 % die gesamte Supportrechnung abdecken.
Er sagt auch, Airbnb liefere 75 % mehr Software aus als vor einem Jahr, bei einer Mitarbeiterzahl, die "in diesem Jahr ziemlich konstant blieb". Er fügte hinzu, dass der Code "wahrscheinlich, wissen Sie, Hunderte von Millionen Dollar zusätzlichen Umsatz in diesem Jahr generiert hat". Das ist seine eigene Schätzung, und Außenstehende können sie nicht überprüfen.
Die operative Marge von Airbnb sank 2025 auf 20,8 %, gegenüber 23,0 % in 2024:

Das dritte Quartal 2026 sah besser aus. Der Nettogewinn stieg um 38 % auf 1,89 Mrd. $, doppelt so schnell wie der Umsatz, und die bereinigte EBITDA-Marge weitete sich auf 52 % gegenüber 50 % im Vorjahreszeitraum aus.
Booking und Expedia haben auch KI
Die KI-Einsparungen sind nicht allein Airbnbs. Booking sagte in seinem Anruf zum dritten Quartal diese Woche, KI habe dazu beigetragen, die Kundenservicekosten zu senken, obwohl die Buchungen stiegen, und seine Aktie legte nach diesem Bericht zu. Expedia sagte in seinem eigenen Anruf, dass zwei Drittel seiner Buchungen direkt erfolgen, daher habe die KI-Suche seine Reisenden bisher nicht abgezogen.
Cheskys Antwort auf die Störungsangst ist, dass es schwierig sei, eine Unterkunft zu finden, und Reisende Fotos sehen und Gastgebern schreiben wollten. "Die meisten Menschen wollen es nicht an einen Agenten abgeben", sagte er.
KI hilft also allen drei Unternehmen, schlanker zu arbeiten. Airbnb ist dasjenige, das dabei mehr als doppelt so schnell wächst.
Fazit: Cheskys 70 % sind großzügig, aber sein größerer Punkt bleibt bestehen. Airbnb gewinnt mit unveränderter Mitarbeiterzahl und sinkenden Supportkosten pro Buchung Marktanteile von Booking und Expedia. Von den dreien ist es die Reiseaktie, die ich derzeit besitzen möchte.
Natürlich erwartet Airbnb, dass das Wachstum im vierten Quartal auf 16 % bis 18 % verlangsamt. Sollte die Reisnachfrage nachlassen, muss es weiterhin Marktanteile in einem schrumpfenden Markt gewinnen. Sein Bericht für das vierte Quartal, wahrscheinlich im Februar, sollte uns zeigen, ob diese Gewinne Bestand haben.
Was ist die Airbnb-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Airbnb wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!