Die wichtigsten Punkte
- Bill Ackman sagte im CNBC-Squawk-Podcast, Pershing Square habe Meta mit einem großen Rabatt gekauft, nachdem das Unternehmen hohe Investitionsausgaben (Capex) angekündigt hatte, und habe Microsoft und Amazon auf die gleiche Weise gekauft, als deren Aktien fielen.
- Ackman sagt, Analysten würden die Kosten für den KI-Ausbau in ihre Modelle einrechnen, aber keine Anerkennung für schnelleres Wachstum geben, und er sieht in Muse die Belohnung für Meta.
- Seit Ende September 2025 haben Analysten ihre Umsatzschätzung für Meta für 2027 um 19 % und ihre Gewinnschätzung für 2027 nur um 1,4 % erhöht, während der Konsens einen negativen freien Cashflow bis 2028 sieht.
- Meta notiert mit dem 18-fachen des erwarteten Gewinns, unter seinem Fünfjahresdurchschnitt von 21x, und der nächste Test ist der Quartalsanruf im vierten Quartal Ende Januar.
Bill Ackman sagt, die Modelle der Wall Street für Meta Platforms (META) übersehen etwas Großes:
Sie zählen jeden Dollar seines KI-Ausbaus und geben ihm keine Anerkennung für schnelleres Wachstum.
In der Wahltagsfolge von CNBCs Squawk Pod erklärte Ackman, wie Pershing Square die großen Schwankungen des Marktes nutzt. Es kaufte Microsoft (MSFT), als Anleger sich um dessen Investitionsausgaben (Capex) sorgten, und Amazon (AMZN), als Zölle angekündigt wurden. Und dann:
„Als Meta hohe Investitionsausgaben ankündigte, konnten wir Meta mit einem riesigen Rabatt kaufen.“
Auf die Frage, ob ihm gefällt, dass alle drei so viel ausgeben, sagte Ackman ja. Sie können es sich leisten, sagte er, und sie sehen eine starke Nachfrage und hohe Renditen auf ihre Investitionen. Dann nahm er die Analysten ins Visier:
„Die Analysten rechnen die mit dem Ausbau verbundenen Investitionsausgaben in das Modell ein, aber keine nennenswerte Änderung der Wachstumsrate. Und ich denke, das ist einfach falsch.“
Das ist eine konträre Einschätzung: Metas Aktie fiel im Oktober um 15 %.
TIKR verfolgt 62 Analysten zu Meta Platforms. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Meta Platforms an
Analysten sehen das Wachstum bei etwa 20 %
Metas Umsatz wuchs 2025 um 22 % auf 201 Milliarden US-Dollar. Der Konsens geht davon aus, dass er in diesem Jahr um 28 % springt und dann in den Jahren 2027 und 2028 um etwa 20 % pro Jahr wächst:
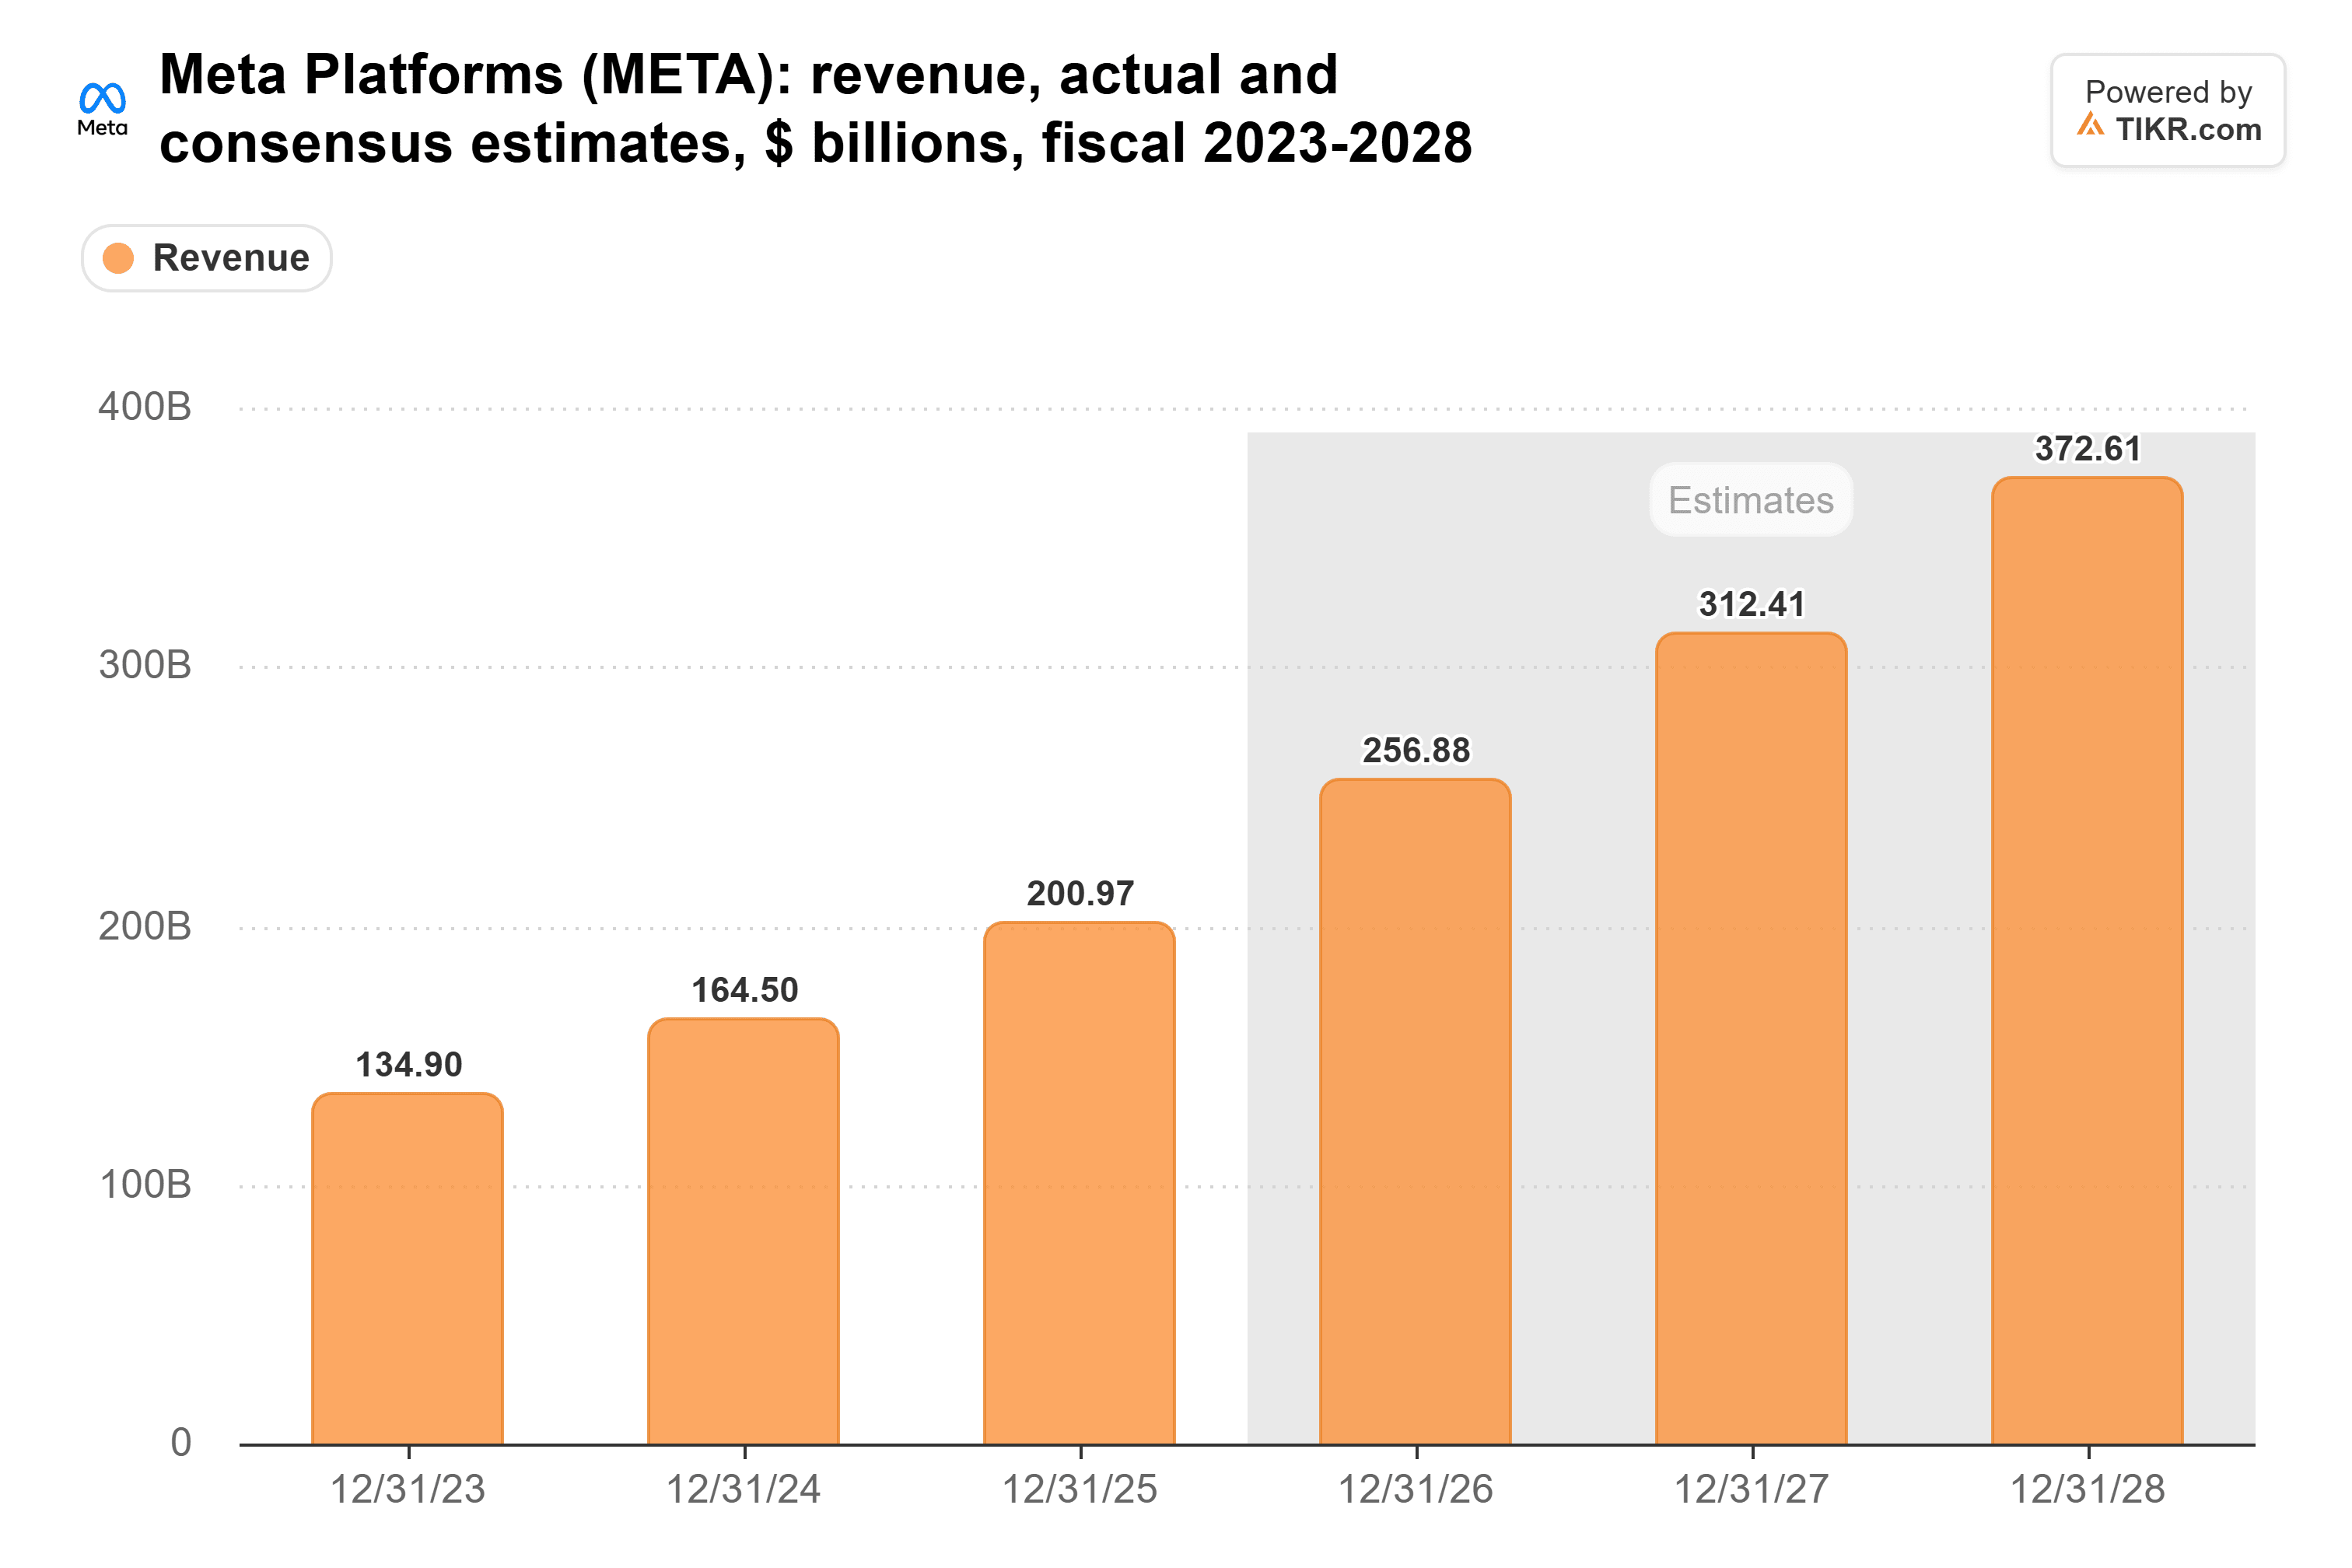
Wenn dieses Jahr also vorbei ist, sehen die Modelle Meta mit einem Wachstum in etwa auf dem Niveau von 2025, aber mit den vollen Kosten des Ausbaus oben drauf.
Analysten haben ihre Zahlen erhöht. Seit Ende September 2025 haben sie ihre Umsatzschätzung für 2027 um 19 % und ihre Gewinnschätzung für 2027 nur um 1,4 % angehoben. In ihren Modellen fließt fast der gesamte zusätzliche Umsatz in die Kosten.
Die Rechnung steht bereits im Modell
Und diese Kosten sind enorm. Metas Investitionsausgaben (Capex) verdoppelten sich 2025 fast auf 69,7 Milliarden US-Dollar:
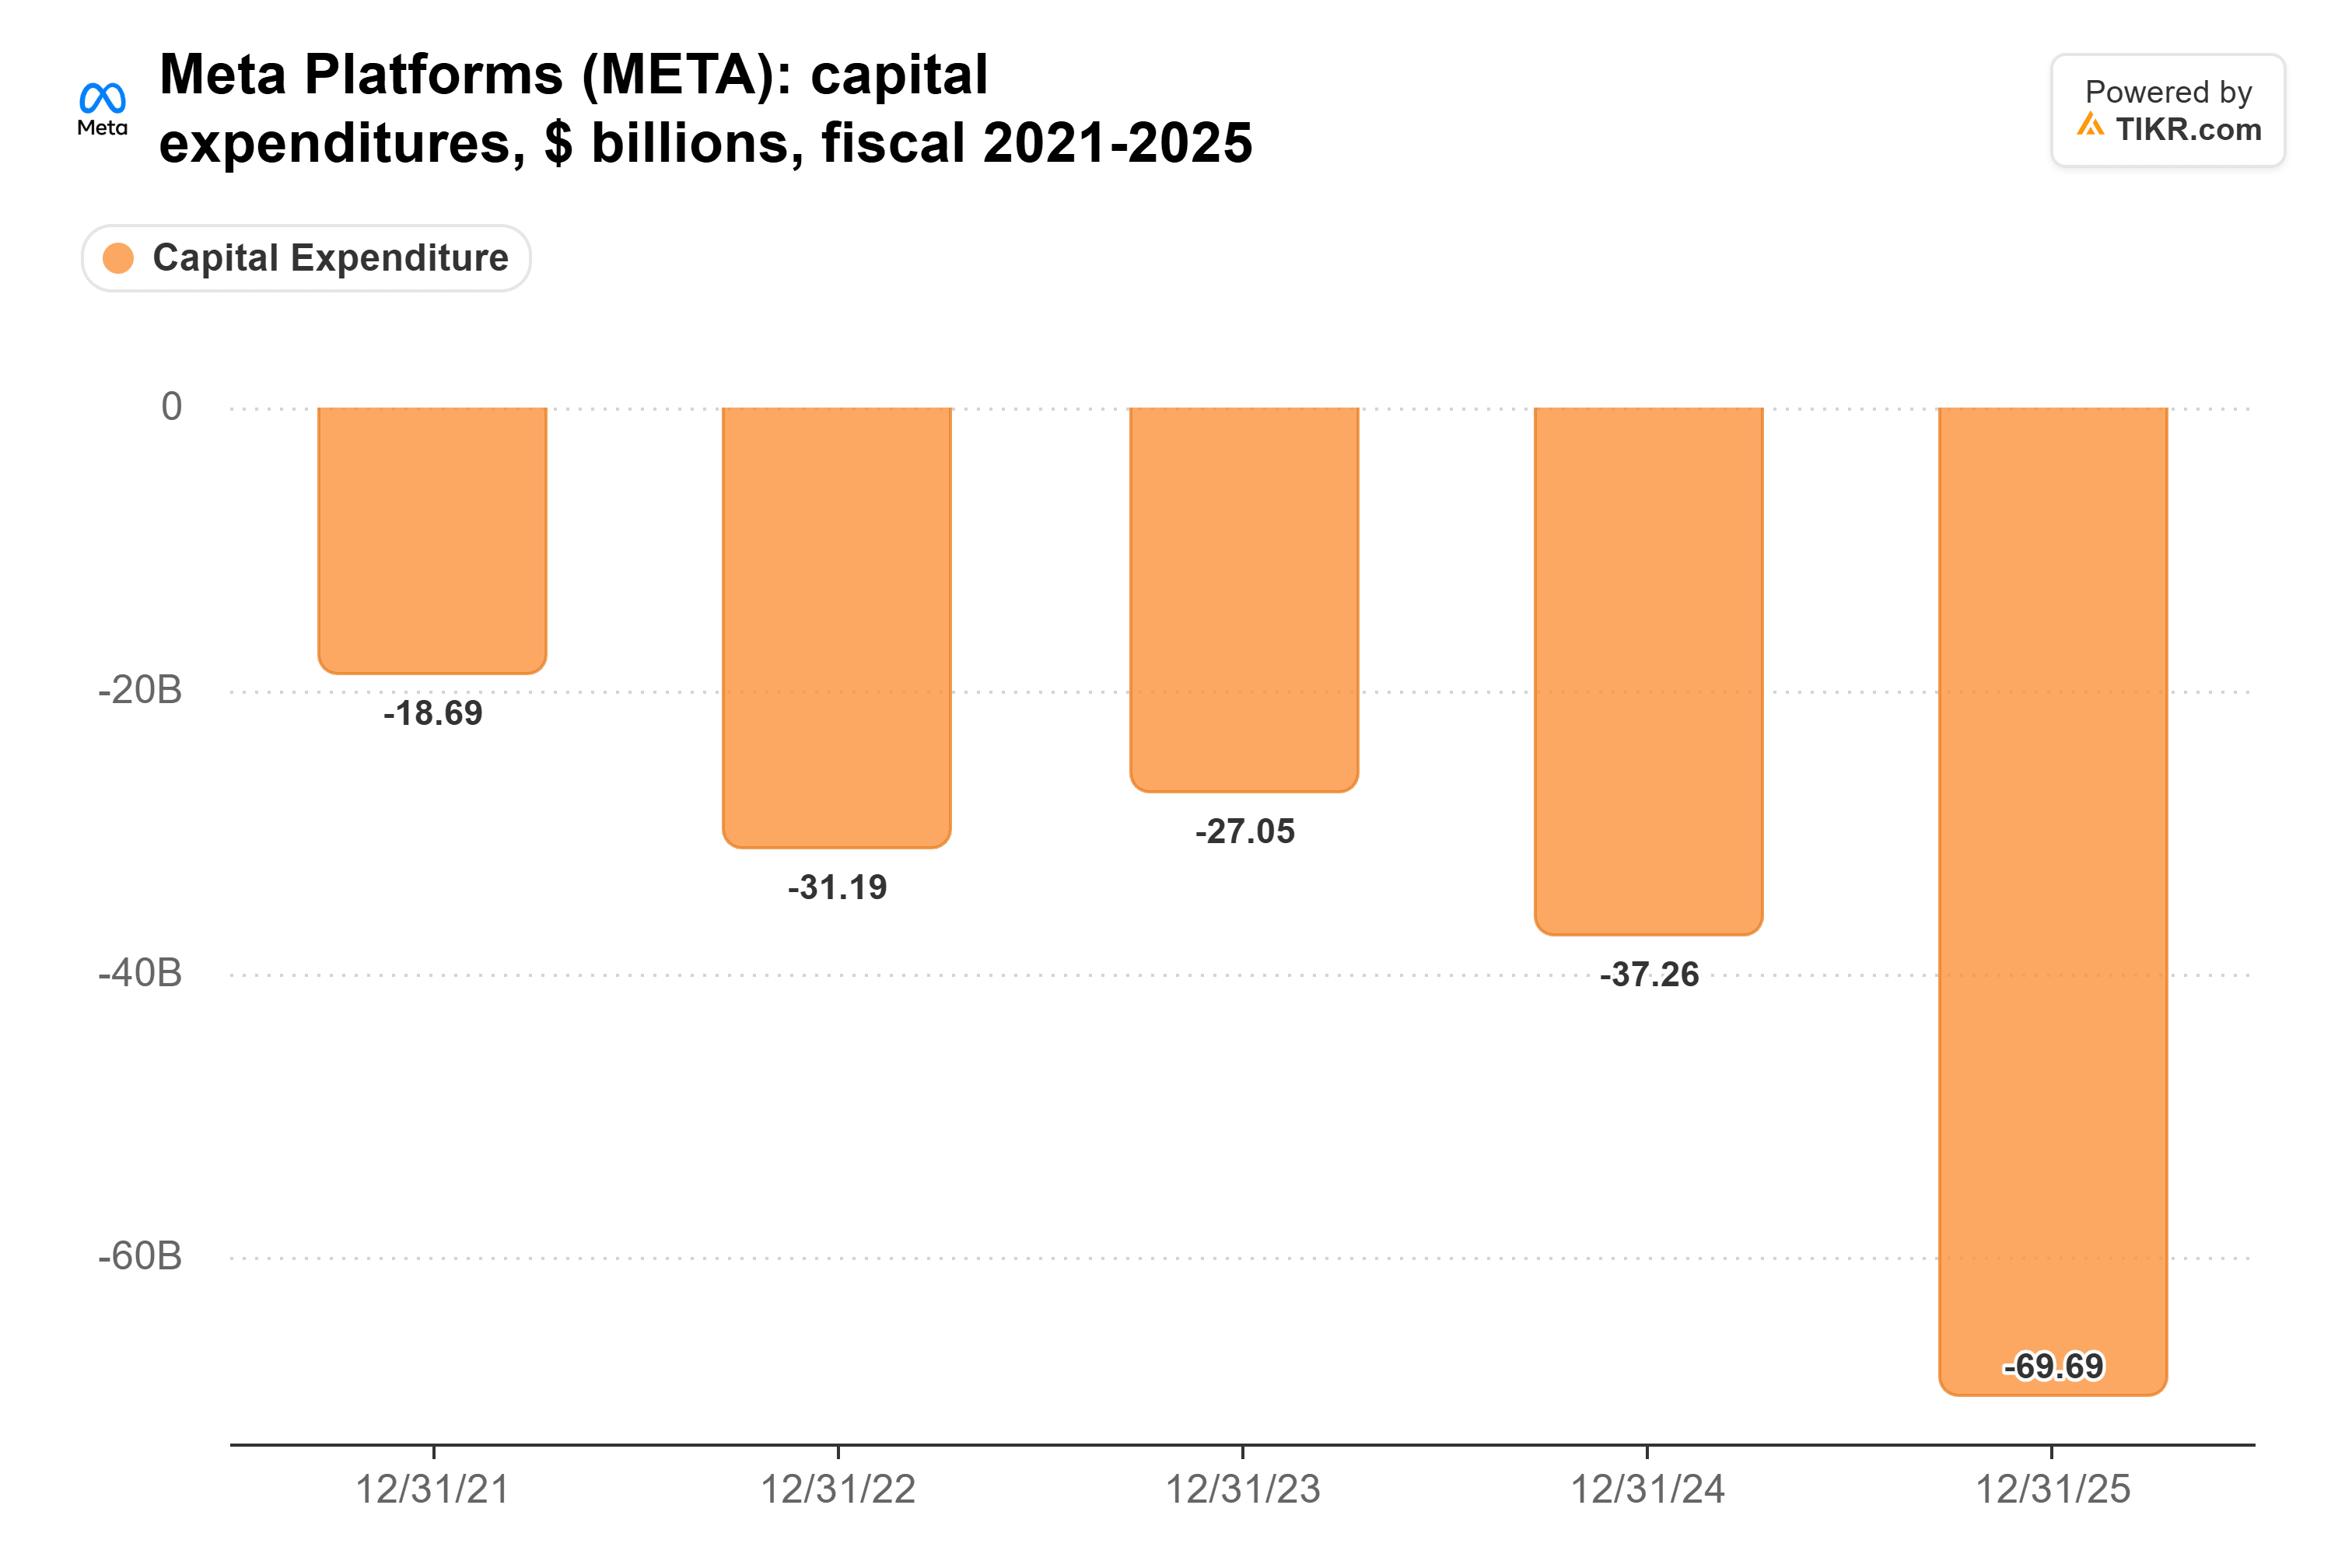
Das Management gibt für 2026 135 bis 145 Milliarden US-Dollar an, einschließlich Finanzierungsleasing, und Analysten erwarten für 2027 209,7 Milliarden US-Dollar. In den Gewinnmodellen schlagen sich diese Ausgaben in Abschreibungen nieder, die laut Konsens von 18,6 Milliarden US-Dollar im Jahr 2025 auf 64,1 Milliarden US-Dollar im Jahr 2028 steigen sollen.
Das ist Ackmans Punkt. Wenn all diese Rechenleistung Metas Wachstum auch nur um wenige Prozentpunkte über 20 % treibt, sind die Konsensgewinne von 34,80 US-Dollar pro Aktie im Jahr 2027 und 40,42 US-Dollar im Jahr 2028 zu niedrig.
Metas Werbegeschäft wächst bereits schneller als das. Der Umsatz im dritten Quartal stieg um 26 % auf 64,6 Milliarden US-Dollar, wobei der Preis pro Anzeige um 14 % stieg, und das Management gibt für das vierte Quartal ein Umsatzwachstum von 22 % bis 27 % an.
Meta muss für Muse noch Gebühren verlangen
Ackmans größere Wette ist Muse, Metas persönlicher KI-Assistent. Auf die Frage nach Metas Streit mit Amazon, das Muse vom Einkauf in seinem Store ausgeschlossen hat, sagte er: „Wir werden mit Meta sehr gut dastehen, wenn Muse weltweit weit verbreitet ist.“
Muse hat die Nutzer dafür. Mehr als 10 Millionen Menschen in den USA und Kanada richteten ihn in den ersten sechs Wochen ein, sagte das Management im Anruf zum dritten Quartal. Aber die meisten von ihnen zahlen nichts. Metas KI-Chef Alexandr Wang sagte der Nikkei, das Unternehmen plane keine Werbung innerhalb von Muse, und das Management hat noch keine Umsatzzahl dafür genannt.
In der Zwischenzeit gibt Meta mehr aus, als es einnimmt. Ackman sagte, die großen Ausgeber „müssen kein finanzielles Risiko für sich selbst schaffen, um das Geld auszugeben“. Aber zum 30. September hatte Meta mehr Schulden als liquide Mittel: 83,7 Milliarden US-Dollar Schulden gegenüber 82,45 Milliarden US-Dollar Bargeld und marktfähigen Wertpapieren. Der Konsens sieht seinen freien Cashflow in den Jahren 2026, 2027 und 2028 als negativ an. S&P Global Ratings senkte seine Einschätzung für Meta am 30. Oktober auf negativ, und nach eigenen Maßstäben sieht es ein Cash-Defizit, das mehr als doppelt so groß ist wie das, was die Wall Street sieht.
Der Rabatt ist immer noch da
Meta notiert mit dem 18-fachen des erwarteten Gewinns, unter seinem Fünfjahresdurchschnitt von 21x:
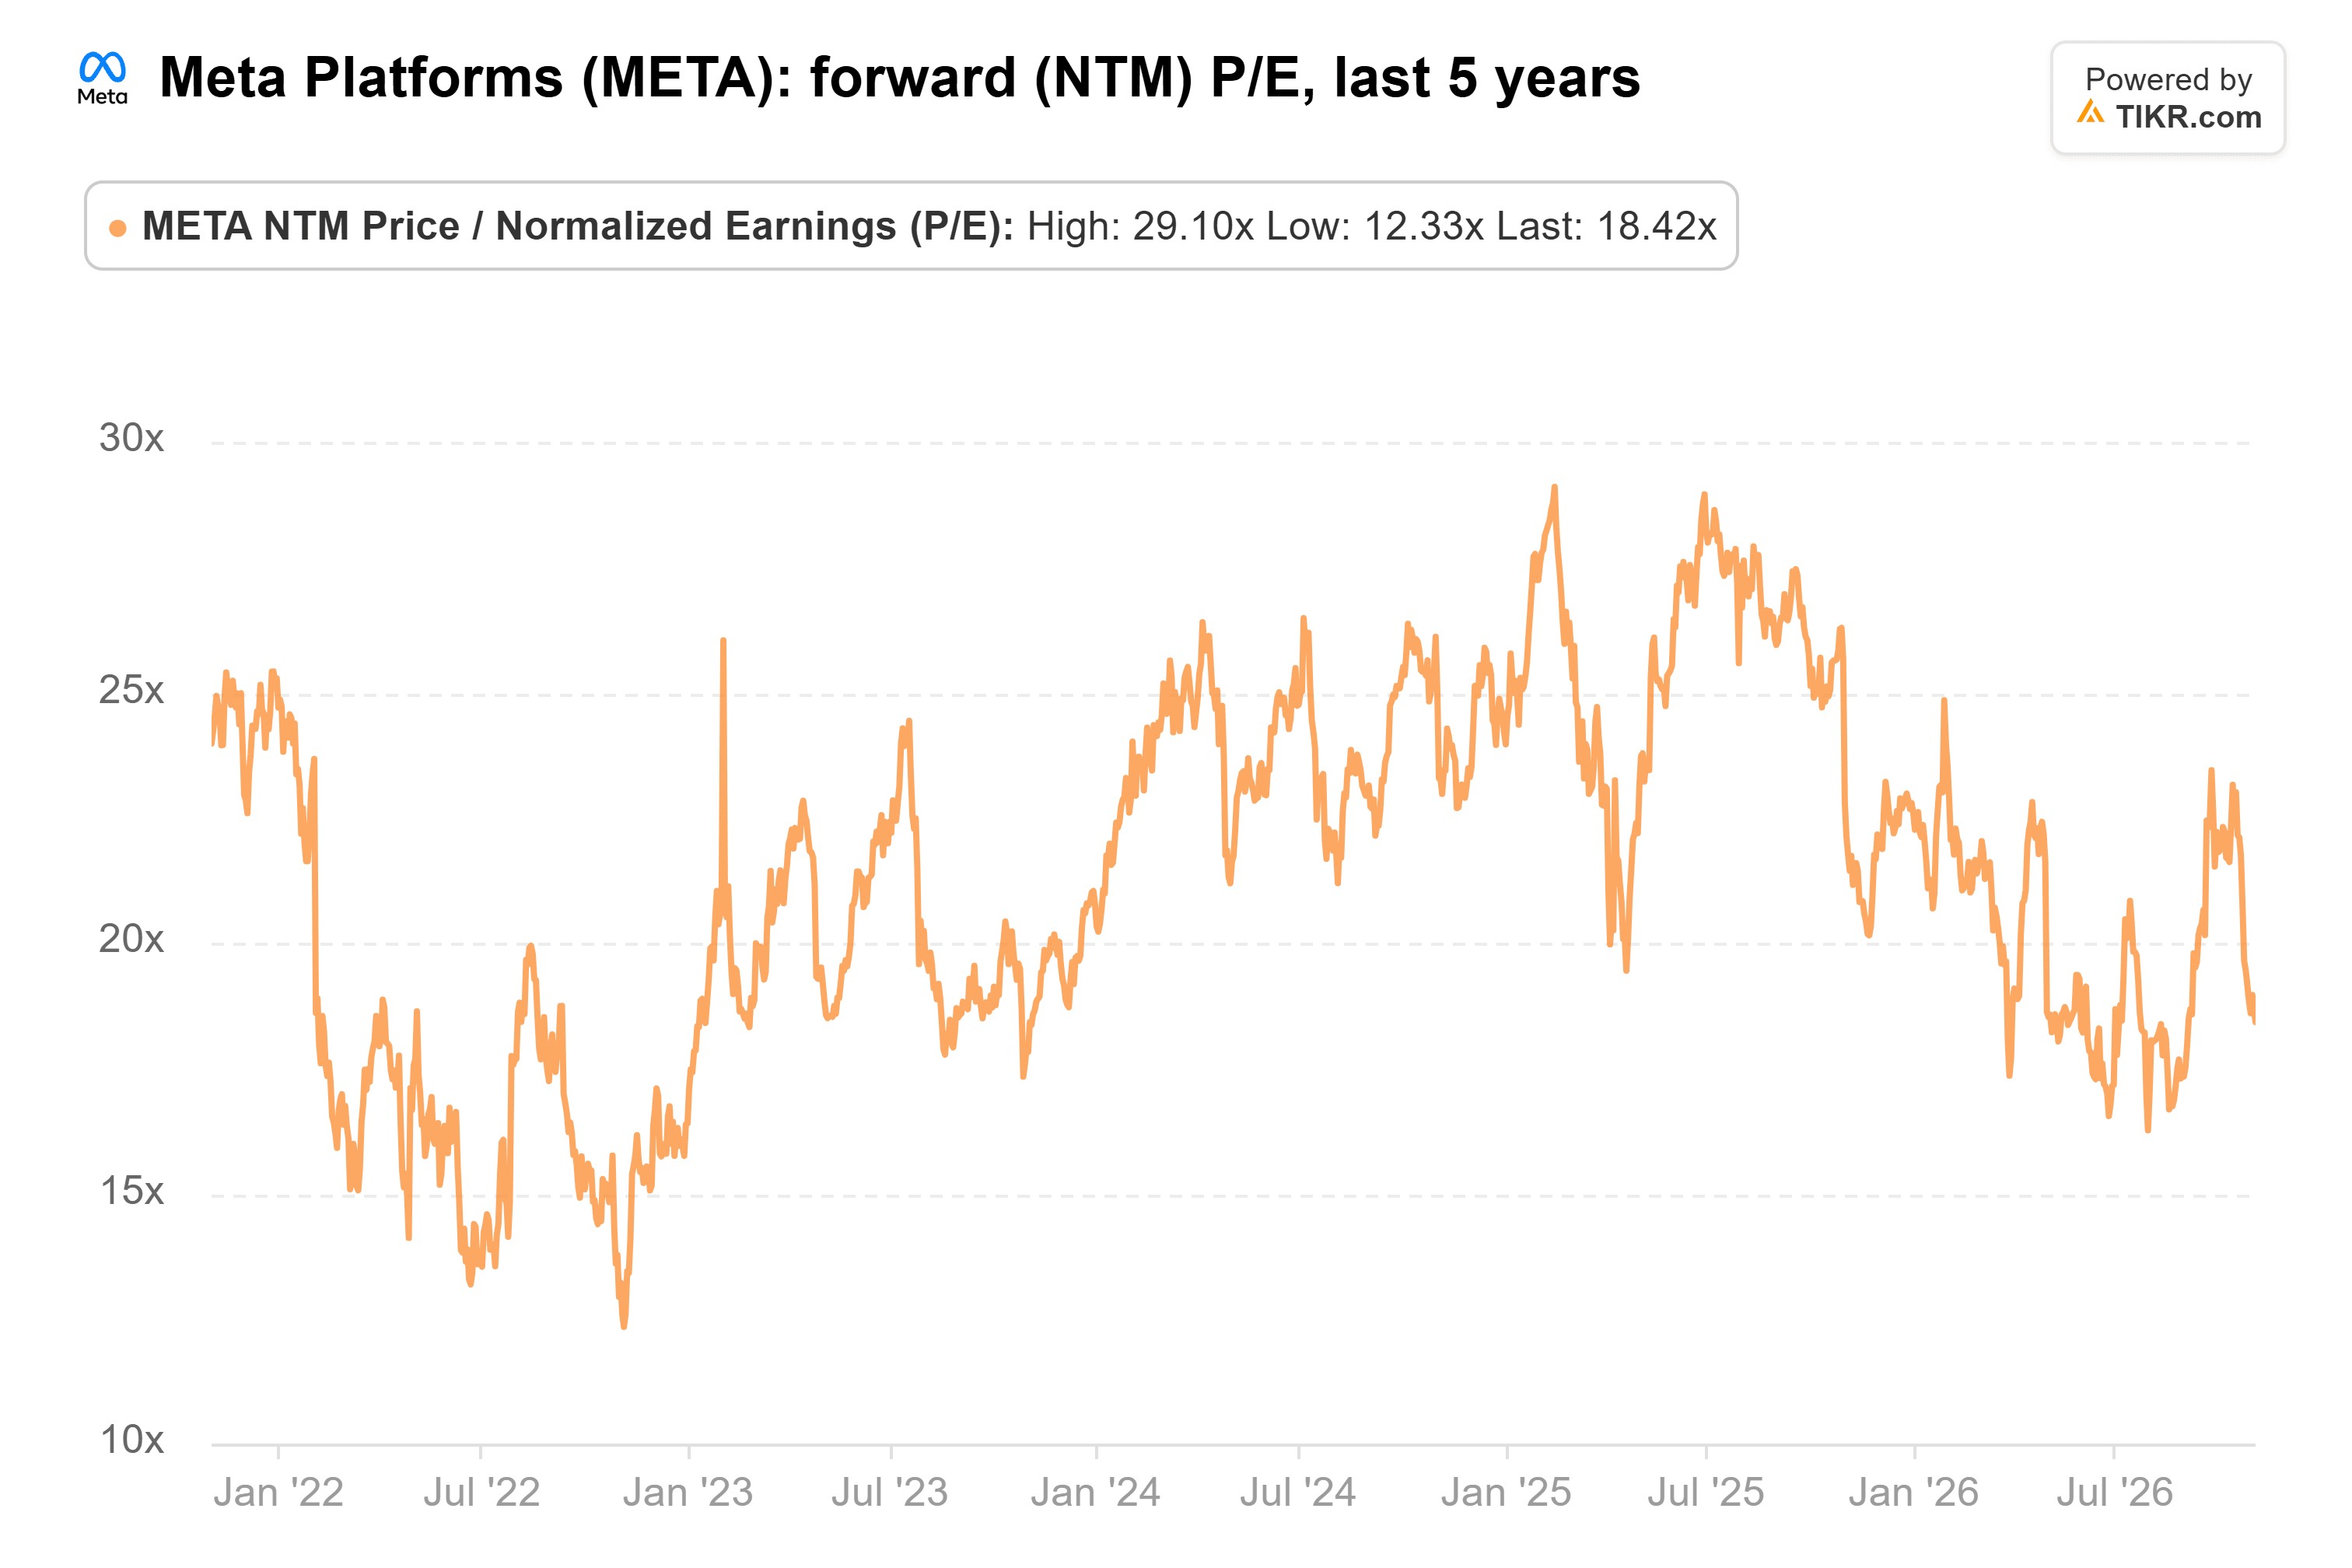
Das ist ein moderater Preis für Gewinne, von denen Analysten erwarten, dass sie 2027 um 15 % und 2028 um 16 % wachsen.
So wie ich es sehe, zahlt man zu diesem Preis für Metas Werbegeschäft und bekommt Muse gratis dazu. Wenn Muse so Anklang findet, wie die ersten sechs Wochen vermuten lassen, wird der heutige Preis wie ein Schnäppchen aussehen.
Natürlich muss Meta den Ausbau bis dahin weiter finanzieren. Der erste echte Test ist Metas Quartalsanruf im vierten Quartal Ende Januar, wenn das Management seinen Investitionsplan für 2027 vorlegt und vielleicht eine erste Umsatzzahl für Muse nennt.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!