Die wichtigsten Punkte
- Apple ist nach dem KI-Abverkauf am Donnerstag, der Nvidias Aktie um 9% belastete, etwa 615 Milliarden Dollar mehr wert als Nvidia.
- Der Wedbush Securities-Analyst Dan Ives geht davon aus, dass in den kommenden Jahren etwa 15% von Apples Service-Umsatz aus KI stammen werden, und bewertet dies mit 75 Dollar pro Aktie.
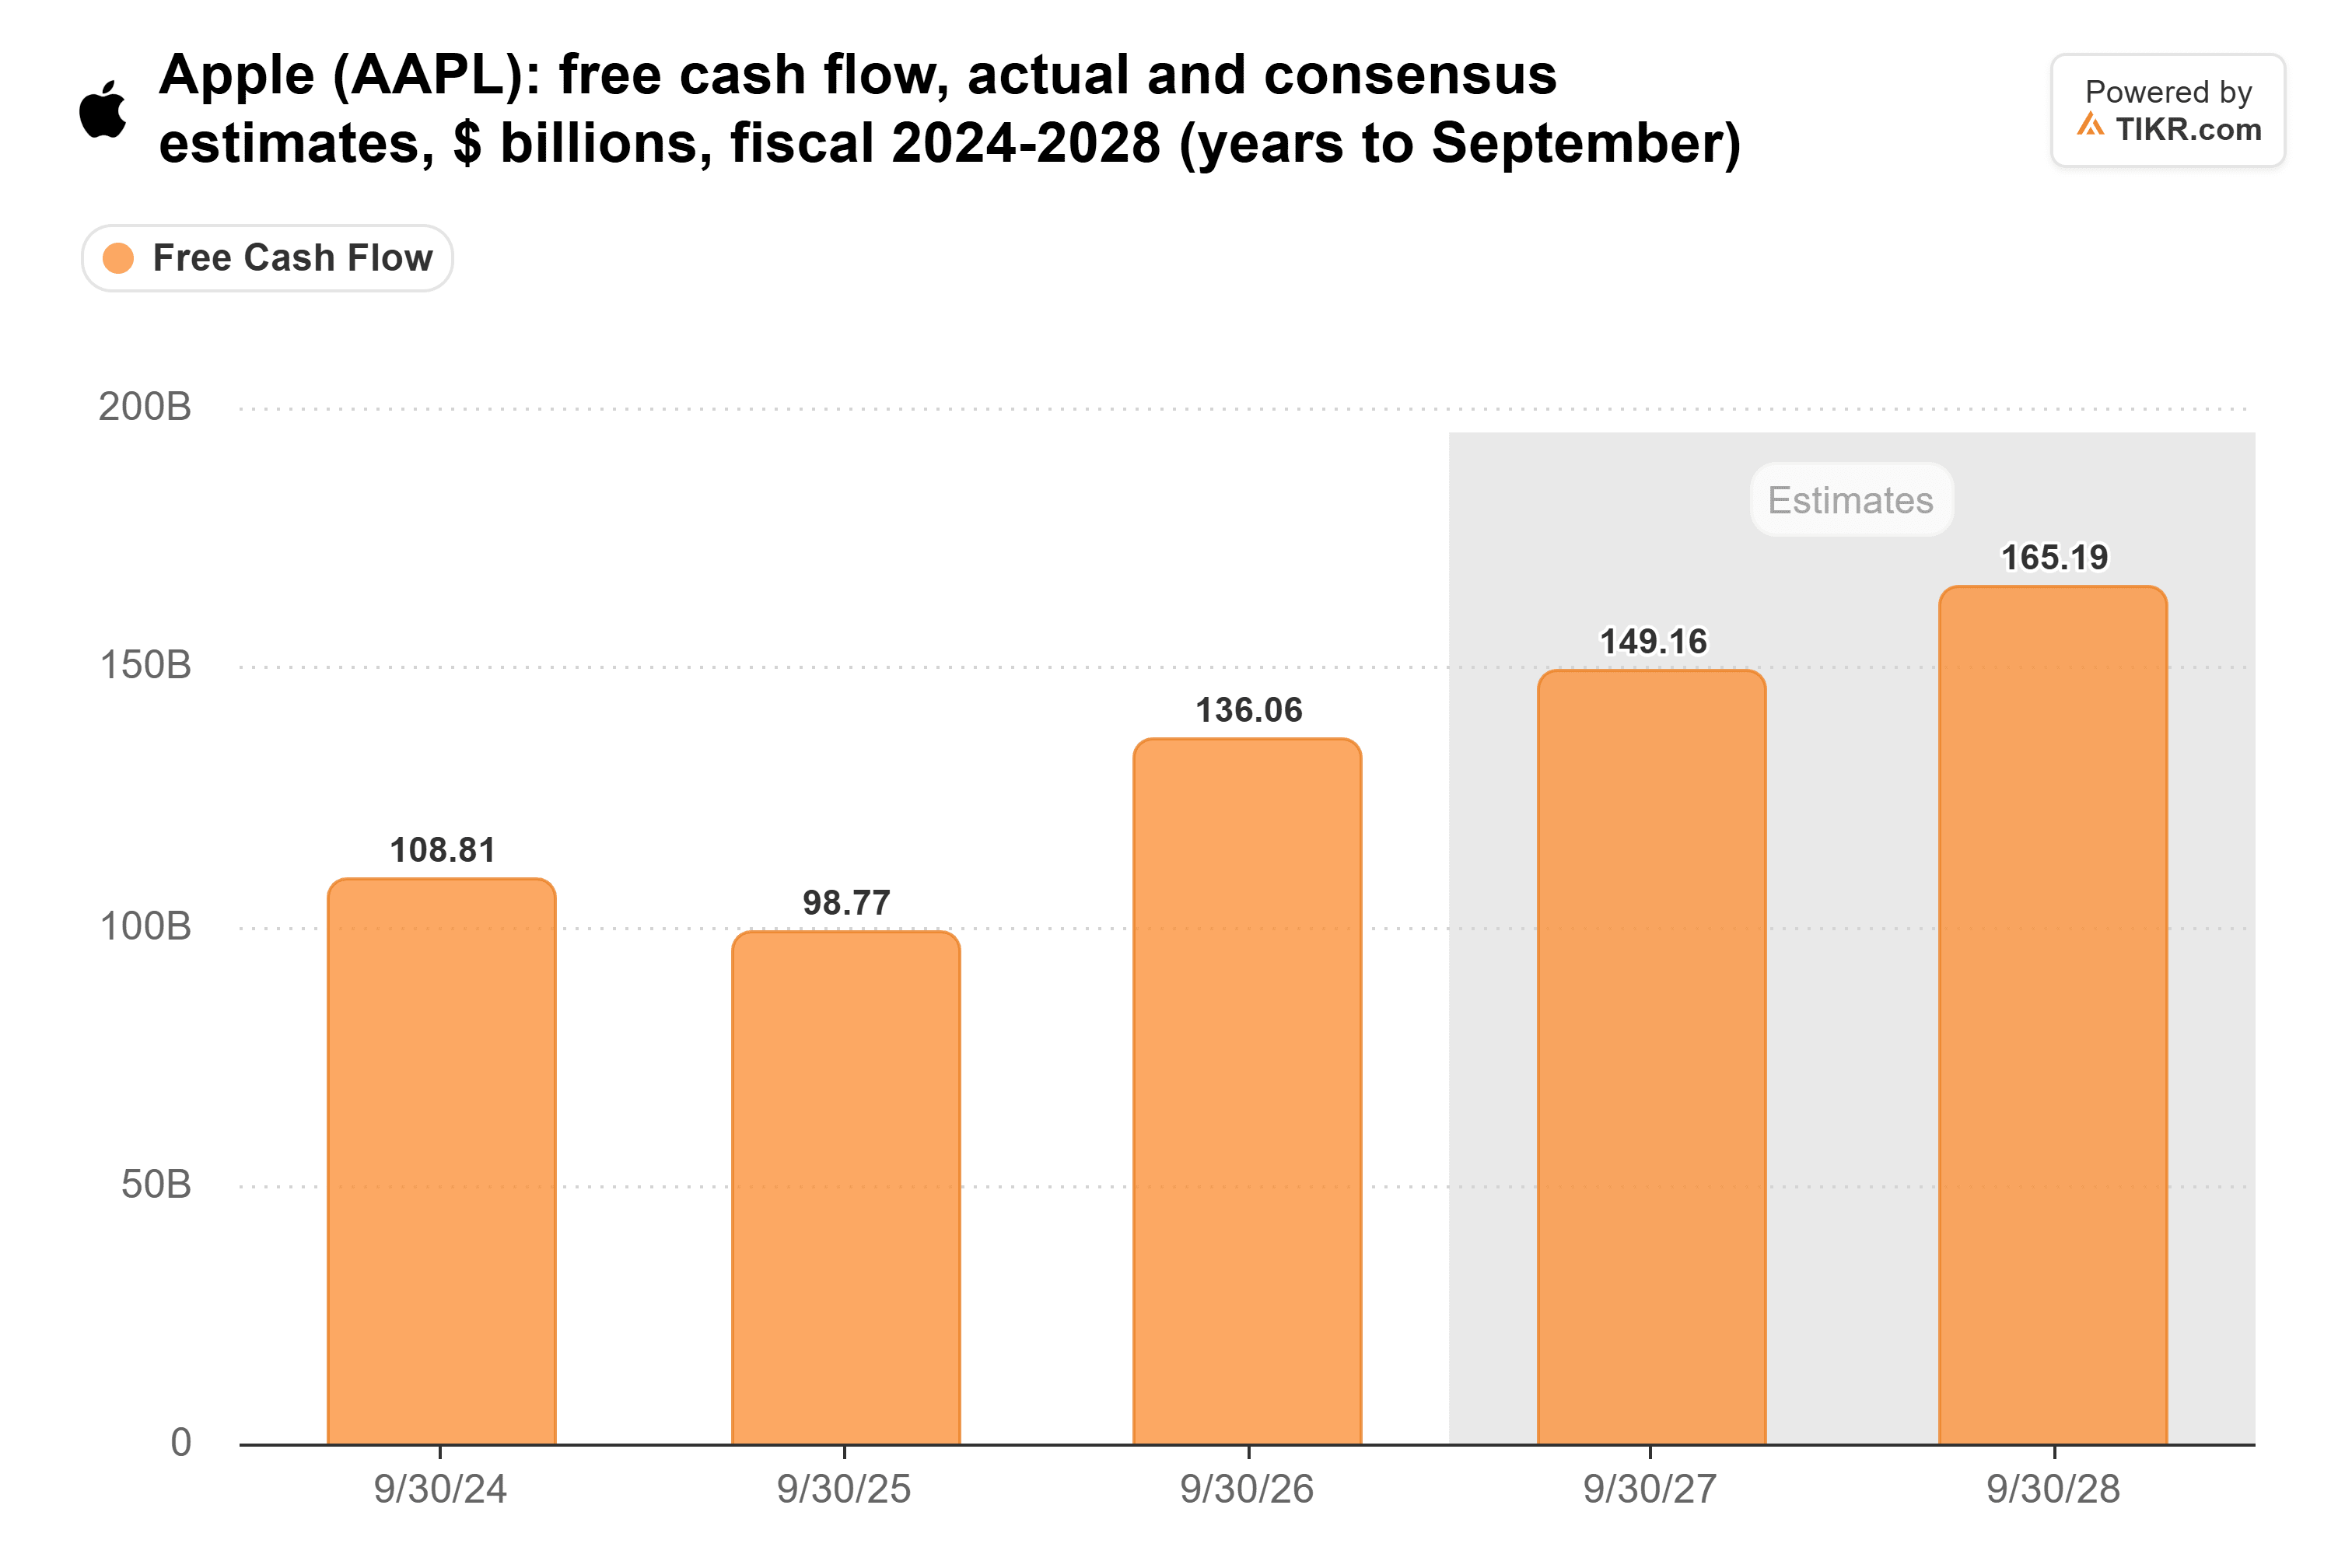
- Apple erwirtschaftete im Geschäftsjahr 2026 einen freien Cashflow von 136 Milliarden Dollar, während die Investitionsausgaben gesenkt wurden; Analysten erwarten für das Geschäftsjahr 2027 149 Milliarden Dollar.
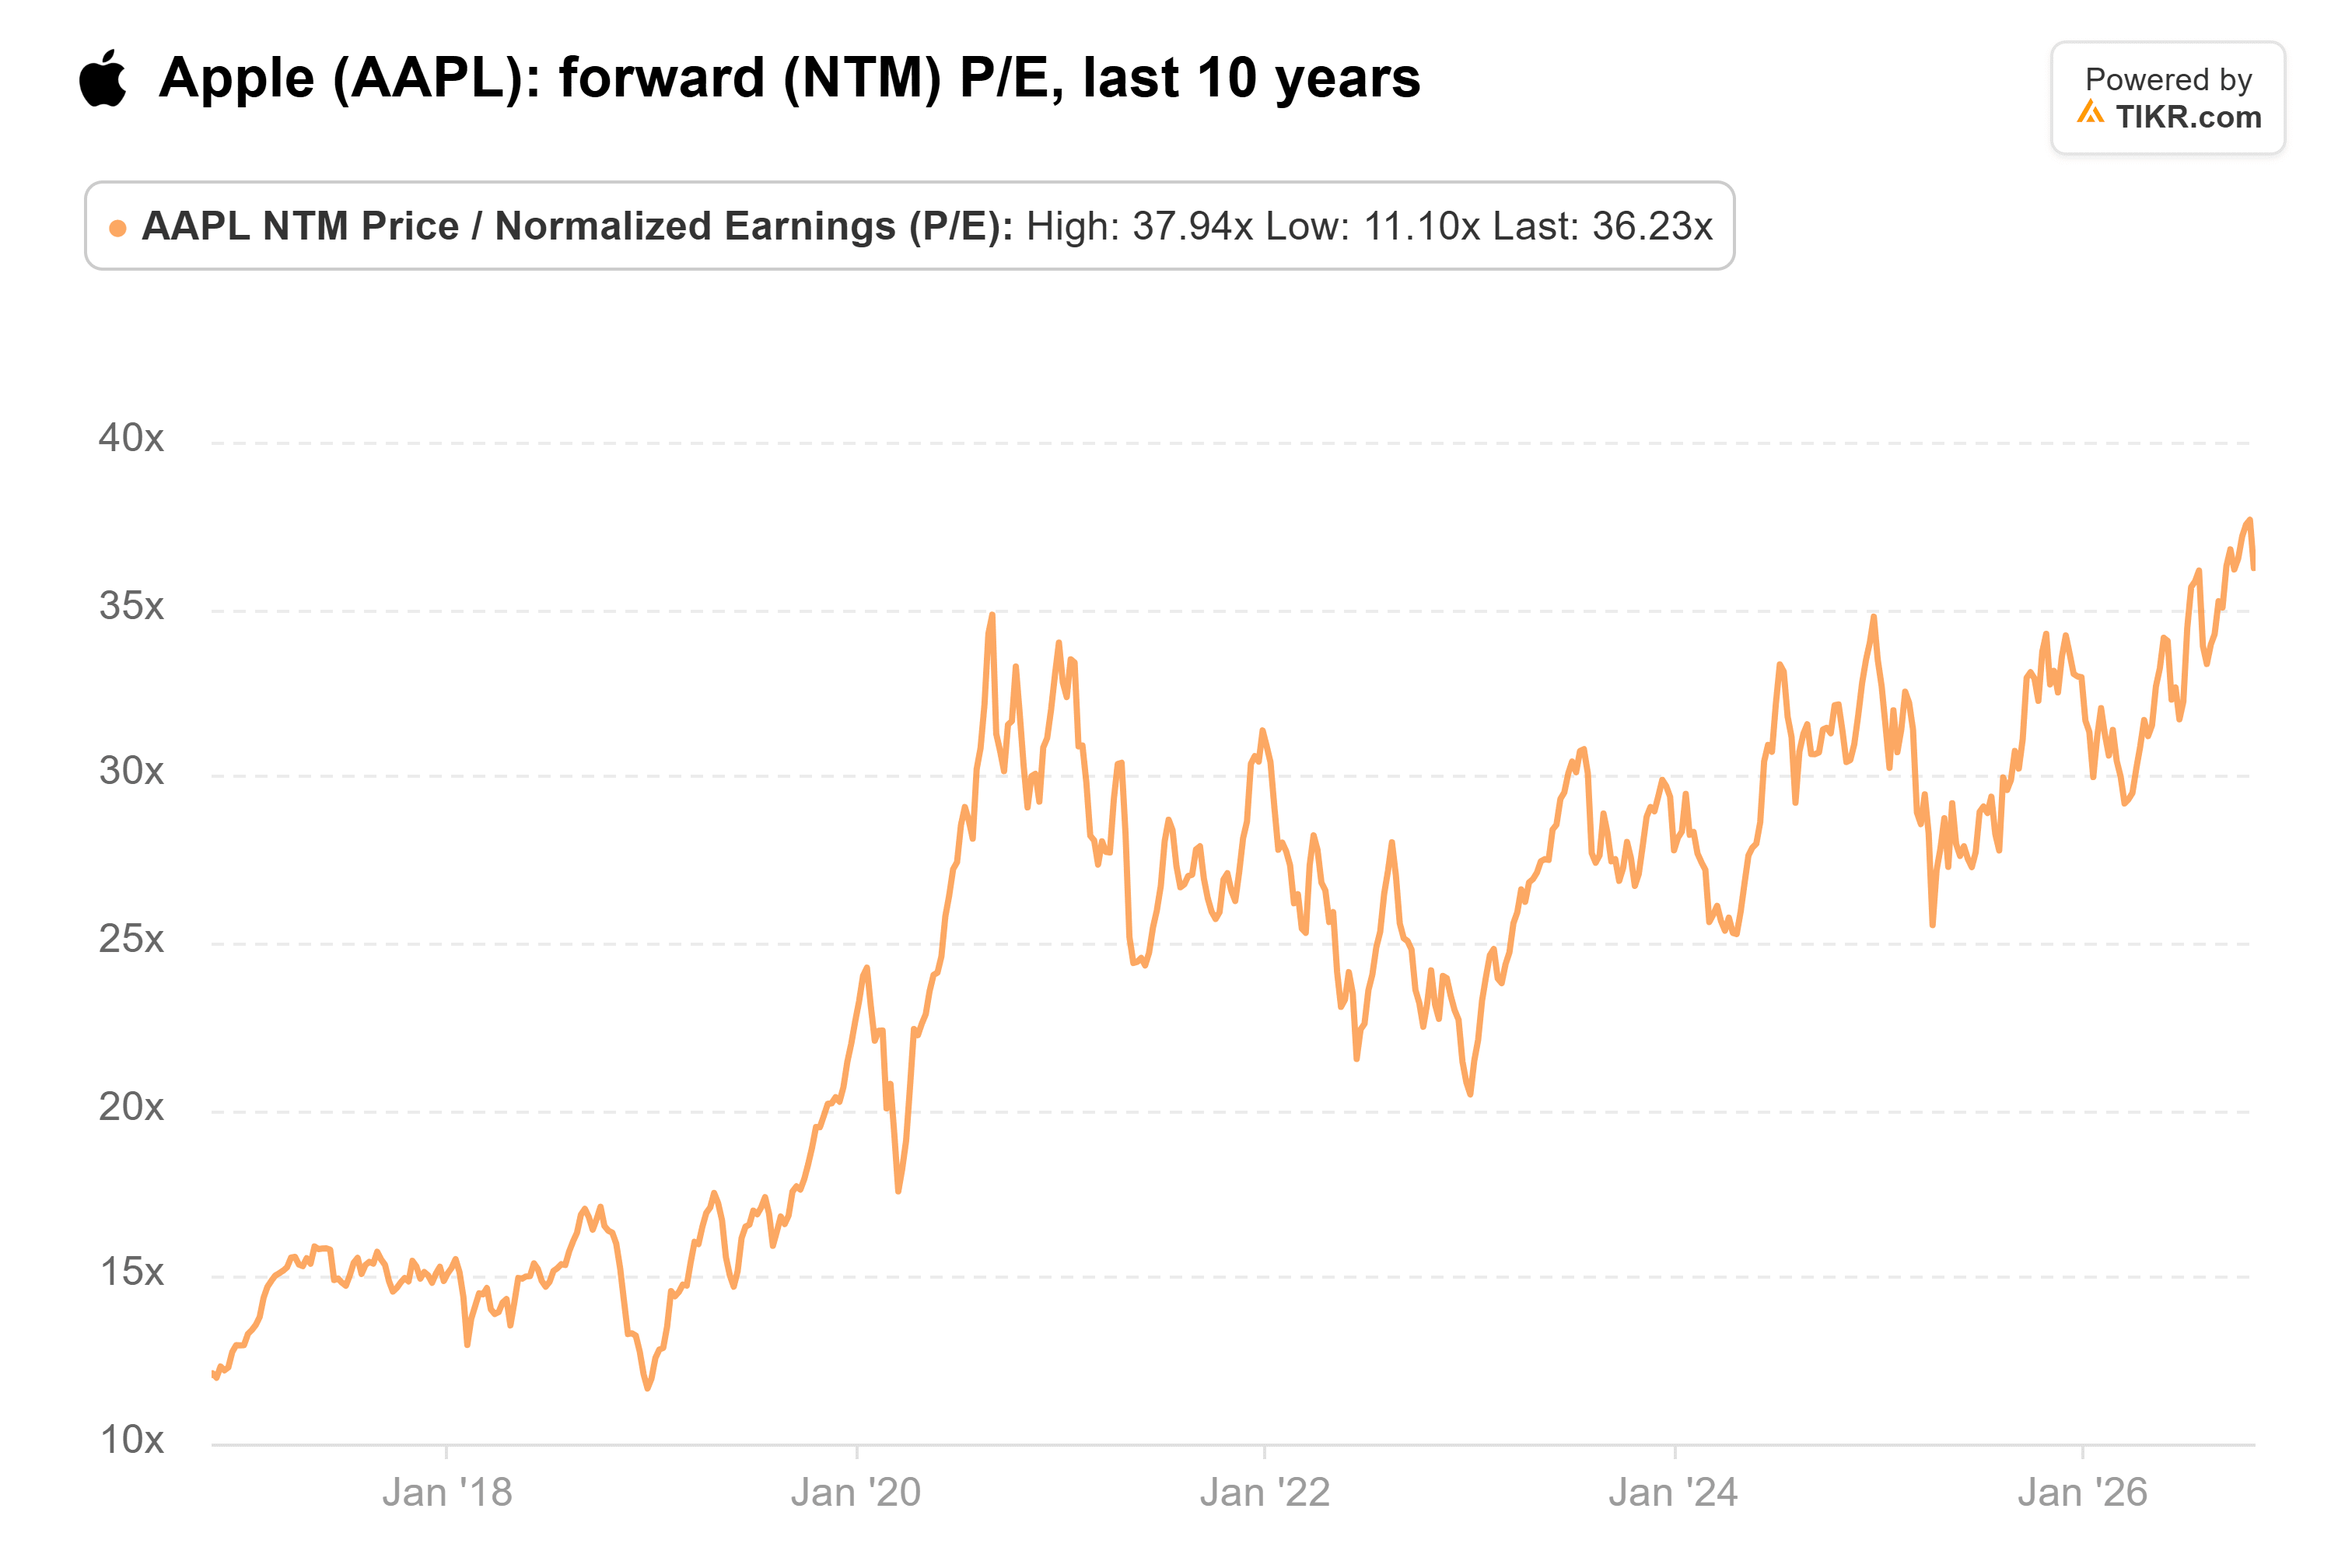
- Apple notiert derzeit mit einem KGV von 36 auf Basis der Schätzungen für die nächsten zwölf Monate, verglichen mit einem 10-Jahres-Durchschnitt von 24, sodass die Aktie bereits einen Großteil dieses KI-Upsides widerspiegelt.
Apple (AAPL) schloss am Donnerstag mit einer Marktkapitalisierung von 5,00 Billionen Dollar. Das sind etwa 615 Milliarden Dollar mehr als Nvidia (NVDA), dessen Aktie um 9% fiel, da Befürchtungen aufkamen, ein demokratisch kontrollierter Kongress könnte den Ausbau von KI-Rechenzentren verlangsamen.
Zwei Tage zuvor hatte Bloomberg Talks den Wedbush Securities-Analysten Dan Ives gebeten, Apples KI-Strategie nach der Telefonkonferenz am Montag zusammenzufassen.
Er bezeichnete sie als "genial". Apple habe einen Weg gefunden, "im Grunde sehr wenig für KI auszugeben", sagte er, und seine installierte Basis sei weiter gewachsen.
Dann stellte er die größere Behauptung auf: "20% der Welt werden KI über ein Apple-Gerät nutzen."
Das ist in einer Woche wie dieser ein guter Platz.
TIKR verfolgt 43 Analysten zu Apple. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Apple sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Apple an
Apple hat die Kunden bereits
In seiner Telefonkonferenz zum vierten Quartal am Montag sagte Apple, es verfüge über mehr als 2,5 Milliarden aktive Geräte und über 1,5 Milliarden bezahlte Abonnements. (Jedes iPad, jeder Mac und jede Watch ist in dieser Zahl enthalten, daher umfasst sie weniger Menschen als Geräte.) Dennoch befinden sich diese Geräte bereits in den Händen der Menschen, bereit für KI.
Apple zahlt auch nicht die Investitionsrechnung, um sie zu erreichen. Seine Investitionsausgaben (Capex) sanken in den ersten neun Monaten des Geschäftsjahres 2026 um 28% auf 6,8 Milliarden Dollar, während die F&E-Ausgaben um 33% auf 34,0 Milliarden Dollar stiegen.
Das ist die andere Seite von Nvidias Geschäft. Rechenzentrumsverkäufe machten im zweiten Quartal des Geschäftsjahres 89,0 Milliarden Dollar von Nvidias 96,2 Milliarden Dollar Umsatz aus. Dieses Geld stammt von den Unternehmen, die KI-Kapazitäten aufbauen, daher trifft ein verlangsamter Ausbau zuerst Nvidias Umsätze.
Ives erwartet, dass Entwickler KI-Funktionen und -Apps auf Apples Plattformen aufbauen werden, wobei Apple das Geld einstreicht. Auf die Frage, ob sich dies im Service-Umsatz zeigen würde, sagte er:
"Ich denke, dass in den kommenden Jahren etwa 15% der Service-Umsätze auf KI entfallen werden, was unserer Ansicht nach einem Zuwachs von 75 Dollar pro Aktie allein aus KI-Perspektive entspricht."
Zum Vergleich: Apple schloss am Donnerstag bei 344,17 Dollar.
Der Cashflow fließt weiter
Robert Schiffman, ein Senior Credit Analyst bei Bloomberg Intelligence, diskutierte am Donnerstag in Bloomberg Tech Apples neue Anleiheemission. Er sagte, jeder im Hyperscaler-Bereich "verblutet Cash". Apple nicht: "Wir glauben, dass Apple im Geschäftsjahr 2027 150 Milliarden Dollar freien Cashflow generieren wird."
Die Analysten stimmen ihm zu. Apples freier Cashflow stieg von 98,8 Milliarden Dollar im Geschäftsjahr 2025 auf 136 Milliarden Dollar im Geschäftsjahr 2026, und der Konsens von 16 Analysten liegt für das Geschäftsjahr 2027 bei 149 Milliarden Dollar:
Apple hat sein Ziel der Netto-Cash-Neutralität aufgegeben, daher erwartet Schiffman, dass ein Großteil dieses Geldes in Aktienrückkäufe und möglicherweise in höhere Dividenden fließen wird.
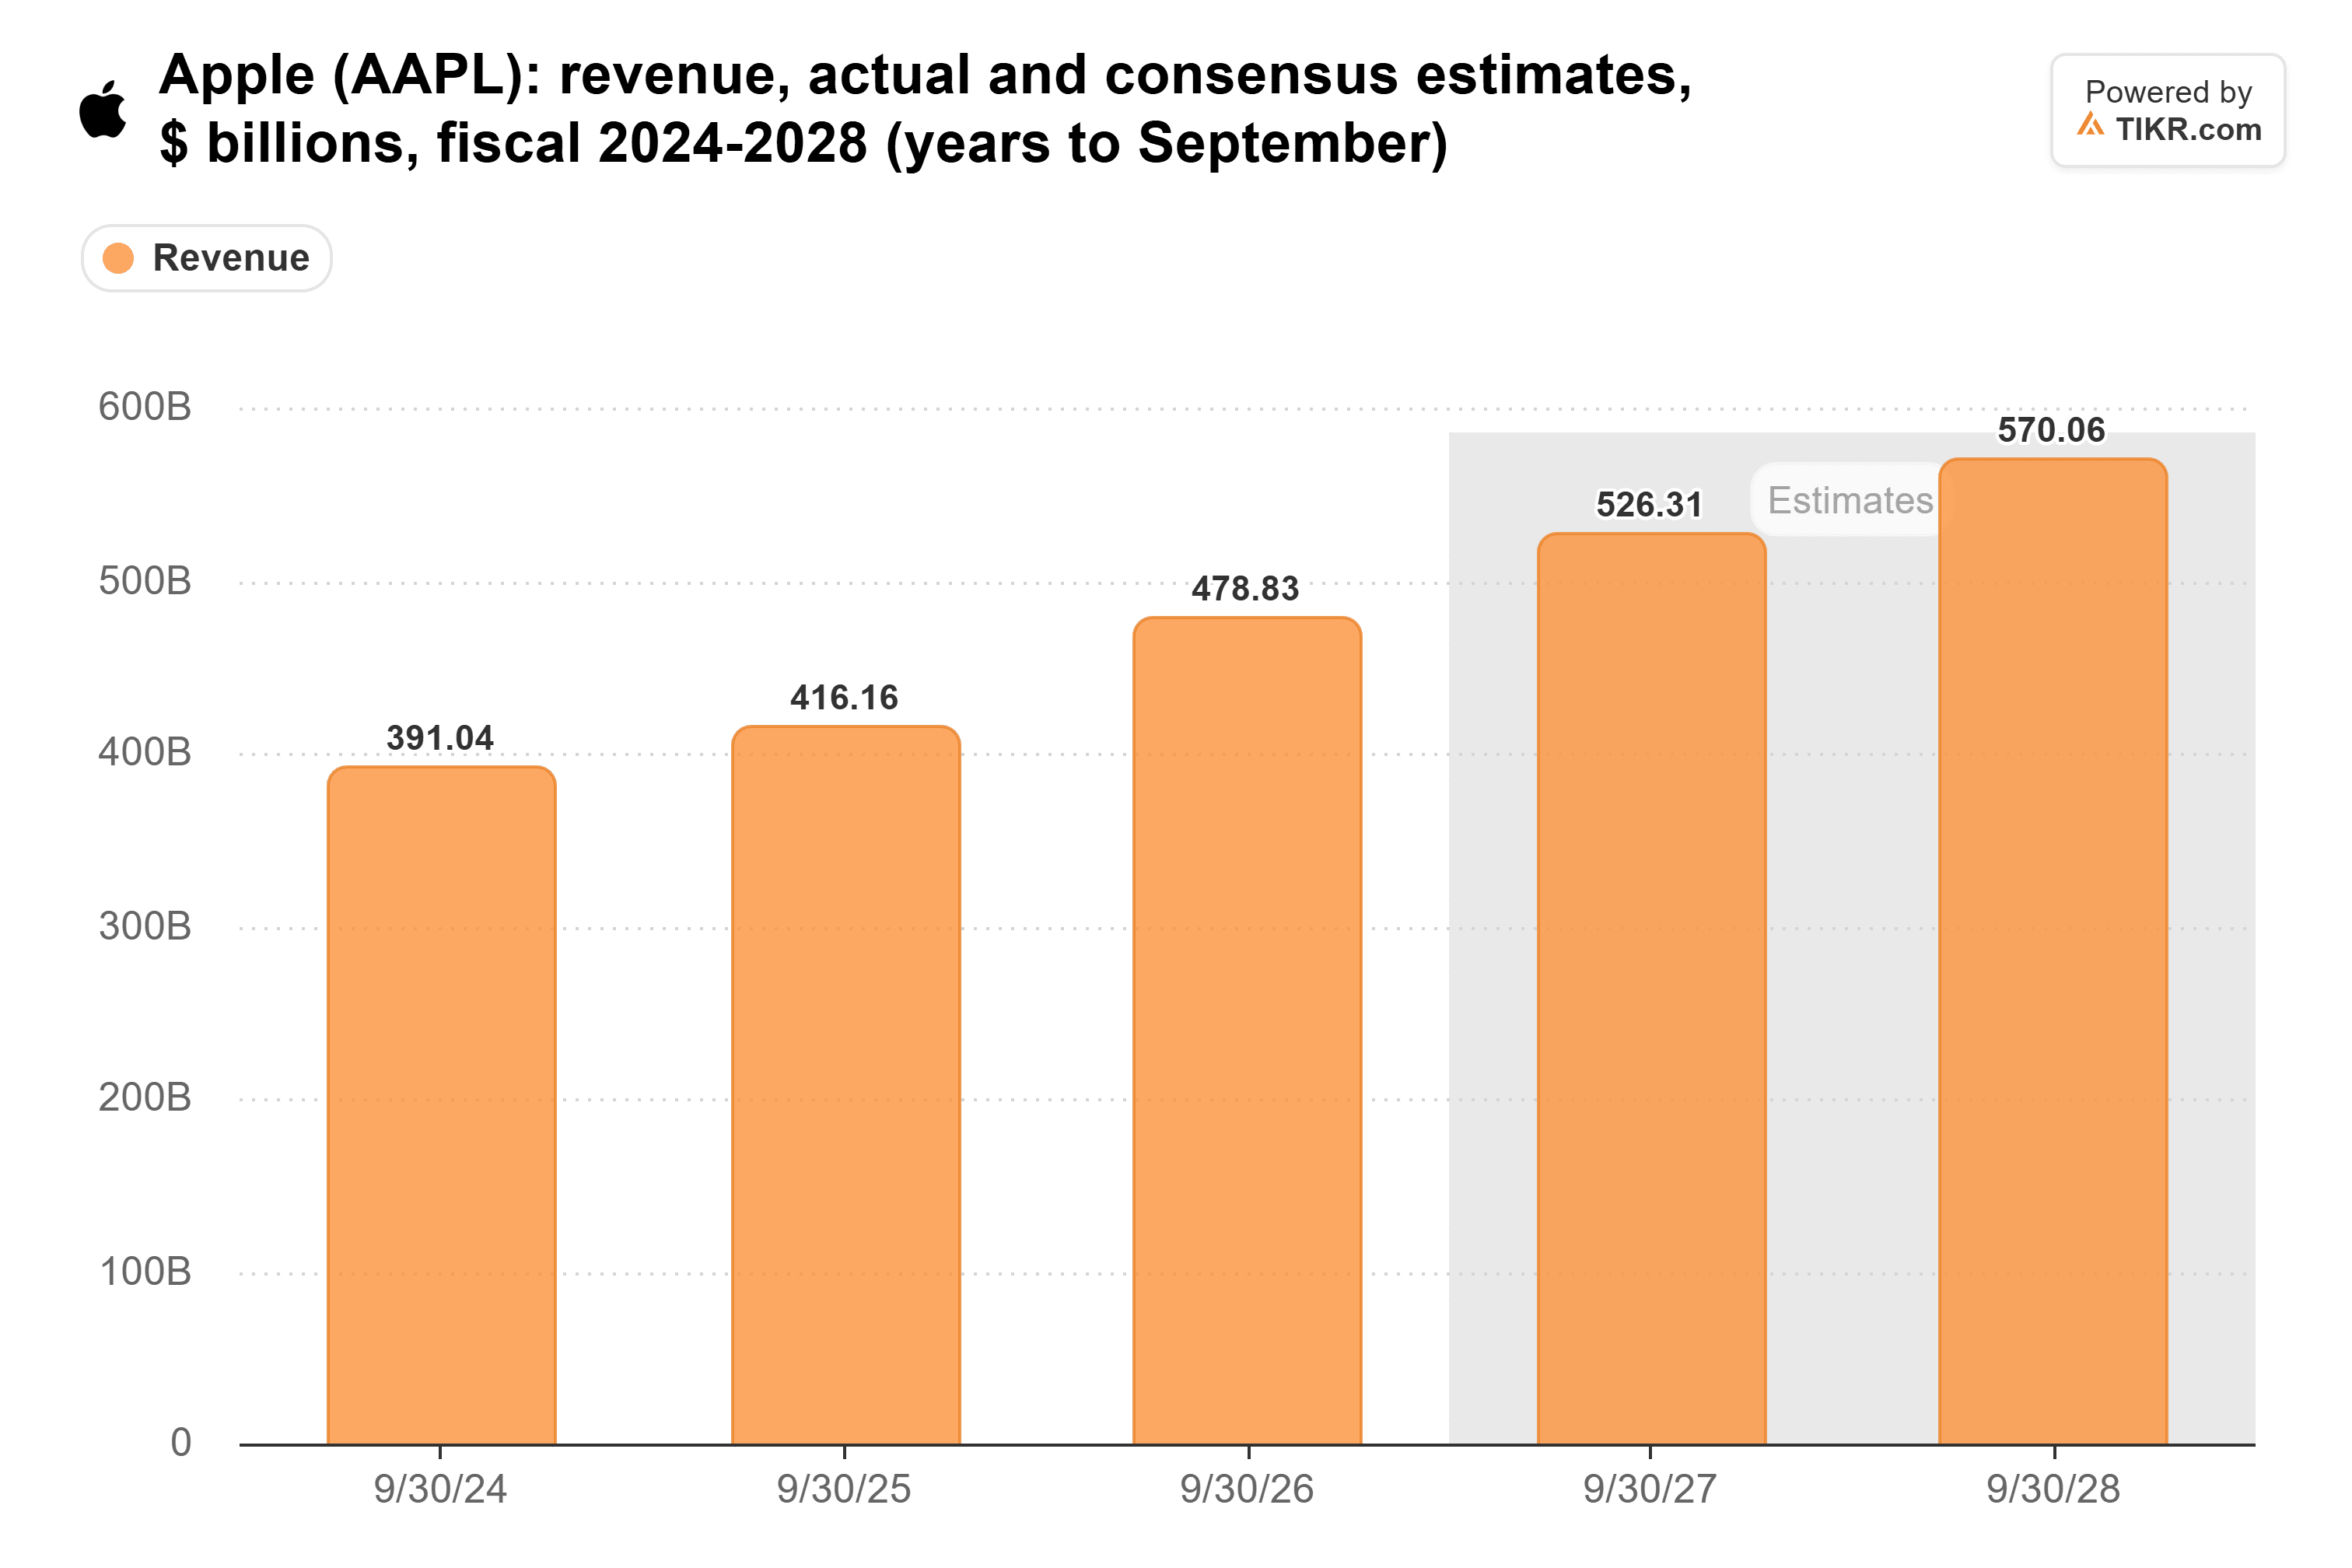
Auch der Umsatz sollte weiter wachsen. CFO Kevan Parekh prognostizierte für das Dezember-Quartal einen Umsatzanstieg von 7% bis 10% und sagte: "Wir erwarten, dass dies das beste Quartal in der Unternehmensgeschichte in Bezug auf den Umsatz sein wird." Analysten erwarten, dass der Umsatz von 479 Milliarden Dollar im Geschäftsjahr 2026 auf 570 Milliarden Dollar im Geschäftsjahr 2028 steigt:
Services muss das Tempo anziehen
Ives' 15% müssen aus einem Service-Geschäft kommen, das sich verlangsamt. Der Service-Umsatz erreichte im September-Quartal einen Rekord von 31,6 Milliarden Dollar, ein Plus von 10%. Aber Apple prognostizierte für das Dezember-Quartal nur noch ein Wachstum von 8% bis 9%, mit Gegenwind "hauptsächlich getrieben durch Lizenzen von Drittanbietern und Devisenkursen".
Lizenzen von Drittanbietern sind der Bereich, in dem die Suchzahlungen von Google anfallen. Bloombergs Mark Gurman hat gesagt, dass KI Suchanfragen von Safari wegzieht, sodass Apples Umsatzanteil von Google "sinken wird".
KI ist auch für Apple nicht kostenlos. Apple prognostizierte für das Dezember-Quartal eine Bruttomarge von 45% bis 46%, nach 47,9% im September-Quartal. Parekh sagte, dies schließe höhere Speicherkosten und "einige Kosten im Zusammenhang mit dem Hochfahren von Siri AI" ein.
Anleger zahlen bereits dafür
Das KGV von Apple auf Basis der Schätzungen für die nächsten zwölf Monate liegt bei 36. Das liegt nahe dem 10-Jahres-Hoch von 38, das Ende Oktober erreicht wurde, und weit über dem 10-Jahres-Durchschnitt von 24:
Ives hat recht mit seiner Einschätzung von Apples Position. Das Unternehmen erreicht Milliarden von Menschen mit KI, ohne wie ein Hyperscaler zu investieren, und der Cashflow zeigt es.
Aber bei einem KGV von 36 glaube ich, dass sein KI-Upside von 75 Dollar bereits im Kurs enthalten ist, und Services, wo sich dieser Upside zeigen soll, wird mit einer Verlangsamung prognostiziert. Ich würde Apple als sicheren Hafen halten, um diesen Abverkauf auszusitzen. Ich würde bei diesem KGV nicht zukaufen, bis Siri AI beginnt, sich in Services auszuzahlen.
Apple verkauft eine intensivere Nutzung von Siri AI über iCloud+-Pläne. Wenn diese Upgrades beginnen, sich auszuwirken, wird es sich zuerst in Services zeigen. Apples nächster Bericht, der Ende Januar fällig ist, wird uns zeigen, ob die Prognose von 8% bis 9% für Dezember der Tiefpunkt war.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!