Die wichtigsten Punkte
- Die Lizenzgebühren von Arm stiegen im zweiten Fiskalquartal um 8 %, da die Speicherkosten die Smartphone-Hersteller trafen, und das Unternehmen erwartet im Dezember-Quartal ein einstelliges Wachstum der Lizenzgebühren im niedrigen Bereich.
- CEO Rene Haas sagte, die Lizenzgebühren aus dem Rechenzentrumsgeschäft hätten sich verdoppelt und sollten noch jahrelang mit dreistelligen Raten weiterwachsen, unterstützt durch Arm-basierte CPUs von NVIDIA und den großen Cloud-Unternehmen.
- Haas sagte, Arms Marktanteil bei Servern der führenden Hyperscaler habe sich mehr als verdreifacht und liege 2025 bei über 50 %, obwohl Telefone mit etwa 43 % der Lizenzeinnahmen im Fiskaljahr 2026 immer noch den größten Lizenzpool für Arm darstellen.
- Das Forward-KGV von Arm lag bereits vor dem Kursrutsch nach den Quartalszahlen unter seinem Dreijahresdurchschnitt, was für ein Unternehmen mit einem so starken zweiten Wachstumsmotor vernünftig erscheint.
Arm Holdings (ARM) hat ein Telefon-Problem:
Die Lizenzgebühren stiegen im September-Quartal nur um 8 %, weniger als die etwa 13 %, die das Management prognostiziert hatte, da die Speicherpreise die Smartphone-Hersteller unter Druck setzten. Und Arm erwartet, dass das Wachstum der Lizenzgebühren im Dezember-Quartal auf einstellige Werte im niedrigen Bereich zurückgeht.
Doch im Telefonat zum zweiten Fiskalquartal von Arm verwies CEO Rene Haas auf den Teil des Geschäfts, der schnell wächst. Die Lizenzgebühren aus dem Rechenzentrumsgeschäft verdoppelten sich im Jahresvergleich, und ein großer Teil dieses Wachstums läuft über NVIDIA (NVDA).
Haas sagte, Arm habe "ein hohes Maß an Zuversicht, dass die Lizenzgebühren aus Rechenzentren in den nächsten Jahren dreistellig wachsen werden."
Das ist ein zweiter Wachstumsmotor, und ein schneller.
TIKR verfolgt 43 Analysten zu Arm Holdings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Arm Holdings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Arm Holdings an
Arm stieg von 15 % auf mehr als die Hälfte
Haas untermauerte die Aussage mit Marktanteilszahlen. Arms Anteil an Servern bei den führenden Hyperscalern habe sich mehr als verdreifacht, von 15 % im Kalenderjahr 2024 auf mehr als 50 % im Kalenderjahr 2025, sagte er. Er erwartet, dass er bis Ende dieses Jahres über 60 % steigt, da Amazons Graviton, Googles Axion, Microsofts Cobalt und NVIDIAs Plattformen anlaufen.
Er verwies auch auf einen Wandel innerhalb von KI-Servern. Die CPU, die mit den Beschleunigern verbunden ist (der "Head Node"), wechselt von x86-Chips zu Arm. NVIDIAs Vera-Rubin-Plattform nutzt ihre Arm-basierte Vera-CPU, und Google hat angekündigt, dass die CPU, die mit seiner TPU der achten Generation verbunden ist, von x86 auf Axion umgestellt wird.
Das macht NVIDIAs KI-Ausbau zu einem Lizenzstrom für Arm. Arm sagt, Vera sei jetzt bei OpenAI in Produktion, und Oracles Cloud biete bereits Vera-CPUs an. NVIDIA berichtet später in diesem Monat, und ich werde darauf achten, was es über die Geschwindigkeit des Anlaufs von Vera sagt.
Telefone sind immer noch der größere Pool
Die Stagnation ist immer noch wichtig, weil Telefone das größte Lizenzgeschäft von Arm sind. Smartphone-Anwendungsprozessoren erwirtschafteten etwa 43 % der Lizenzeinnahmen im Fiskaljahr 2026 (das Jahr bis März 2026), heißt es im Jahresbericht von Arm. Cloud und Netzwerke machten am Ende des Fiskaljahres 2025 nur etwa 10 % der Lizenzgebühren aus, sagte CFO Jason Child damals.
Aber die Lizenzgebühren aus Rechenzentren haben sich seitdem in jedem Quartal im Jahresvergleich mehr als verdoppelt. Wenn Haas mit dem dreistelligen Wachstum recht hat, holt ein solcher Anteil innerhalb weniger Jahre zu den Telefonen auf.
Zudem: Arm hat jetzt seinen eigenen Chip. Als es den Arm-AGI-CPU im März vorstellte, sprach es von einer Nachfragesichtbarkeit von 1 Milliarde US-Dollar. Haas sagte, diese habe sich in etwa verdoppelt, auf etwa 2 Milliarden US-Dollar Umsatz über die Fiskaljahre 2027 und 2028, mit Kaufaufträgen von mehreren Kunden, die bis ins Kalenderjahr 2027 laufen, und ersten Auslieferungen planmäßig für das Quartal im März 2027.
Die Analysten erwarten bereits viel
Vor der Veröffentlichung der Zahlen erwarteten Analysten, dass der Umsatz von Arm von 4,92 Milliarden US-Dollar im Fiskaljahr 2026 auf 8,27 Milliarden US-Dollar im Fiskaljahr 2028 (das Jahr bis März 2028) steigen würde:
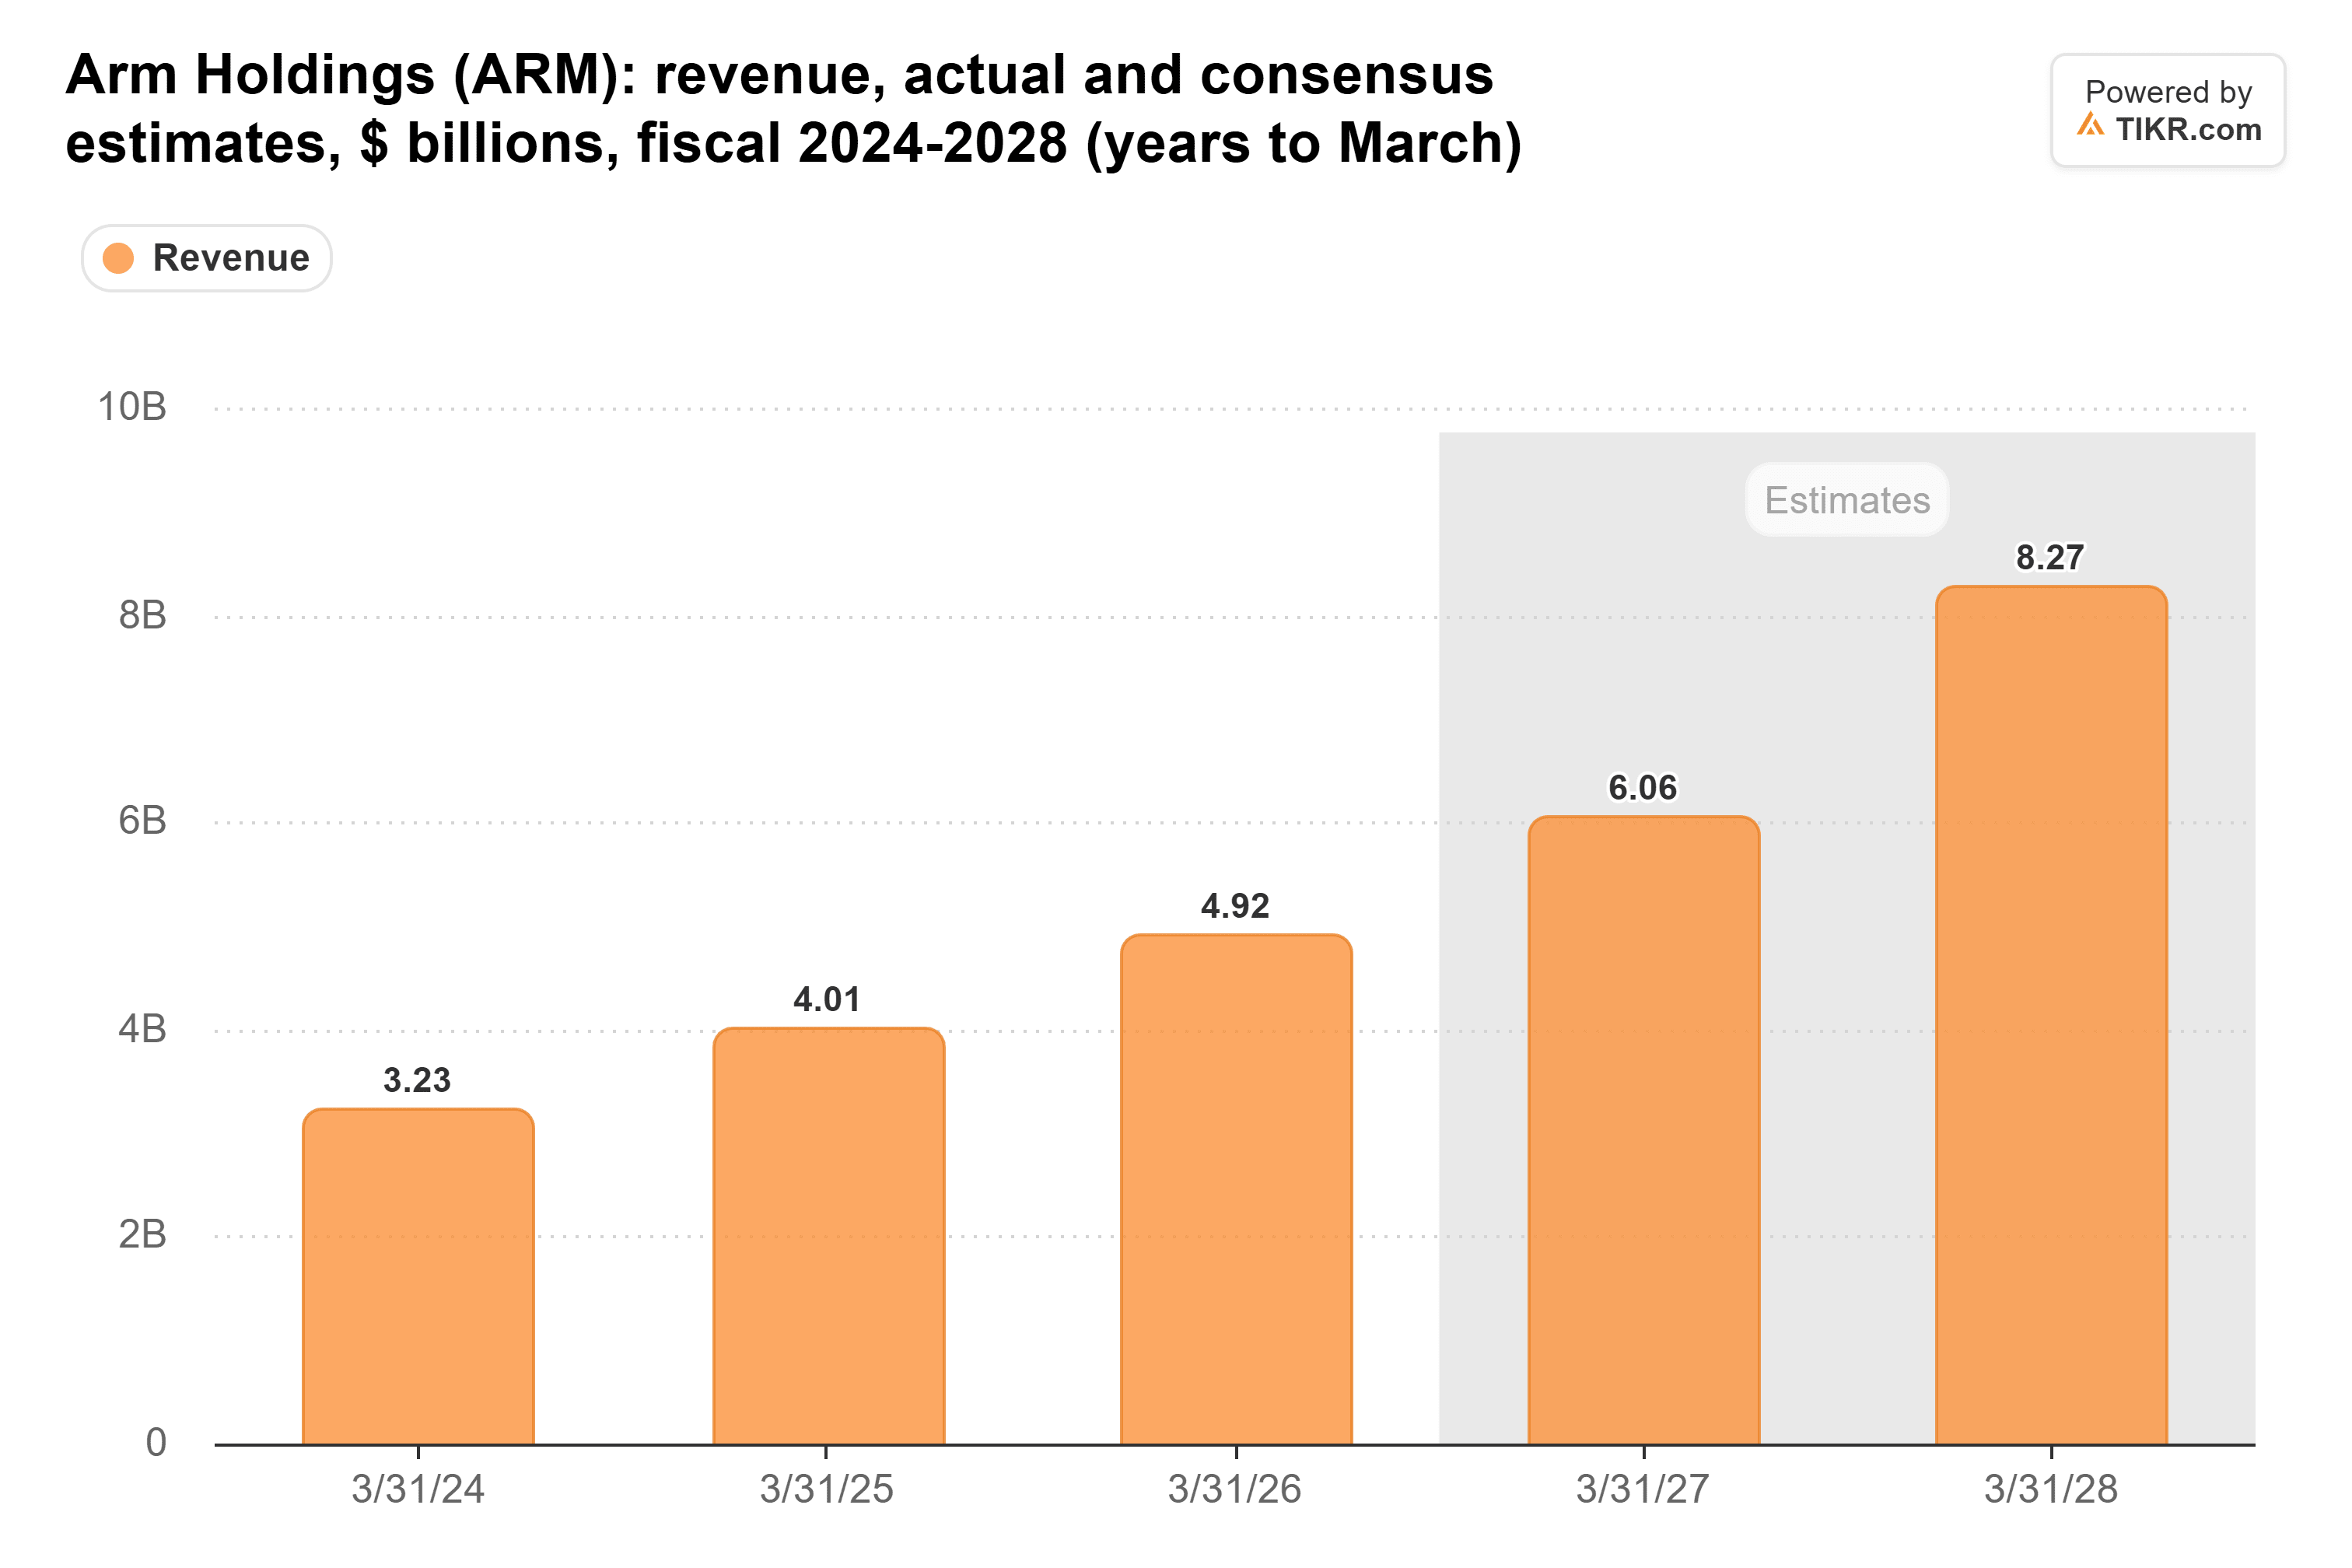
Ein Teil dieses Sprungs ist der neue Chip. Und da Arm den Umsatz für das Dezember-Quartal auf 1,54 Milliarden US-Dollar prognostiziert, etwa das, was die Analysten mit 1,53 Milliarden US-Dollar erwartet hatten, sehe ich in diesem Bericht nichts, was diese Schätzungen nach unten korrigieren sollte.
Die Bewertung ist ebenfalls gesunken. Selbst vor dem Kursrutsch nach den Quartalszahlen notierte Arm mit einem 82-fachen Forward-KGV. Das liegt etwas unter seinem Dreijahresdurchschnitt von 85 und weit unter den 202, die es im Juni erreicht hatte:
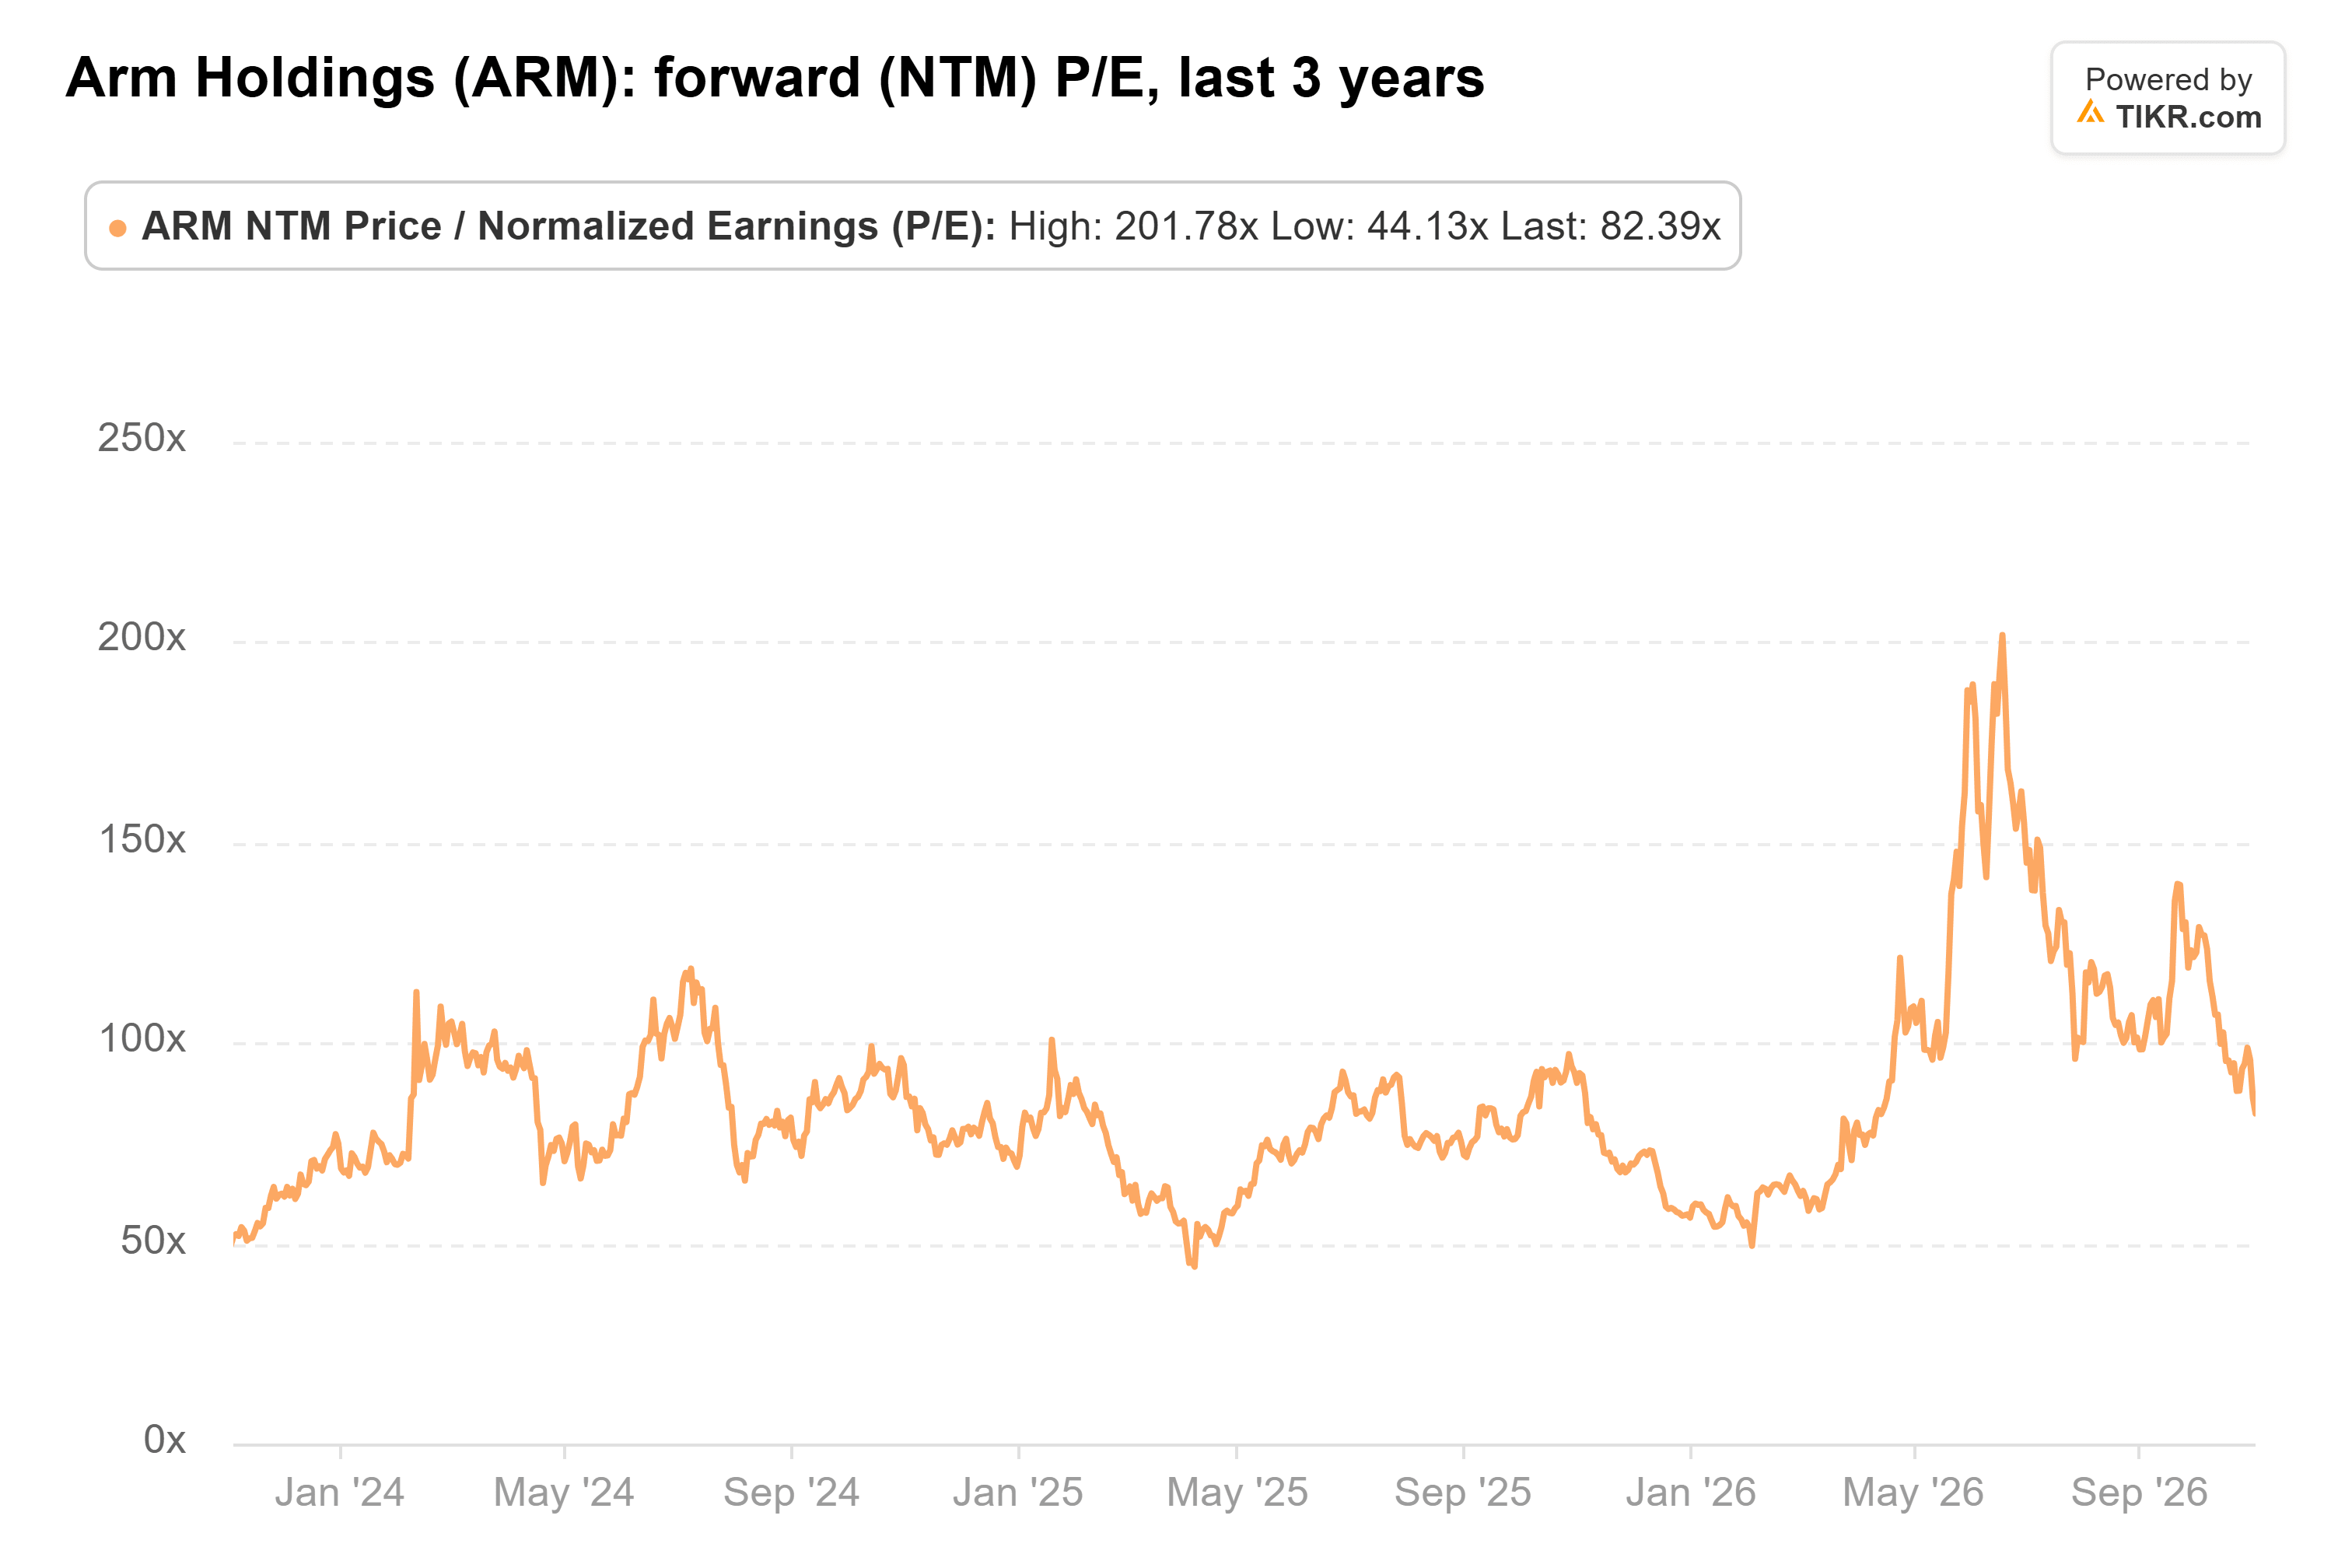
Zum aktuellen Kurs ist es noch niedriger. Es ist immer noch ein hohes Kurs-Gewinn-Verhältnis, und eine anhaltende Telefonflaute würde weniger Spielraum für Fehler lassen.
Das Rechenzentrum ist die Geschichte
So wie ich es sehe, bewertet der Markt Arm derzeit anhand seines schwächsten Geschäfts. Bei Lizenzgebühren aus Rechenzentren und einem brandneuen Chipgeschäft, die beide schnell wachsen, und einem KGV unter seinem eigenen Dreijahresdurchschnitt, sieht das für mich wie eine Kaufgelegenheit aus.
Natürlich könnten die Speicherpreise die Telefone länger als erwartet unter Druck setzen. Arm wird Anfang Februar erneut berichten, wobei das Management eine feste Prognose für seine Chipsverkäufe im Fiskaljahr 2028 versprochen hat.
Was ist die Aktie von Arm Holdings also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arm Holdings wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Arm Holdings kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!