Wichtige Erkenntnisse
- Die Aktie von Accenture (ACN) ist im letzten Monat um 31 % gestiegen, und Wells Fargo und UBS haben ihre Kursziele auf 252 $ bzw. 300 $ angehoben.
- Analysten erwarten für das Geschäftsjahr 2027 14,66 $ je Aktie, genau in der Mitte der Prognose, die Accenture am 1. Oktober abgegeben hat. Die höheren Kursziele basieren daher größtenteils auf einem höheren KGV.
- Selbst nach dem Rally notiert Accenture mit dem 18-fachen der zukünftigen Gewinne, deutlich unter seinem Fünfjahresdurchschnitt von 24x, und sein freier Cashflow stieg im Geschäftsjahr 2026 auf 11,6 Mrd. $.
- Das höhere KGV scheint gerechtfertigt, aber damit die Aktie weiter steigen kann, müssen wahrscheinlich die Schätzungen nach oben angepasst werden. Der erste Test ist der Q1-Bericht.
Die Accenture-Aktie ist im letzten Monat um 31 % gestiegen, und die Wall Street ist ihr hinterhergelaufen. Am 26. Oktober erhöhte Wells Fargo sein Kursziel von 210 $ auf 252 $, und UBS erhöhte sein eigenes von 278 $ auf 300 $.
Baird stufte die Aktie jedoch am 21. Oktober auf "Hold" herab und verwies auf die Bewertung, obwohl es sein Ziel gleichzeitig von 245 $ auf 252 $ leicht anpasste.
Für jeden, der die Aktie hält, stellt sich also die Frage, ob Analysten nun erwarten, dass Accenture mehr verdient, oder ob sie nur bereit sind, mehr für die Gewinne zu zahlen, die sie bereits erwartet hatten.
TIKR verfolgt 30 Analysten zu Accenture. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Accenture zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Accenture ansehen
Die Schätzungen liegen genau dort, wo Accenture sie platziert hat
Der letzte Gewinnbericht von Accenture kam am 1. Oktober, Wochen vor den Erhöhungen. Der Q4-Umsatz lag über der Obergrenze des eigenen Prognosebereichs des Unternehmens, und neue Aufträge in Höhe von 22,2 Mrd. $ entsprachen dem 1,2-fachen des Quartalsumsatzes. Für das gesamte am August 2026 endende Geschäftsjahr stieg der bereinigte Gewinn je Aktie um 8 % auf 13,97 $.
Für das Geschäftsjahr 2027 prognostizierte das Management ein lokales Umsatzwachstum von 3 %-6 % und einen Gewinn je Aktie von 14,39 $ bis 14,81 $, ein Plus von 3 %-6 % gegenüber der bereinigten Zahl des Geschäftsjahres 2026.
Der TIKR-Konsens für die nächsten beiden Geschäftsjahre liegt fast genau auf dieser Prognose:
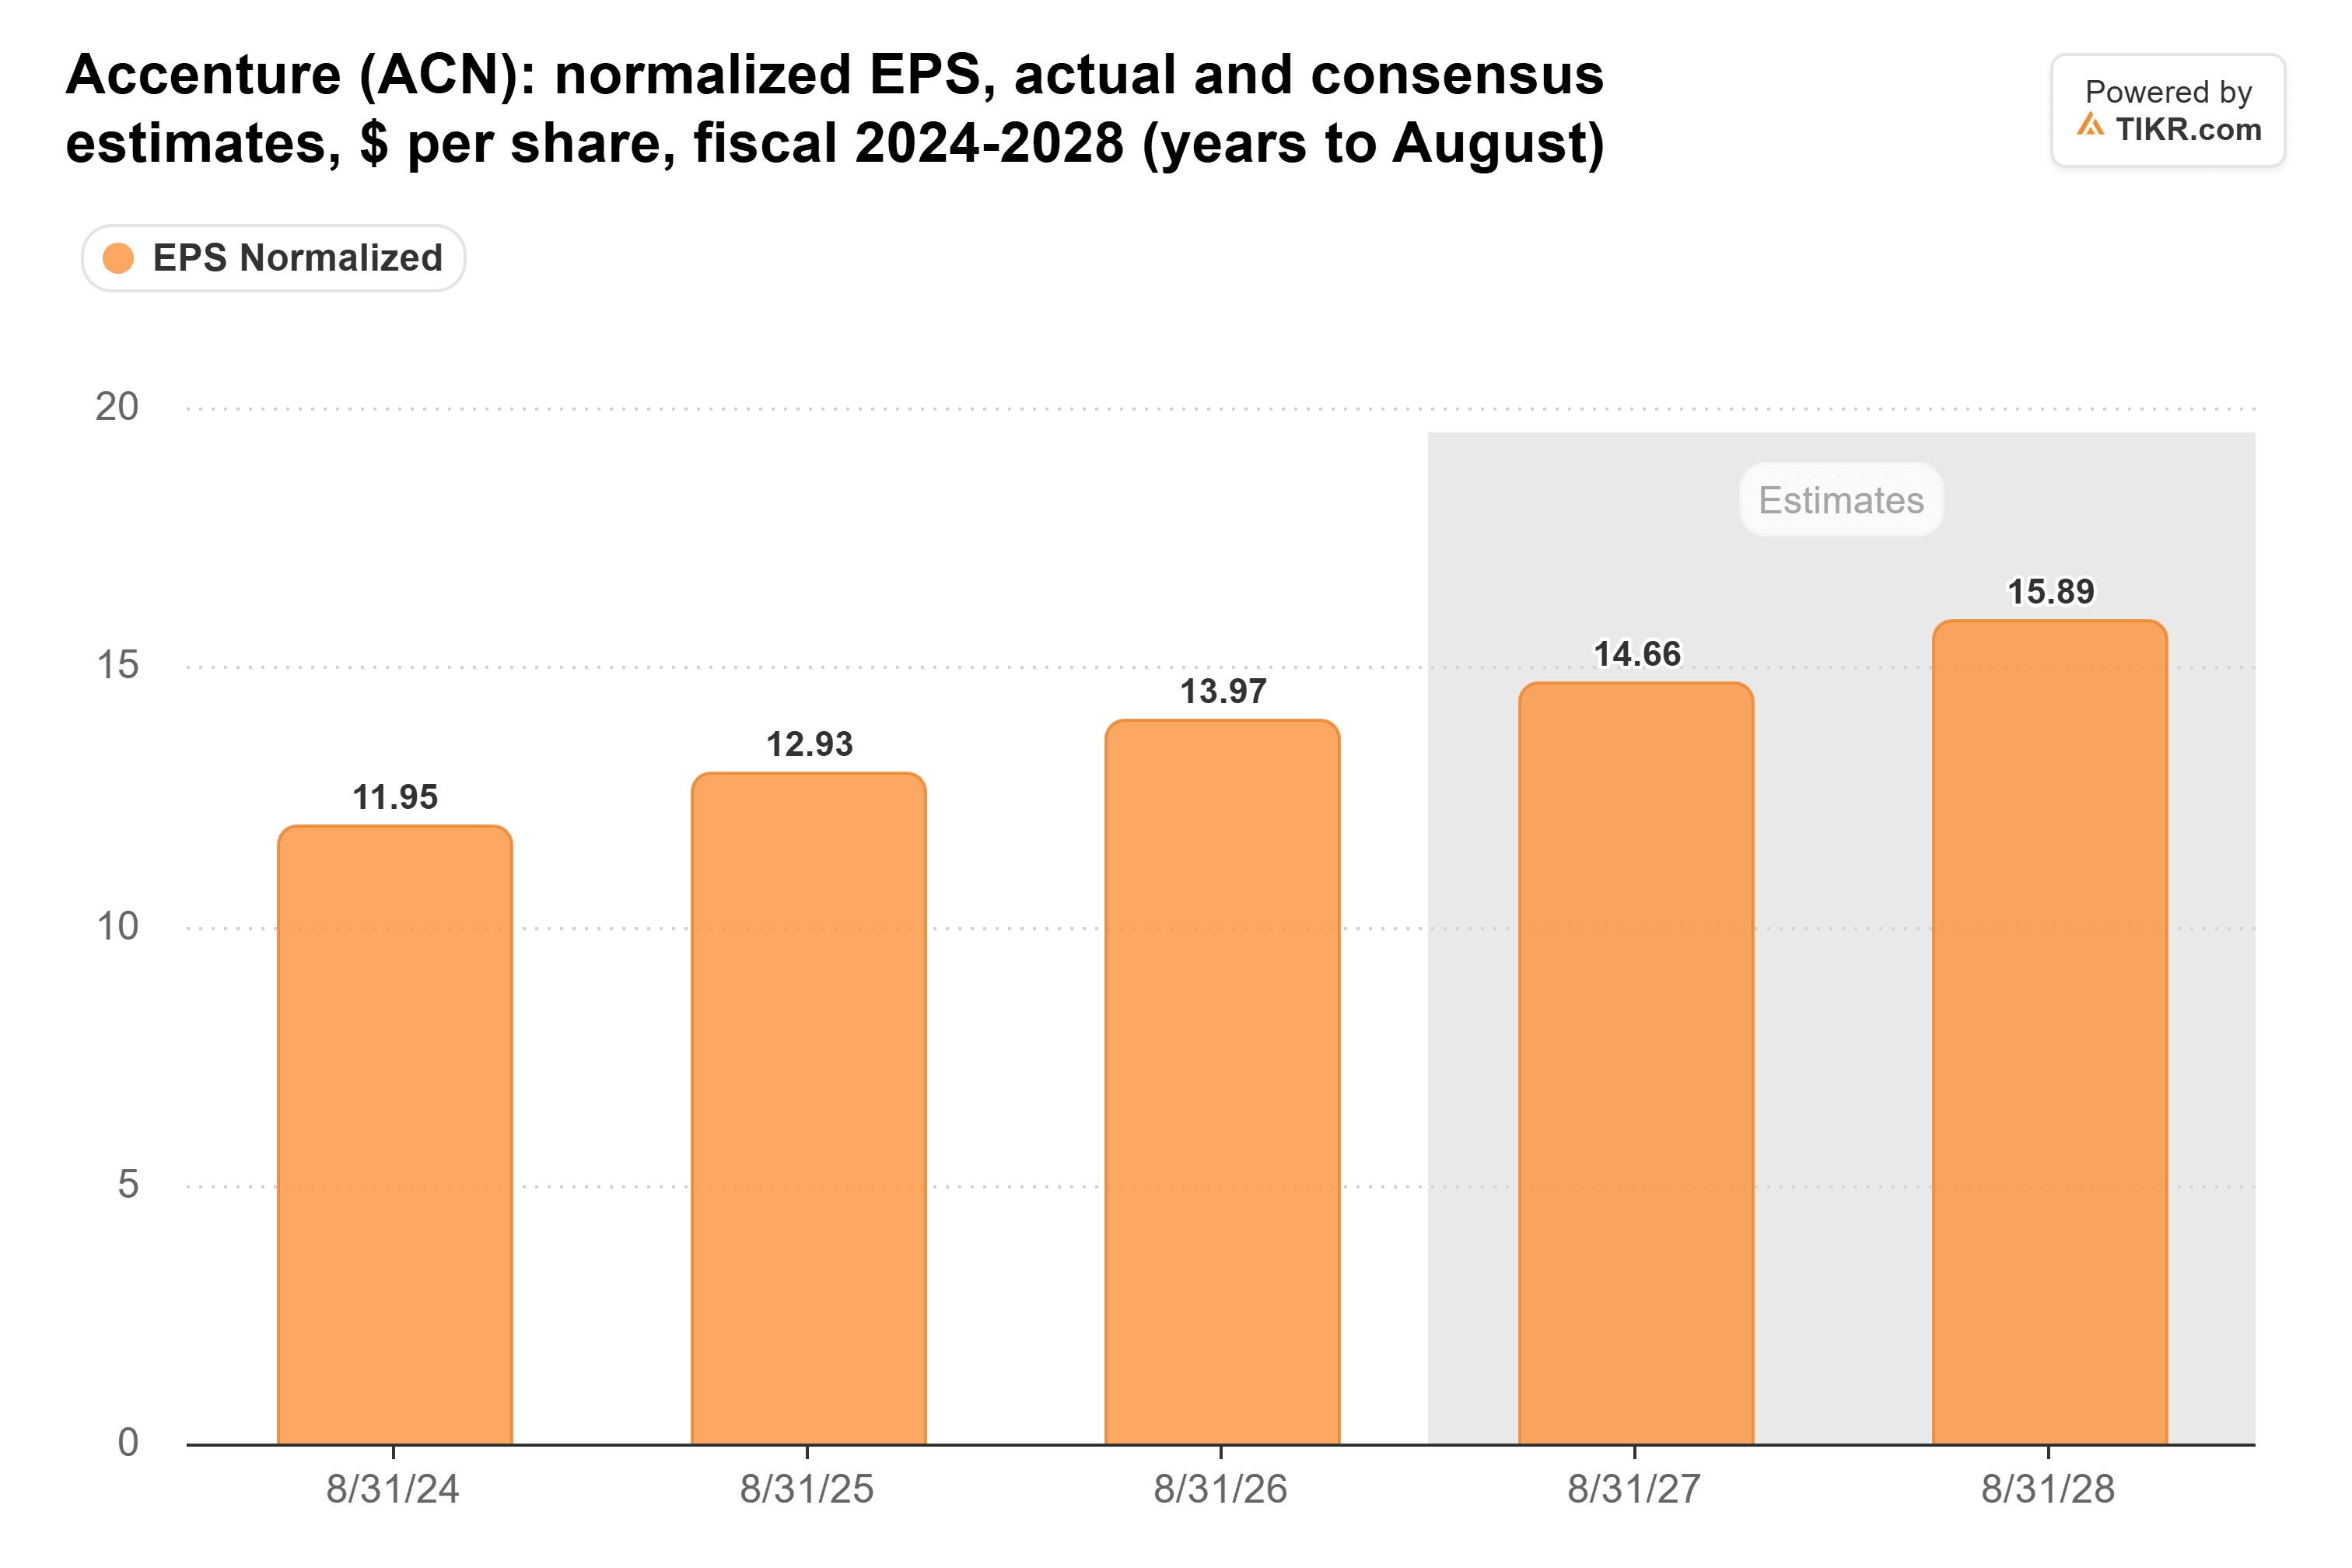
Die 28 Analysten hinter der Schätzung für das Geschäftsjahr 2027 erwarten 14,66 $ je Aktie, einige Cent über der Mitte der Prognose und ein Wachstum von etwa 5 %.
Für das Geschäftsjahr 2028 erwarten die 26 Analysten, die es schätzen, 15,89 $, ein weiteres Plus von 8 %.
Dieser schnellere Schritt passt zu dem Plan, den Accenture am 14. Oktober auf seinem Investor Day vorgestellt hat: mindestens mittleres einstelliges Umsatzwachstum plus jährliche Gewinnmargenverbesserungen von 10-30 Basispunkten bis zum Geschäftsjahr 2029.
Zwischen diesem Event und den Kurszielerhöhungen veröffentlichte das Unternehmen keine neuen Zahlen.
Analysten zahlen ein höheres KGV
Setzt man die Kursziele gegen diese 14,66 $, wird die Veränderung deutlich. Das alte Kursziel von Wells Fargo bei 210 $ entsprach etwa dem 14-fachen der Gewinne für das Geschäftsjahr 2027, und sein neues Ziel von 252 $ entspricht etwa dem 17-fachen.
Die 300 $ von UBS entsprechen etwa dem 20-fachen. (Wells Fargo hat auch innerhalb eines Monats zweimal erhöht: Am Tag nach dem Bericht ging es von 194 $ auf 210 $.)
Die Erhöhungen sind also eine Wette auf das KGV. Das Forward-KGV von Accenture ist von seinem Junitief gestiegen, liegt aber immer noch deutlich unter seinem Fünfjahresdurchschnitt:

Mit dem 18-fachen notiert die Aktie weit unter ihrem Fünfjahresdurchschnitt von 24x. Im Juni erreichte sie mit dem 8,6-fachen ihren tiefsten Stand seit fünf Jahren.
Der Rutsch Anfang dieses Jahres drückte das KGV so weit nach unten, dass ein guter Teil der Erholung einfach die Rückkehr der Aktie zu ihrer üblichen Bewertung ist.
Selbst die 300 $ von UBS verlangen weniger als diesen 24x-Durchschnitt.
Die Cashflow-Situation stützt die Bewertung
Der freie Cashflow von Accenture ist zwei Jahre in Folge gestiegen:
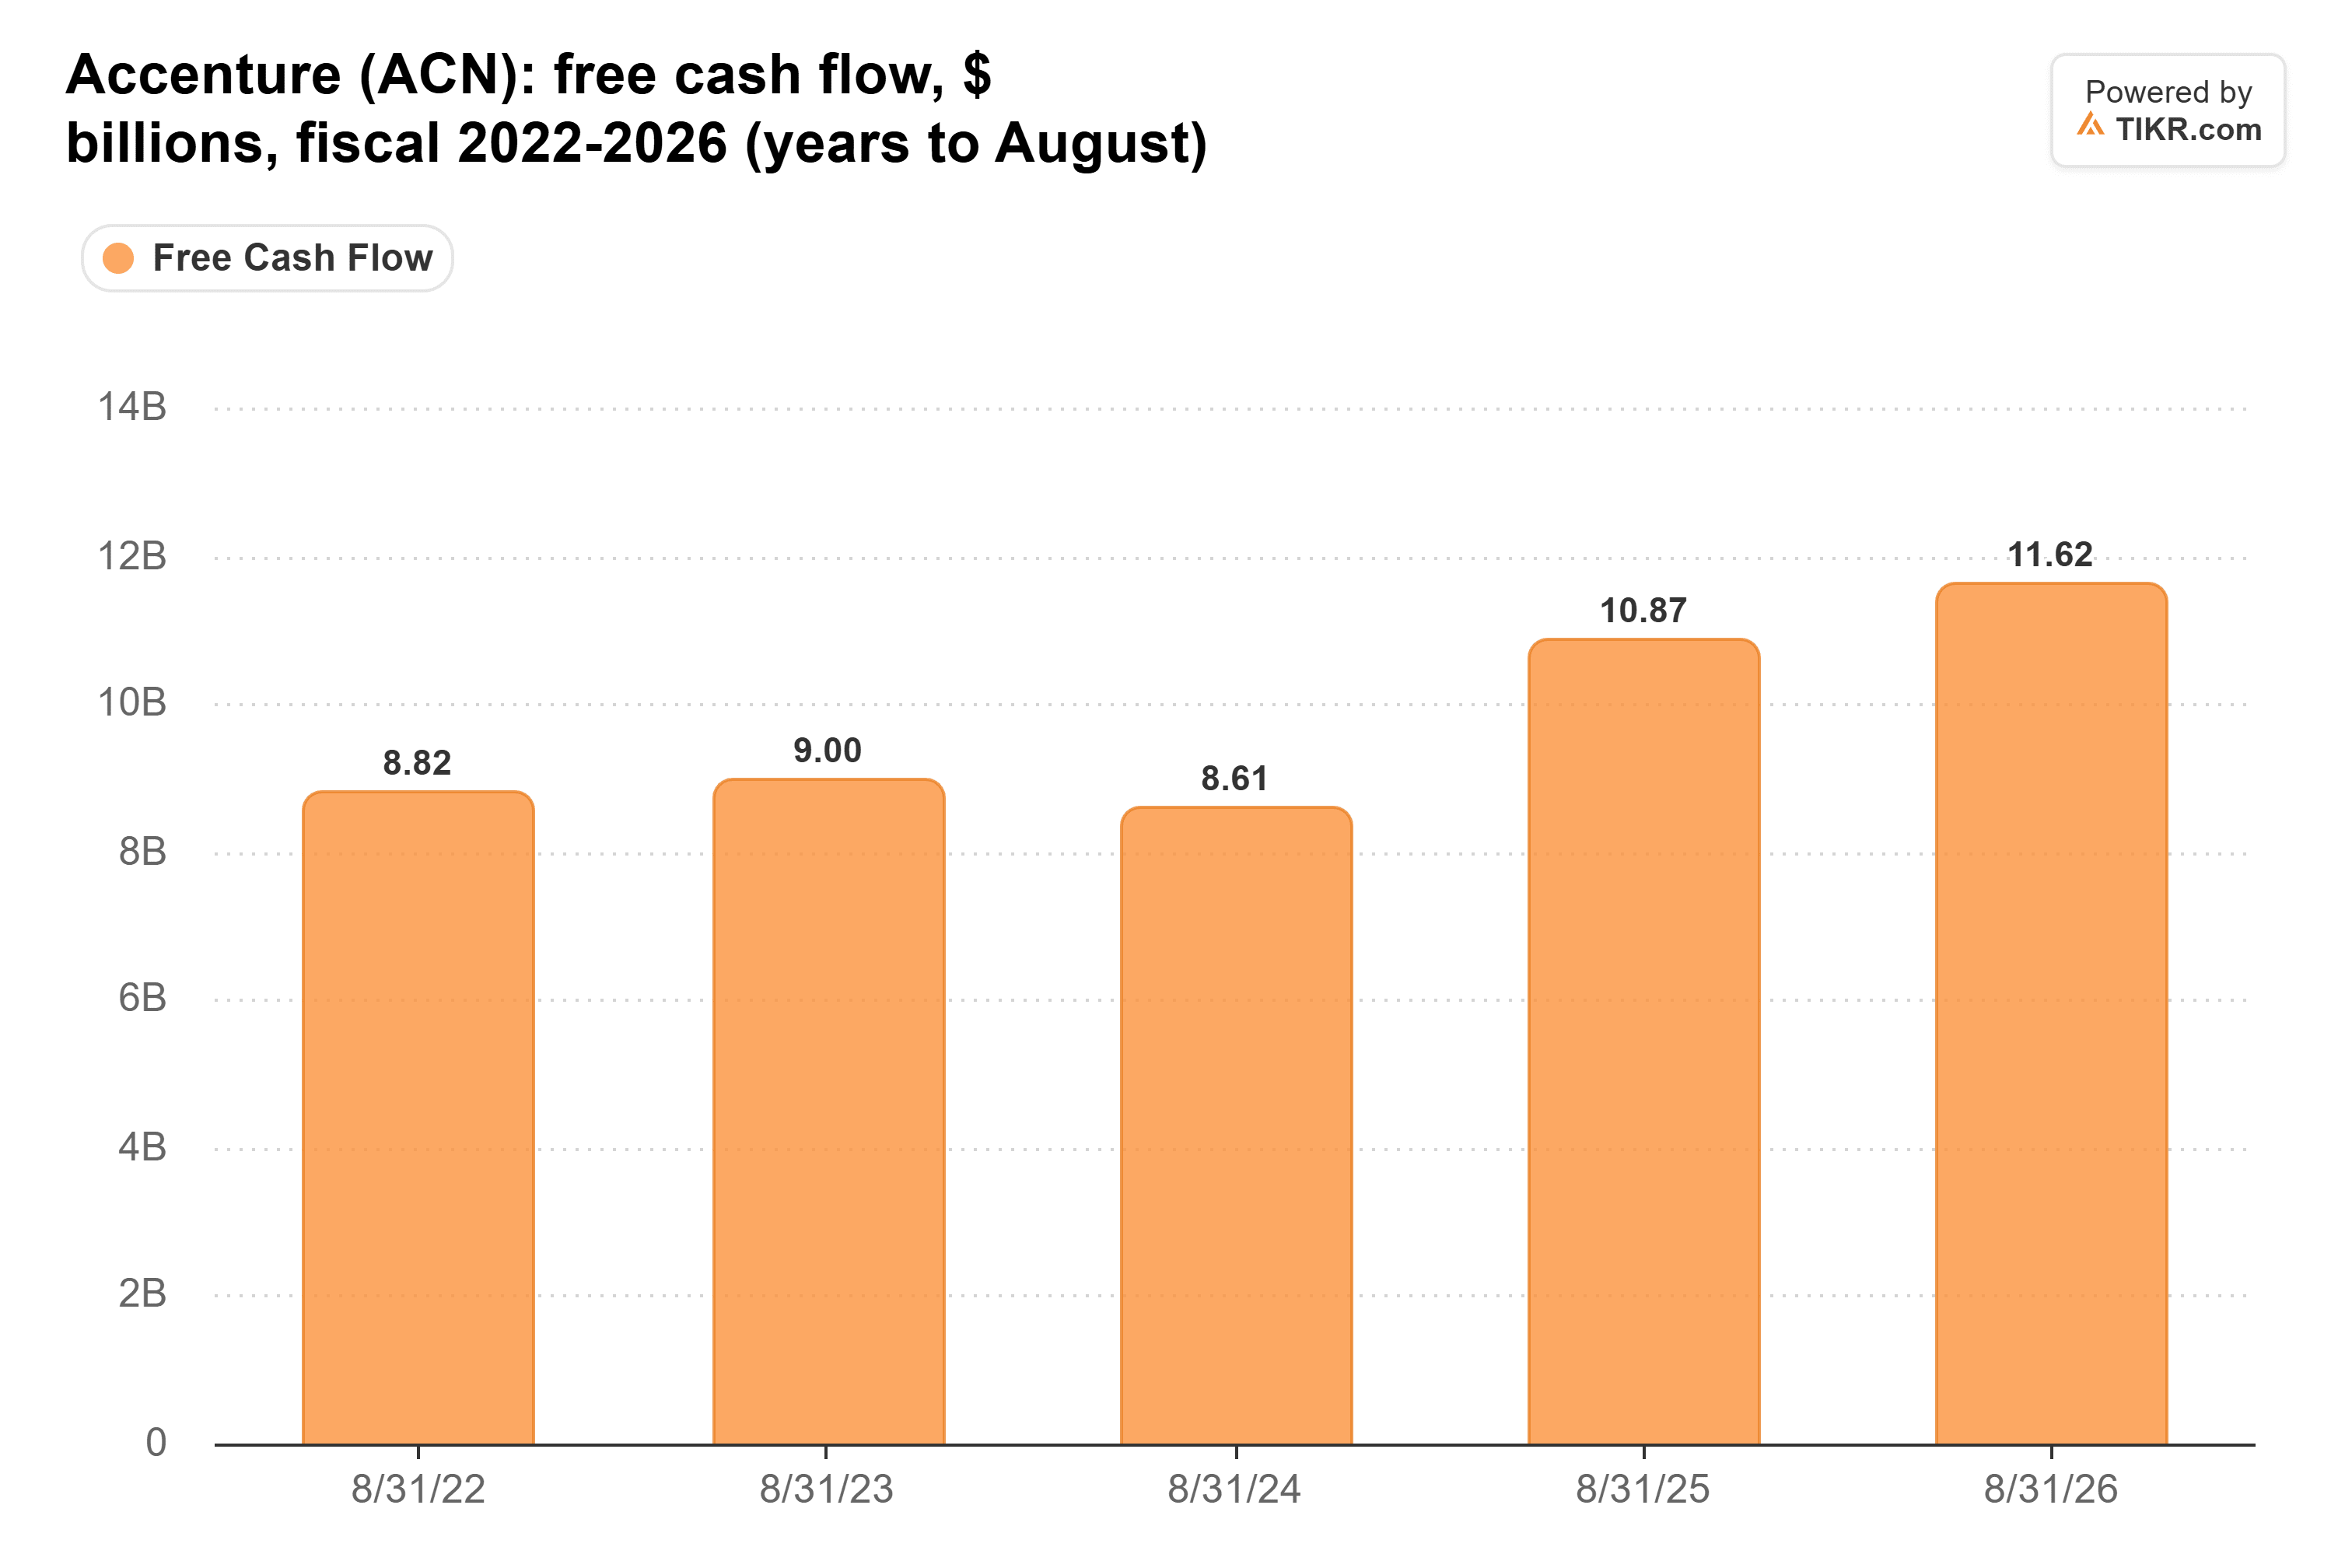
Die 11,6 Mrd. $ im Geschäftsjahr 2026 lagen 35 % über den 8,61 Mrd. $ im Geschäftsjahr 2024 und deutlich über den 9,8-10,5 Mrd. $, die das Management ursprünglich für das Jahr prognostiziert hatte.
Accenture schüttete im Geschäftsjahr 2026 11,5 Mrd. $ an die Aktionäre aus, fast den gesamten Betrag. Ein Unternehmen, das so viel mehr Cashflow generiert, macht ein höheres KGV leichter zu rechtfertigen.
Spielraum nach oben, wenn die Schätzungen folgen
Die Prognosen der Analysten liegen dort, wo die eigene Prognose von Accenture sie am 1. Oktober platziert hat, vor den Erhöhungen. Die Kursziele stiegen, weil Analysten bereit sind, für diese Gewinne ein höheres KGV zu zahlen.
Und ehrlich gesagt finde ich das fair. Eine Aktie, die im Juni mit dem 8,6-fachen notierte und immer noch bei 18x liegt, mit einem freien Cashflow von 11,6 Mrd. $ und steigend, hatte reichlich Spielraum für eine Neubewertung.
Das Risiko ist das Wachstum: Ein EPS-Wachstum von etwa 5 % in diesem Jahr lässt nicht viel Spielraum, wenn das KGV stagniert.
Damit die Aktie von hier aus weiter steigen kann, möchte ich jedoch auch sehen, dass die Schätzungen steigen. Der erste Test ist der Q1-Bericht für die drei Monate bis zum 30. November.
Ein positiver Überraschungseffekt, der den Konsens für das Geschäftsjahr 2027 in Richtung der Obergrenze der Prognose drückt, würde die 300 $ von UBS gut erreichbar machen.
Was ist die Accenture-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Accenture wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse kann aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!