


Wichtige Erkenntnisse
- Scotiabank senkte sein Kursziel für MercadoLibre am 5. November auf $2.300 von $2.800, behielt aber seine Einstufung „Sector Outperform“ bei. Das Ziel liegt 52 % über dem aktuellen Aktienkurs.
- MercadoLibre ist im letzten Jahr um 34 % gefallen, da kostenloser Versand und Kreditkarten die Margen gedrückt haben und der Gewinn pro Aktie (EPS) im dritten Quartal die Schätzungen verfehlte.
- Wenn die Schätzungen für 2028 Bestand haben, entspricht $2.300 etwa dem 29-fachen Gewinn in einem Jahr, nahe dem aktuellen KGV von 27x auf Basis der Schätzungen für 2027.
- Das Kursziel passt zu den von Analysten erwarteten Gewinnen, doch diese Schätzungen sind das ganze Jahr über gefallen, sodass MercadoLibre wahrscheinlich länger als ein Jahr brauchen wird, um dorthin zu gelangen.
Die Aktie von MercadoLibre (MELI) fällt heute um 13 % auf etwa $1.515, nachdem am 4. November ein Gewinnverfehlung im dritten Quartal bekannt wurde. Damit liegt der Kurs um 34 % niedriger als vor einem Jahr.
Am 5. November senkte Scotiabank sein Kursziel auf $2.300 von $2.800 und behielt seine Einstufung „Sector Outperform“ bei. Das liegt immer noch 52 % über dem heutigen Kurs.
MercadoLibre investierte seine Marge in Wachstum
Nachdem MercadoLibre im Juni 2025 die Schwelle für kostenlosen Versand in Brasilien von R$79 auf R$19 gesenkt und die Ausgabe von Kreditkarten hochgefahren hatte, fiel seine operative Marge im zweiten Quartal 2026 auf 6,7 %, gegenüber 12,2 % im Vorjahresquartal.
Lulas überraschender Sieg in der Stichwahl in Brasilien am 25. Oktober drückte brasilianische Aktien aufgrund von Befürchtungen über eine schwächere Real. Brasilien trug 52,6 % zum Umsatz von MercadoLibre im Jahr 2025 bei.
Im dritten Quartal stieg der Umsatz um 45 % auf $10,75 Milliarden (41 % währungsneutral), aber das Betriebsergebnis fiel um 6,6 % auf $676 Millionen, was einer Marge von 6,3 % entspricht, und der Gewinn pro Aktie (EPS) von $8,83 verfehlte den Konsens von $9,27. Das Management machte mehr kostenlosen Versand, neue Logistikkapazitäten und zusätzliches Affiliate-Marketing in Brasilien verantwortlich. CFO Martin de los Santos sagte im Telefonat, dass bei den Kapazitätskosten „wir erwarten, dass sich ein Teil davon im vierten Quartal erholen wird.“
TIKR verfolgt 26 Analysten zu MercadoLibre. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für MercadoLibre zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für MercadoLibre an
Scotiabank bleibt Käufer von MercadoLibre
Scotiabank nahm das Unternehmen im Juli 2025 mit der Einstufung „Sector Outperform“ und einem Kursziel von $3.500 in die Beobachtung auf. Als Analyst Hector Maya es im Mai auf $2.800 senkte, begründete er dies mit einer Anpassung an eine niedrigere Margenbasis.
Das Management macht die gleiche Wette. Im Aktionärsbrief zum dritten Quartal hieß es: „Die Gewohnheiten, die wir aufbauen, sind mehr wert als die Marge, die wir kurzfristig opfern, um sie aufzubauen.“
Ist $2.300 plausibel?
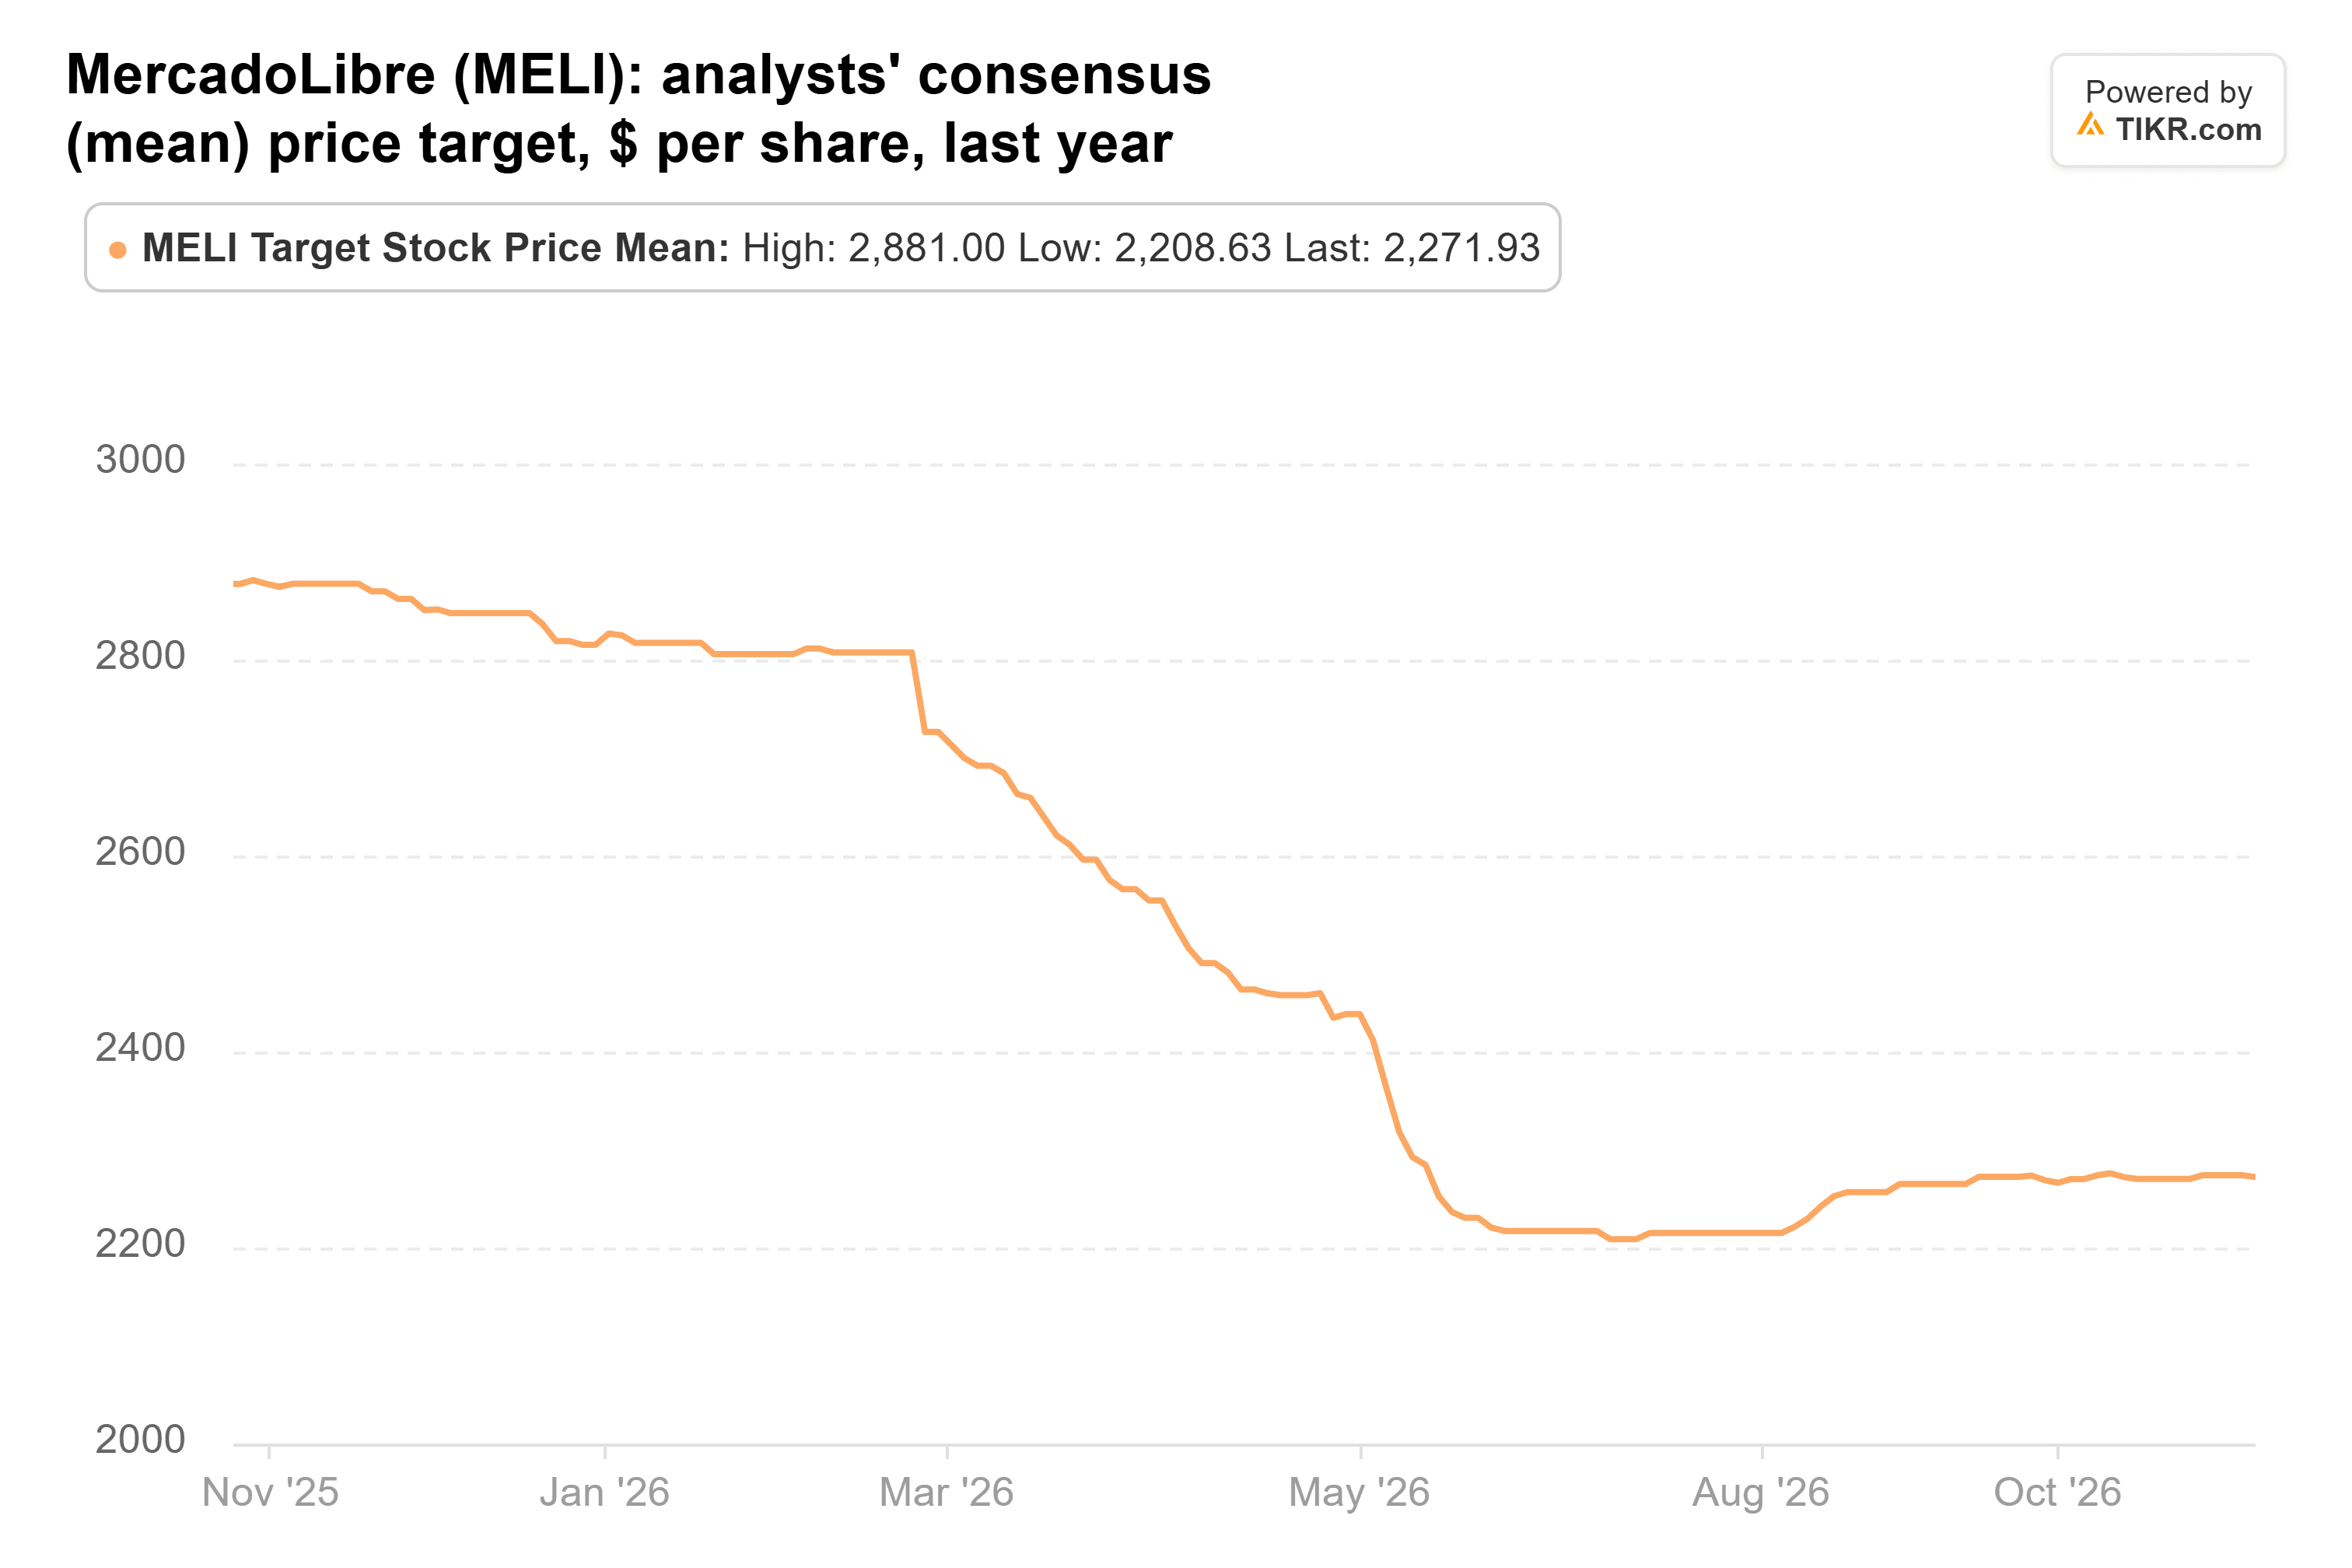
Das Konsens-Kursziel ist auf $2.272 gefallen, gegenüber $2.877 vor einem Jahr, sodass Scotiabank jetzt genau beim Durchschnitt liegt.
Analysten erwarten, dass der Gewinn pro Aktie (EPS) in diesem Jahr auf $38,26 sinkt, gegenüber $39,40 im Jahr 2025, und dann 2027 auf $55,89 springt.
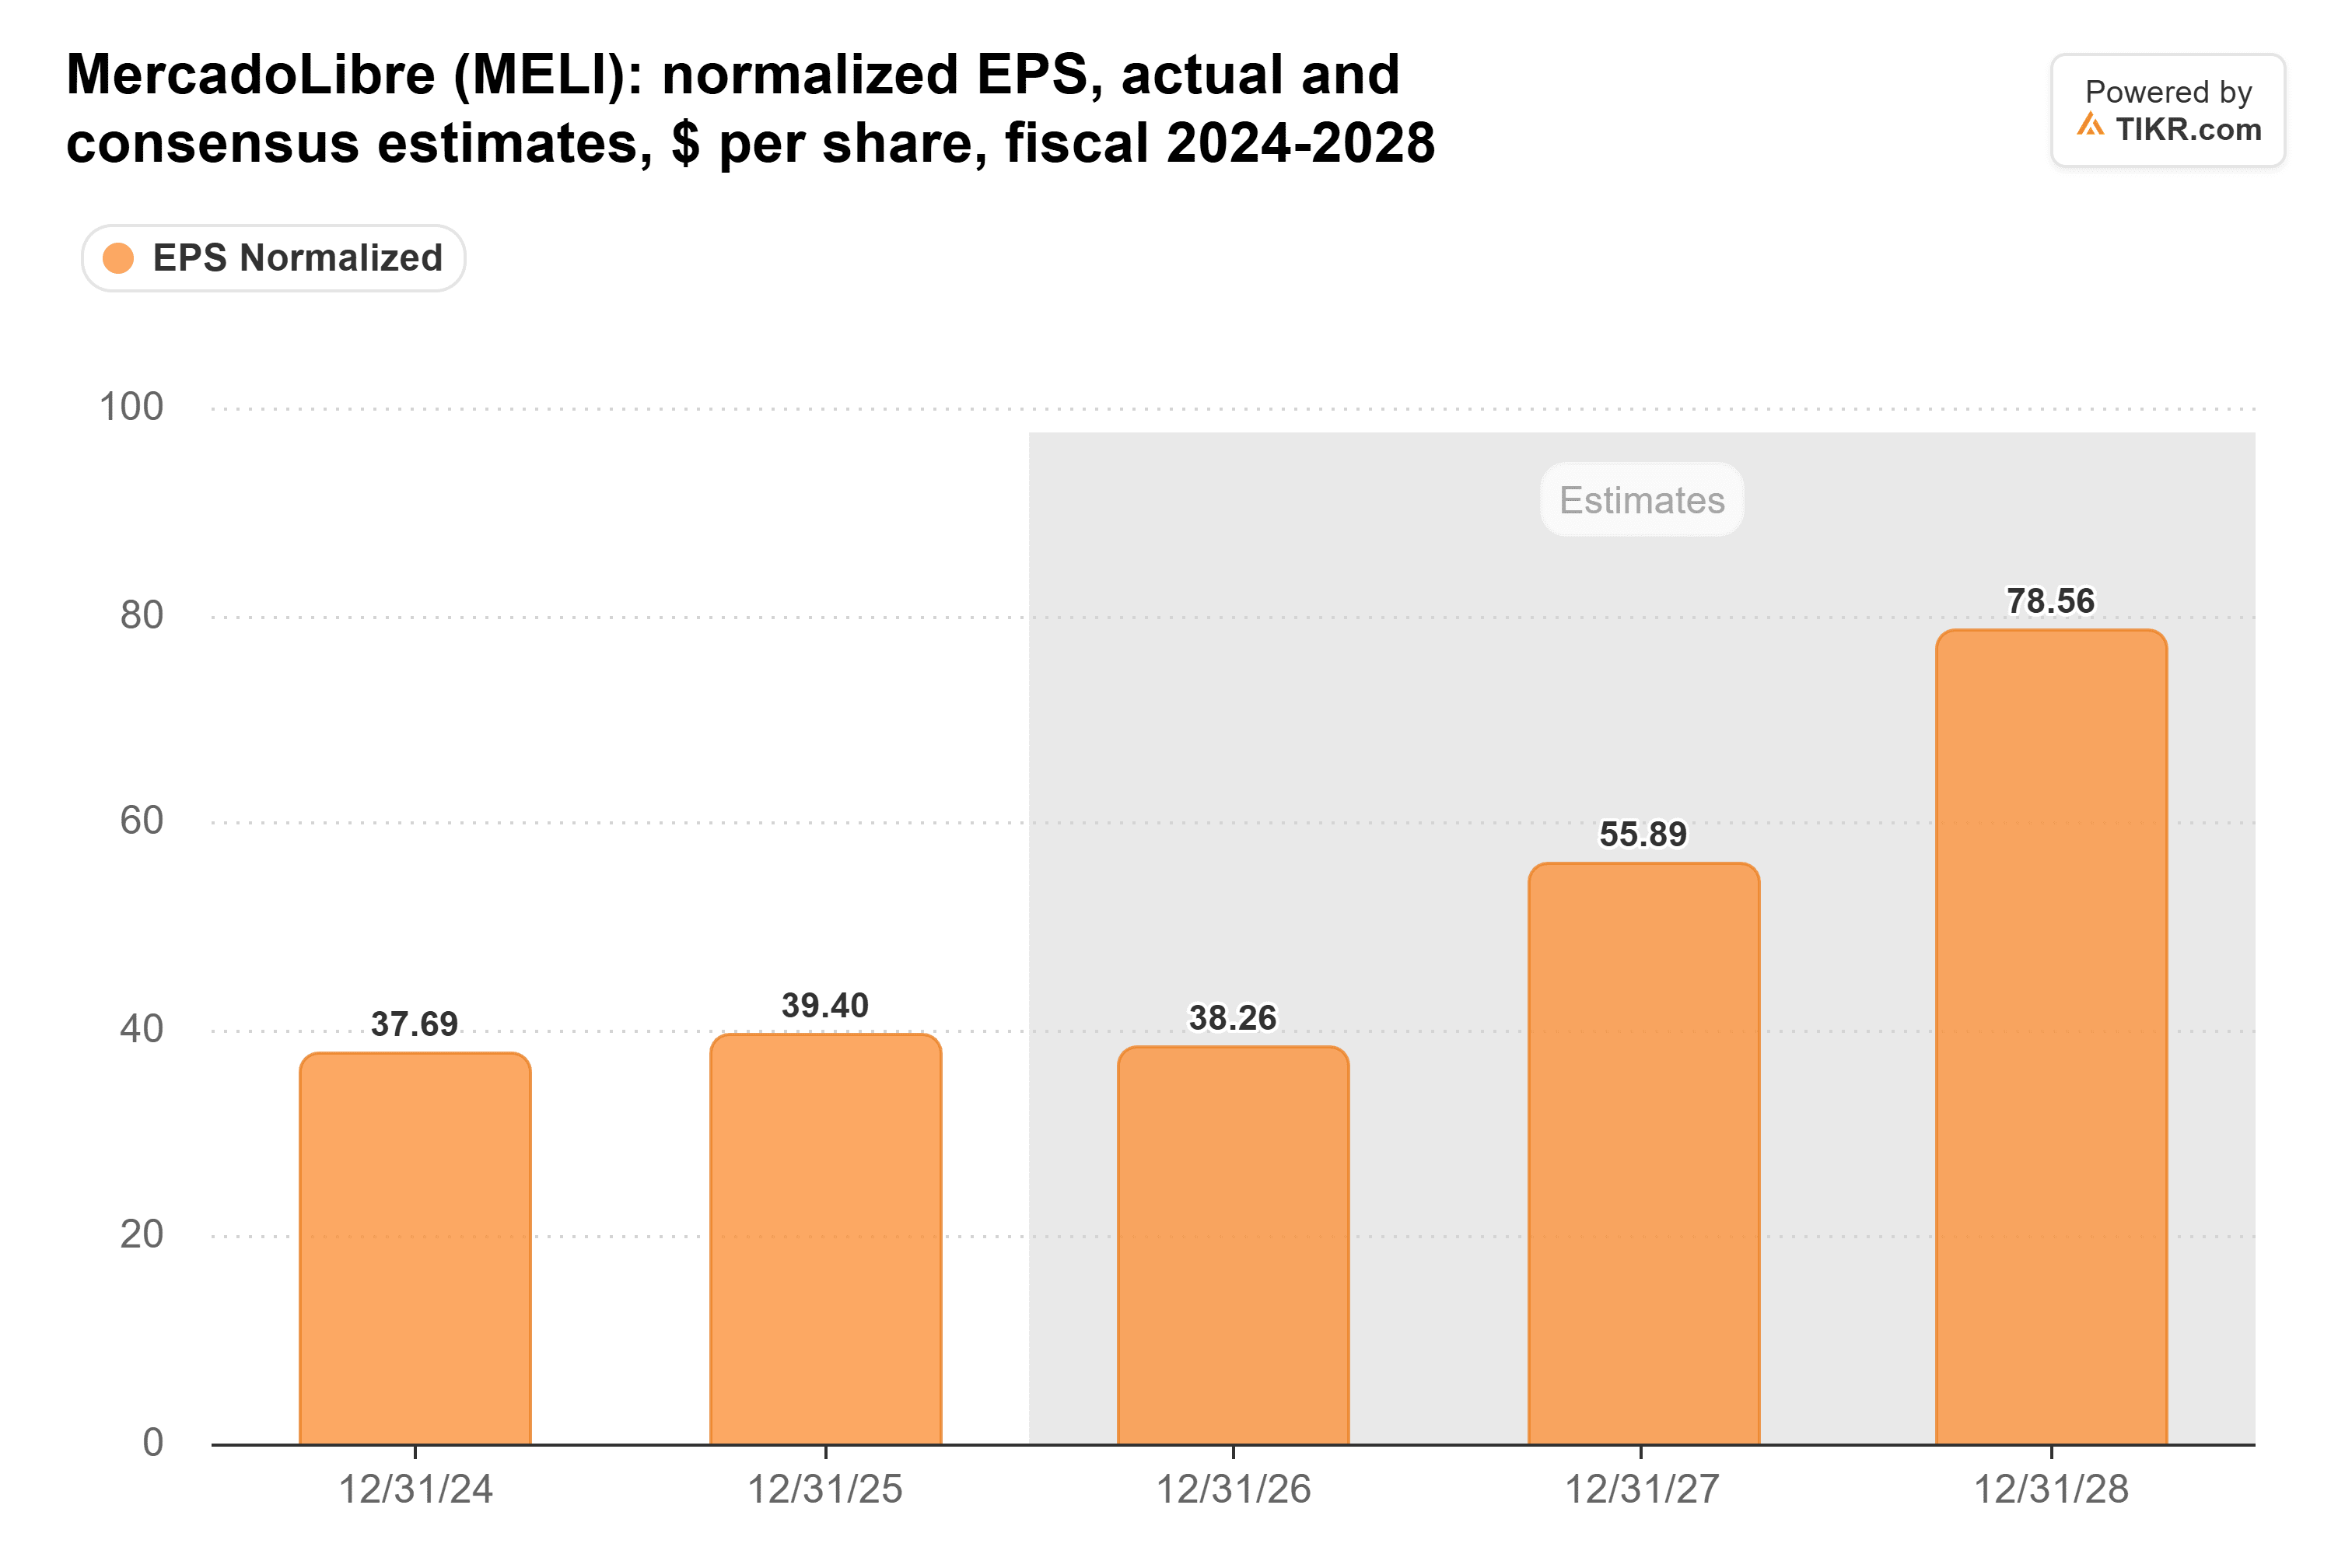
Diese Schätzung für 2027 ist seit September 2025 um mehr als ein Drittel gefallen. Da die Affiliate-Ausgaben weitergehen, würde ich nach diesem Bericht mit weiteren Kürzungen rechnen.
MercadoLibre wurde zum Schlusskurs am 2. November mit dem 41-fachen des zukünftigen Gewinns gehandelt, gegenüber einem Fünfjahresdurchschnitt von 63x. Der heutige Rückgang bringt es auf etwa 37x.
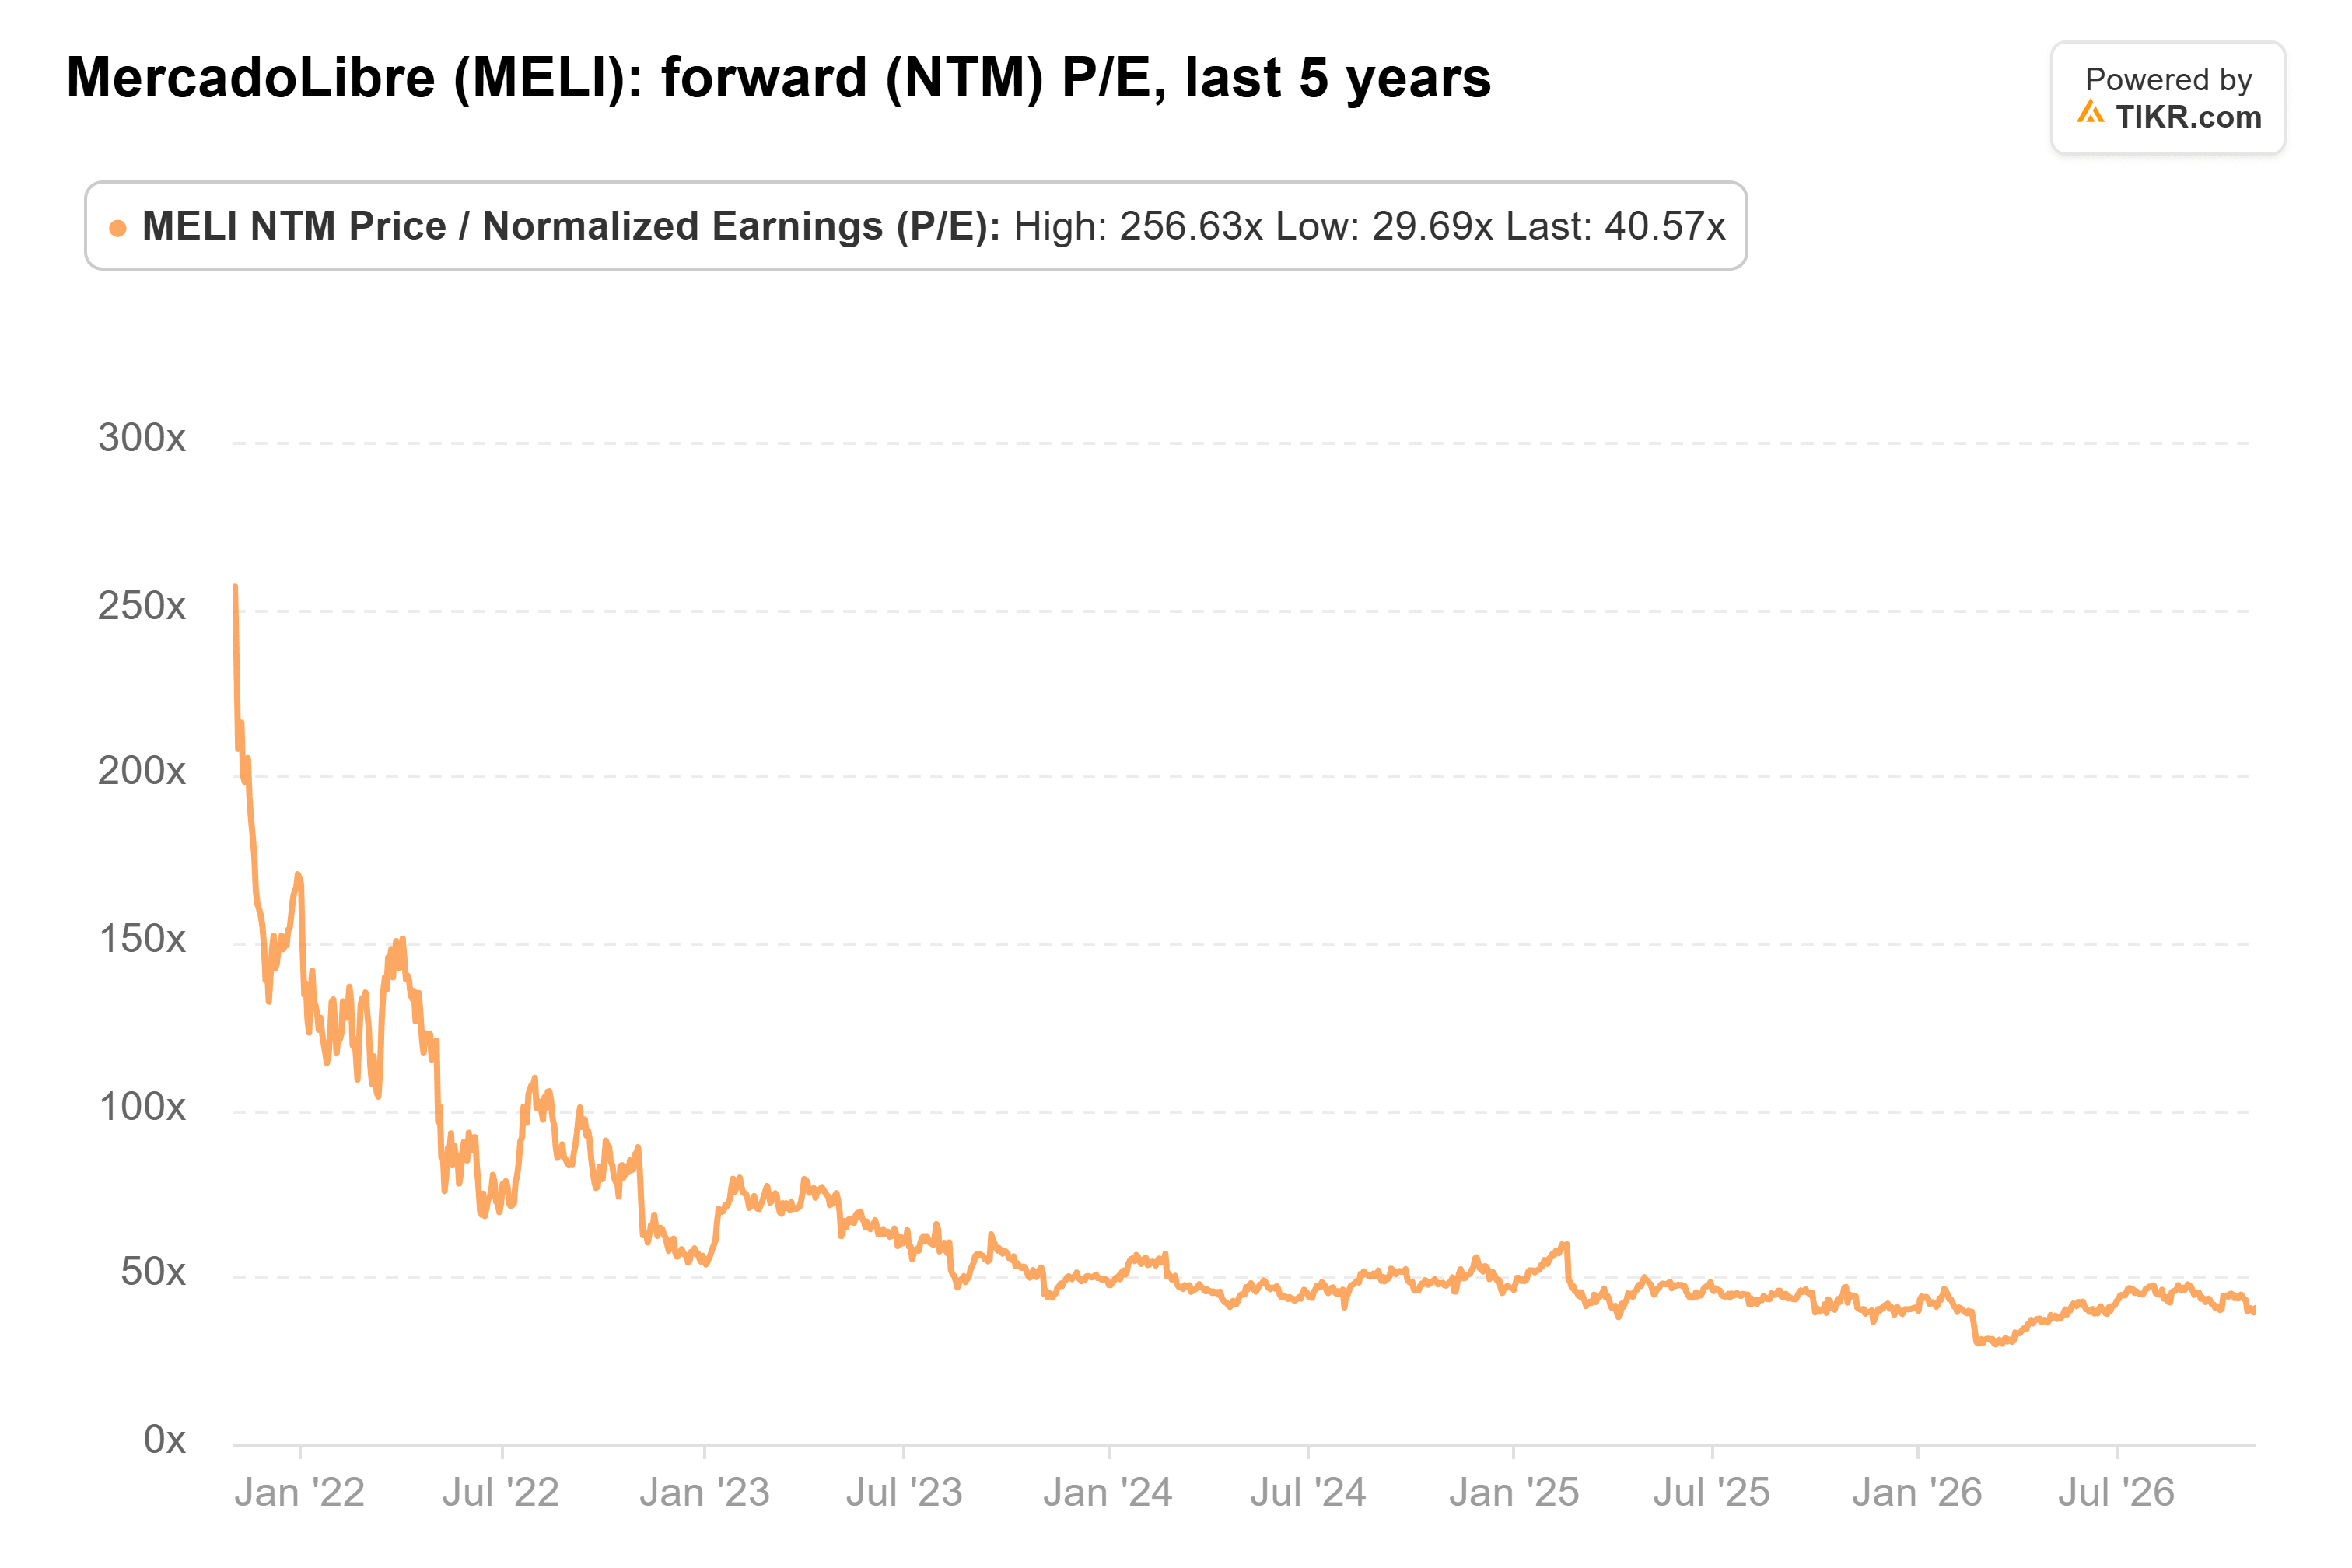
Dieser Durchschnitt stützt sich auf den Höchststand von 257x im Jahr 2021, und MercadoLibre hat seit Ende 2023 kein Quartal mehr mit einem KGV über 49x abgeschlossen.
Ein 12-Monats-Kursziel wird anhand der Gewinne beurteilt, die in diesem Zeitraum anstehen. Heute sind das größtenteils die für 2027, und $1.515 entspricht etwa dem 27-fachen der Schätzung von $55,89. In einem Jahr sind es größtenteils die für 2028, und $2.300 entspricht etwa dem 29-fachen der Schätzung von $78,56. Wenn die Schätzungen Bestand haben, benötigt Scotiabank nur eine geringfügige Neubewertung.
$2.300 ist ein fairer Preis für die von Analysten erwarteten Gewinne, wenn sie denn eintreten. Da die Schätzungen das ganze Jahr über gefallen sind und die Ausgaben voraussichtlich weitergehen, glaube ich, dass MercadoLibre später dorthin gelangt, als Scotiabank erwartet.
Der Brief zum vierten Quartal Anfang 2027 sollte zeigen, wie stark MercadoLibre im nächsten Jahr investieren will. Wenn sich die Margen erholen, während die neuen Logistikzentren ausgelastet werden, sieht der Zeitplan von Scotiabank besser aus.
Was ist die MercadoLibre-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was MercadoLibre wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie MercadoLibre kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



