Wichtige Erkenntnisse
- ACR Alpine Capital Research verwaltet etwa 11 Milliarden US-Dollar. Im dritten Quartal erhöhte es seine Position in Elevance Health (ELV) um 25 %, wodurch der Anteil auf 4,9 % seiner 13F-Holdings stieg.
- Elevance hat seine Gewinnprognose für 2026 in diesem Jahr jedes Quartal nach oben korrigiert, zuletzt auf einen bereinigten Gewinn je Aktie von mindestens 29 US-Dollar.
- Analysten erwarten, dass der Gewinn je Aktie bis 2028 auf 34,57 US-Dollar steigen wird, und die Aktie notiert mit dem 15-fachen der zukünftigen Erträge, nahe an ihrem Fünfjahresdurchschnitt.
- Die Zahlen stützen die Wette von ACR zum aktuellen Kurs, und der nächste Bericht von Elevance Anfang nächsten Jahres wird sein Wachstumsziel für 2027 auf die Probe stellen.
Ein Fonds mit einem Volumen von 11 Milliarden US-Dollar hat Elevance Health gerade zu einer der zehn größten Positionen in seinem neuesten 13F-Bericht gemacht. Der Krankenversicherer hat ihm dafür einen guten Grund geliefert: Elevance hat seine Gewinnprognose für 2026 in jedem Quartal nach oben korrigiert.
ACR erhöhte die Position im dritten Quartal um 25 %
Der 13F-Bericht von ACR Alpine Capital Research für das am 30. September endende Quartal, eingereicht am 2. November, zeigt 919.031 Elevance-Aktien im Wert von 357 Millionen US-Dollar zum Quartalsende. Das sind 25 % mehr Aktien als drei Monate zuvor. Die Position macht 4,9 % der 7,35 Milliarden US-Dollar an US-Aktien in seinem 13F aus und ist seine neuntgrößte von 40 Positionen.
Laut seinem aktuellen Form ADV verwaltet das Unternehmen insgesamt 10,79 Milliarden US-Dollar.
Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, sagt also nicht, wann ACR die zusätzlichen Aktien gekauft hat oder was es dafür bezahlt hat.
Die Elevance-Aktie ist seit dem Schlusskurs vom 30. September bis Freitag um 8 % gestiegen, allerdings ist das der Kursgewinn der Aktie, und die eigene Rendite von ACR hängt davon ab, was es bezahlt hat.
TIKR verfolgt 22 Analysten zu Elevance Health. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Elevance Health zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Elevance Health an
Elevance übertrifft seine eigenen Prognosen immer wieder
Elevance korrigierte seine Prognose für 2026 mit den Q1-Ergebnissen auf einen bereinigten Gewinn je Aktie von mindestens 26,75 US-Dollar nach oben, dann mit dem Q2 auf mindestens 27,00 US-Dollar. Ende Oktober wurde sie mit der Q3-Meldung erneut auf mindestens 29,00 US-Dollar angehoben.
Der bereinigte Gewinn je Aktie für dieses Quartal belief sich auf 6,99 US-Dollar, wovon jedoch 1,85 US-Dollar je Aktie ein Nettonutzen aus nicht betrieblicher Tätigkeit waren. Der Betriebsumsatz stieg im Vergleich zum dritten Quartal 2025 um 0,7 % auf 50,4 Milliarden US-Dollar.
Analysten erwarten, dass 2026 den Tiefpunkt für die Gewinne markiert, wobei der Gewinn je Aktie bis 2028 wieder über das Niveau von 2023 steigen soll:
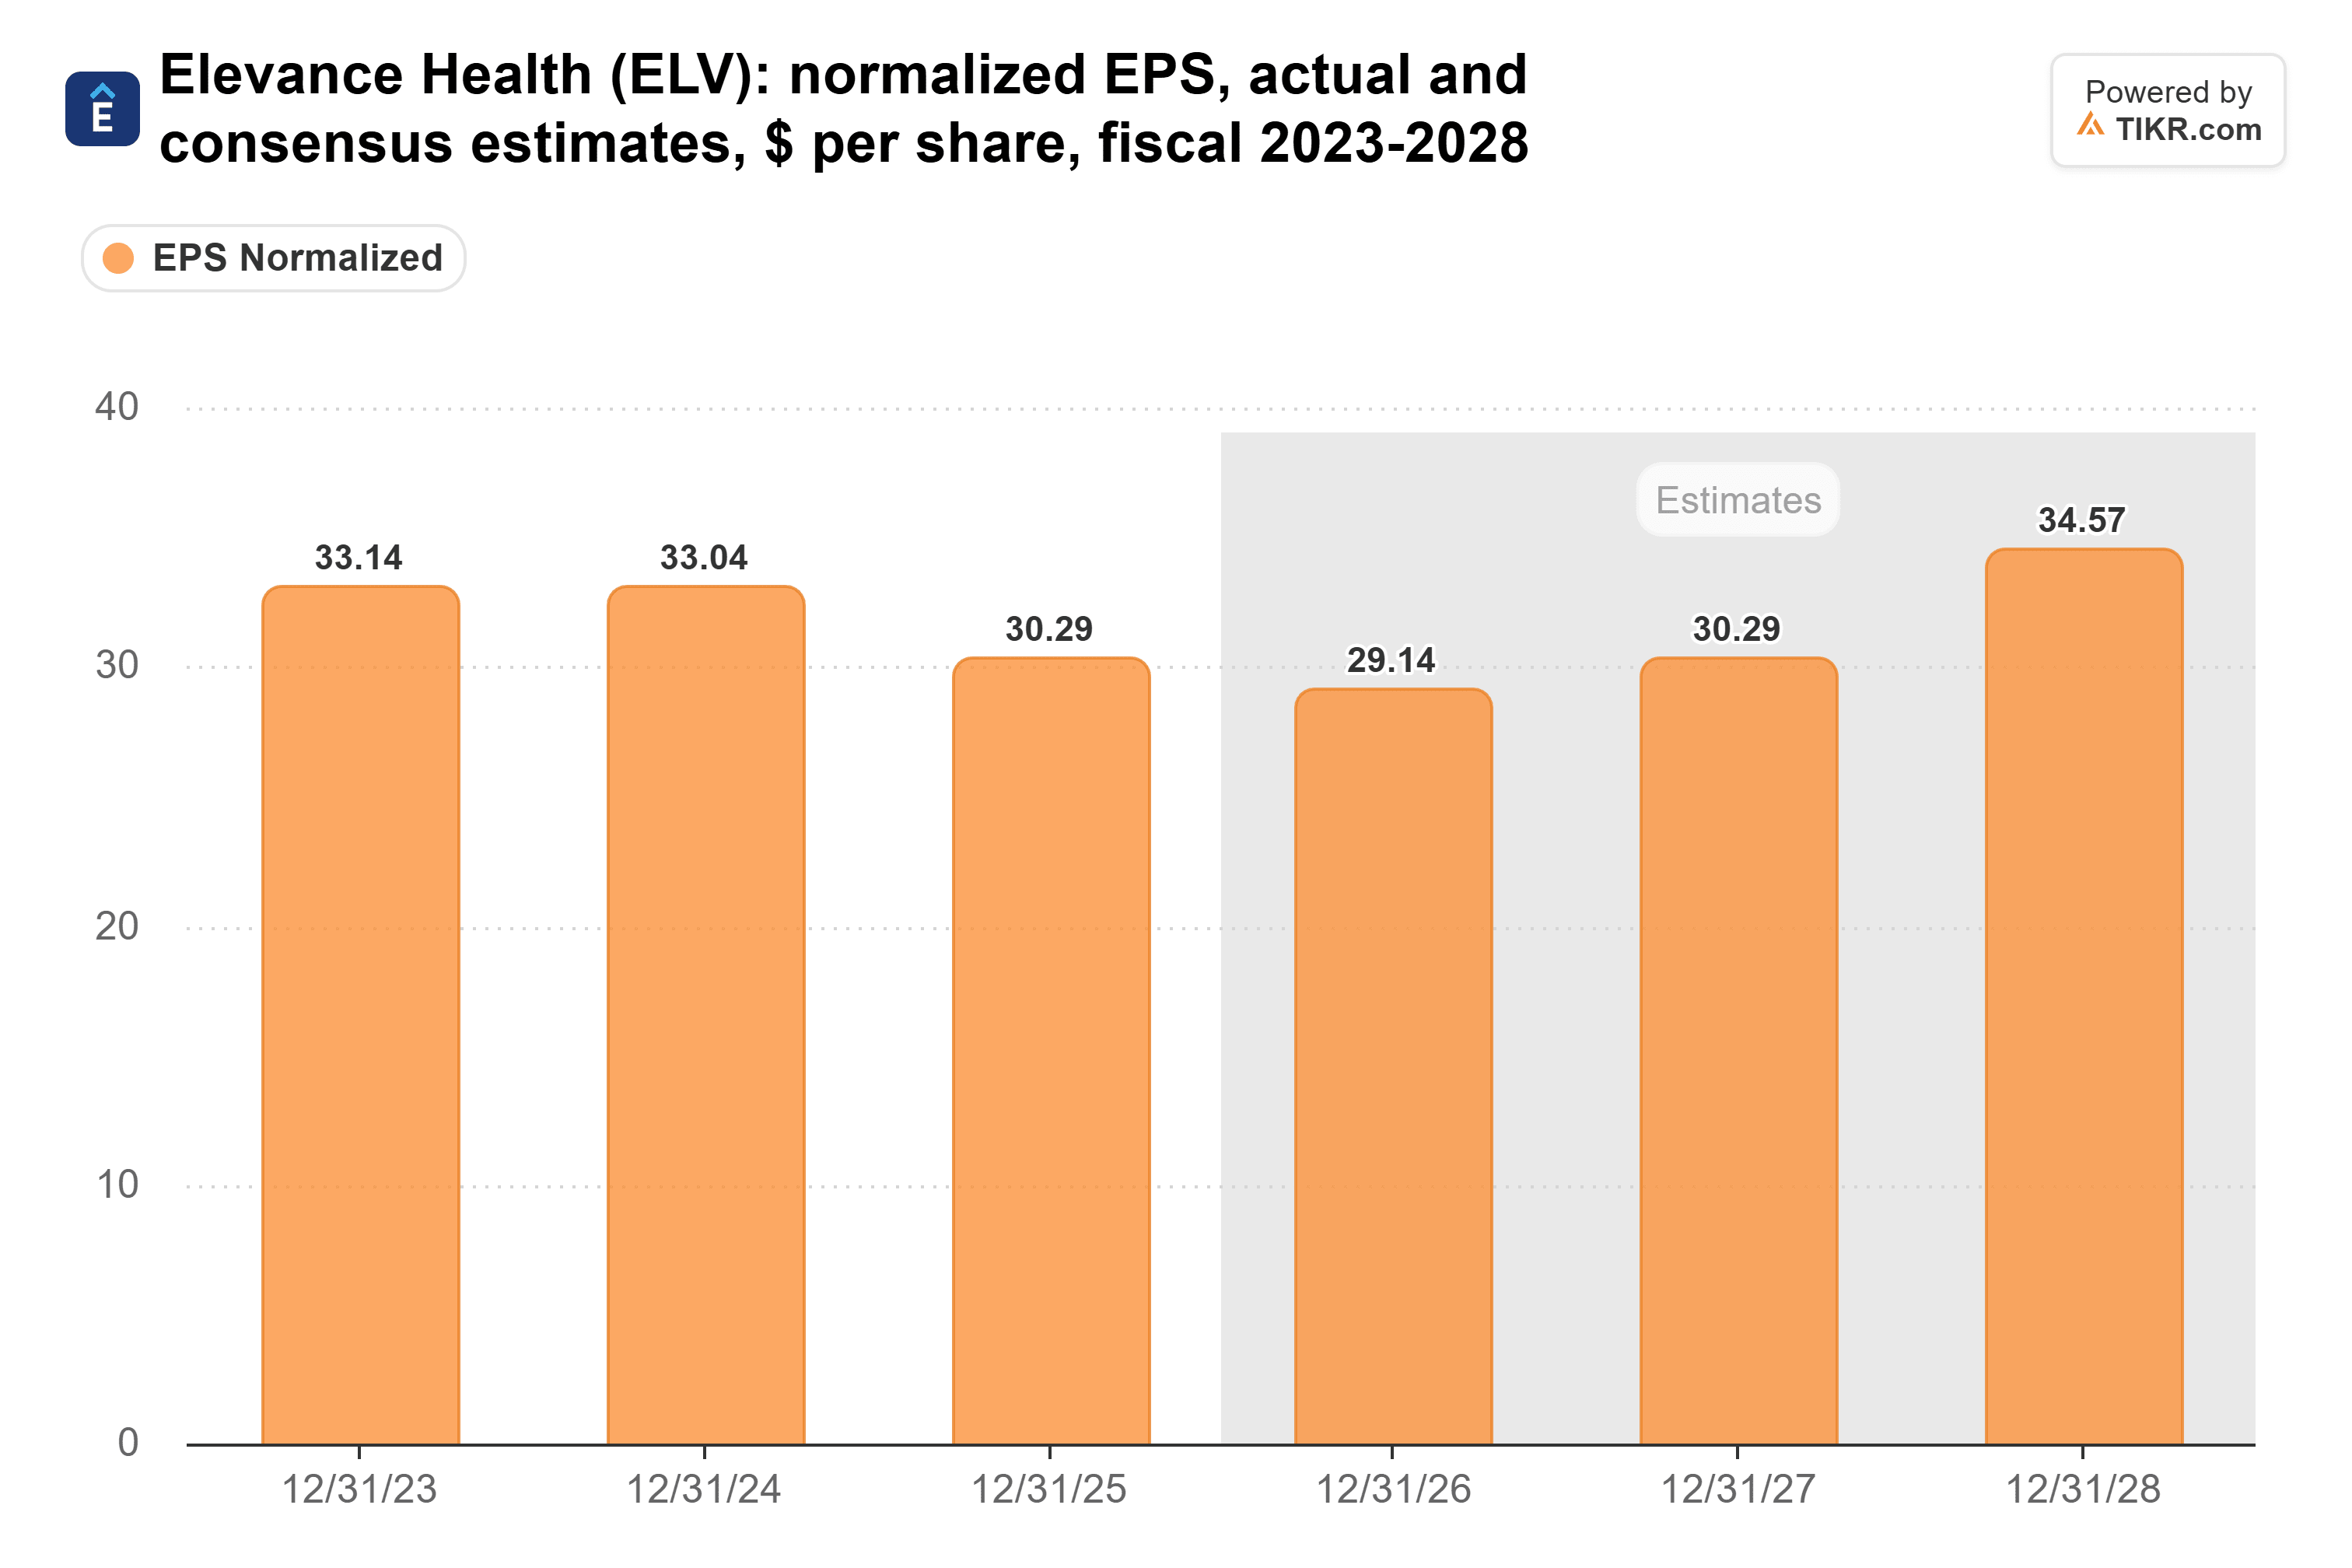
Auf der Grafik sieht 2027 wie ein schwaches Jahr aus: 30,29 US-Dollar je Aktie gegenüber 29,14 US-Dollar für 2026. Aber die Zahl für 2026 beinhaltet diese einmaligen Gewinne.
In seiner Q3-Meldung sagte Elevance, es sei weiterhin zuversichtlich, im Jahr 2027 ein bereinigtes Gewinnwachstum je Aktie von mindestens 12 % zu erreichen. Dieses Wachstum wird von einer Basislinie für 2026 von mindestens 26,75 US-Dollar gemessen, die einmalige Investmenterträge und andere nicht betriebliche Posten ausschließt.
Das ergibt etwa 30 US-Dollar je Aktie, genau dort, wo der Konsens liegt. Die Analysten rechnen also damit, dass Elevance seine eigene Untergrenze erreicht, aber nicht mehr.
Der Preis ist immer noch sinnvoll
Elevance notiert mit dem 15-fachen der zukünftigen Erträge, etwas über seinem Fünfjahresdurchschnitt von 14-fach.
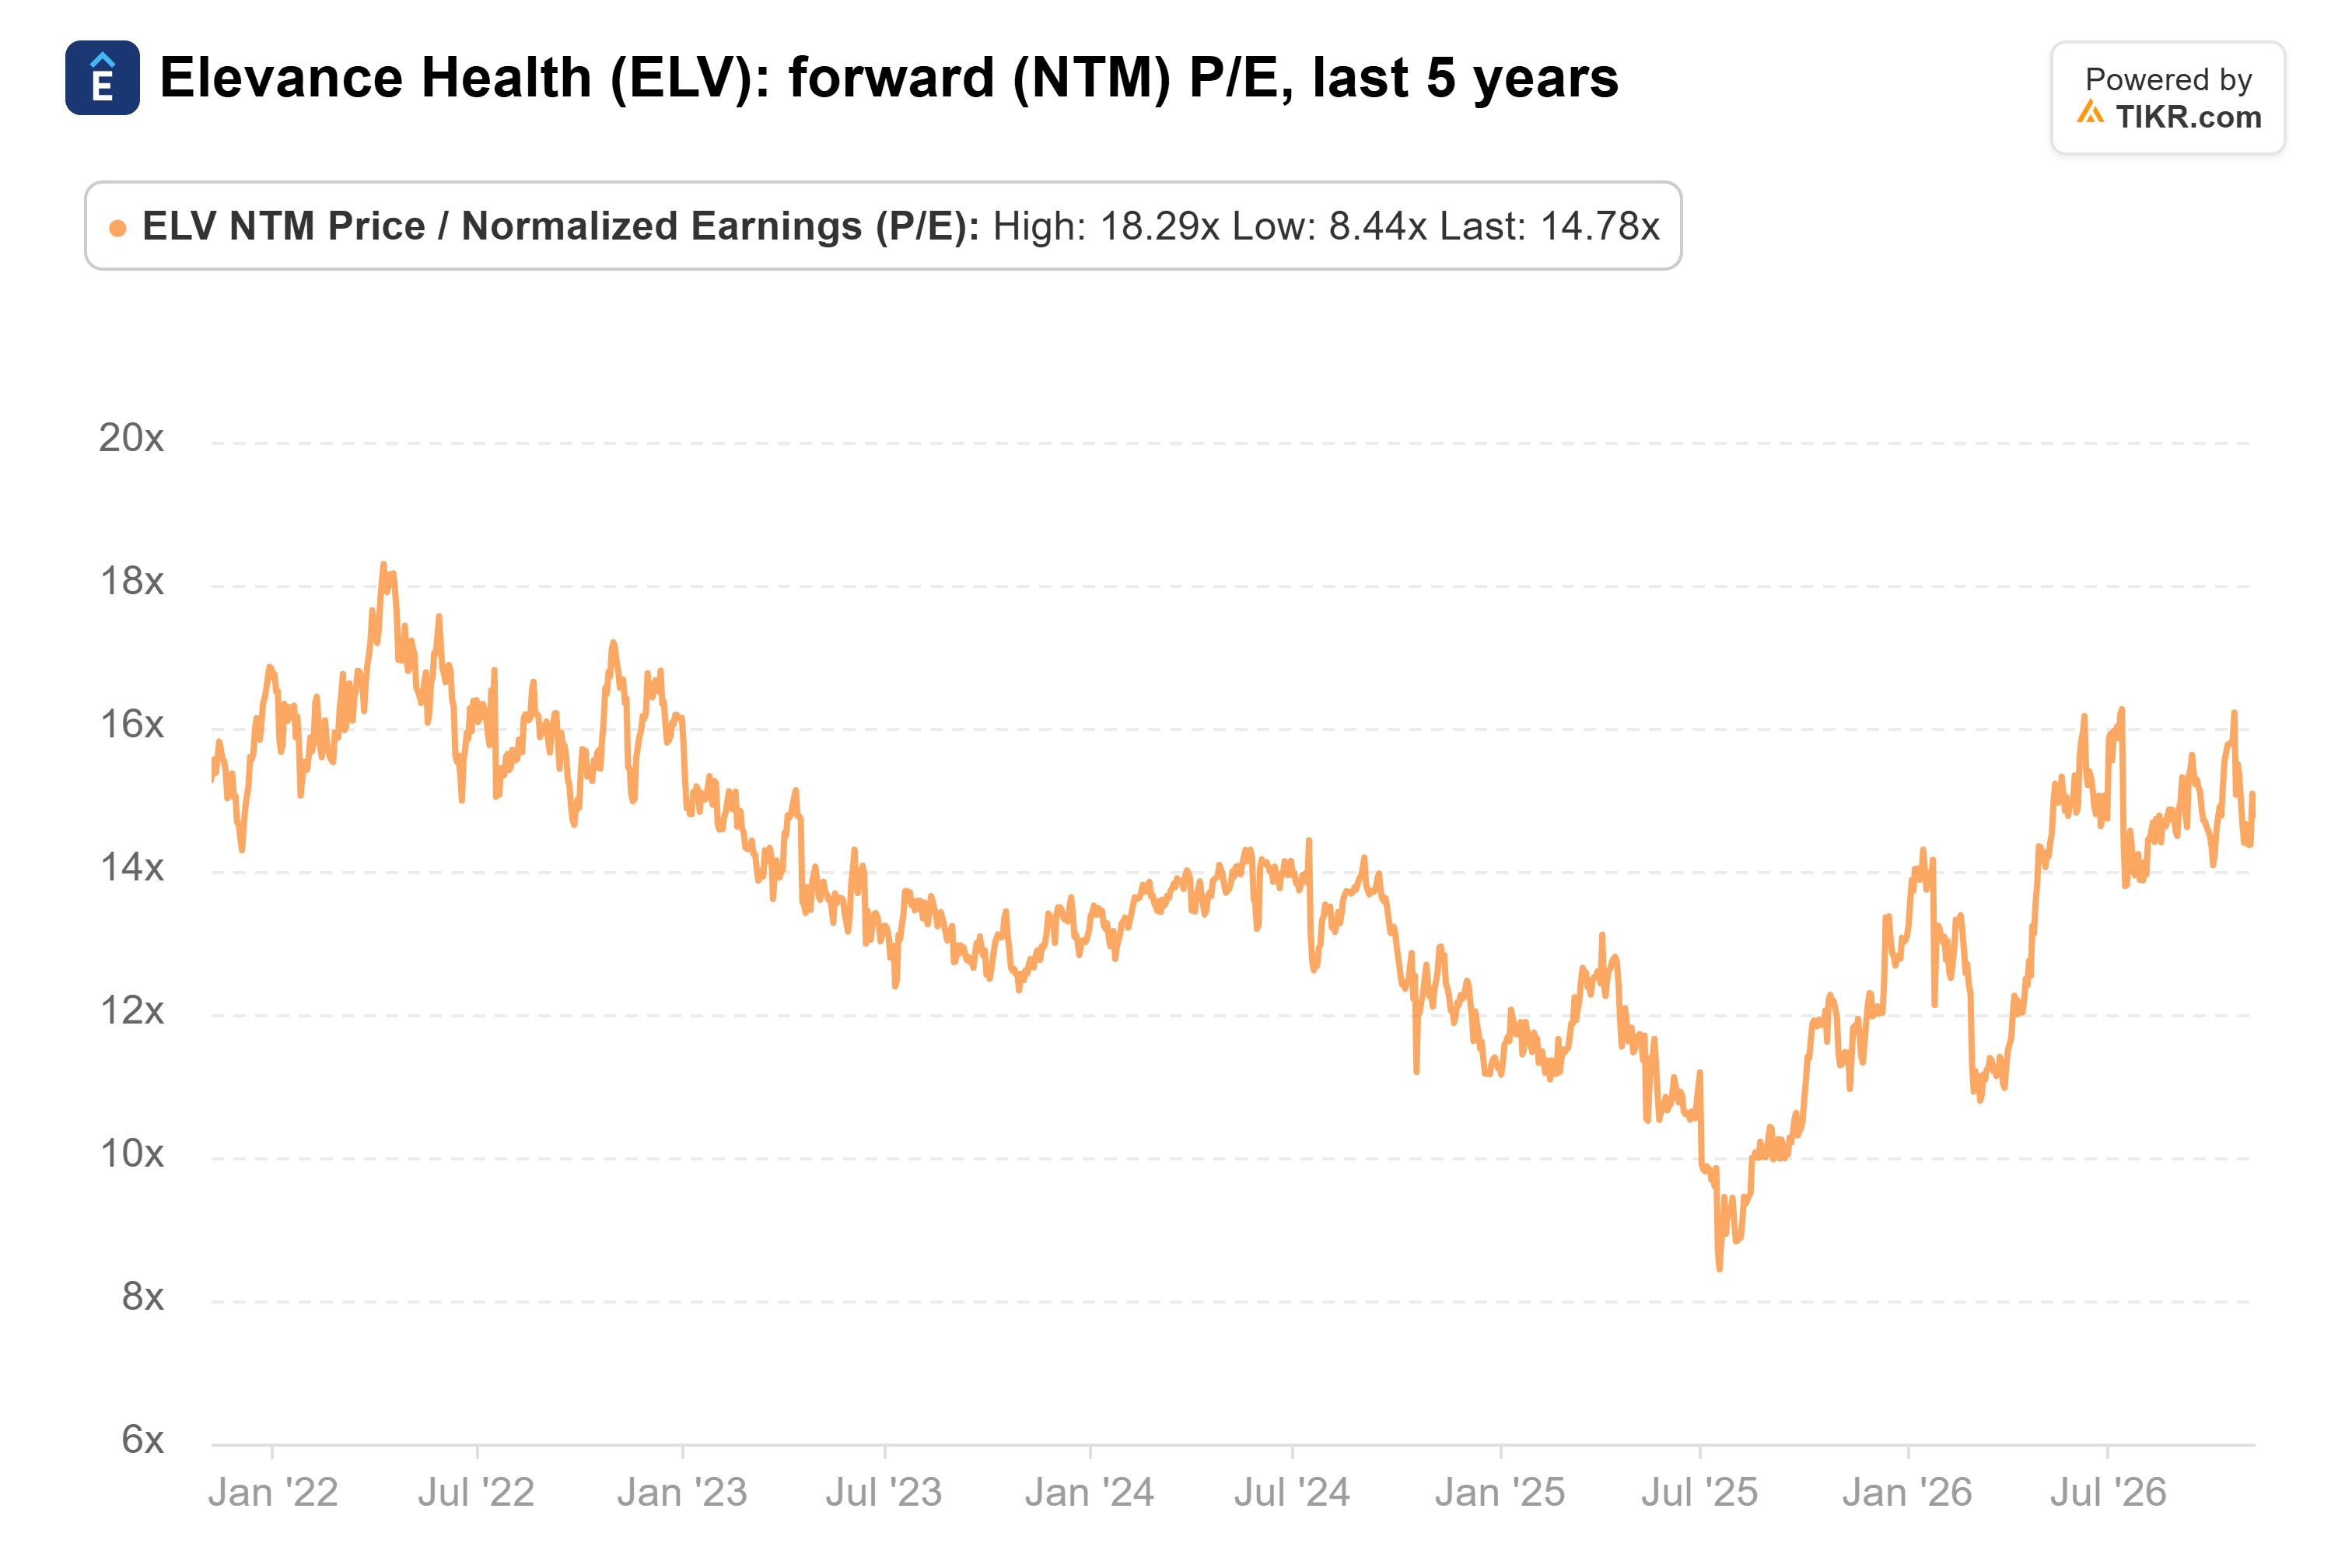
Das liegt deutlich unter dem 18-fachen, das es im April 2022 erreichte, und über seinem Tief von 8,4-fach im Juli 2025. Elevance hat seine Aussichten in diesem Jahr dreimal nach oben korrigiert, daher erscheint es mir fair, etwa das übliche Vielfache zu zahlen.
Analysten haben ihre Kursziele das ganze Jahr über angehoben. Ihr Konsensziel ist von 386 US-Dollar vor einem Jahr auf 482 US-Dollar gestiegen. Es erreichte diesen Höchststand erstmals am 26. Oktober nach dem Q3-Bericht:

Die 22 Analysten, die Elevance abdecken, haben ein durchschnittliches Kursziel, das 15 % über dem Schlusskurs von 425,62 US-Dollar am Freitag liegt. Ihre Ziele reichen von 406 bis 523 US-Dollar, sodass selbst das niedrigste weniger als 5 % unter dem aktuellen Kurs liegt.
Eine Wette, der es sich zu folgen lohnt
Das größte Risiko besteht darin, dass die Analystenzahl für 2027 davon abhängt, dass Elevance ein Wachstumsziel erreicht, das es sich selbst gesetzt hat.
Auch seine Kosten steigen langsam an: Die bereinigte Betriebskostenquote stieg im Vergleich zum dritten Quartal 2025 um 90 Basispunkte auf 11,3 %.
Trotzdem würde ich hier ACR folgen. Analysten erwarten, dass der Gewinn je Aktie bis 2028 wieder auf über 34 US-Dollar steigt, daher benötigt Elevance bei einem KGV von 15-fach keine höhere Bewertung, um Aktionäre zu belohnen. Es muss nur weiterhin tun, was es das ganze Jahr über getan hat.
Der Q4-Bericht von Elevance Anfang nächsten Jahres wird zeigen, ob diese Untergrenze von 12 % weiterhin Bestand hat. Und der nächste 13F von ACR, der bis Mitte Februar fällig ist, wird zeigen, ob es weiterhin hinzugekauft hat.
Was ist die Elevance Health-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Elevance Health wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Elevance Health kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!