核心要点
- 沃尔玛股价上涨2.1%,此前该公司承诺在未来几年投入约60亿美元,在美国25个区域配送中心扩大Symbotic自动化应用。
- 此举旨在控制服务成本,因上季度全球电子商务增长23%,广告业务增长38%。
- 以40倍远期市盈率交易,且第三季度营业利润指引仅增长2%至4%,该股几乎没有容错空间。
- 沃尔玛将于11月19日公布第三季度业绩,投资者将关注电子商务盈利能力以及资本支出计划是否有任何更新。
更多的机器人。这是沃尔玛应对履约成本上升的答案。
沃尔玛 (WMT) 股价周四上涨2.1%至121美元,此前该零售商承诺在未来几年投入约60亿美元,以扩大与 Symbotic (SYM) 的自动化合作。两家公司自2017年以来一直合作。
该股在过去一年中已实现约19%的回报。目前仍比其52周高点135美元低约10%。
时机很有趣。竞争对手 亚马逊 (AMZN) 正在一种不同类型的建设上投入更多资金,而其现金流正在为此买单。
更多建筑中的更多机器人
扩大的协议涵盖美国25个区域配送中心。以下是沃尔玛购买的内容:
- 未来几年约60亿美元的承诺投入
- Symbotic的BreakPack单件拣选和SymMicro微履约系统
- 1.25亿美元用于货架研究
截至2025年初,Symbotic已在沃尔玛全部42个区域配送中心部署。同年,它还收购了沃尔玛的机器人部门,增加了门店自提和送货的自动化。
超过60%的沃尔玛门店已从自动化配送中心收货。在2026财年,约一半的电子商务履约中心业务量实现了自动化。
随着这一推进,资本支出一直在上升……

分摊到几年内,60亿美元只是沃尔玛年度资本预算中不大的一部分。沃尔玛想要的回报是更快的补货和更低的服务成本。
更便宜的履约成本为增长提供资金
在线业务是成本影响最大的地方。上季度全球电子商务销售额增长23%,目前占净销售额的24%。门店履约的送货服务增长40%,市场销售额增长超过50%。
利润率更高的业务增长甚至更快。广告业务增长38%,而会员费和其他收入增长17%。
第二季度营收增长5.9%至1879亿美元,调整后每股收益0.81美元,超过0.74美元的预期。随后,沃尔玛将其2027财年展望上调至销售额增长4%至5%,调整后每股收益2.80至2.87美元。
比较每家零售商在资本支出后保留的现金……
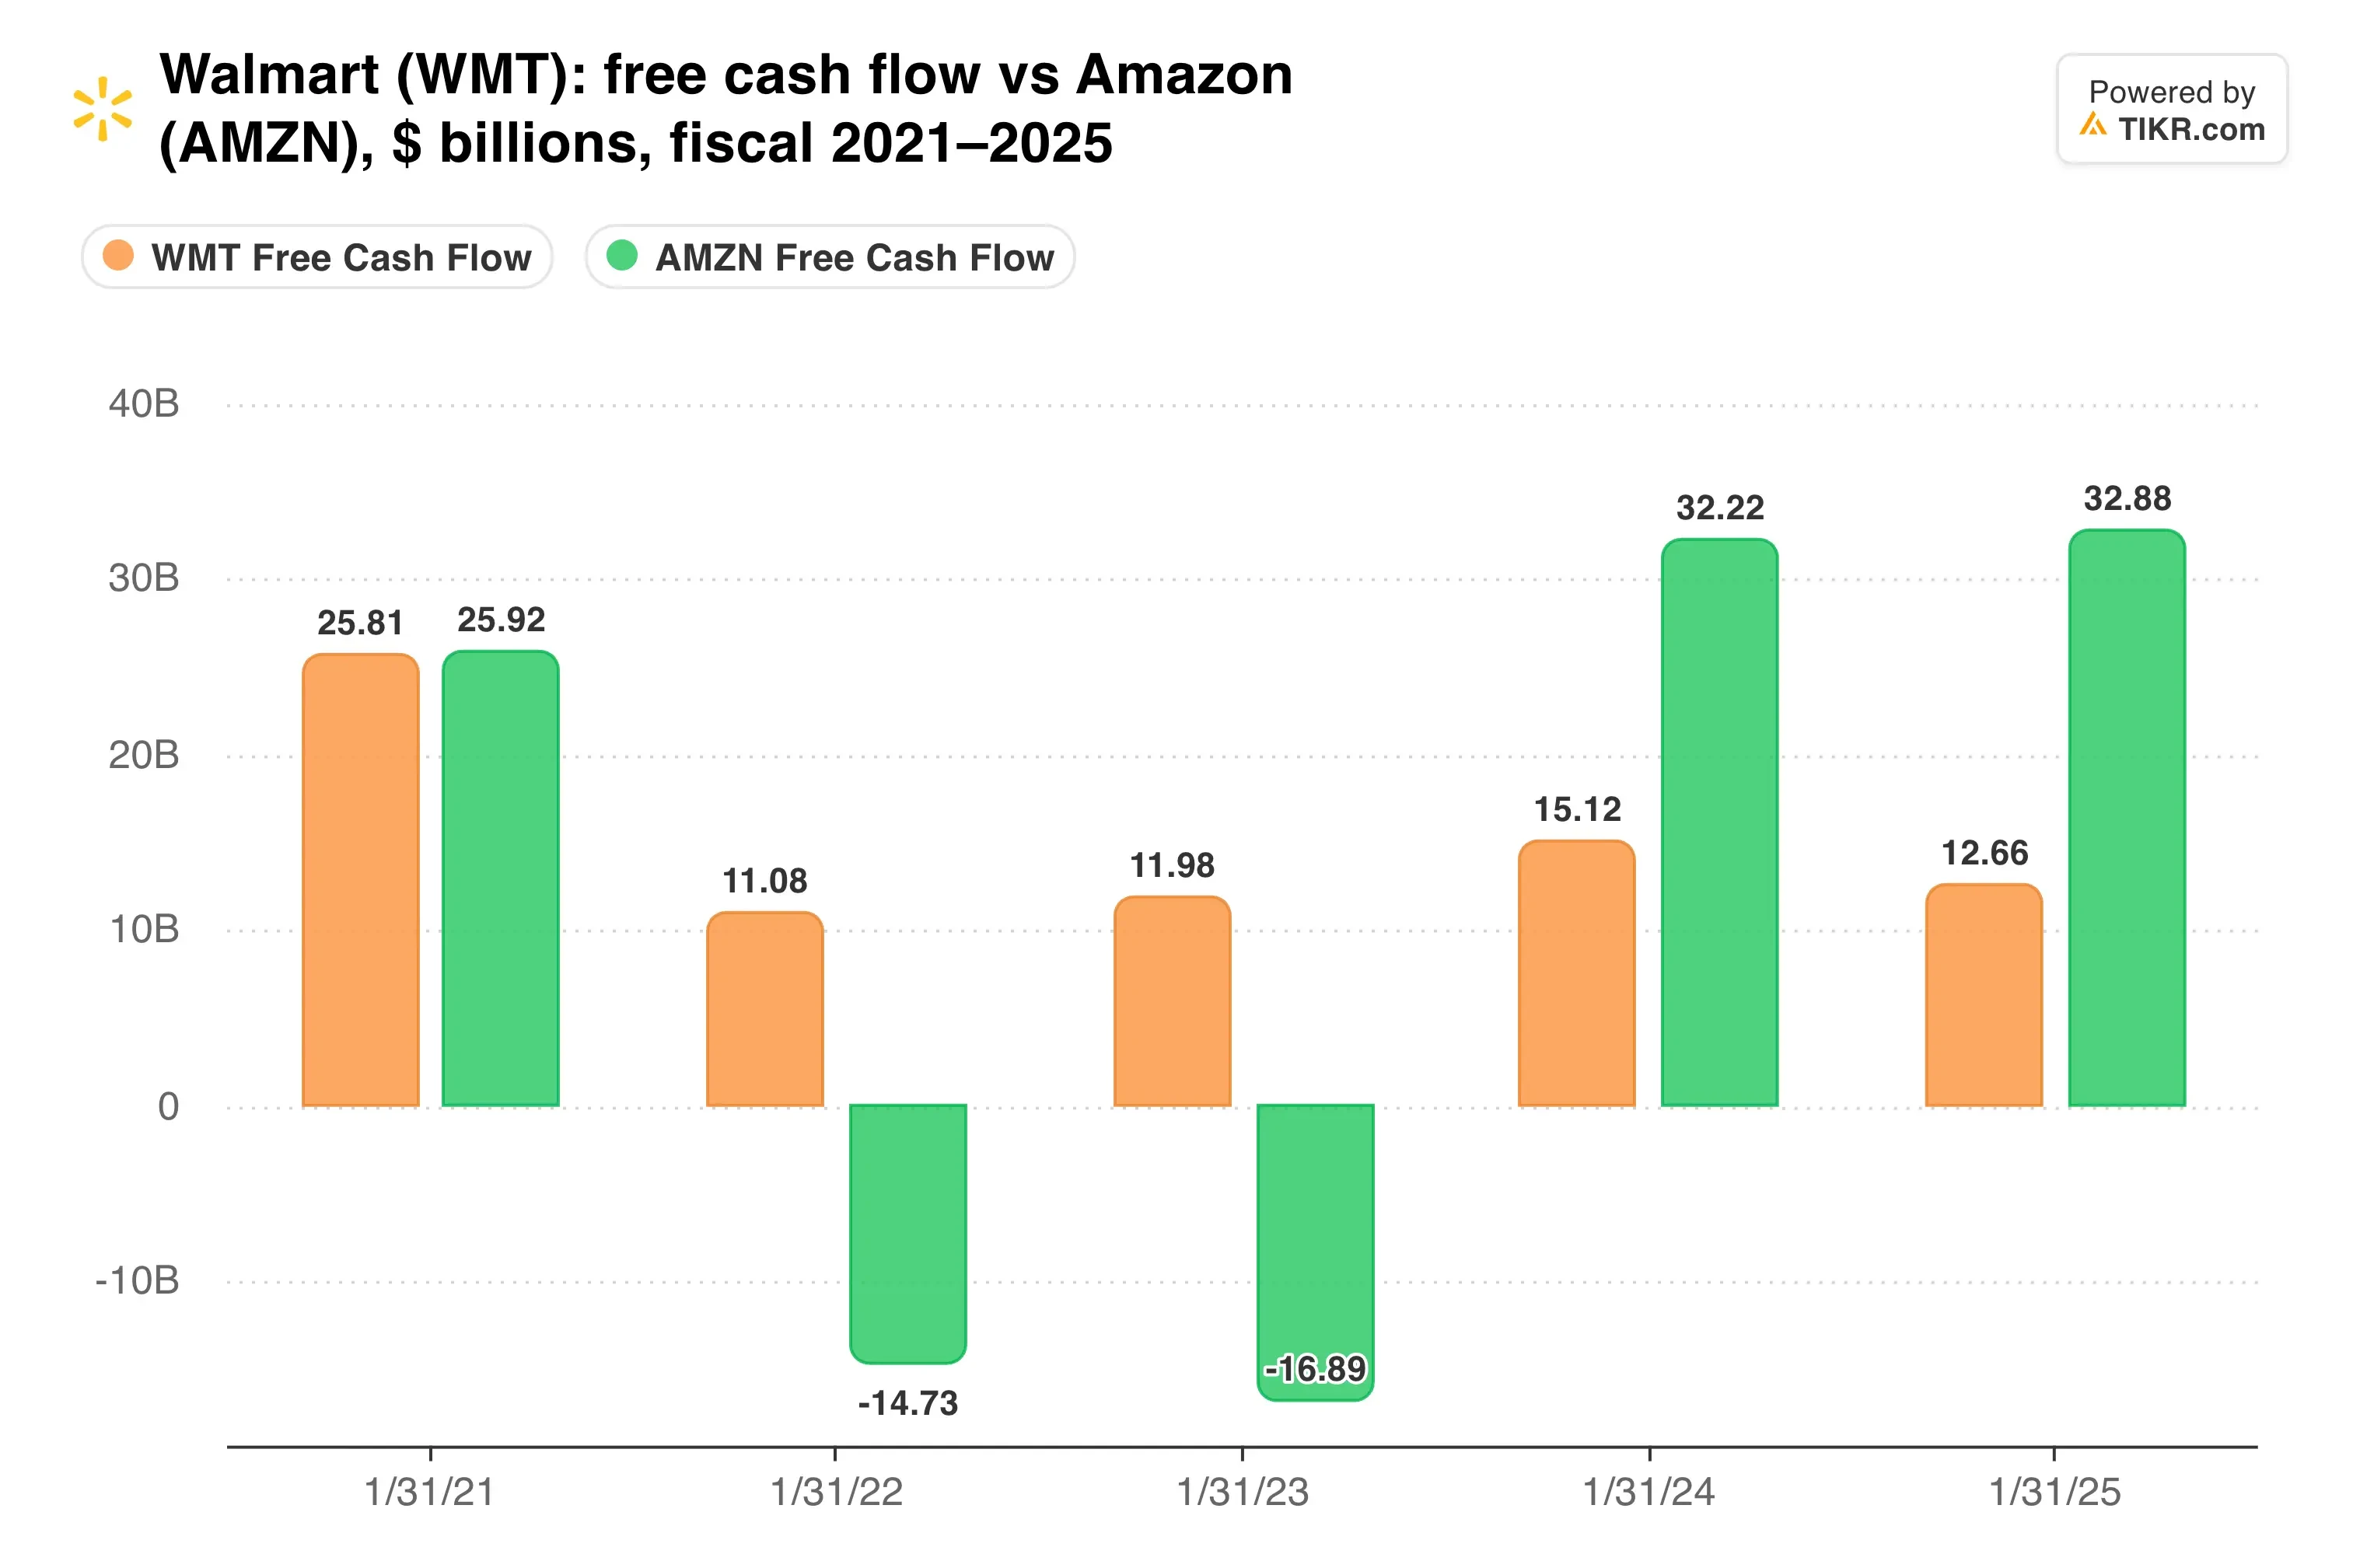
亚马逊预计今年资本支出约为2200亿美元,截至6月,其过去12个月的自由现金流已转为负76亿美元。沃尔玛在为自动化提供资金的同时,保持了自由现金流为正。
TIKR追踪44位分析师对沃尔玛的看法。有多少人说“买入”?
在一个地方查看沃尔玛的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看沃尔玛的分析师评级
估值倍数没有留下缓冲空间
以下是令人不安的部分。沃尔玛以40倍远期市盈率交易,127美元的平均目标价仅比周四收盘价高出5%。
近期指引较为温和。沃尔玛预计第三季度调整后营业利润仅增长2%至4%,调整后每股收益为0.62至0.64美元。其第二季度营业利润跃升28.8%也包含了关税退款带来的750个基点的提振。
以下是这种溢价是如何形成的:

该股目前的交易倍数远高于五年前。
其他压力正在积聚。沃尔玛墨西哥公司本周报告利润率收紧,因成本增长超过销售增长,且FTC要求沃尔玛提供关于个性化定价的数据。
我的看法:自动化是沃尔玛在电子商务增长过程中保护利润率的最佳工具,这笔交易延续了已经有效的合作伙伴关系。但在40倍市盈率下,该股的定价要求完美执行。我会持有它,等待更好的价格再加仓。
下一个检查点是11月19日,届时沃尔玛将公布第三季度业绩。关注电子商务盈利能力以及管理层是否会更新其资本支出计划。
那么沃尔玛股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到沃尔玛可能的价值。从华尔街共识预测开始,或调整输入以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!