核心要点
- 埃克森美孚将于周五上午公布第三季度业绩,其股价目前距离52周高点不到2美元,今年总回报率达52%。
- 公司自身提交的文件显示,炼油利润率的提升带来了约45亿美元的提振,而上游业务因液体价格下跌而遭受约13亿美元的冲击。
- 股价已高于179美元的平均目标价,而其乔利埃特炼油厂在炼油业繁荣期正中段发生停产事故。
- 关注股票回购速度、乔利埃特炼油厂重启情况,以及圭亚那第五艘生产船是否能在第四季度如期投产。
炼油业务即将拯救埃克森美孚 (XOM)的季度业绩。
这家石油巨头将于周五盘前公布第三季度业绩。其股价周四收于183美元,上涨0.7%,距离52周高点不到2美元。今年以来,包括股息在内,该股回报率达52%。
这一上涨是在中东供应面临困境期间实现的。埃克森美孚表示,霍尔木兹海峡的关闭将使其第三季度在该地区的产量减少约75万桶油当量/天。
因此,在其一个区域部分停产的情况下,股价仍接近高点。必然有其他因素在起作用。
预告一切的备案文件
埃克森美孚已经向投资者透露了大部分情况。其10月16日关于市场因素的备案文件列出了与第二季度相比的三个重大波动:
- 液体价格下跌:对上游收益造成约13亿美元的冲击
- 炼油利润率走强:为能源产品带来约45亿美元的提振
- 时间性影响:约25亿美元,仅影响GAAP业绩
净额计算,炼油业务的提振足以覆盖上游业务的拖累。分析师预计调整后每股收益(EPS)约为3.98至4.12美元,而上一季度为3.52美元,低于3.56美元的普遍预期。
那么,与最近几个季度相比,这一增长幅度如何?

若落在此区间内,季度每股收益将达到2022年以来的最高水平。
圭亚那和二叠纪盆地的贡献
产量是另一个杠杆。埃克森美孚第二季度日产量为451.4万桶油当量,创下二十多年来的新高(排除中东中断影响)。二叠纪盆地日产量创纪录地超过180万桶。
圭亚那很快将增加更多产量。那里的第五艘生产船有望在第四季度投产,日产能为25万桶,而埃克森美孚已经在考虑第九艘船。
首席执行官达伦·伍兹长期以来一直强调这种稳定性。他在第四季度电话会议上将埃克森美孚描述为“一家高回报、低成本、技术驱动的公司”。
其规模在与最接近的欧洲竞争对手对比中显现出来……

埃克森美孚第二季度净利润为145亿美元,而壳牌 (SHEL)公布的调整后利润为98亿美元。壳牌本周公布了自2022年以来最大的季度利润,因此炼油业务的顺风是整个行业性的。
TIKR追踪了25位分析师对埃克森美孚的看法。有多少人给出“买入”评级?
查看埃克森美孚的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,所有这些信息都集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看埃克森美孚的分析师评级
股价已超越华尔街目标
但问题是:在183美元的价格,埃克森美孚的交易价格高于179美元的分析师平均目标价。
市场目前为埃克森美孚的现金流支付了多少溢价?
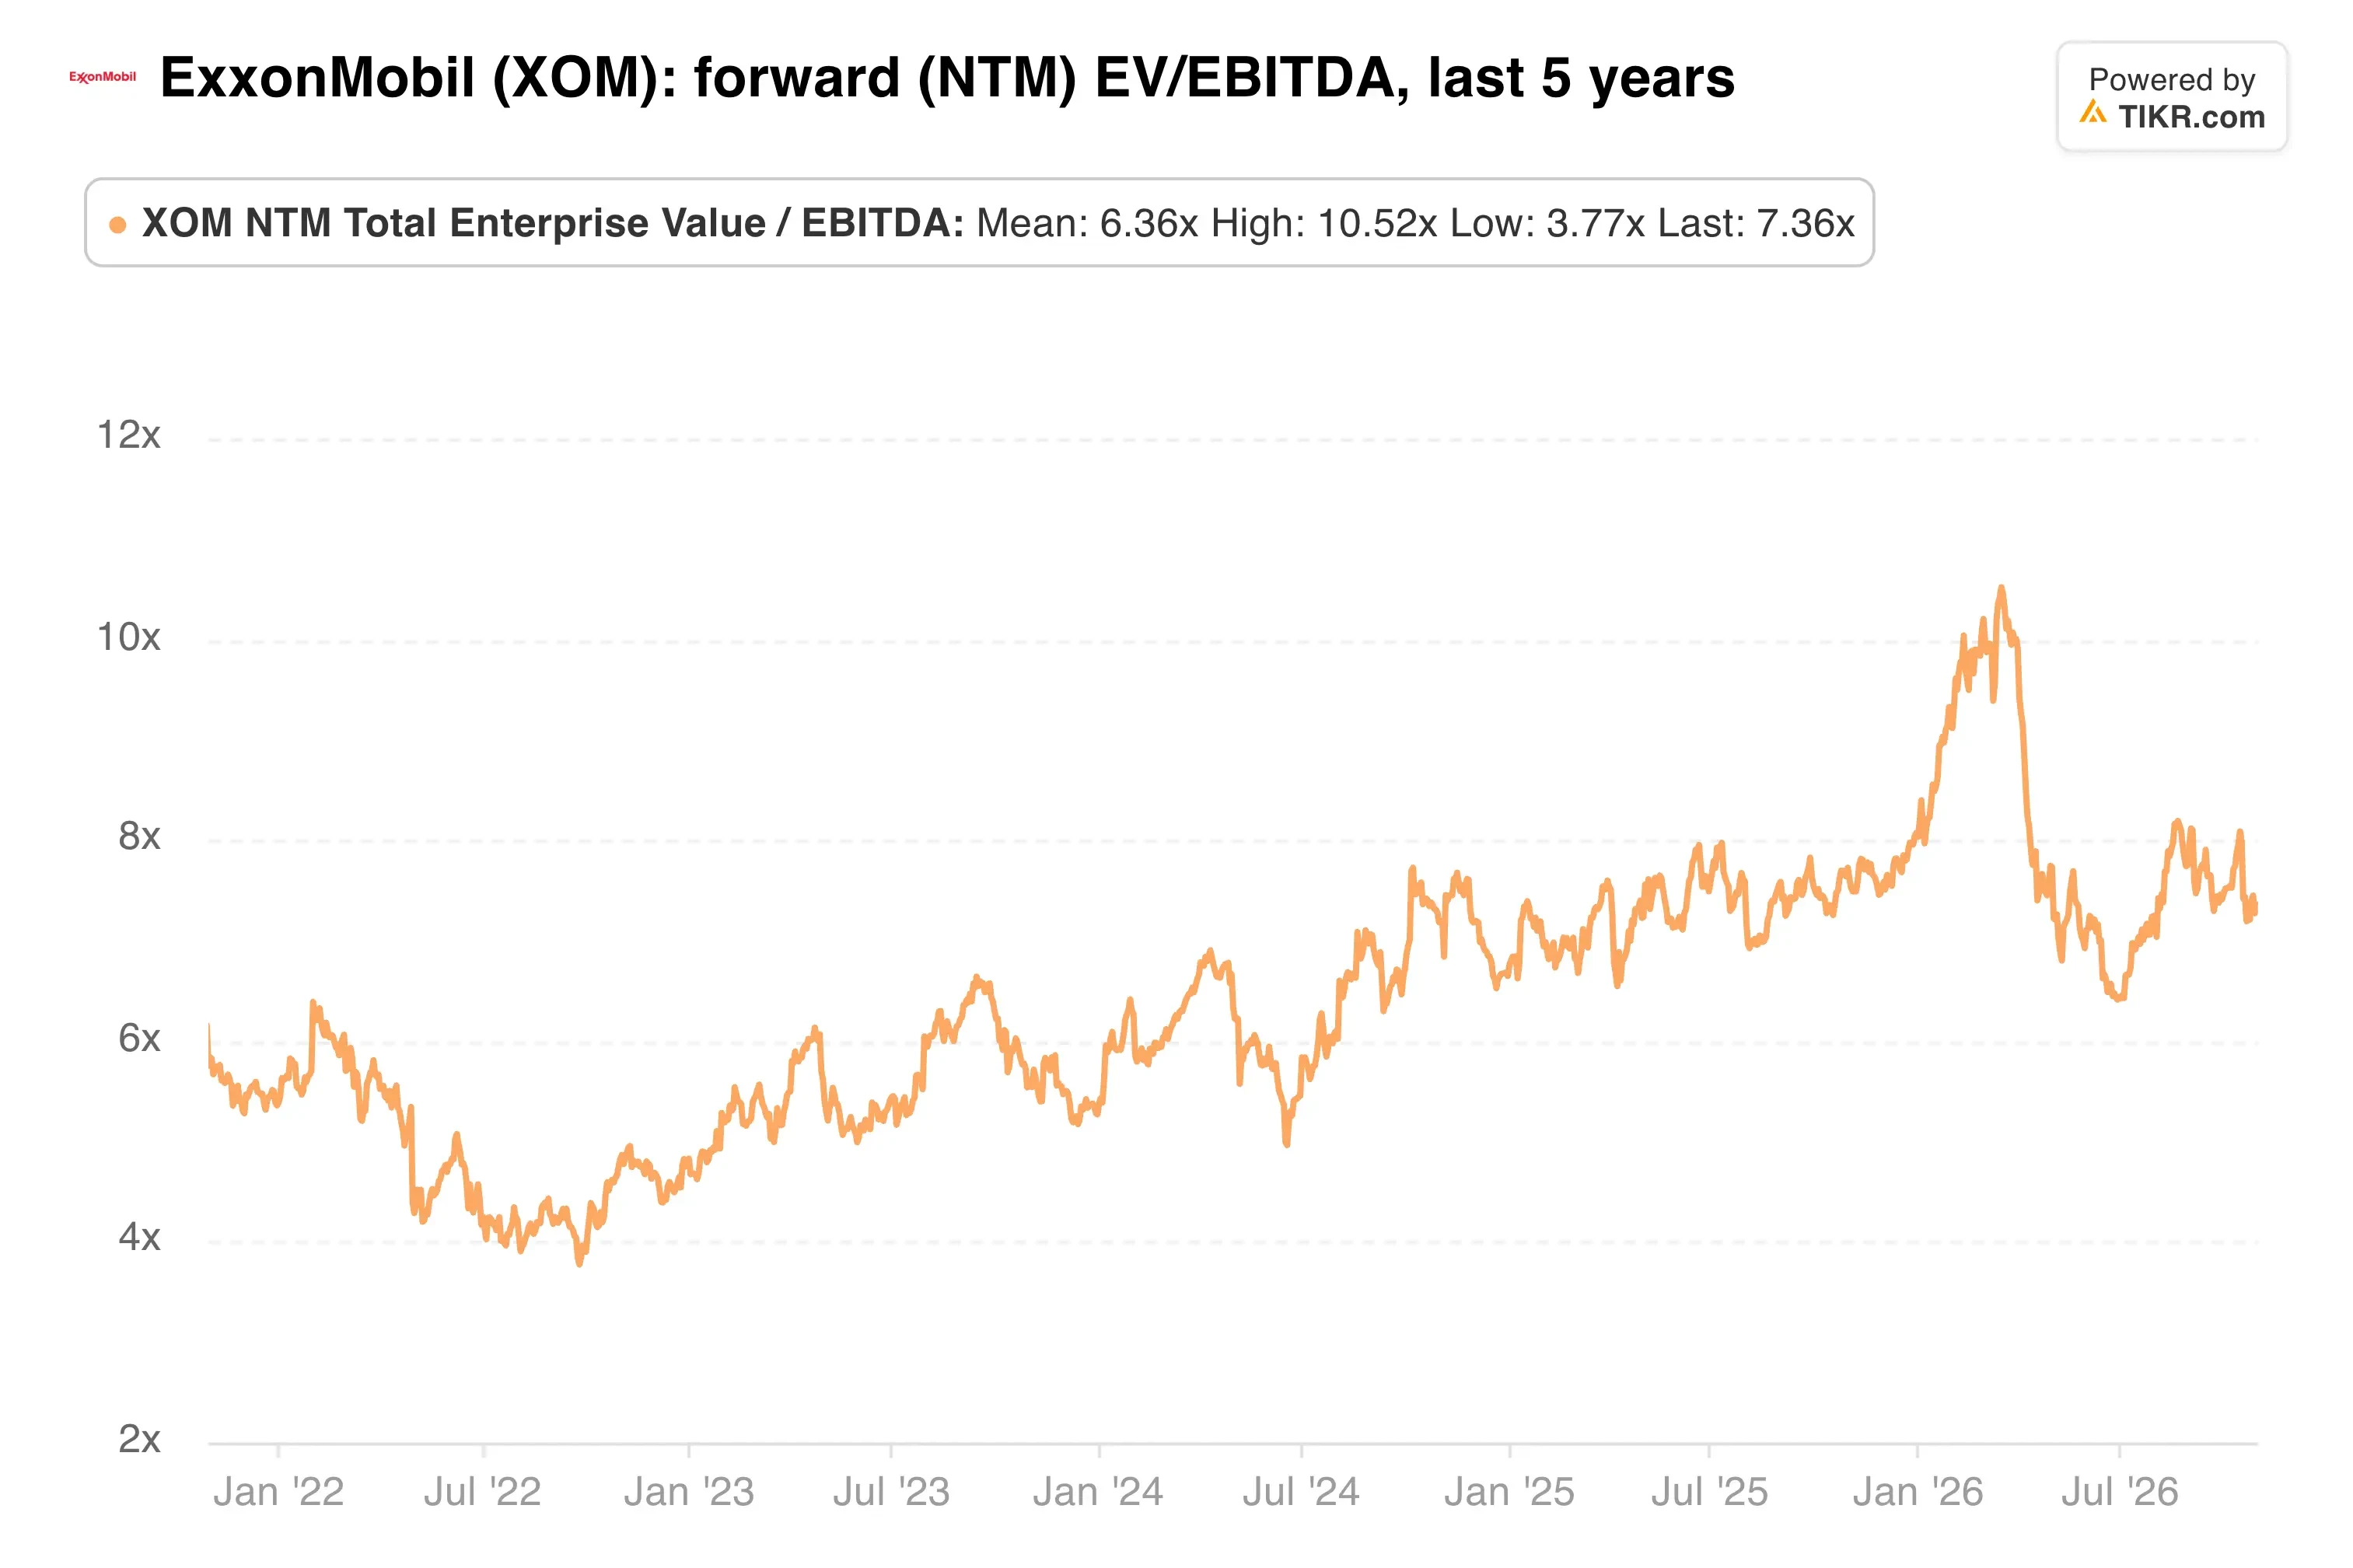
以7.4倍的远期EBITDA倍数和12.5倍的远期市盈率来看,该股估值并未过高。但这些倍数假设油价和炼油利润率保持高位,而两者都可能迅速转变。
一些风险已经显现。埃克森美孚本月关闭了其日产能27.5万桶的乔利埃特炼油厂的一个催化重整装置,正值炼油业繁荣期。高管们也因伊朗冲突取消了前往阿布扎比ADIPEC会议的行程。
此外还有现金问题。埃克森美孚第二季度回报了94亿美元,其中包括51亿美元的股票回购,投资者希望这一速度能够保持。
我的看法:埃克森美孚看起来运营良好,圭亚那和二叠纪盆地带来的产量增长是其他大多数巨头无法比拟的。然而,在炼油利润率接近峰值时,以高于华尔街目标价的价格买入,在我看来为时已晚。我会希望股价回调后再考虑增持。
下一个检查点是今天中部时间上午8:30的电话会议。请关注乔利埃特炼油厂的重启、圭亚那项目的启动时间以及回购速度是否有任何变化。
那么埃克森美孚股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看埃克森美孚可能的价值。可以从华尔街普遍预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!