核心要点
- 台积电股票在10月份下跌了11%,其中两个交易日造成了大部分跌幅:10月21日Lam Research财报后引发的芯片股抛售,以及10月29日英特尔发布的疲软展望。
- 台积电自身的消息是积极的:创纪录的467亿美元季度营收,第四季度营收指引为523亿至543亿美元,并且据报道其AI芯片封装价格将上调高达20%。
- 主要风险在于台积电的客户。如果AI融资收紧,或者更精简的模型需要更少的芯片,订单可能会放缓,而台积电今年计划投入600亿至640亿美元用于产能扩张。
- 预计每股收益将从2025年到2027年增长一倍以上,且该股目前交易价格低于其通常的估值倍数,因此此次抛售看起来是在台积电1月中旬发布财报前买入的机会。
台湾积体电路制造公司 (TSM) 股票在10月份下跌了11%,而这其中很少是台积电自身原因造成的。
两个交易日造成了大部分跌幅。芯片股在10月22日早盘遭遇抛售,此前Lam Research表示供应短缺影响了其12月当季的展望,台积电当日下跌约4.5%。随后,英特尔 (INTC) 在10月29日收盘后发布了疲软的展望,台积电在10月30日广泛芯片股抛售中下跌约6%,此次抛售也波及了英伟达 (NVDA) 和超威半导体 (AMD)。剔除这两天,台积电股票当月大致持平。

英特尔的问题是PC,而非服务器
英特尔第三季度营收增长21%至165亿美元,数据中心销售额跃升78%至73亿美元。问题在于PC业务。英特尔给出的第四季度营收指引为150亿至160亿美元,首席财务官David Zinsner表示,他认为“PC市场的放缓至少将持续到明年上半年”。英特尔股票在10月份下跌了47%。
供应是故事的另一半。首席执行官Lip-Bu Tan在财报中表示,英特尔的当务之急是“释放额外供应以满足对我们至强系列产品的异常需求”。英特尔多年来一直试图从台积电手中争夺晶圆代工客户,而一家连自己的服务器芯片都供不应求的公司,在这方面处于弱势地位。
台积电刚刚经历了有史以来最好的季度
10月15日,台积电第三季度营收创下467.2亿美元的纪录。这比2025年第三季度增长了41.2%,并超过了公司指引范围的上限。毛利率为66.4%,2纳米芯片已占晶圆营收的8%。
第四季度指引表明,按中值计算同比增长约58%,台积电目前预计全年以美元计增长约44%。首席财务官Wendell Huang在财报中表示,他预计“对我们先进制程技术的需求将持续强劲,包括我们2纳米技术的快速上量”。
华尔街对2027年的标准化每股收益预估为23.39美元,是台积电2025年10.65美元收益的两倍多:
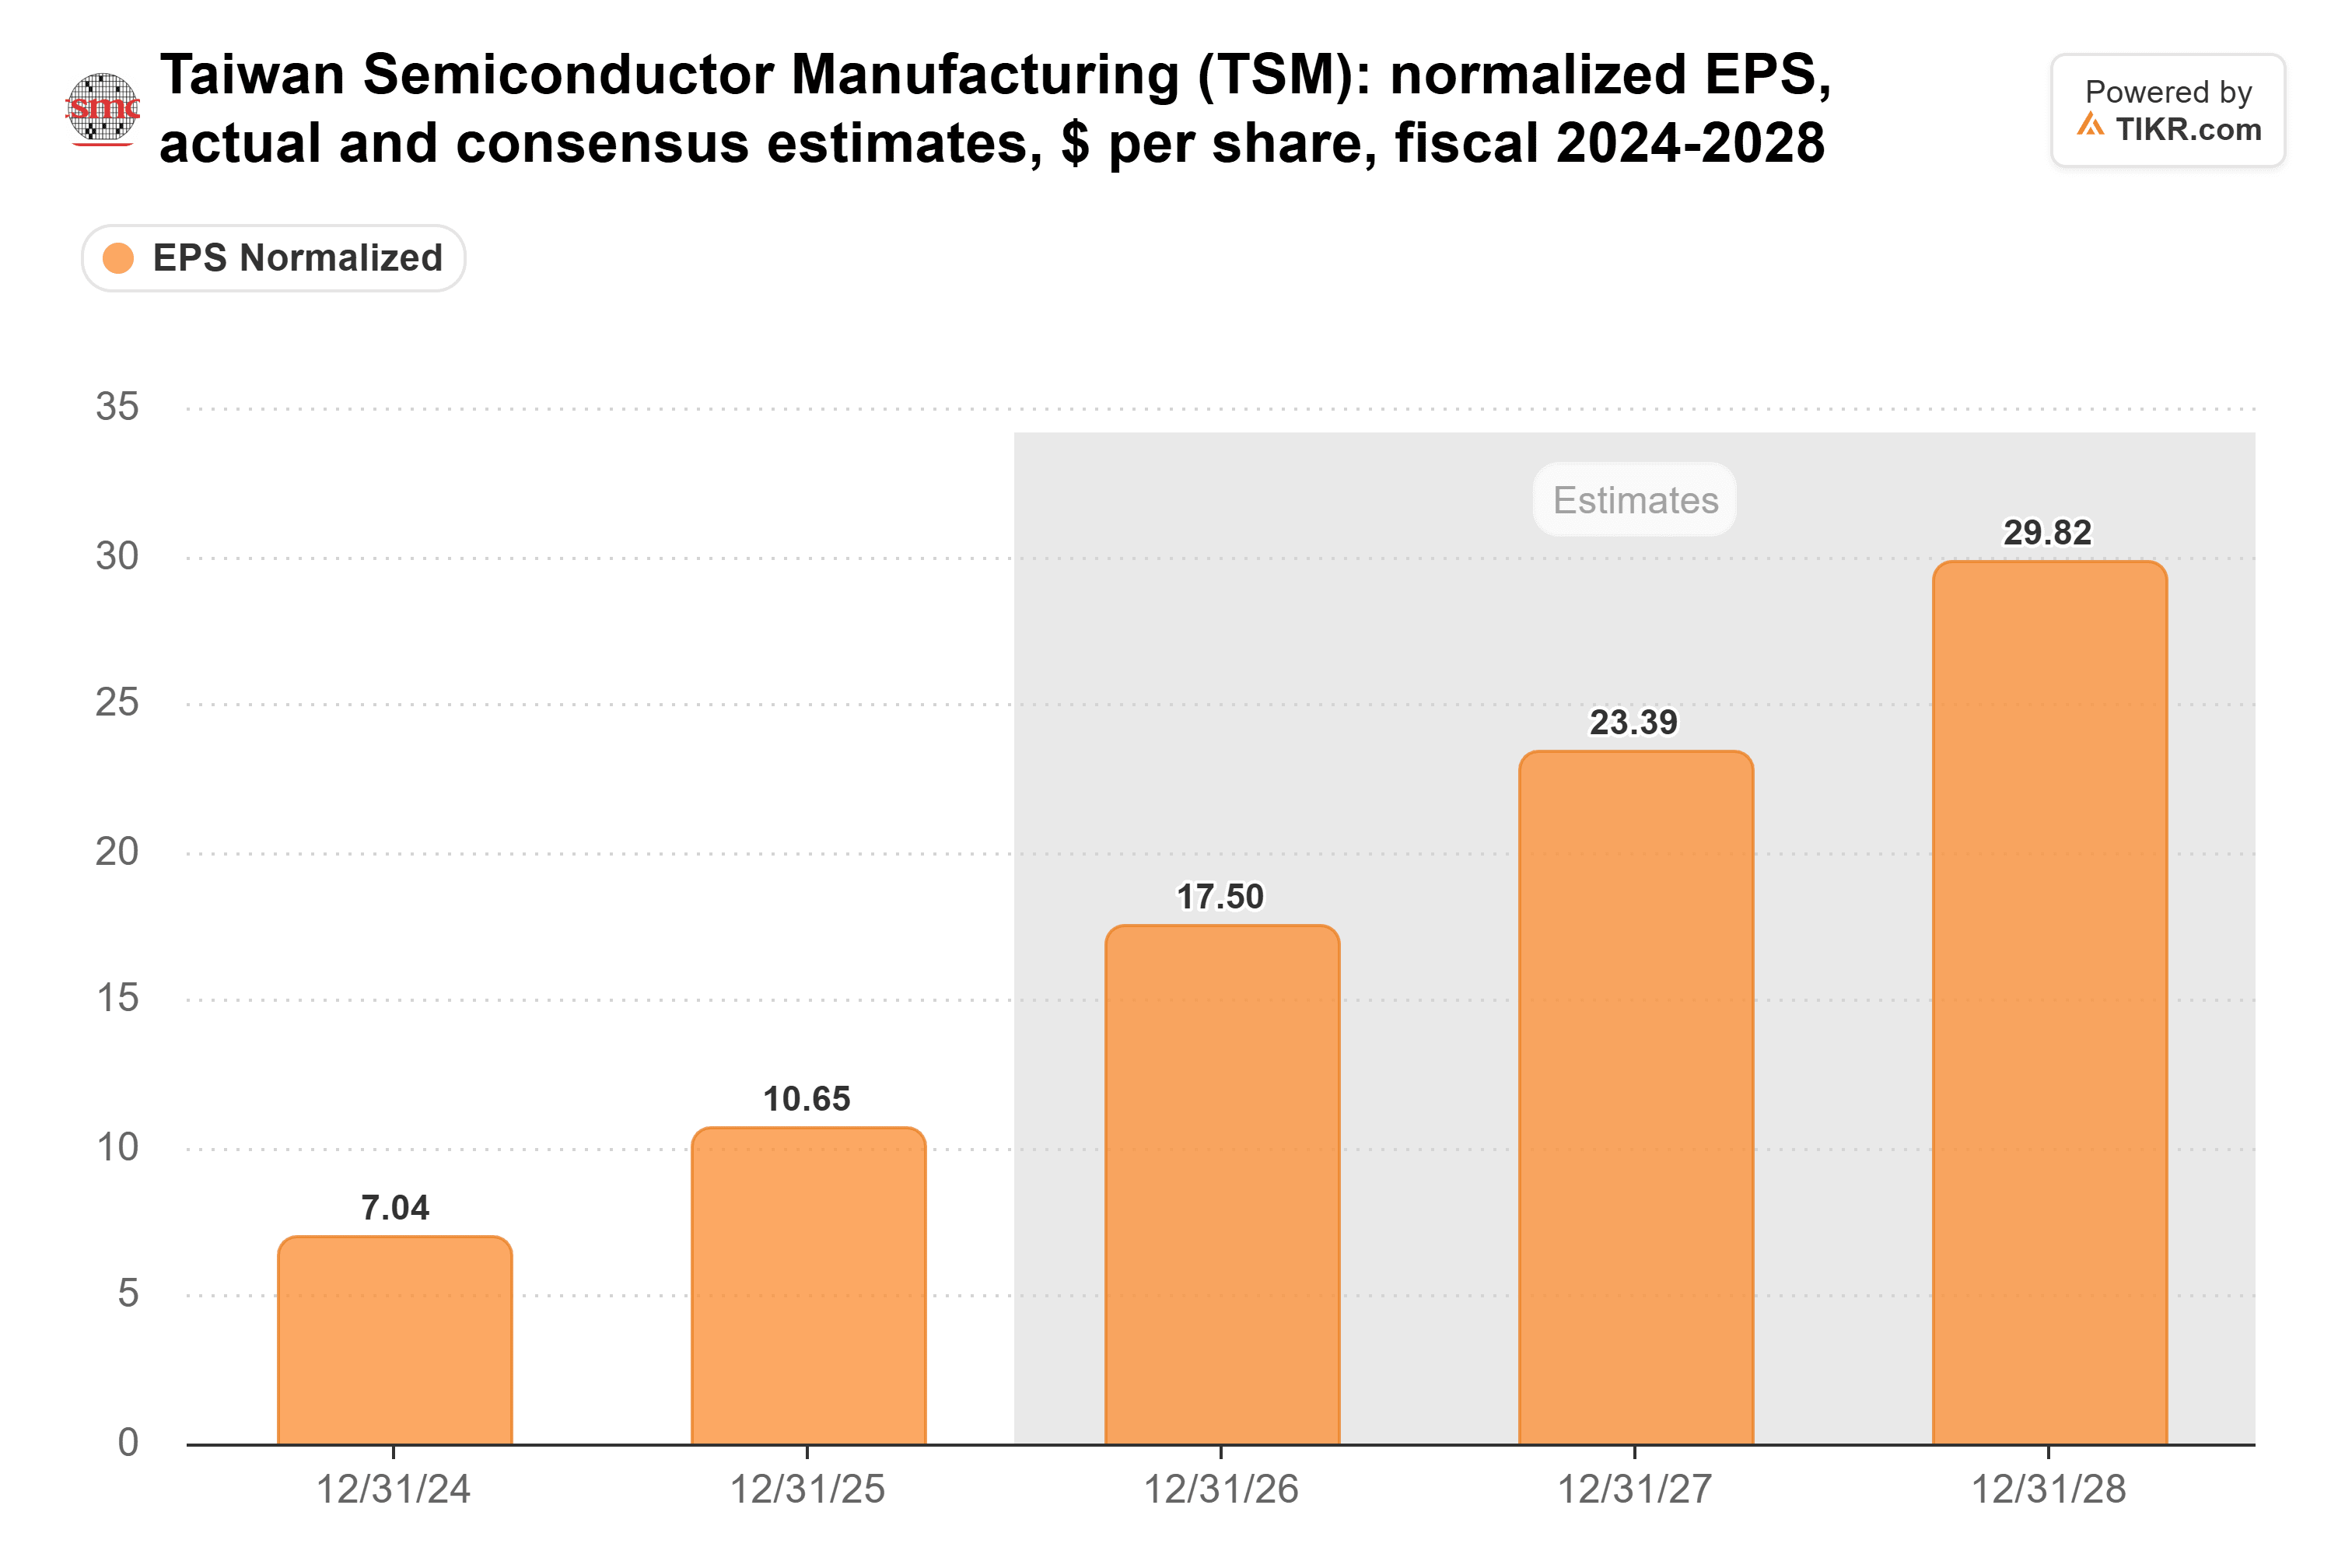
自6月底以来,分析师已将2027年的这一数字上调了16%,而台积电10月份的数据没有给他们任何理由改变方向。
TIKR追踪21位分析师对台积电的看法。有多少人说“买入”?
在一个地方查看台积电买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预估。超过50万投资者使用TIKR来研究像这样的股票。查看台积电的分析师评级
英伟达和AMD可能很快要支付更多
台湾《工商时报》10月26日报道称,台积电正准备将CoWoS价格上调高达20%,台积电股票次日上涨3%。CoWoS是将AI处理器与其高带宽内存连接的封装步骤。台积电尚未确认此次提价。
即使全额上调20%,对台积电来说也是一个很小的数字。先进封装在2025年占营收略高于10%,管理层预计今年占比将达到较低的两位数。CoWoS只是该业务的一部分,因此即使全部业务都获得全额提价,销售额的增长也将不到3%。
账单落在了英伟达和AMD身上,这两家公司10月份分别下跌了11%和17%,并且它们都需要比台积电所能提供的更多的封装产能。字节跳动、阿里巴巴和腾讯订购了超过350亿美元的英伟达RTX PRO 5500显卡,尽管英伟达警告合作伙伴他们可能只能获得其要求数量的5%到10%。AMD将于11月3日发布财报,其数据中心利润率将显示它能承受多大程度的更高封装成本。
关注客户的预算
看跌的观点基于两个担忧。一是建设AI数据中心的公司能否持续筹集资金,CoreWeave是这一辩论的中心。二是像DeepSeek这样的更精简模型是否需要更少的硬件。任何一种情况都可能在台积电今年投入600亿至640亿美元时发生,首席执行官魏哲家在1月份表示,今年的支出在2028年之前几乎不会增加产出。台积电以前也经历过这种情况:在2022年创纪录的资本支出之后,其2023年营收以美元计下降了约9%。
我会在17倍市盈率以下加仓
台积电在10月29日的远期市盈率为17倍。这低于其五年平均的18倍,也远低于2024年7月达到的25倍:
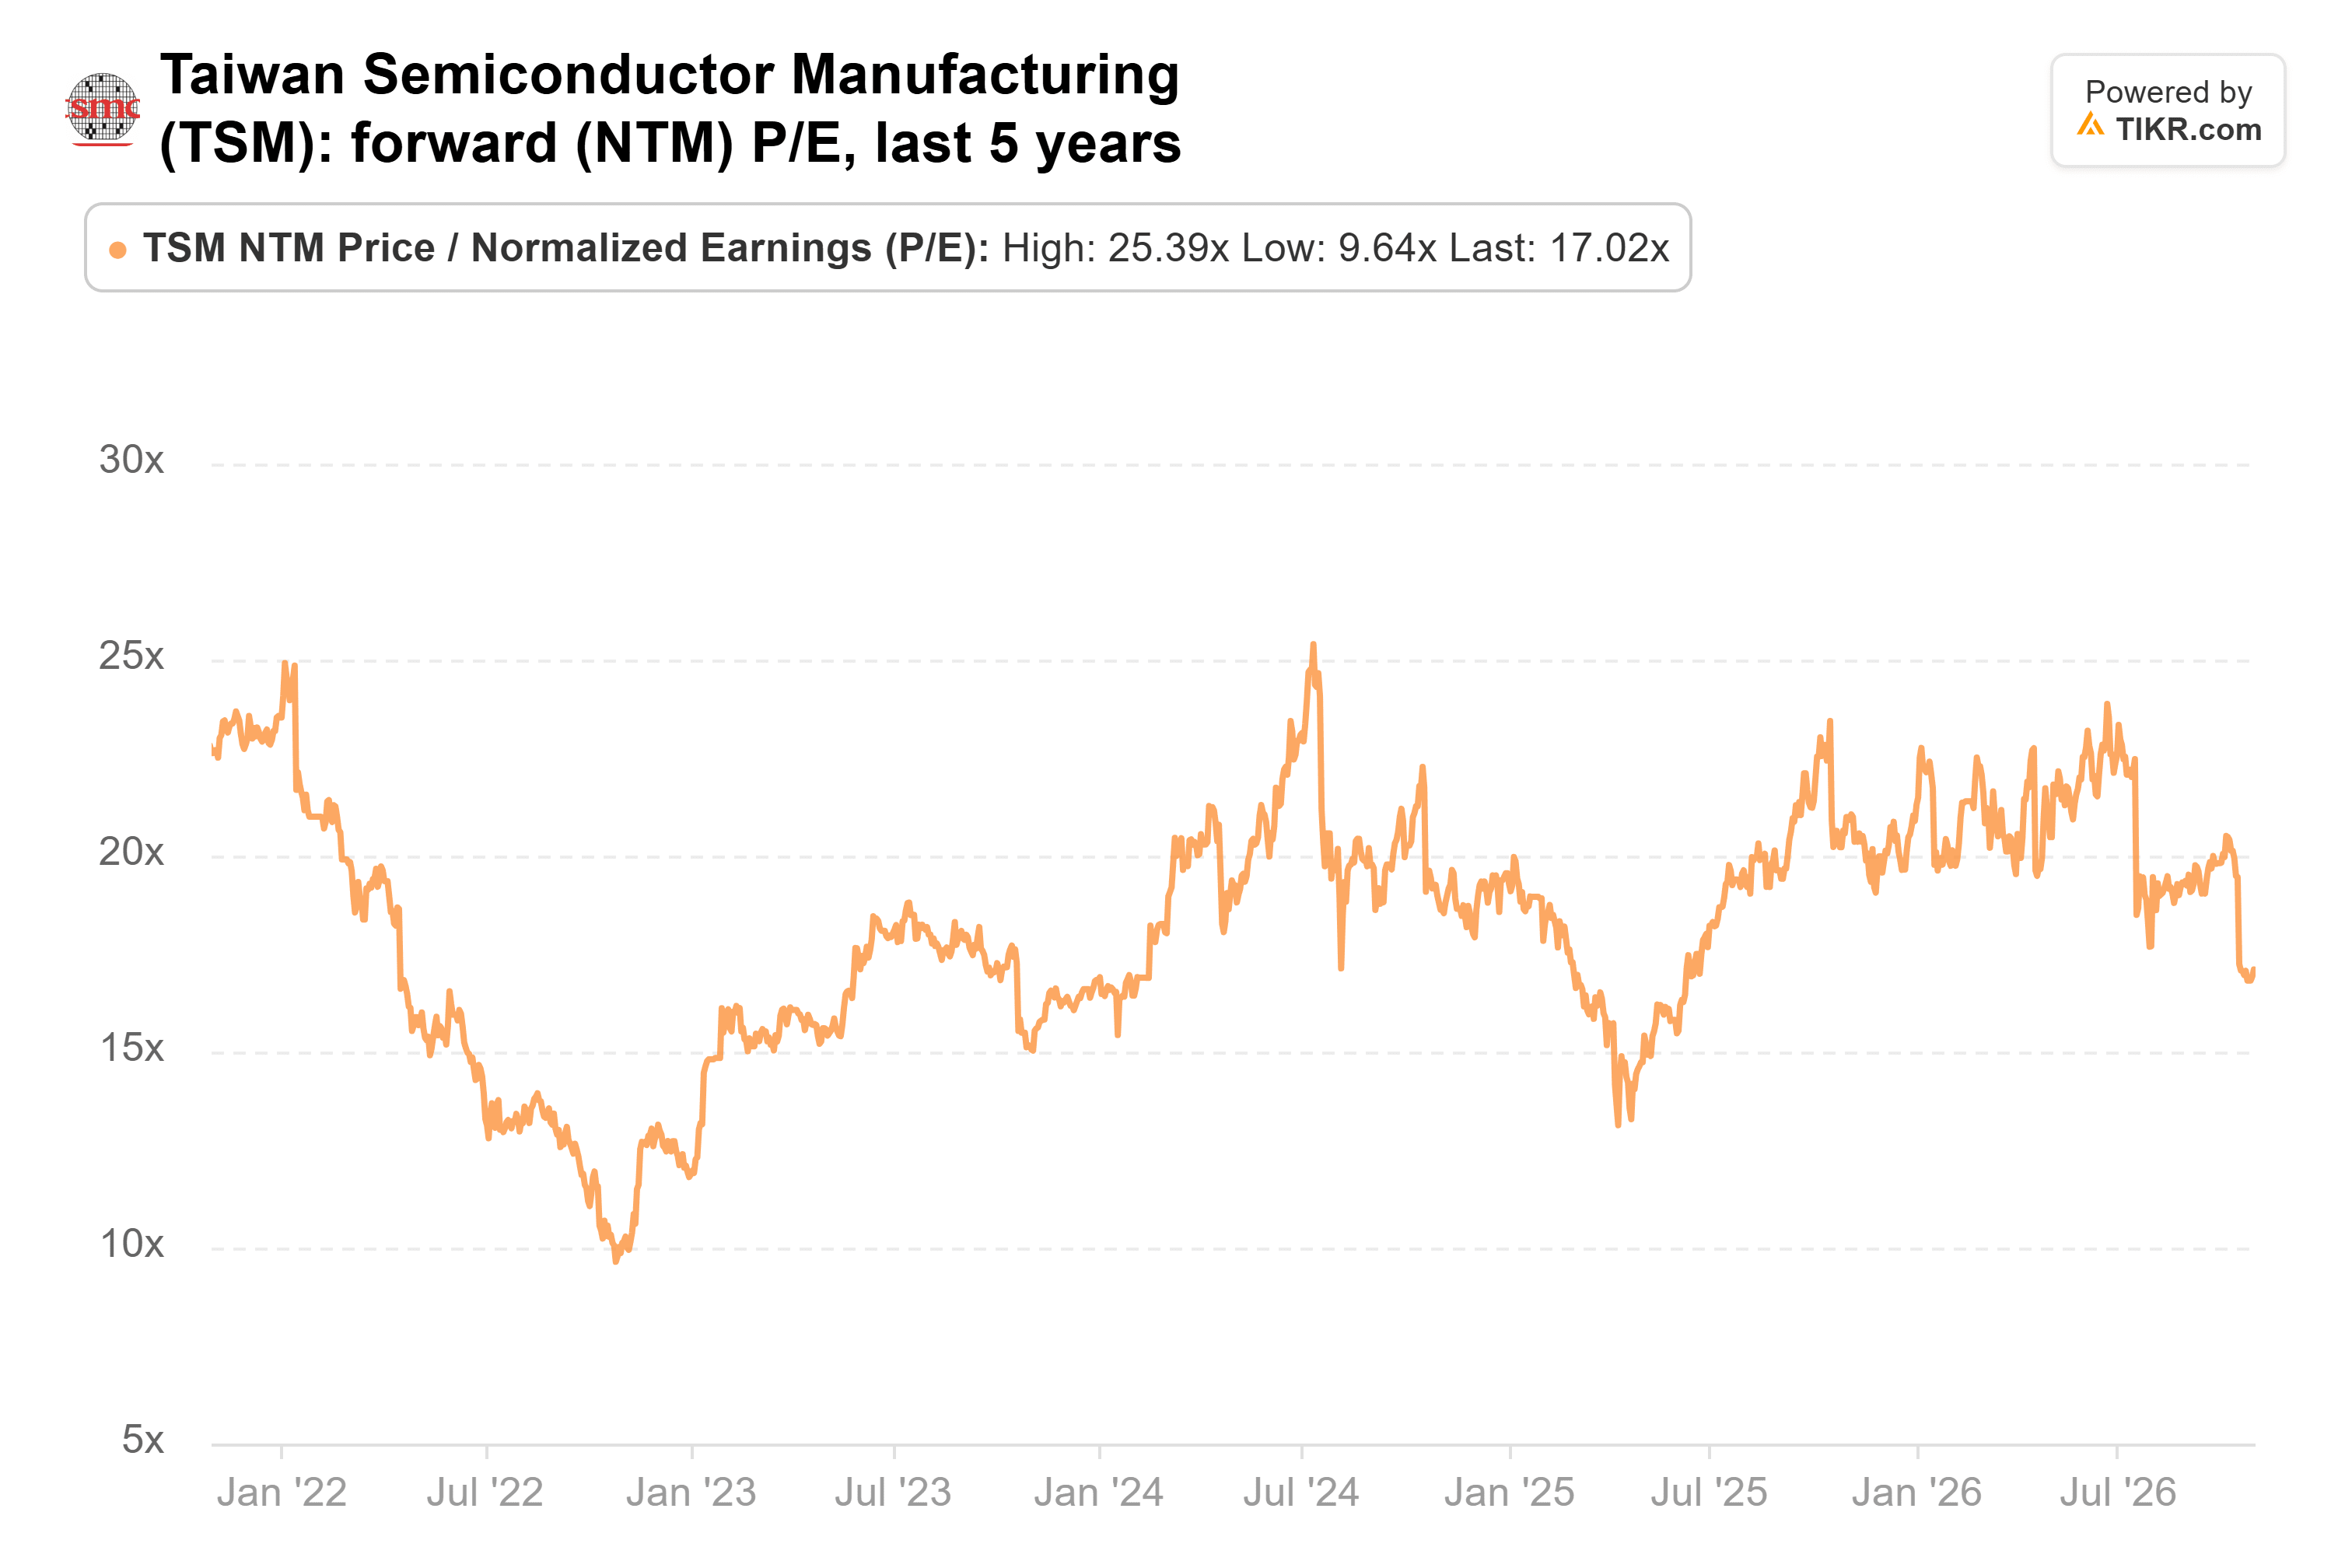
如果预估保持不变,10月30日的下跌使其市盈率降至约16倍。
台积电将在11月10日左右公布10月份营收。然后在1月中旬,它将公布第四季度业绩并提供2027年指引。那份报告将显示营收是否落在指引范围内,以及随着2纳米生产上量,毛利率是否保持在66%附近。
我宁愿买入这次回调,而不是卖出。收益预估正在上升,客户可能很快要为稀缺的产能支付更多费用,而该股为这种增长付出的成本低于通常水平。
当然,如果大型AI支出者削减其2027年预算,这些预估就会下调,届时17倍市盈率看起来就不会那么便宜了。
那么台积电股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到台积电可能的价值。从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!