台湾积体电路制造(TSM)是10月19日周一拖累亚洲芯片股的最大因素之一,彭博社衡量该地区芯片制造商的指标下跌超过2%,至7月以来的最低水平。彭博社将此次抛售归因于两个担忧。一是美国AI基础设施能否持续获得融资,CoreWeave是这场辩论的中心。另一个是中国实验室DeepSeek对其V4.1-Flash模型的周末更新,该实验室称其完成任务速度更快。
收盘时抛售压力有所缓解。台湾加权指数收跌0.61%,报46,822.08点,盘中一度下跌约2%。台积电在台湾上市的股票从盘中低点NT$2,390回升,收盘持平于NT$2,420。
台积电股价下跌背后的担忧
看跌的观点是这样的。如果贷款方从像CoreWeave这样的AI云运营商撤资,数据中心预算就会缩减,台积电为英伟达等公司制造的芯片订单就会放缓。更精简的AI模型带来了第二个风险:如果它们能用更少的硬件完成相同的工作,买家需要的芯片就会减少。
这两种担忧都不是新出现的。引人注目的是时机:台积电刚刚在四天前的10月15日公布了业绩。
台积电的数据说明了什么
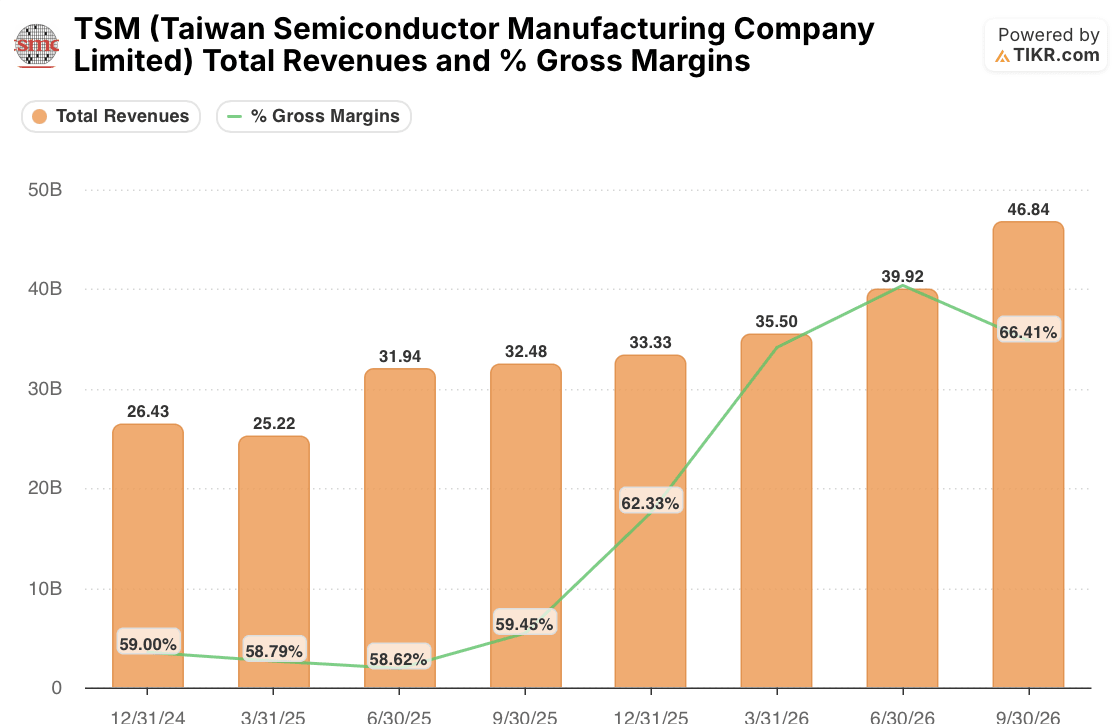
台积电第三季度营收为467.2亿美元,按美元计算增长41.2%,净利润跃升68.7%。首席执行官魏哲家称其领先技术的需求"极其强劲"。
TIKR的数据显示,季度营收从一年前的324.8亿美元增至468.4亿美元,增长44%。同期毛利率从59.45%攀升至66.41%。
这意味着毛利率在一年内提升了约7个百分点,尽管成本高昂的2纳米芯片早期量产拖累了第三季度毛利率,使其低于前一季度。这些是9月当季的数据,因此早于10月的融资恐慌。台积电在10月15日发布的第四季度业绩指引为523亿至543亿美元,按中点计算意味着约58%的增长。
台积电股价已反映疑虑

市场并未忽视这种担忧。台积电股票的交易价格是未来12个月标准化收益的17.07倍,比其三年平均市盈率19.31倍低约12%,也低于10月初的大约20倍。这是自2025年年中以来的最低估值倍数。
因此,投资者为台积电每1美元收益支付的价格正在降低,而与此同时,这些收益正以多年来最快的速度增长。只有当融资担忧仅仅停留在担忧层面,而从未体现在订单上时,这种折价才会转化为上涨潜力。
DeepSeek的角度并未让台积电摆脱干系。DeepSeek的技术文档将V4.1-Flash的内存和存储节省与处理输入所需的更低计算量相结合,因此效率论点并不仅限于像美光这样的内存制造商。
Meta周三的电话会议对台积电很重要
台积电自身的数字无法解决这个问题。其客户的支出计划才能决定。Meta Platforms将于10月21日周三公布业绩,任何关于2027年资本支出的早期信息,将是判断AI预算是否仍在增长的首个重要依据。更高的数字会使17倍的市盈率对于一家指引近58%增长的公司来说显得过于便宜。削减支出则会使芯片需求再次受到质疑,尽管这对台积电意味着什么,取决于Meta削减的原因以及它缩减了哪些采购。
您可以在TIKR上免费查看台积电的季度毛利率及其远期市盈率历史,并与您关注的任何芯片制造商进行比较。在此了解更多。
那么台积电股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到TSM股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!