核心要点
- 根据Prof G Markets的Dan Chiolan的说法,特斯拉的Cybercab生产成本约为25,000美元,而Alphabet旗下Waymo的每辆车成本则超过100,000美元。
- 这一差距使得特斯拉能够以Waymo当前一辆车的价格,让大约四辆机器人出租车上路。虽然Waymo推出了更便宜的新车型Ojai,这一优势有所缩小,但并未消失。
- Waymo每周行驶里程仍约为特斯拉的七倍,不过投资者Jason Calacanis预计特斯拉将占据比Waymo或Uber更大的市场份额。
- 特斯拉的远期市盈率为190倍,远高于其三年平均的136倍,因此该股股价已经包含了大量对机器人出租车业务成功的预期。
埃隆·马斯克认为特斯拉 (TSLA) 根本就没参与过什么机器人出租车竞赛。
当Jason Scharf在X上发帖称“奥斯汀的自动驾驶之战可能已经结束”时,马斯克回复道:“这从来就不是一场真正的较量。”
对于Alphabet (GOOG) 来说,这是一个大胆的说法,其旗下的Waymo每周提供超过50万次付费乘车服务,并且几乎在任何衡量标准下都遥遥领先。但在10月28日的Prof G Markets节目中,Dan Chiolan指出了可能让马斯克说对的一个优势:
“那些特斯拉Cybercab的生产成本约为25,000美元,而Waymo的成本则超过100,000美元。”
因此,特斯拉能够以Waymo当前一辆车的价格,让大约四辆机器人出租车上路。
(十月对这只股票来说也是不错的一个月:特斯拉在十月上涨了13%,是“七巨头”中表现最好的,这得益于SpaceX合并的传闻以及巴克莱的评级上调,该报告也指出了机器人出租车活动的增长。不过,它今年迄今仍然下跌,是该集团中表现最差的。)
Waymo在里程上仍占优势
Chiolan明确指出特斯拉处于落后地位。他说:“Waymo每周的行驶里程大约是特斯拉的七倍。”他指出,Waymo目前在美国15个城市提供付费乘车服务。
特斯拉目前在没有安全监控员的情况下,在六个城市运营其Robotaxi。9月3日,它开始在奥斯汀将Cybercab投入道路:这是其专用的机器人出租车,没有方向盘或踏板。截至第三季度末,其累计无监督Robotaxi里程已达到近200万英里。
这种设计引起了联邦监管机构的审查。NHTSA在9月初启动了一项调查,调查特斯拉如何在缺乏这些控制装置的情况下认证Cybercab,特斯拉的宣誓答复原定于10月30日提交。不利的结果可能会减缓其依赖成本优势的推广速度。
因此,“从来就不是真正的较量”这种说法有些牵强,至少在里程方面是如此。但Waymo是用昂贵的汽车建立起这种领先优势的。Chiolan将价格差距归因于Waymo车辆搭载的传感器数量多得多,这也使得其汽车更难、更慢地制造。Waymo正在努力解决这个问题:其新的Ojai厢式车使用的传感器比它所取代的捷豹车型减少了42%,并且Waymo表示新硬件的成本低于每辆车20,000美元。外界对整个Ojai成本的估计大约在50,000美元到125,000美元之间,Waymo尚未确认总成本。相对于这个范围,特斯拉仍然可以用每辆Ojai的价格获得两到五辆Cybercab。
TIKR追踪了45位分析师对特斯拉的看法。有多少人说“买入”?
在一个地方查看特斯拉买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看特斯拉的分析师评级
一辆车的价格,四辆车的数量
自2021年以来,特斯拉每年的资本支出至少为65亿美元,在2024年达到113亿美元的峰值……
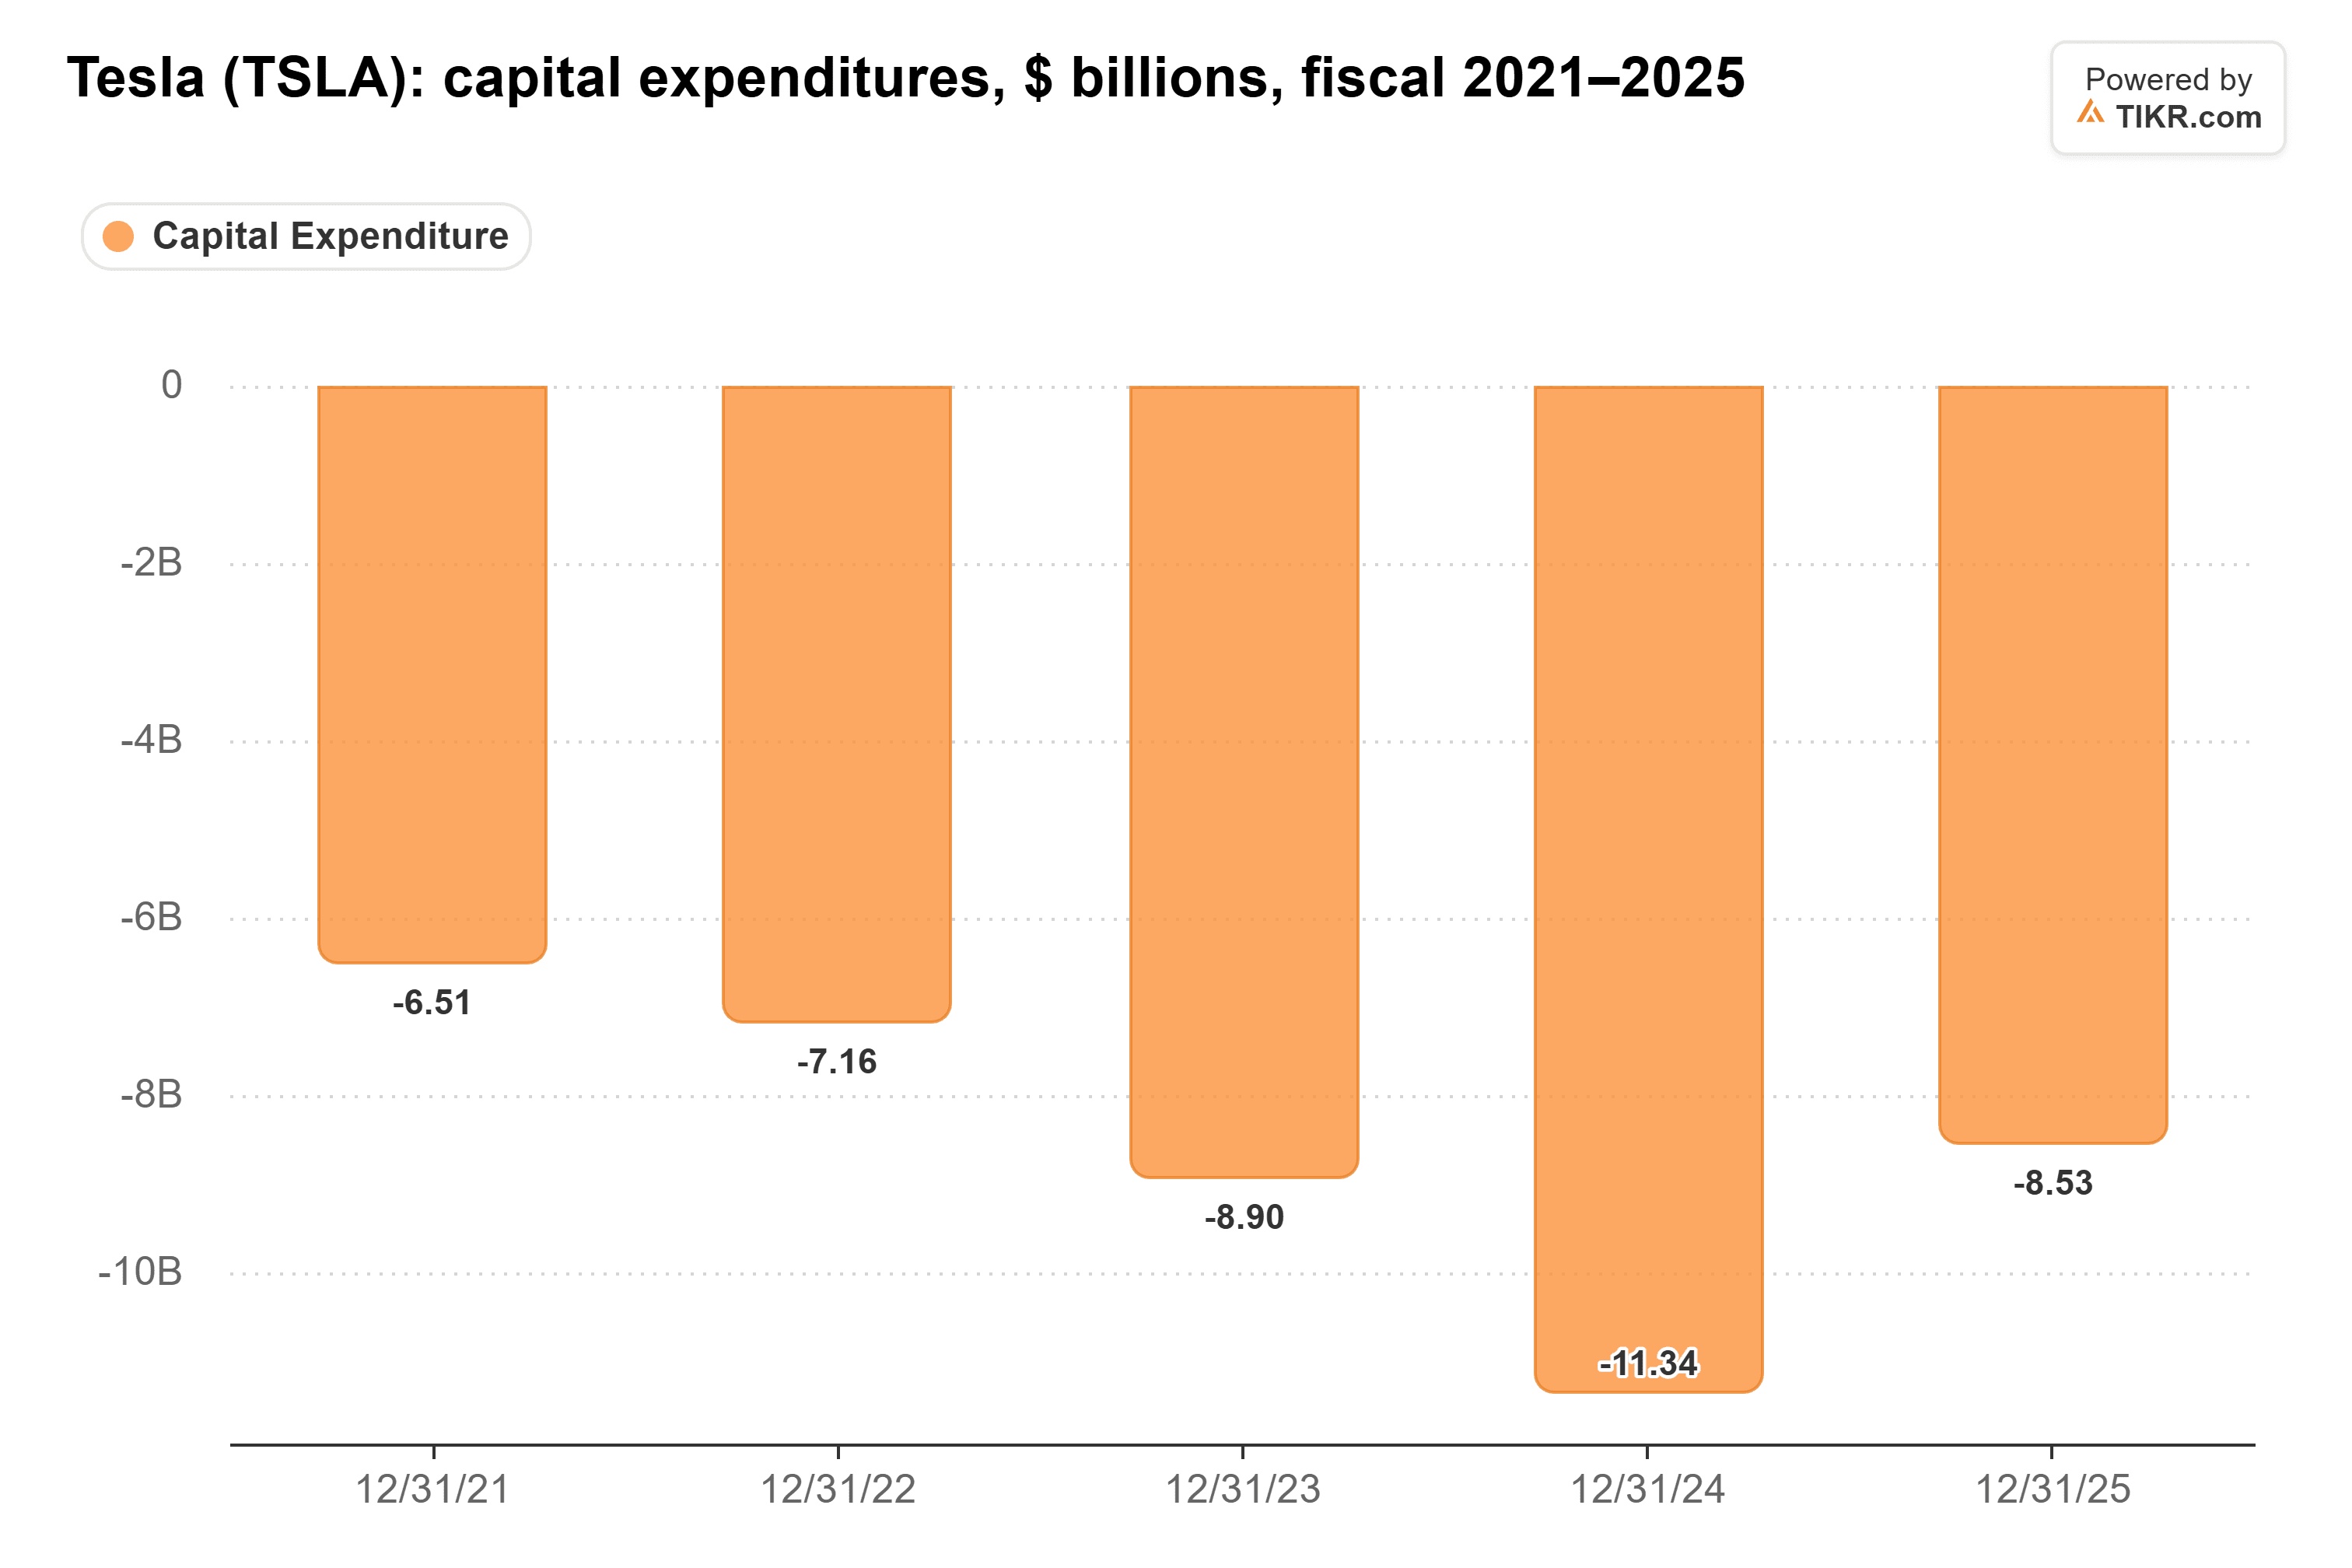
在10月21日的电话会议上,管理层将2026年的资本支出预测下调至约200亿美元,这仍然是2025年85亿美元的两倍多。
特斯拉的第三季度更新报告显示,其Cybercab年产能超过12.5万辆。以每辆25,000美元计算,满负荷生产一年的成本约为31亿美元,略高于特斯拉2025年全年资本支出的三分之一,约占其2026年计划的16%。同样的12.5万辆车,如果按Chiolan引用的Waymo每辆100,000美元计算,成本将达到125亿美元。(这只是车辆成本。为车队充电、清洁和停车还需要额外成本,这对所有公司都一样。而且特斯拉还远未达到这个速度,尽管正在加速:截至10月2日,德克萨斯州已授权169辆Cybercab用于商业用途,特斯拉在10月21日的电话会议上表示,其在奥斯汀有略多于300辆。)
更便宜的汽车意味着更低的每英里成本,这正是机器人出租车车队在价格上取胜的方式。
廉价汽车可能重塑市场格局
如果汽车变得如此便宜,竞争就转向谁能吸引更多乘客。Uber不开发自己的自动驾驶技术。Chiolan说,它通过Waymo等合作伙伴预订无人驾驶乘车服务,目前已在五个城市开展。
在X上,有人问天使投资人Jason Calacanis,特斯拉的机器人出租车计划是否让他对Uber感到担忧。他阐述了他对市场分割的看法:特斯拉占据“所有自动驾驶车辆的40%”,Uber“与20个合作伙伴”占据35%,Waymo占15%。
这是一位投资者的预测。但它遵循成本逻辑:最便宜的汽车将占据最大的份额,而最昂贵的汽车将排在最后。
特斯拉投资者已经为此买单
特斯拉的股价已经包含了大量这方面的预期。截至10月27日,其远期市盈率为190倍,远高于其三年平均的136倍,但仍低于2025年12月243倍的峰值……

分析师预计2028年正常化每股收益为3.30美元,仍低于2022年的4.07美元。因此,这个估值倍数依赖于尚未纳入预测的机器人出租车利润。
特斯拉拥有更便宜的汽车。现在它需要里程
Waymo面临一个大问题。它在里程上的领先是真实的,但特斯拉可以用Waymo当前车队每辆车的价格购买大约四辆车,即使面对更便宜的Ojai,也至少能买两辆。这种优势可以迅速缩小差距。只要Cybercab能通过NHTSA的审查,这是我看好特斯拉机器人出租车故事并愿意支付溢价的最佳理由。
当然,便宜的汽车仍然需要证明其价值。管理层在同一电话会议上表示,特斯拉尚未达到其每英里0.30美元的目标运营成本,人工智能副总裁Ashok Elluswamy表示Cybercab乘车服务将于11月在达拉斯启动。马斯克预计Robotaxi将在2027年第二季度左右开始对特斯拉的财务状况产生显著影响,这是值得关注的数字。
那么特斯拉股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到特斯拉可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!