核心要点
- Anthropic 于 10 月 26 日公开的 S-1 文件显示,该公司目前除了向亚马逊和 Alphabet 的谷歌租用算力外,还直接租赁自己的数据中心以及其中的 AI 芯片。
- 这使得 AWS 最大的两个 AI 客户之一变成了部分竞争对手,并限制了 AWS 在当前合同之外能从 Anthropic 不断增长的计算账单中赢得多少份额。
- Anthropic 对 AWS 的 1100 亿美元承诺将持续到 2036 年,而亚马逊在 2025 年的资本支出为 1320 亿美元,并预计 2026 年将达到约 2200 亿美元。
- 亚马逊 10 月 29 日的财报显示,AWS 增长加速至 39%,其积压订单增至 5780 亿美元,CEO 安迪·贾西预计 AWS 在 2027 年和 2028 年的增长都将超过 40%。
亚马逊 (AMZN) 在云服务领域有了一个新的竞争对手,而且这是它最大的客户之一。
Anthropic 的 S-1 文件于 10 月 26 日公开,其中显示,这家 Claude 的创造者现在直接租赁 AI 芯片,并在为其租赁和运营、按照其自身规格建造的数据中心中运行这些芯片。这是在向亚马逊和 Alphabet (GOOG) 租用算力之外的措施。Anthropic 将这项努力称为 Anthropic Direct。S-1 文件提到了 Fluidstack 作为合作伙伴,为其开发和运营数据中心,该公司正是 Anthropic 在 2025 年 11 月宣布的 500 亿美元德克萨斯州和纽约数据中心交易的幕后推手,Anthropic 还计划签署更多租赁协议。
在 10 月 27 日的 Prof G Markets 节目中,投资者保罗·凯德罗斯基总结了这意味着什么:
“他们基本上是在两个方向上复制 AWS,即亚马逊网络服务。”
他的意思是,Anthropic 正在同时构建客户使用的产品以及支撑这些产品的底层云服务。在他看来,Anthropic 几乎没有选择。依赖其最大的竞争对手会使其暴露在风险之下,因此它必须进行重复投资,以摆脱对他们的依赖,这既是出于战略考虑,也是为了减少他们通过其云市场销售所抽取的分成。他预计这方面的支出将从此加速。
对 AWS 而言,这意味着一个大客户正计划部分退出。
亚马逊为此需求而建
根据 CNBC 对 S-1 文件的解读,Anthropic 已承诺到 2036 年向 AWS 投入 1100 亿美元(与亚马逊的 Trainium 芯片绑定),并承诺到 2033 年向 Alphabet 的谷歌投入 1145 亿美元。亚马逊已投入巨资以应对如此规模的账单。其资本支出从 2023 年的 527 亿美元增加了一倍多,到 2025 年达到 1320 亿美元……

管理层预计 2026 年的现金资本支出约为 2200 亿美元,该数字在 10 月 29 日得到了重申。
TIKR 追踪了 60 位分析师对亚马逊的看法。有多少人说“买入”?
在一个地方查看对亚马逊的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。 查看亚马逊的分析师评级
这种建设消耗了亚马逊大部分的自由现金流,后者从 2024 年的 329 亿美元下降到 2025 年微薄的 77 亿美元……
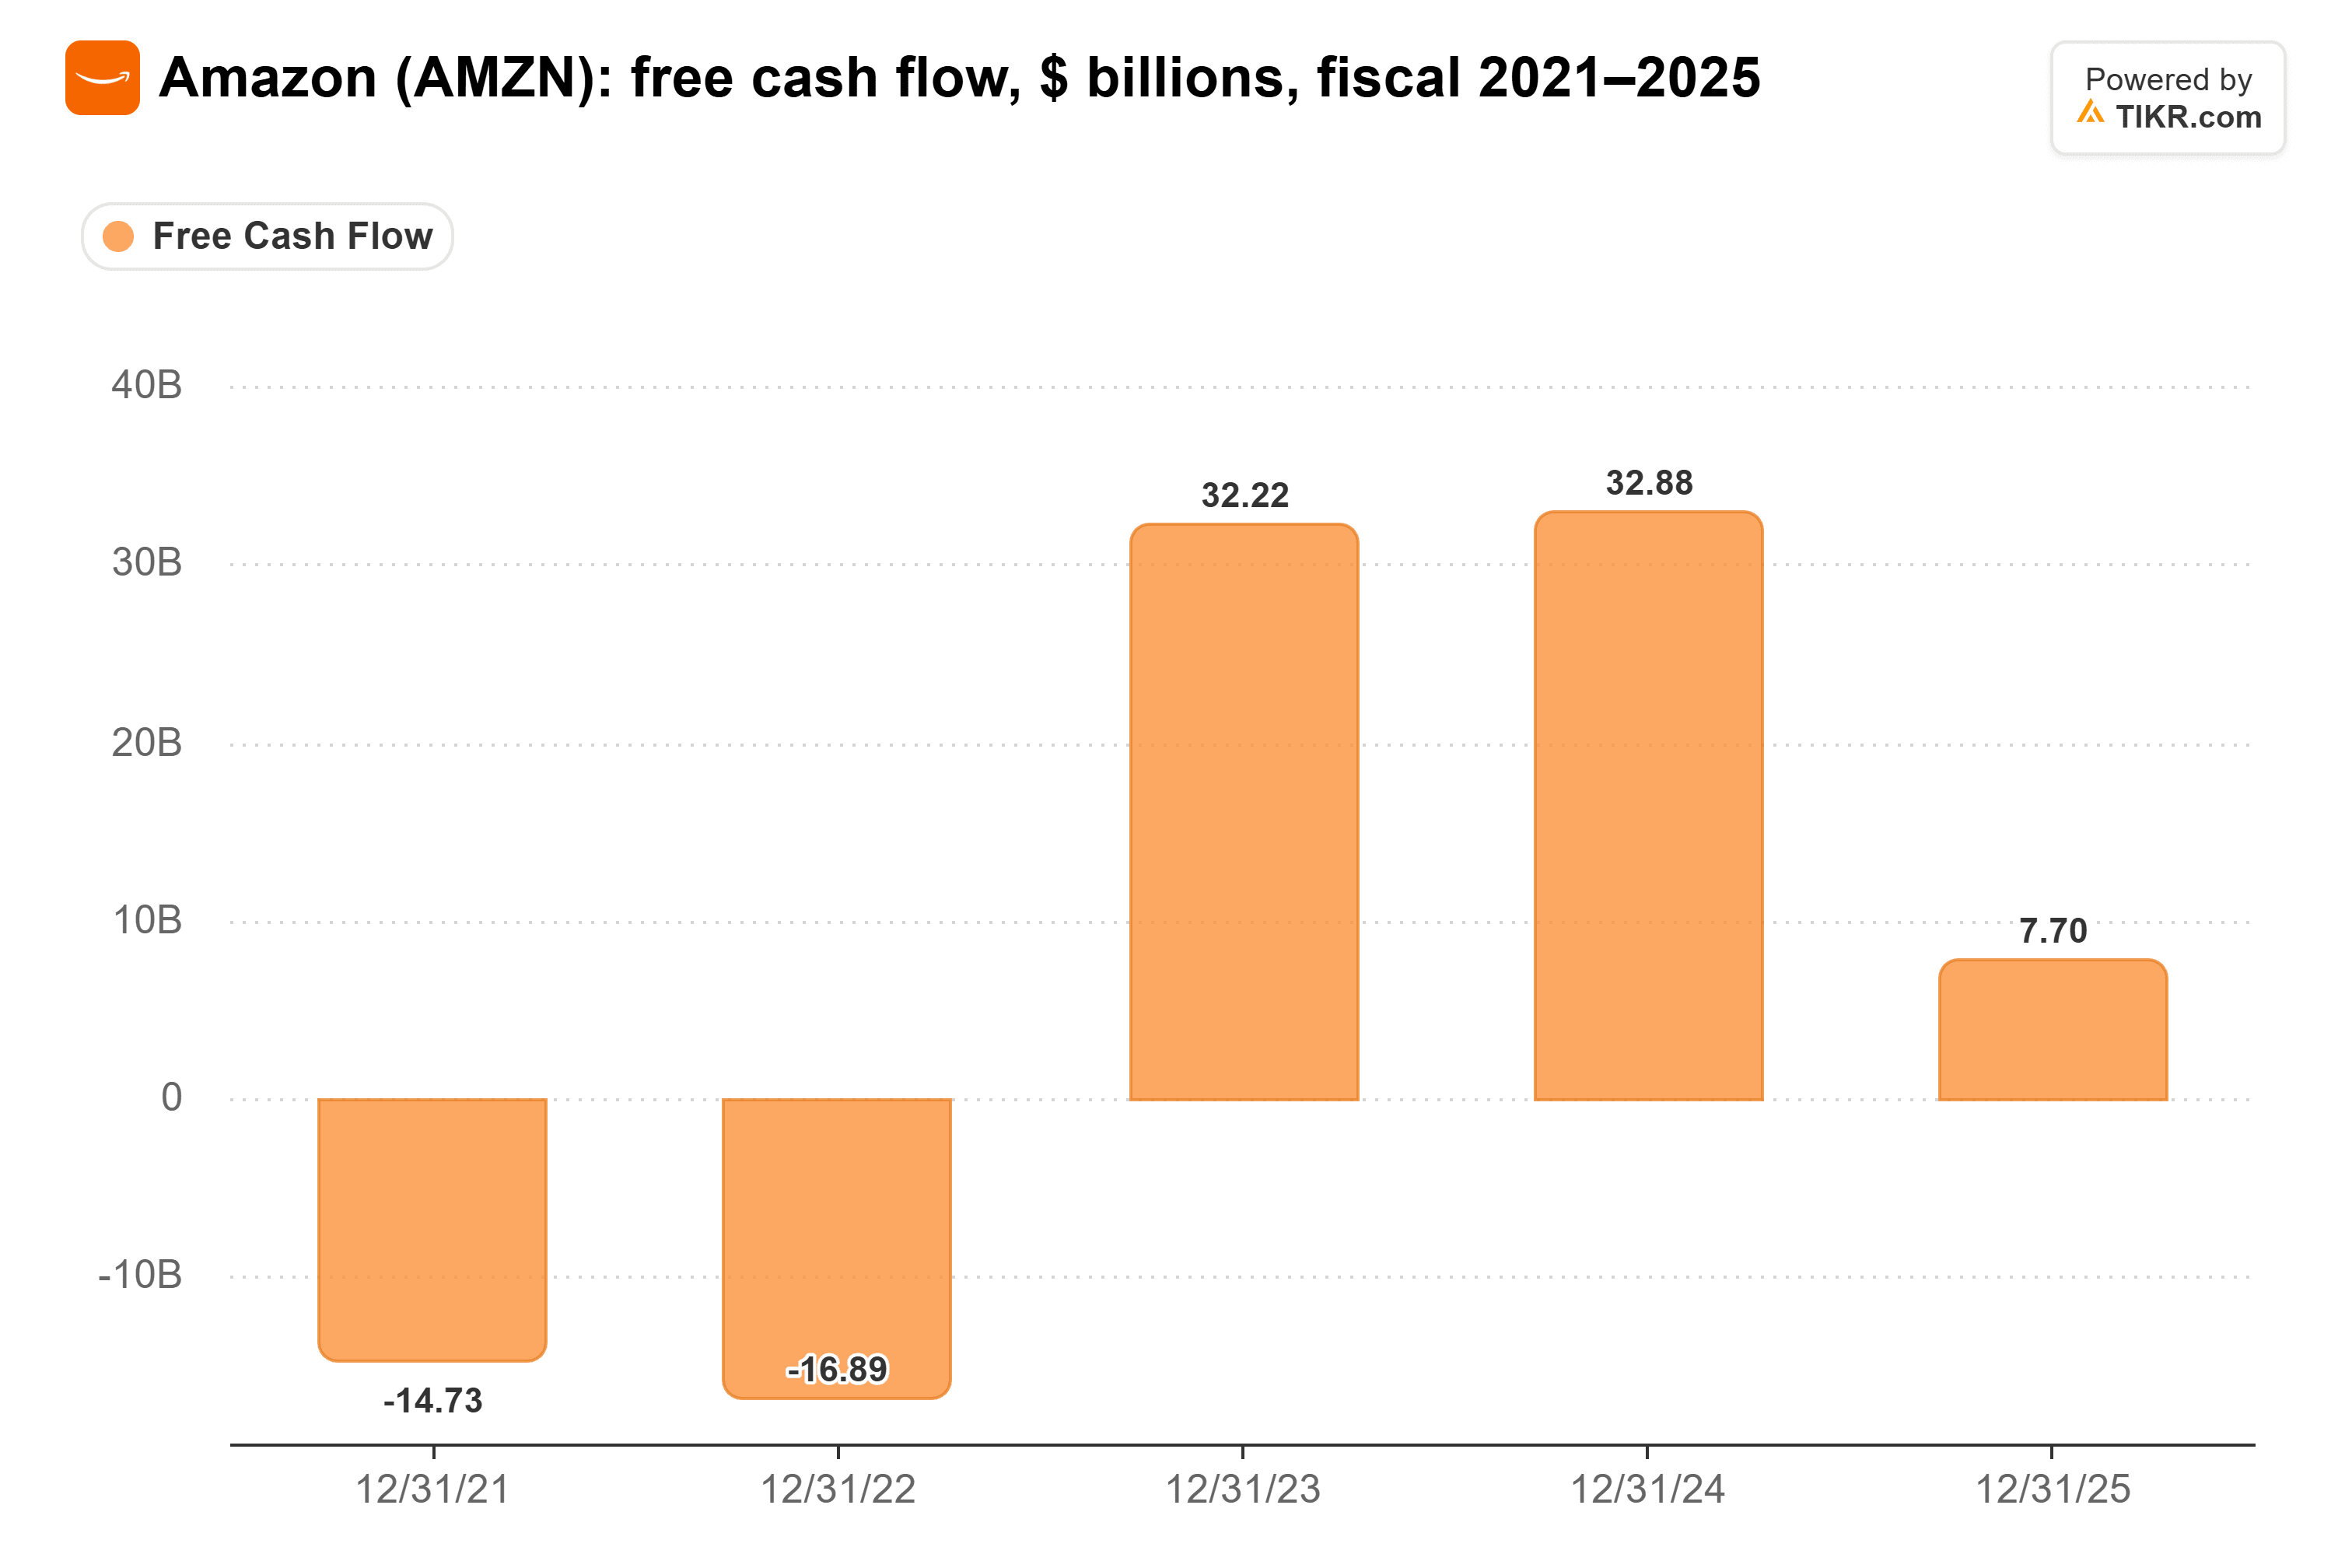
根据亚马逊自己的衡量标准,截至 9 月 30 日的过去 12 个月自由现金流为 424 亿美元流出,而三个月前为 76 亿美元。
因此,对于 AWS 而言,保留的每一美元 AI 需求都关系到这些支出何时能获得回报。不过,Anthropic Direct 不会在 Anthropic 自身的资本支出中占据太大比重。S-1 文件称,它通过设备租赁获得芯片,并通过租赁获得建筑物,因此建设成本体现为长期租赁承诺,而非前期支出。
合同是底线
无论如何,AWS 都能保住这 1100 亿美元。Anthropic 的 S-1 文件称,其长期计算协议要求其无论实际使用多少容量都必须付费,因此目前 Anthropic Direct 是在 Anthropic 已经欠亚马逊的基础上增加了数据中心。
AWS 也不缺买家。贾西在 10 月 23 日表示, AWS 的容量在 2027 年之前基本售罄,2028 年的大部分也已预订。
缩水的是上行空间。AWS 的积压订单从 2025 年底的 2440 亿美元翻了一倍多,到 2026 年 6 月 30 日达到 4960 亿美元,因为 Anthropic 和 OpenAI 各自增加了 1000 亿美元或更多的承诺。一旦 Anthropic 先填满自己的数据中心,这种来自 Anthropic 的跳跃式增长就更难重现了。
此外:亚马逊拥有 Anthropic 的大量股份,截至 6 月 30 日,其持股价值为 1904 亿美元。Anthropic 表示,运营自己的数据中心可能带来长期成本优势。凯德罗斯基说,其利润率只有在每个 token 的计算成本持续下降的情况下才能维持。如果拥有自己的数据中心有助于实现这一点,那么亚马逊作为股东也能分享部分收益。
亚马逊第三季度财报对 Anthropic 风险的启示
亚马逊 10 月 29 日的业绩回答了部分问题。AWS 收入增长 39%,达到 460 亿美元,这是其连续第六个季度加速增长,运营利润率为 38.7%。积压订单在三个月内从 4960 亿美元跃升至 5780 亿美元,贾西 称其“多元化程度良好”。他还预计 AWS 在 2027 年和 2028 年的增长都将超过 40%。亚马逊没有说明这 820 亿美元中有多少来自这两家 AI 实验室。
Anthropic 自己的数据中心今年或明年不会对 AWS 造成伤害,而且合同保护亚马逊直到 2036 年。但它们确实限制了亚马逊对其两个最大 AI 客户之一的期望上限。然而,5780 亿美元的积压订单和未来两年超过 40% 的增长目标表明,AWS 的看涨理由从来不仅仅依赖于 Anthropic。代价是现金:在建设这些产能的同时,过去 12 个月流出了 424 亿美元。
那么亚马逊股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到亚马逊可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!