AT&T (T) 股价在10月23日周五下跌5.6%,跌至三个多月以来的低点,此前彭博社报道称,SpaceX (SPCX) 正在洽谈接入至少80,000个美国蜂窝站点,以建立自己的无线运营商网络。 T-Mobile (TMUS) 下跌5%,Verizon (VZ) 下跌1.6%,据路透社报道。相关公司均未证实这些谈判。
这是SpaceX在两周内带来的第二次冲击。10月9日,在SpaceX同意以据称80亿美元的价格收购Grain Management的全国性800 MHz频谱后,AT&T 收盘下跌9.81%,Verizon则经历了自2002年以来最糟糕的单日表现。
频谱曾是纸上威胁,铁塔使其成为现实
一家运营商需要两样东西:无线电波,以及悬挂无线电设备的地方。SpaceX已经为第一样东西达成了一项交易(仍需等待FCC批准),而关于铁塔的谈判则是在争取第二样。彭博社提到Crown Castle是SpaceX正在接洽的公司之一。
其规模引人注目。根据无线基础设施协会的数据,80,000个站点将约占去年美国运营的158,500个专用蜂窝铁塔的一半,而TD Cowen估计建设一个全国性网络的成本超过800亿美元。这是运营商的规模,远非仅为信号盲区提供卫星服务的级别。
Crown Castle (CCI) 股价飙升11.6%。AT&T、Verizon和T-Mobile原本预计将贡献其2025年站点租赁收入的近90%,因此SpaceX将成为其多年来第一个新的全国性运营商租户。
AT&T的盈利预期在上升,但其估值倍数没有
分析师们正在上调AT&T的预期数字,而非下调。华尔街目前预计2026年经调整后的每股收益为2.40美元,与AT&T在10月21日上调的业绩指引一致,2028年预计为2.93美元。在报告发布当天,这些预期分别为2.34美元和2.90美元。
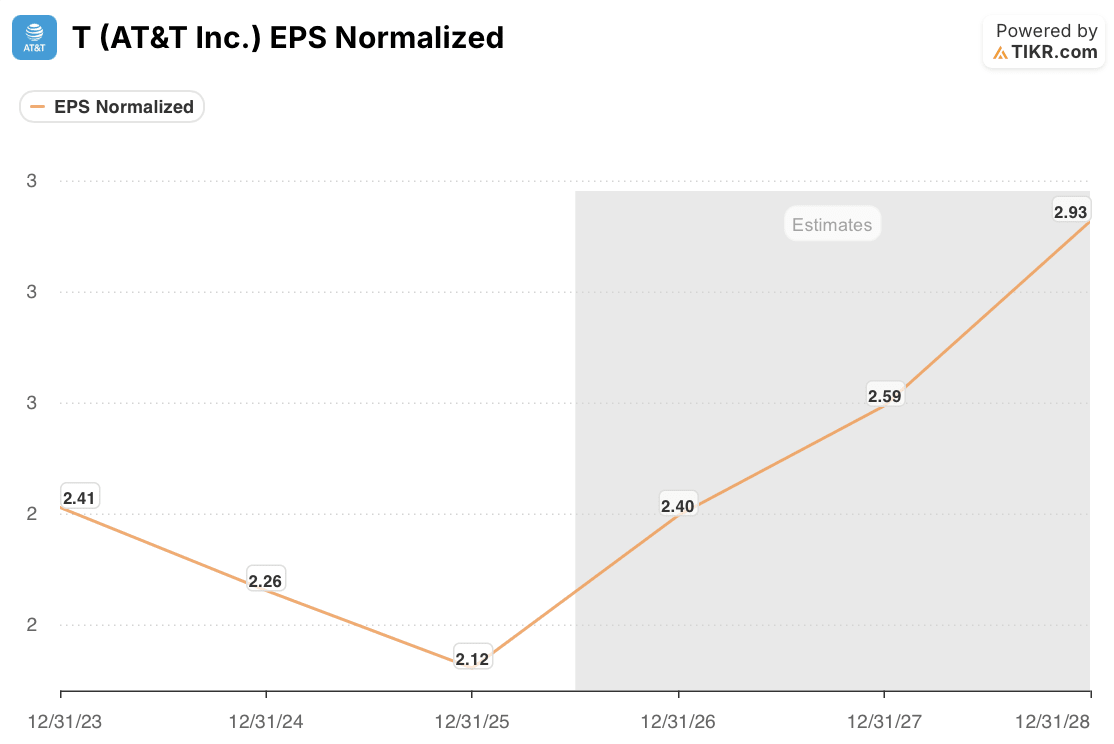
股价走势却相反。AT&T目前交易于8.96倍未来十二个月预期市盈率,低于其五年平均的9.11倍,也低于10月21日的9.70倍。这意味着自那时起估值倍数下调了7.6%,而2026年的盈利预期却上升了2.6%。

市场似乎在为更长期的竞争风险定价,尽管AT&T的盈利预期在上升。
TIKR追踪了27位分析师对AT&T的看法。有多少人给出“买入”评级?
查看AT&T买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过500,000名投资者使用TIKR来研究像这样的股票。 查看AT&T的分析师评级
为何看空者仍有理由反对AT&T
首席执行官John Stankey在10月21日的财报电话会议上表示,他不会“过度关注”一家拥有低频段频谱的运营商,因为AT&T在一个典型的大都市地区运营着六到八家。他补充说,建设一个相匹配的网络并非一蹴而就。
然而,他所辩护的这个季度为看空者提供了素材。无线服务收入为177.6亿美元,约占AT&T总收入323亿美元的55%,而第三季度财报称,新线路的促销折扣部分抵消了其5.0%的增长。后付费电话用户净增数从432,000放缓至379,000,客户流失率从0.86%上升至0.92%。
AT&T还将其2027年和2028年的资本投资展望下调至每年220亿至230亿美元。这一计划是在第四家运营商看起来如此具体之前制定的。
AT&T持有者尚无法回答的问题
问题是这些谈判是否会转化为签署的主租赁协议。一份覆盖数万个站点的租赁协议将是迈向地面网络的重要一步,尽管部署和价格压力可能仍需数年时间。如果谈判停滞,该网络建设的时间表和规模将保持不确定,这使得争论更接近Stankey的观点,即竞争对手的网络需要数年时间才能建成。
由于估值倍数低于其五年平均水平,而盈利预期仍在攀升,AT&T的股价似乎在全国性租赁协议公开确认之前就已经在为这一威胁定价。我将周五的下跌解读为对未来竞争的担忧,而非AT&T当前盈利前景的改变。第一个真正的检验将是Verizon在10月26日公布的后付费电话客户流失率。
那么,AT&T股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到T股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的个人看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!