核心要点
- 在百时美施贵宝同意在2031年前授权使用Tempus的肿瘤学数据并使用其Lens AI平台后,Tempus AI股价今日上涨6%。
- 百时美施贵宝作为回头客,承诺了多年的合作,这表明Tempus的数据是其业务真正的竞争优势。
- 数据是Tempus利润最高的业务:第二季度数据授权和建模收入增长了36%,2025年毛利率达到62.7%。
- Tempus未透露该交易的价值,因此其11月初发布的第三季度财报将是了解此类交易贡献的下一个机会。
Tempus AI (TEM) 今日上涨6%,此前百时美施贵宝 (BMY) 签署了一项多年协议,将在2031年前授权使用Tempus的肿瘤学数据。
Tempus表示,BMS现在"成为Tempus去标识化肿瘤学数据最大的授权方之一。"
具体发生了什么
Tempus在开盘前宣布了这笔交易:
- BMS将利用这些数据在其整个癌症产品组合中进行药物靶点发现和开发。
- BMS还将在Lens(Tempus用于肿瘤药物开发的AI平台)上获得专属设置,该平台运行在专用的GPU基础设施上,BMS的研究人员可以在其中训练和运行自己的模型。
- 与此同时,Pathos AI宣布与两家公司达成协议,将构建一个精选数据集和AI工具,首先应用于阿尔茨海默病和其他神经系统疾病。
Tempus没有透露BMS的支付金额。
TIKR追踪了20位分析师对Tempus AI的看法。有多少人给出"买入"评级?
查看Tempus AI的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看Tempus AI的分析师评级
BMS回头寻求更多合作
今年5月,两家公司同意使用Tempus的数据来帮助设计BMS在癌症和阿尔茨海默病领域的五项临床试验。现在,BMS正在授权这些数据,供其自己的科学家在2031年前使用。
当一家大型制药公司回头并承诺多年合作时,这强烈表明这些数据值得付费。
数据也是Tempus利润率最高的部分。在第二季度,数据与应用收入增长28%至9320万美元,洞察(数据授权和建模)业务增长36%,Tempus表示数据推动了其26%的毛利润增长。从利润率可以看出……
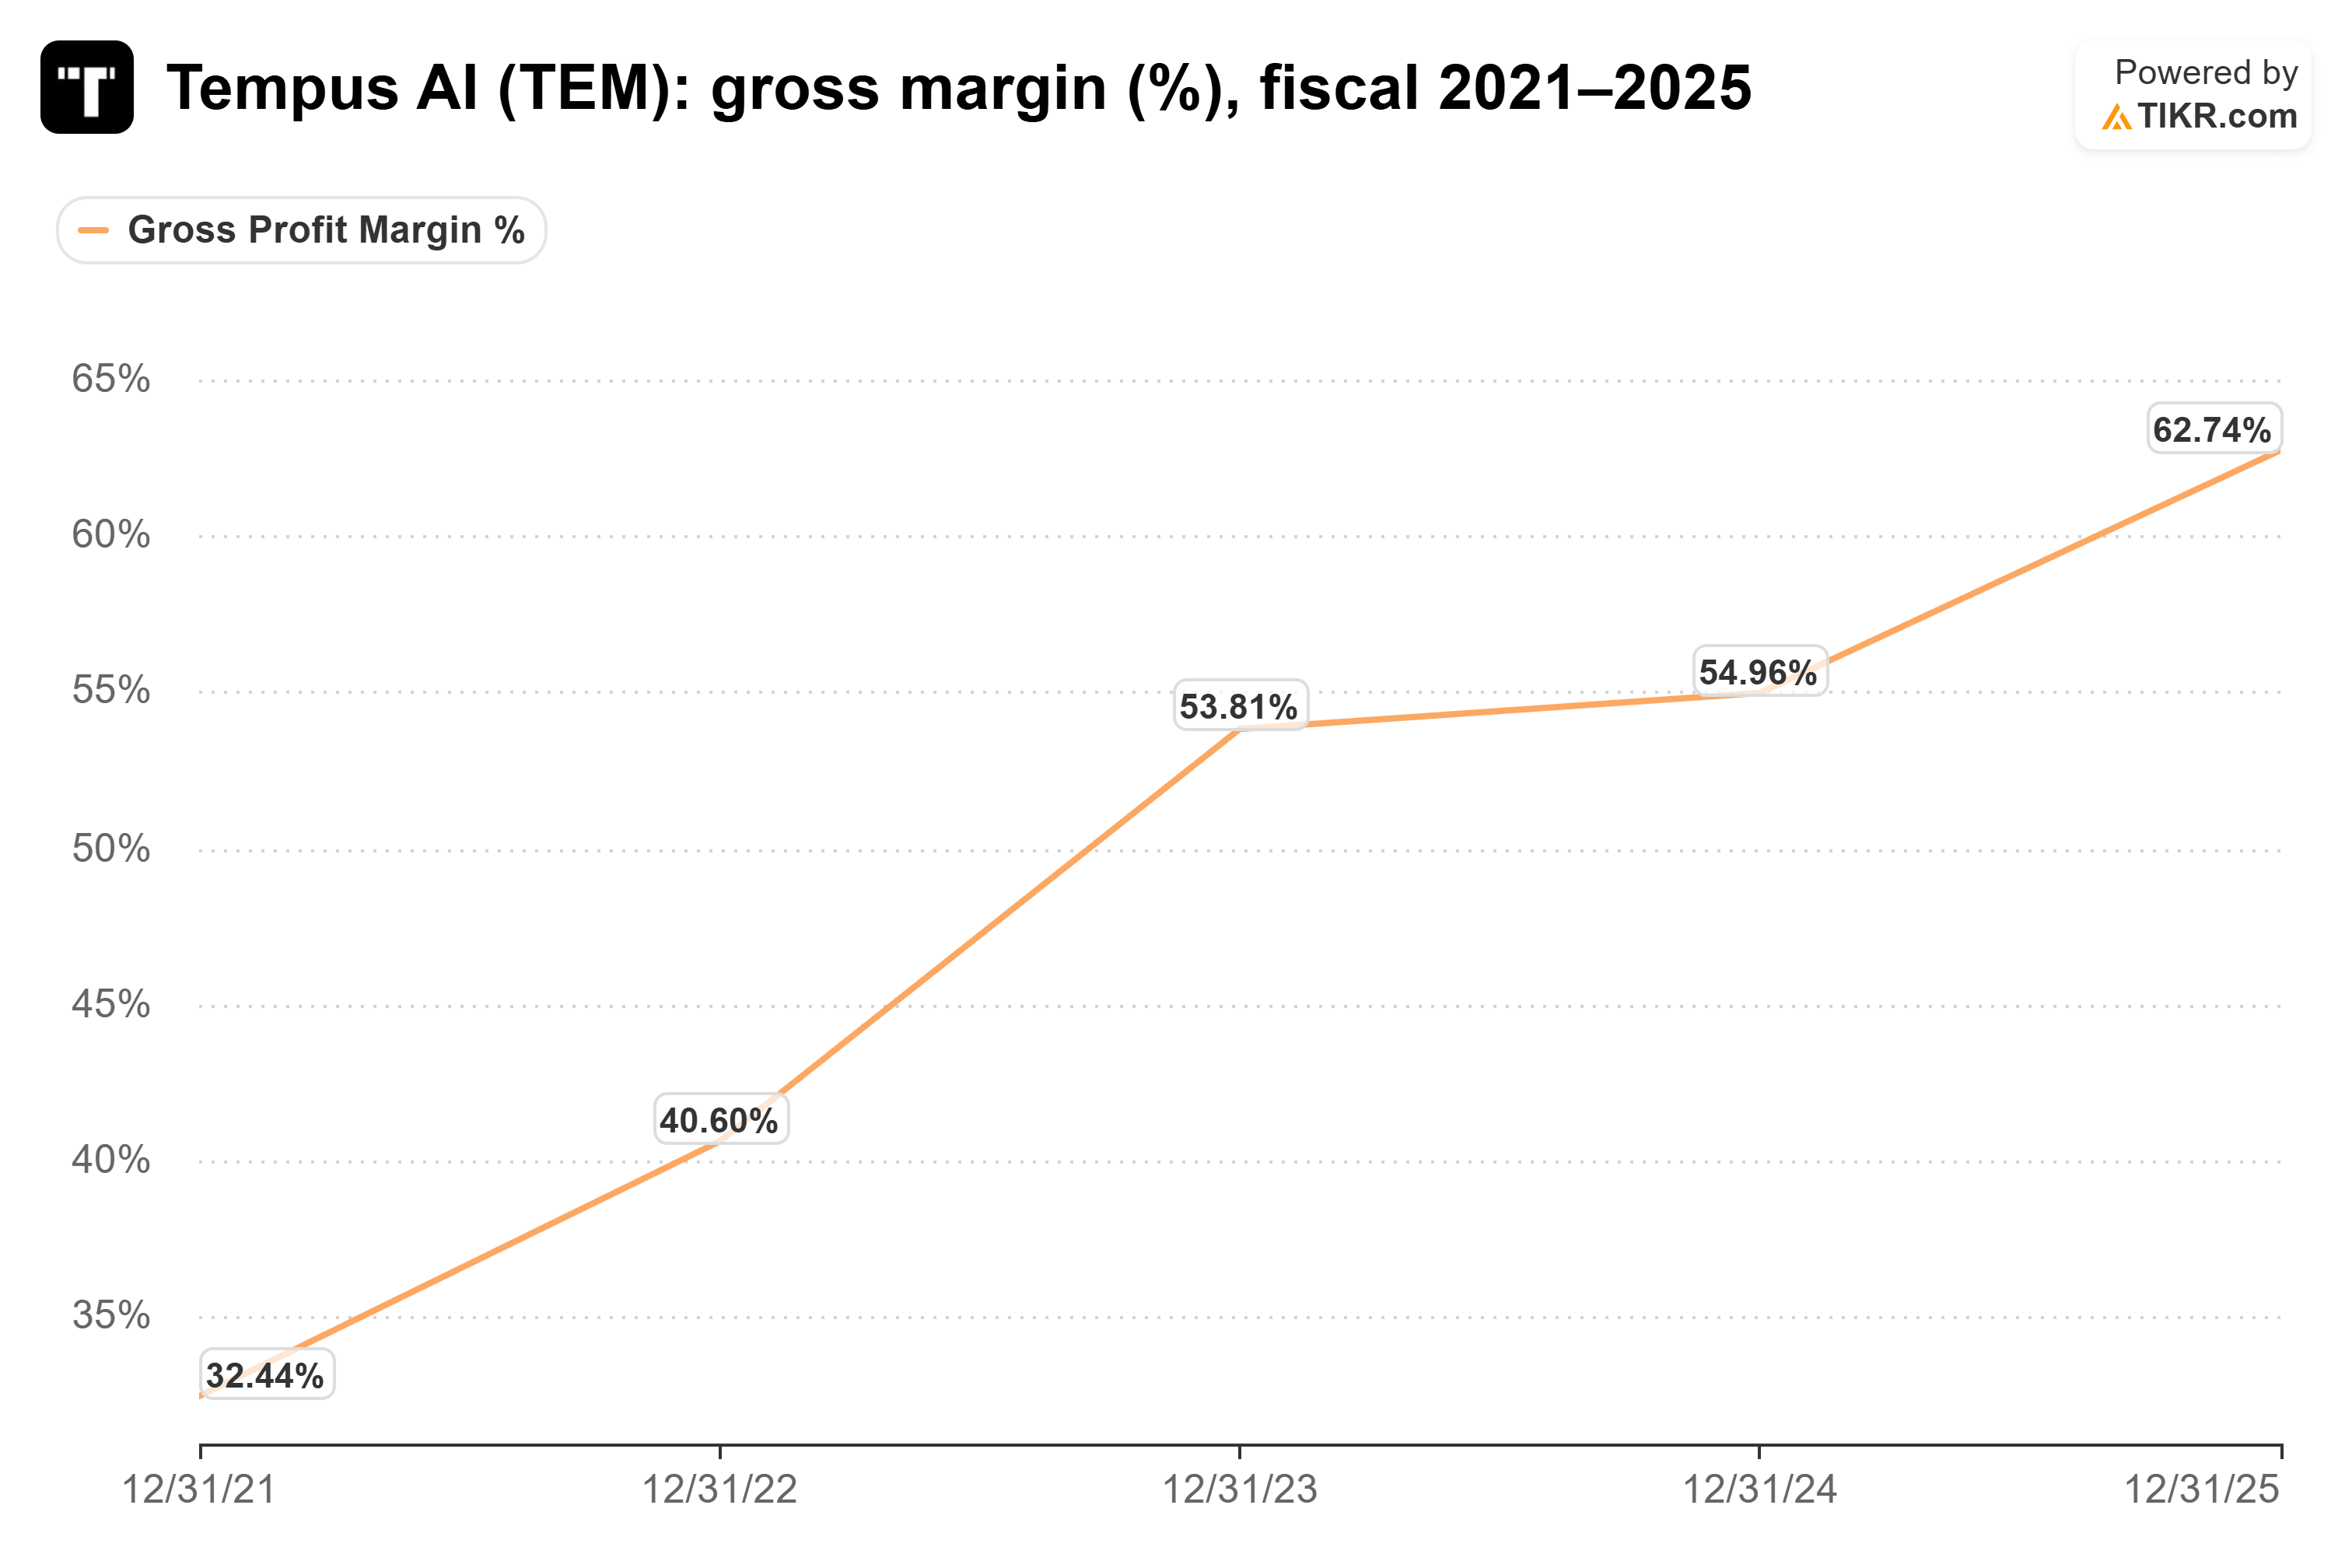
第二季度约为64%。
数据目前仍只占收入的约四分之一,但整个业务增长迅速。收入从2023年到2025年增长了一倍多,达到12.7亿美元(得益于Ambry收购),分析师预计到2028年将再增长近一倍:

2026年的预测与Tempus自身约16亿美元的业绩指引相符。由于该交易没有公布价格,仅凭今天的消息本身,我不认为会大幅改变这些预测。
市场并未给予溢价
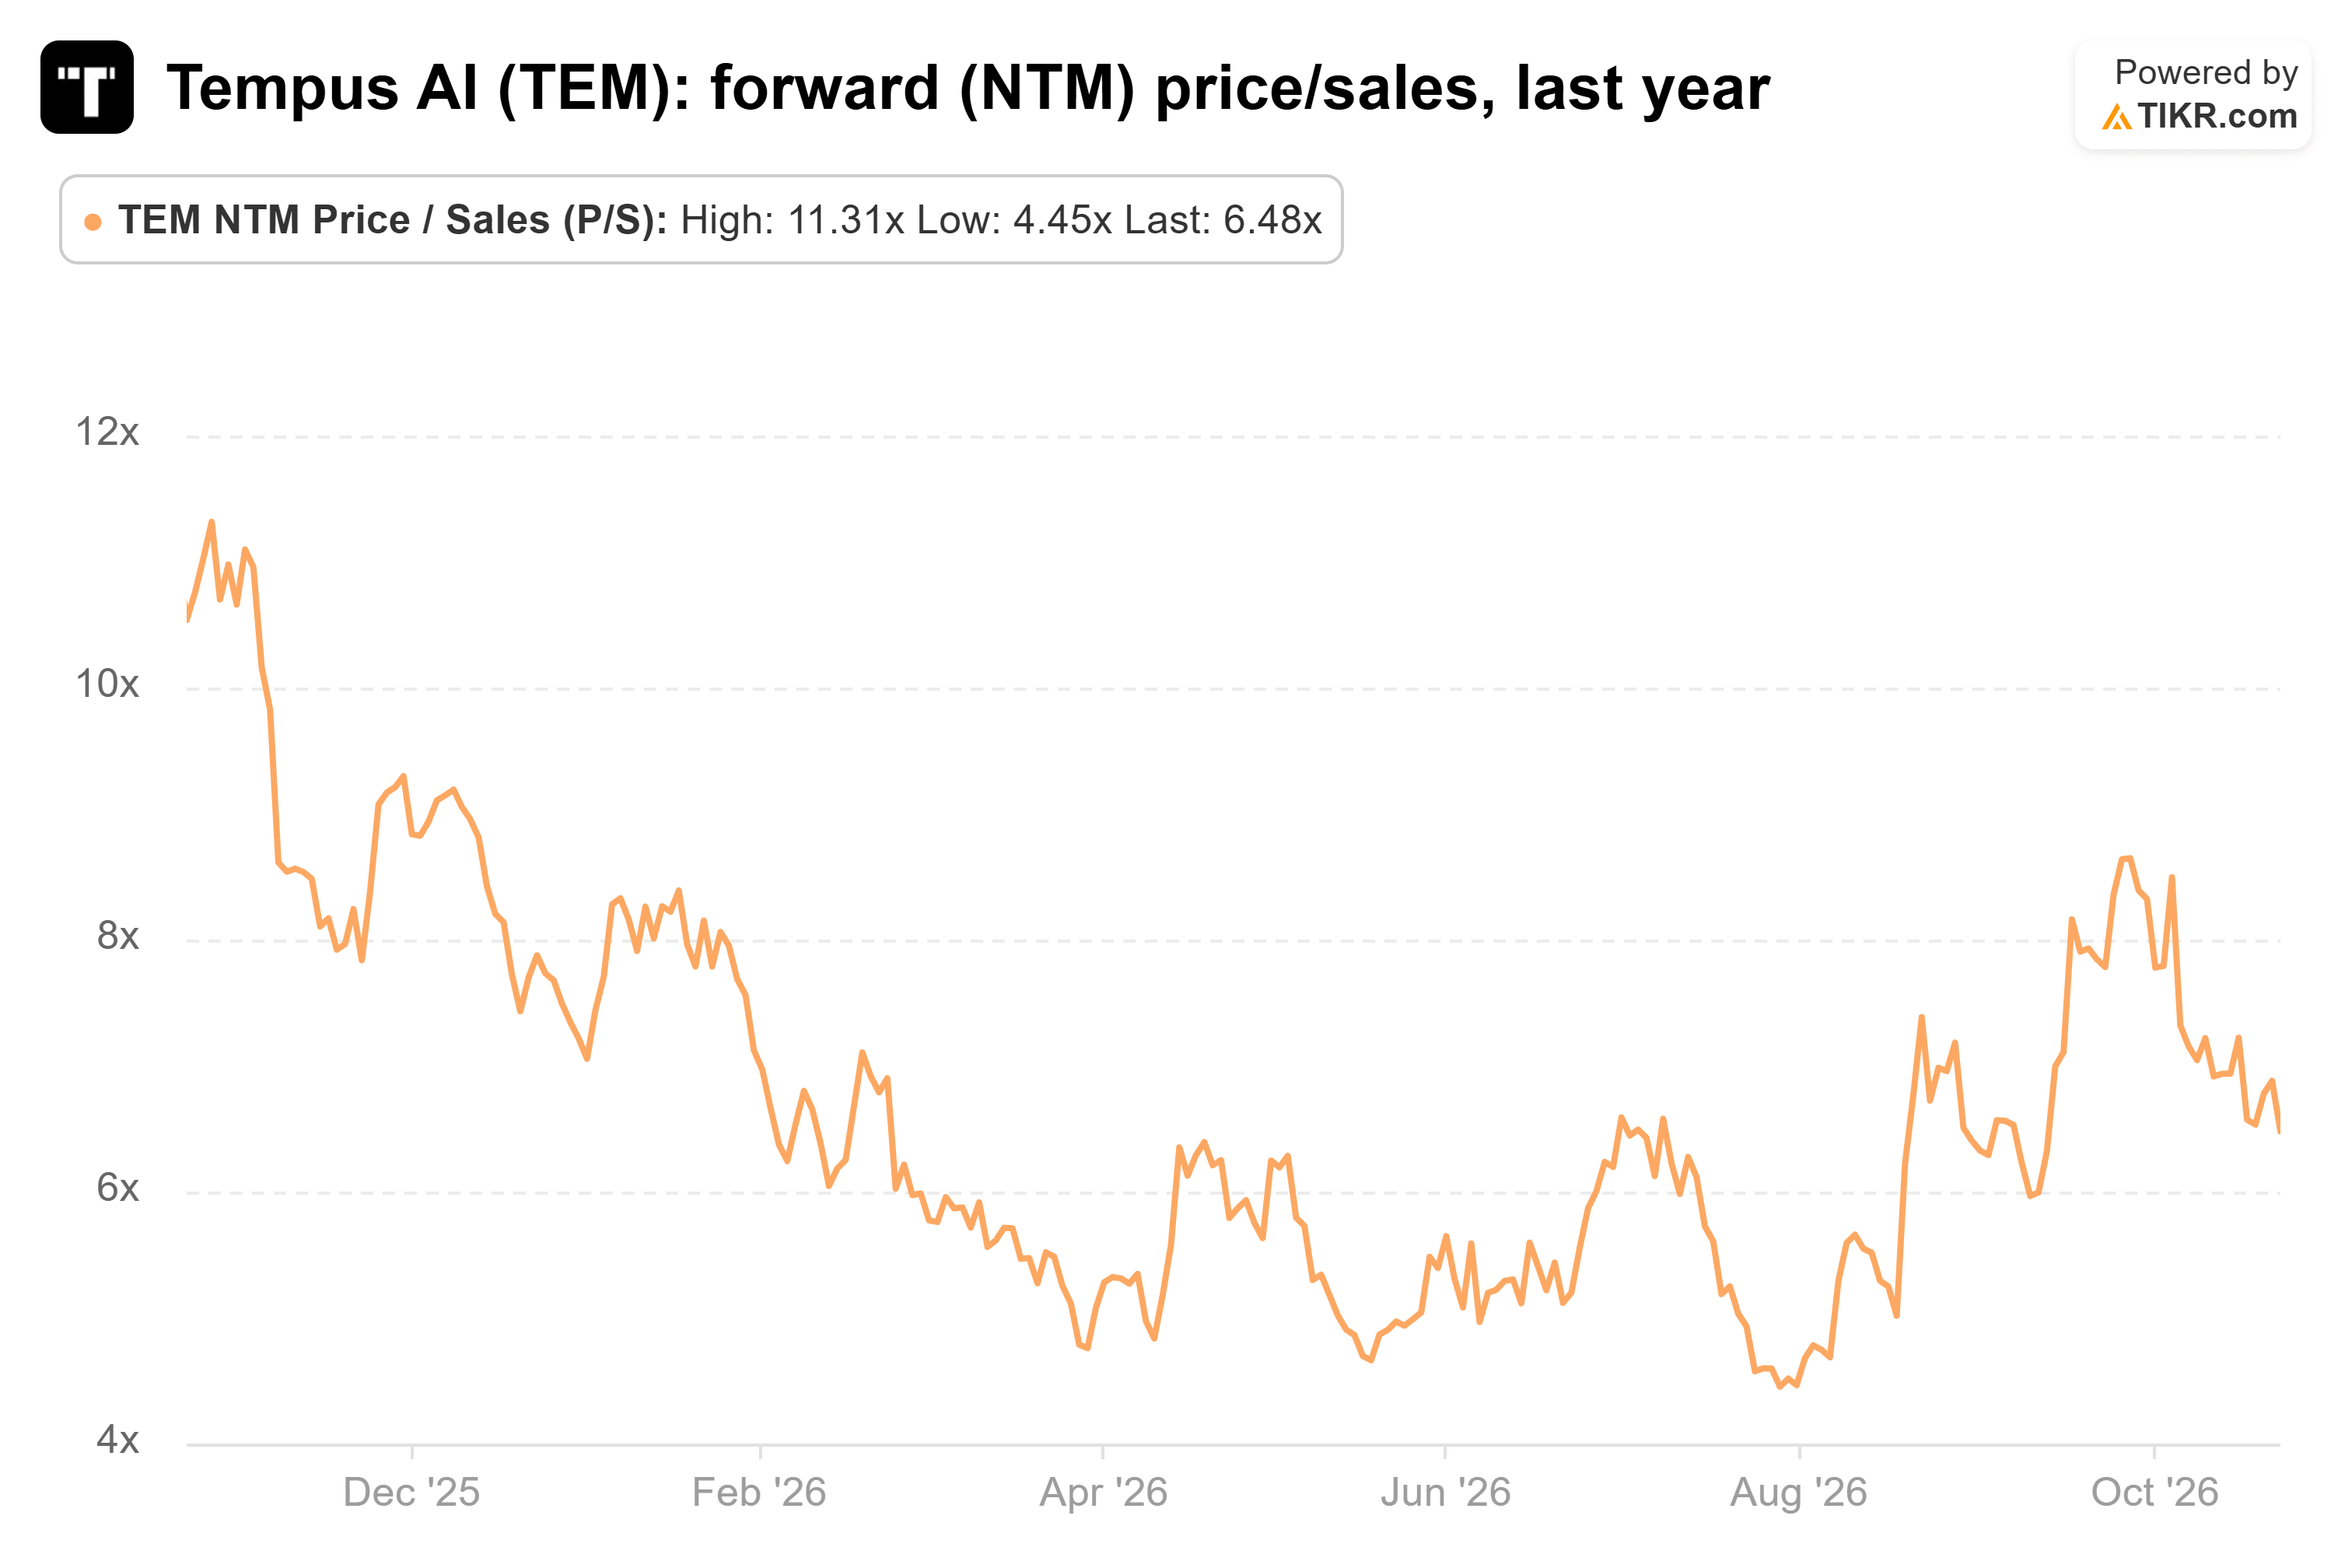
Tempus周四收盘时的远期市销率为6.5倍。今日的涨幅使其升至过去一年约6.7倍的平均水平附近,远低于去年10月达到的11.3倍:
主要风险在于Tempus几乎不盈利。它在第二季度盈利560万美元,因此数据业务需要承担很大一部分。
我的看法:Tempus的数据是其与众不同之处,而全球最大的癌症制药公司之一刚刚签约使用其数据至2031年。以该股典型的估值倍数来看,我喜欢这个局面。
当然,我们要等到这些交易体现在业绩中才能知道其价值。11月初的第三季度财报是下一个考验,洞察业务的增长是需要关注的数字。
那么Tempus AI股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Tempus AI可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!