核心要点
- 宝洁公司股价上涨6%,因其第一财季核心每股收益达到2.00美元,营收233亿美元,均超出华尔街预期。
- 本季度增长主要来自销量提升,这表明市场对宝洁产品的需求保持坚挺。
- 宝洁目前预计,大宗商品成本将在2027财年侵蚀约14亿美元的利润,高于此前预估的约10亿美元,但仍维持其核心每股收益6.89至7.11美元的业绩指引。
- 管理层预计成本压力将在未来几个季度加剧,因此利润率是需要关注的关键指标。
宝洁公司 (PG) 股价今日上涨6%,尽管大盘下跌,因其今早发布的第一财季业绩超出华尔街预期。
更令人欣喜的是:大部分增长来自于消费者购买了更多产品。
详细情况
截至9月30日的季度,宝洁报告如下:
- 核心每股收益2.00美元,同比增长1%,高于市场普遍预期的1.89美元
- 营收233亿美元,同比增长4%,高于分析师预期的228.2亿美元
- 有机销售额增长4%,其中2个百分点来自销量,1个百分点来自产品组合,仅有小幅增长来自提价
首席执行官Shailesh Jejurikar表示,“这一强劲开局使我们有望在截至2027年6月的财年内,实现我们业绩指引范围内的目标。”
消费者购买量增加
有机销量增长2.4%,其中织物与家居护理部门以4.3%的增幅领先,主要得益于北美和欧洲的洗衣及家居护理业务增长。价格因素仅贡献了0.4%。
这是一家消费品巨头所能实现的最健康的增长类型,并且消费者也进行了消费升级(产品组合贡献了1.1%)。
TIKR追踪了25位分析师对宝洁公司的评级。有多少人给出“买入”评级?
查看宝洁公司买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,尽在一处。超过50万投资者使用TIKR来研究此类股票。查看宝洁公司的分析师评级
成本账单持续增长
利润率是隐忧。核心毛利率下降了150个基点。大宗商品和产品再投资各侵蚀了140个基点,而120个基点的生产效率提升仅部分抵消了这些影响。
而且账单还在变大。宝洁目前预计,本财年大宗商品税后成本将达到约14亿美元,高于今年夏天首次给出指引时的约10亿美元。管理层在宝洁第一财季电话会议上表示,油价超过每桶100美元将成为本财年“日益加剧的不利因素”。
然而,宝洁维持了其核心每股收益6.89至7.11美元的指引,这个范围涵盖了分析师6.98美元的普遍预期……
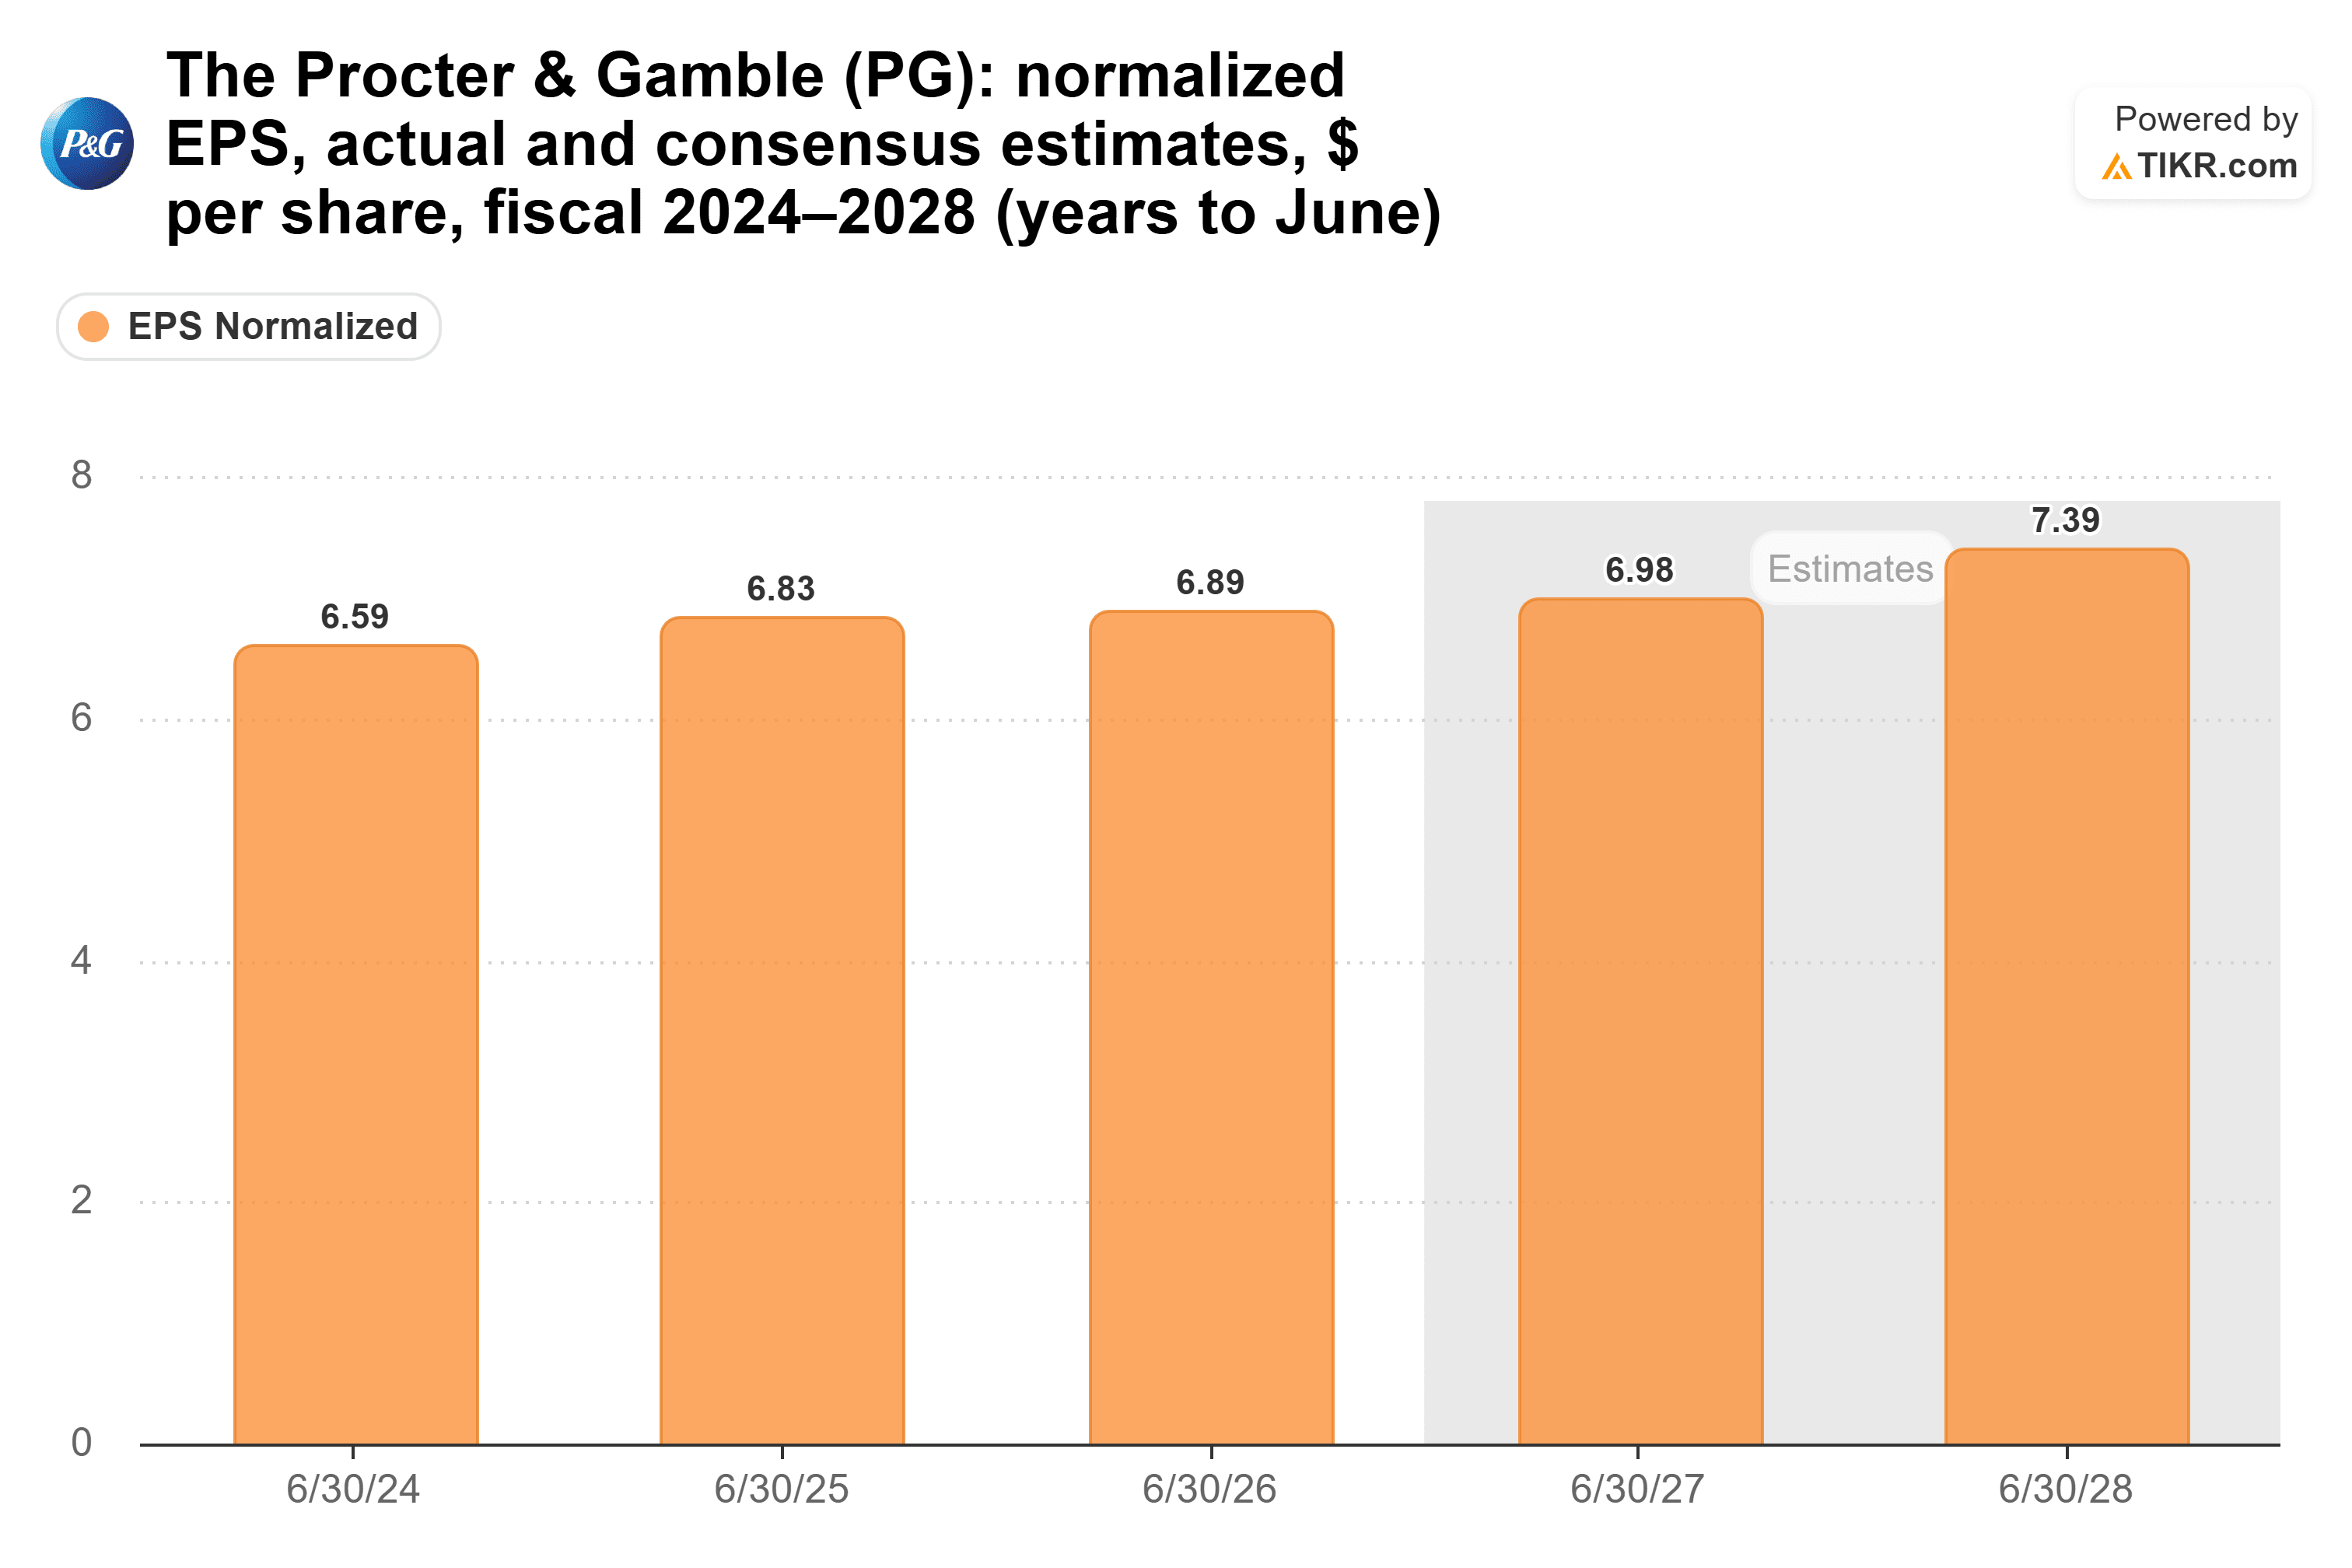
(宝洁承担了增加4亿美元的成本账单却没有调整其指引区间,这给了分析师几乎没有理由去下调那个数字。)
估值仍符合消费品股特征
以昨日收盘价计算,宝洁的远期市盈率为23倍,接近其五年平均水平……
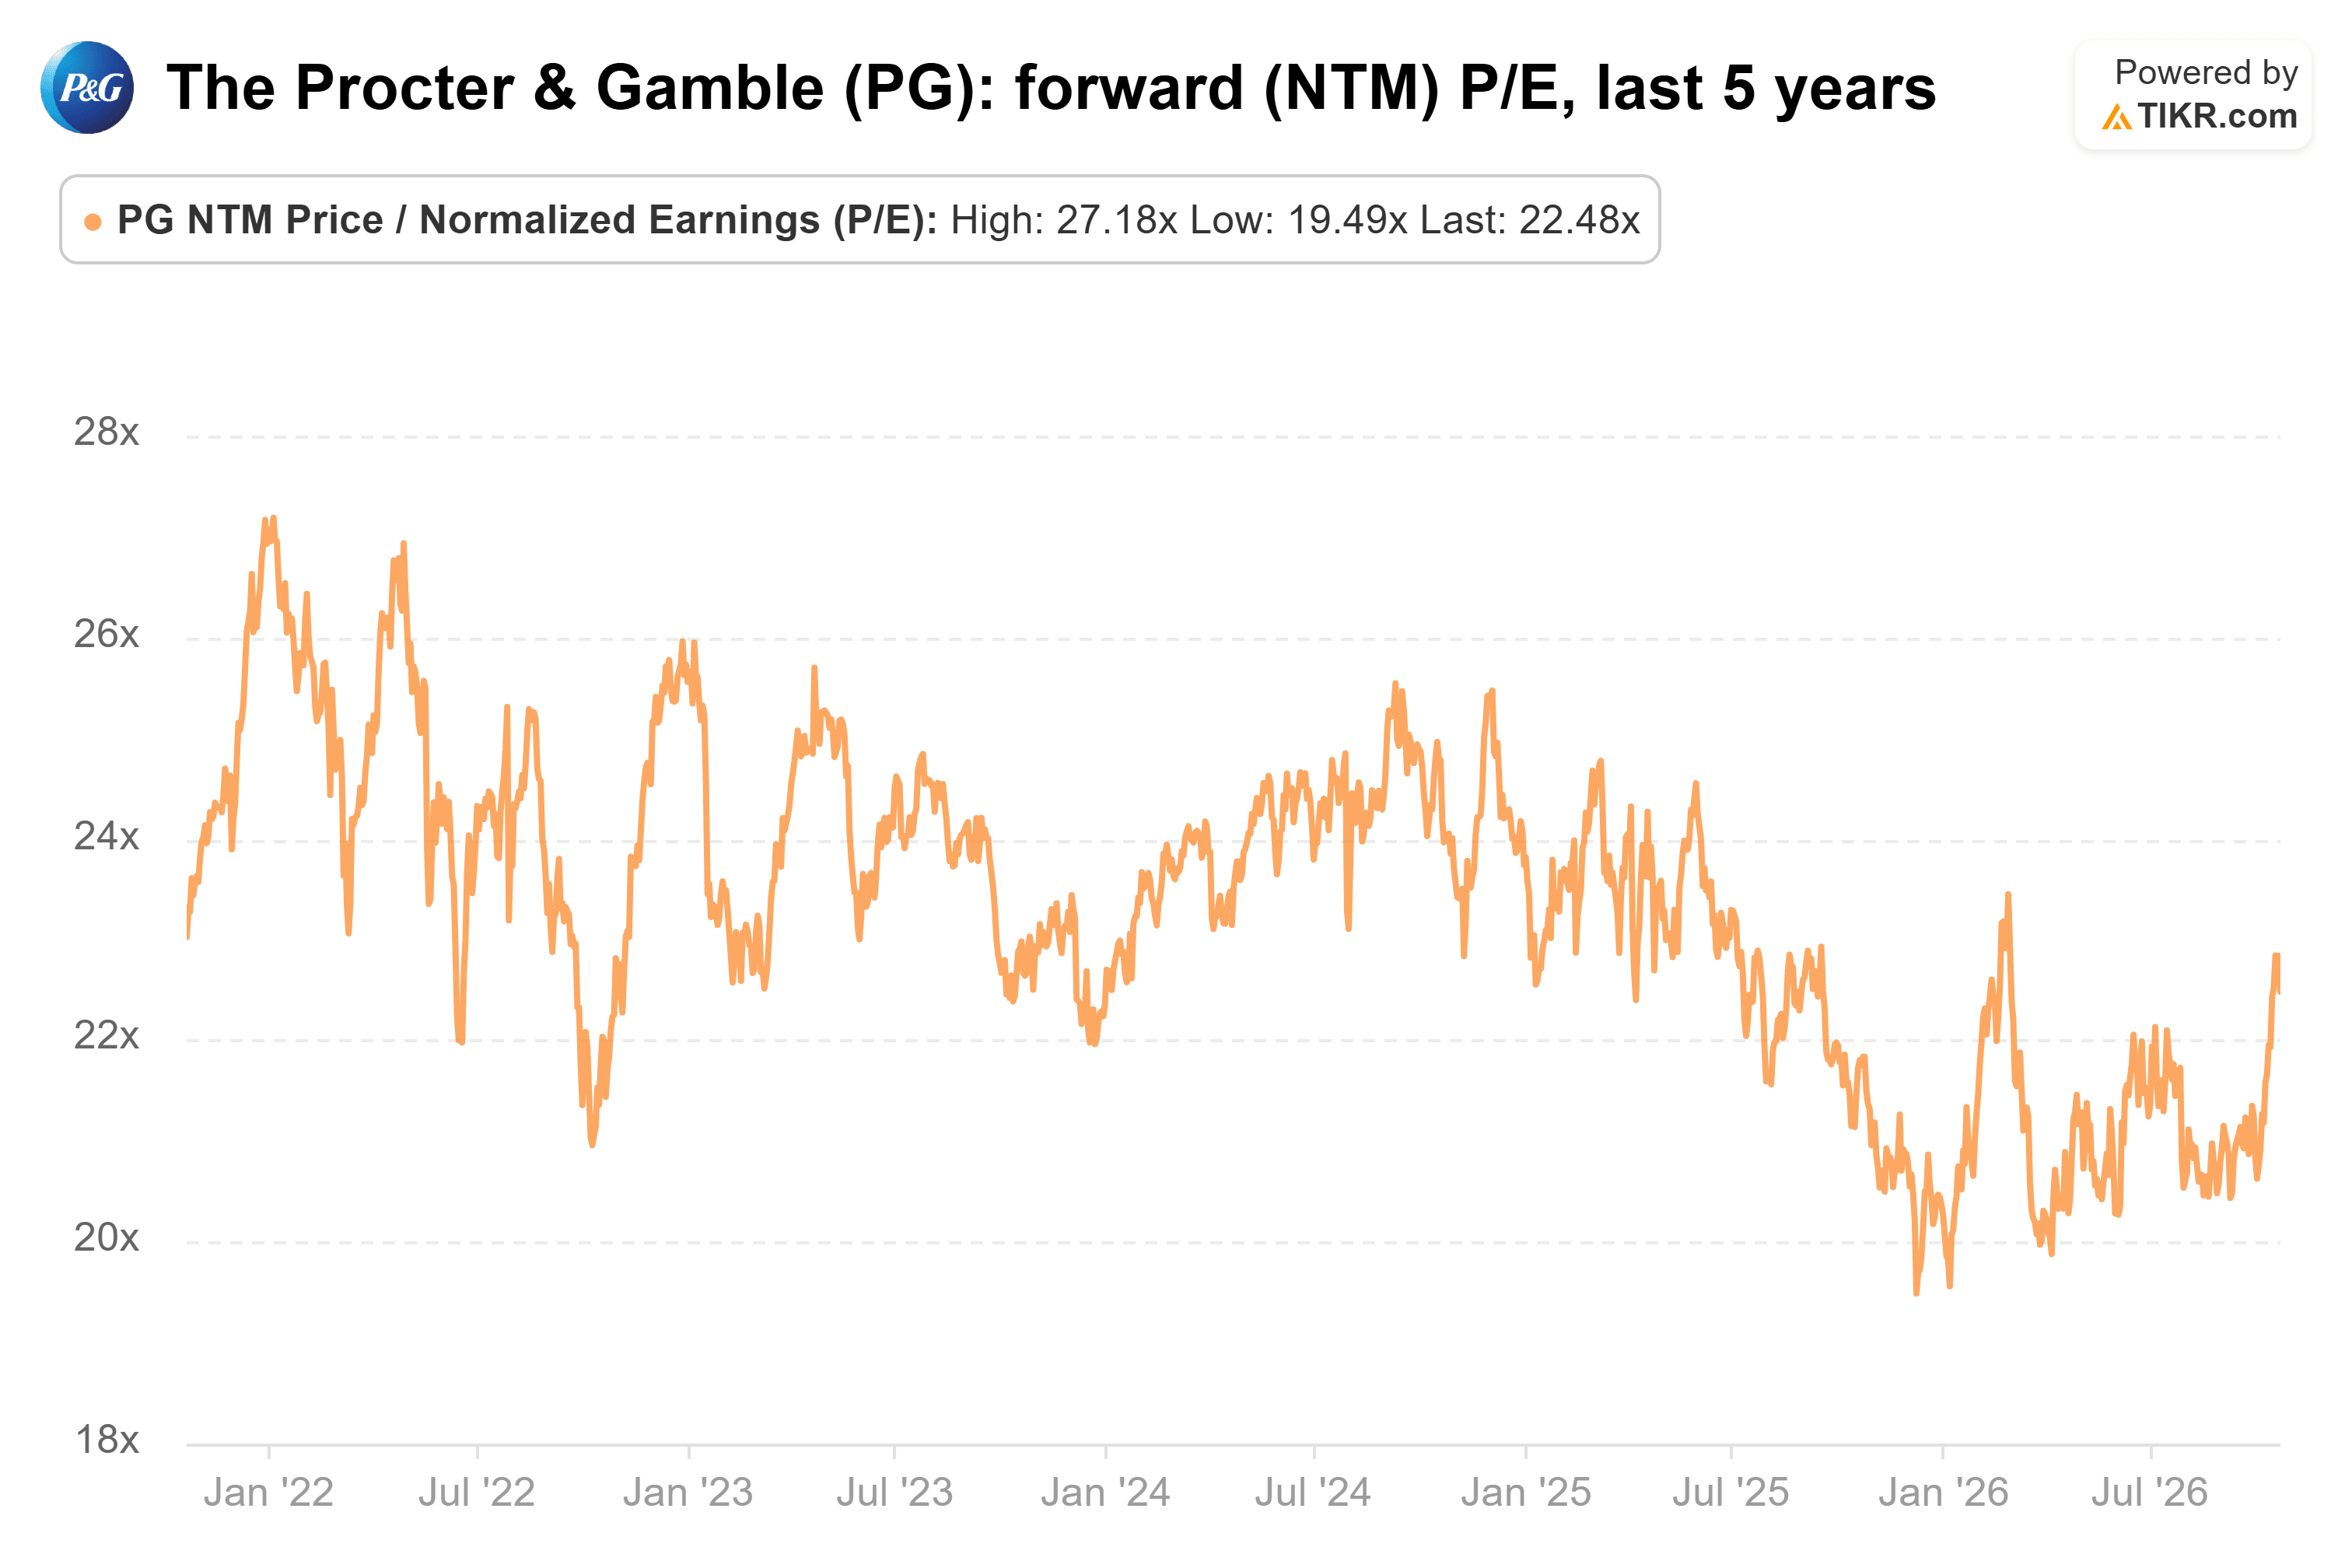
经过今日的上涨,其市盈率已接近24倍。这高于平均水平,但远低于2022年初27倍的峰值。
我的看法:在动荡的市场中,由销量驱动的增长正是你希望从防御性股票中看到的,而宝洁刚刚展示了它能够吸收更大的成本账单并仍能维持其指引区间。在预期更多上行空间之前,我希望看到利润率保持稳定。
下一个考验是明年1月公布的第二财季业绩,届时我们将看到更高的油价是否开始侵蚀其业绩指引。
那么宝洁公司的股票实际价值几何?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到宝洁公司可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!