AT&T 股票关键数据
- AT&T 股价变动: -6%
- 截至10月21日的 $T 股价: $22
- 52周高点: $29
- $T 股价目标: $29
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费)>>>
发生了什么?
AT&T (T) 第三季度业绩超出华尔街预期,但AT&T股价周三仍下跌超过6%。
- 调整后每股收益为0.65美元,高于分析师预期的0.60美元。
- 营收达到323.2亿美元,而预期为316.5亿美元。
该公司还将其2026年调整后每股收益展望上调至约2.40美元,高于分析师预期的2.34美元。
管理层表示,大部分增长源于计划出售其墨西哥无线业务所带来的折旧费用降低。
客户增长强劲,AT&T连续第二个季度新增超过100万"高级连接"客户。这包括光纤、固定无线和合约制手机客户。
合约制手机净增量为37.9万,"高级连接"收入增长6.1%,达到239亿美元。
现金回报保持稳定。AT&T向股东返还了48亿美元,其中包括28亿美元的股票回购。
年度股息保持在每股1.11美元,自由现金流为50亿美元。

AT&T还维持了其自由现金流目标,预计2026年至少180亿美元,2027年190亿美元,2028年210亿美元。
2026年的资本支出为230亿至240亿美元,而2027年和2028年每年应减少约10亿美元。
查看分析师对AT&T股票的增长预测和价格目标(免费) >>>
市场对AT&T股票的看法
股价下跌表明,投资者在业绩超预期之外找到了担忧之处。
一个担忧是光纤定价,因为光纤每客户收入同比下降了4%,AT&T预计第四季度将出现类似下滑。公司表示,正在提供较低的入门价格以赢得更多客户。
AT&T预计营销成本将上升,并且供应商纠纷和解费用约为1亿美元,这将影响调整后EBITDA的增长。
该季度还包括两项大额费用。一项是与墨西哥业务出售相关的26亿美元非现金减值。另一项是约8亿美元的员工离职补偿费用。
在AT&T从EchoStar购买230亿美元频谱后,净债务与调整后EBITDA之比上升至3.13倍。公司希望在2029年期间将该比率降至约2.5倍。
目前,AT&T股票处于稳健增长和短期成本压力之间。这也是首席财务官Pascal Desroches的最后一个季度。Jennifer Biry将在新年之后接任该职位。
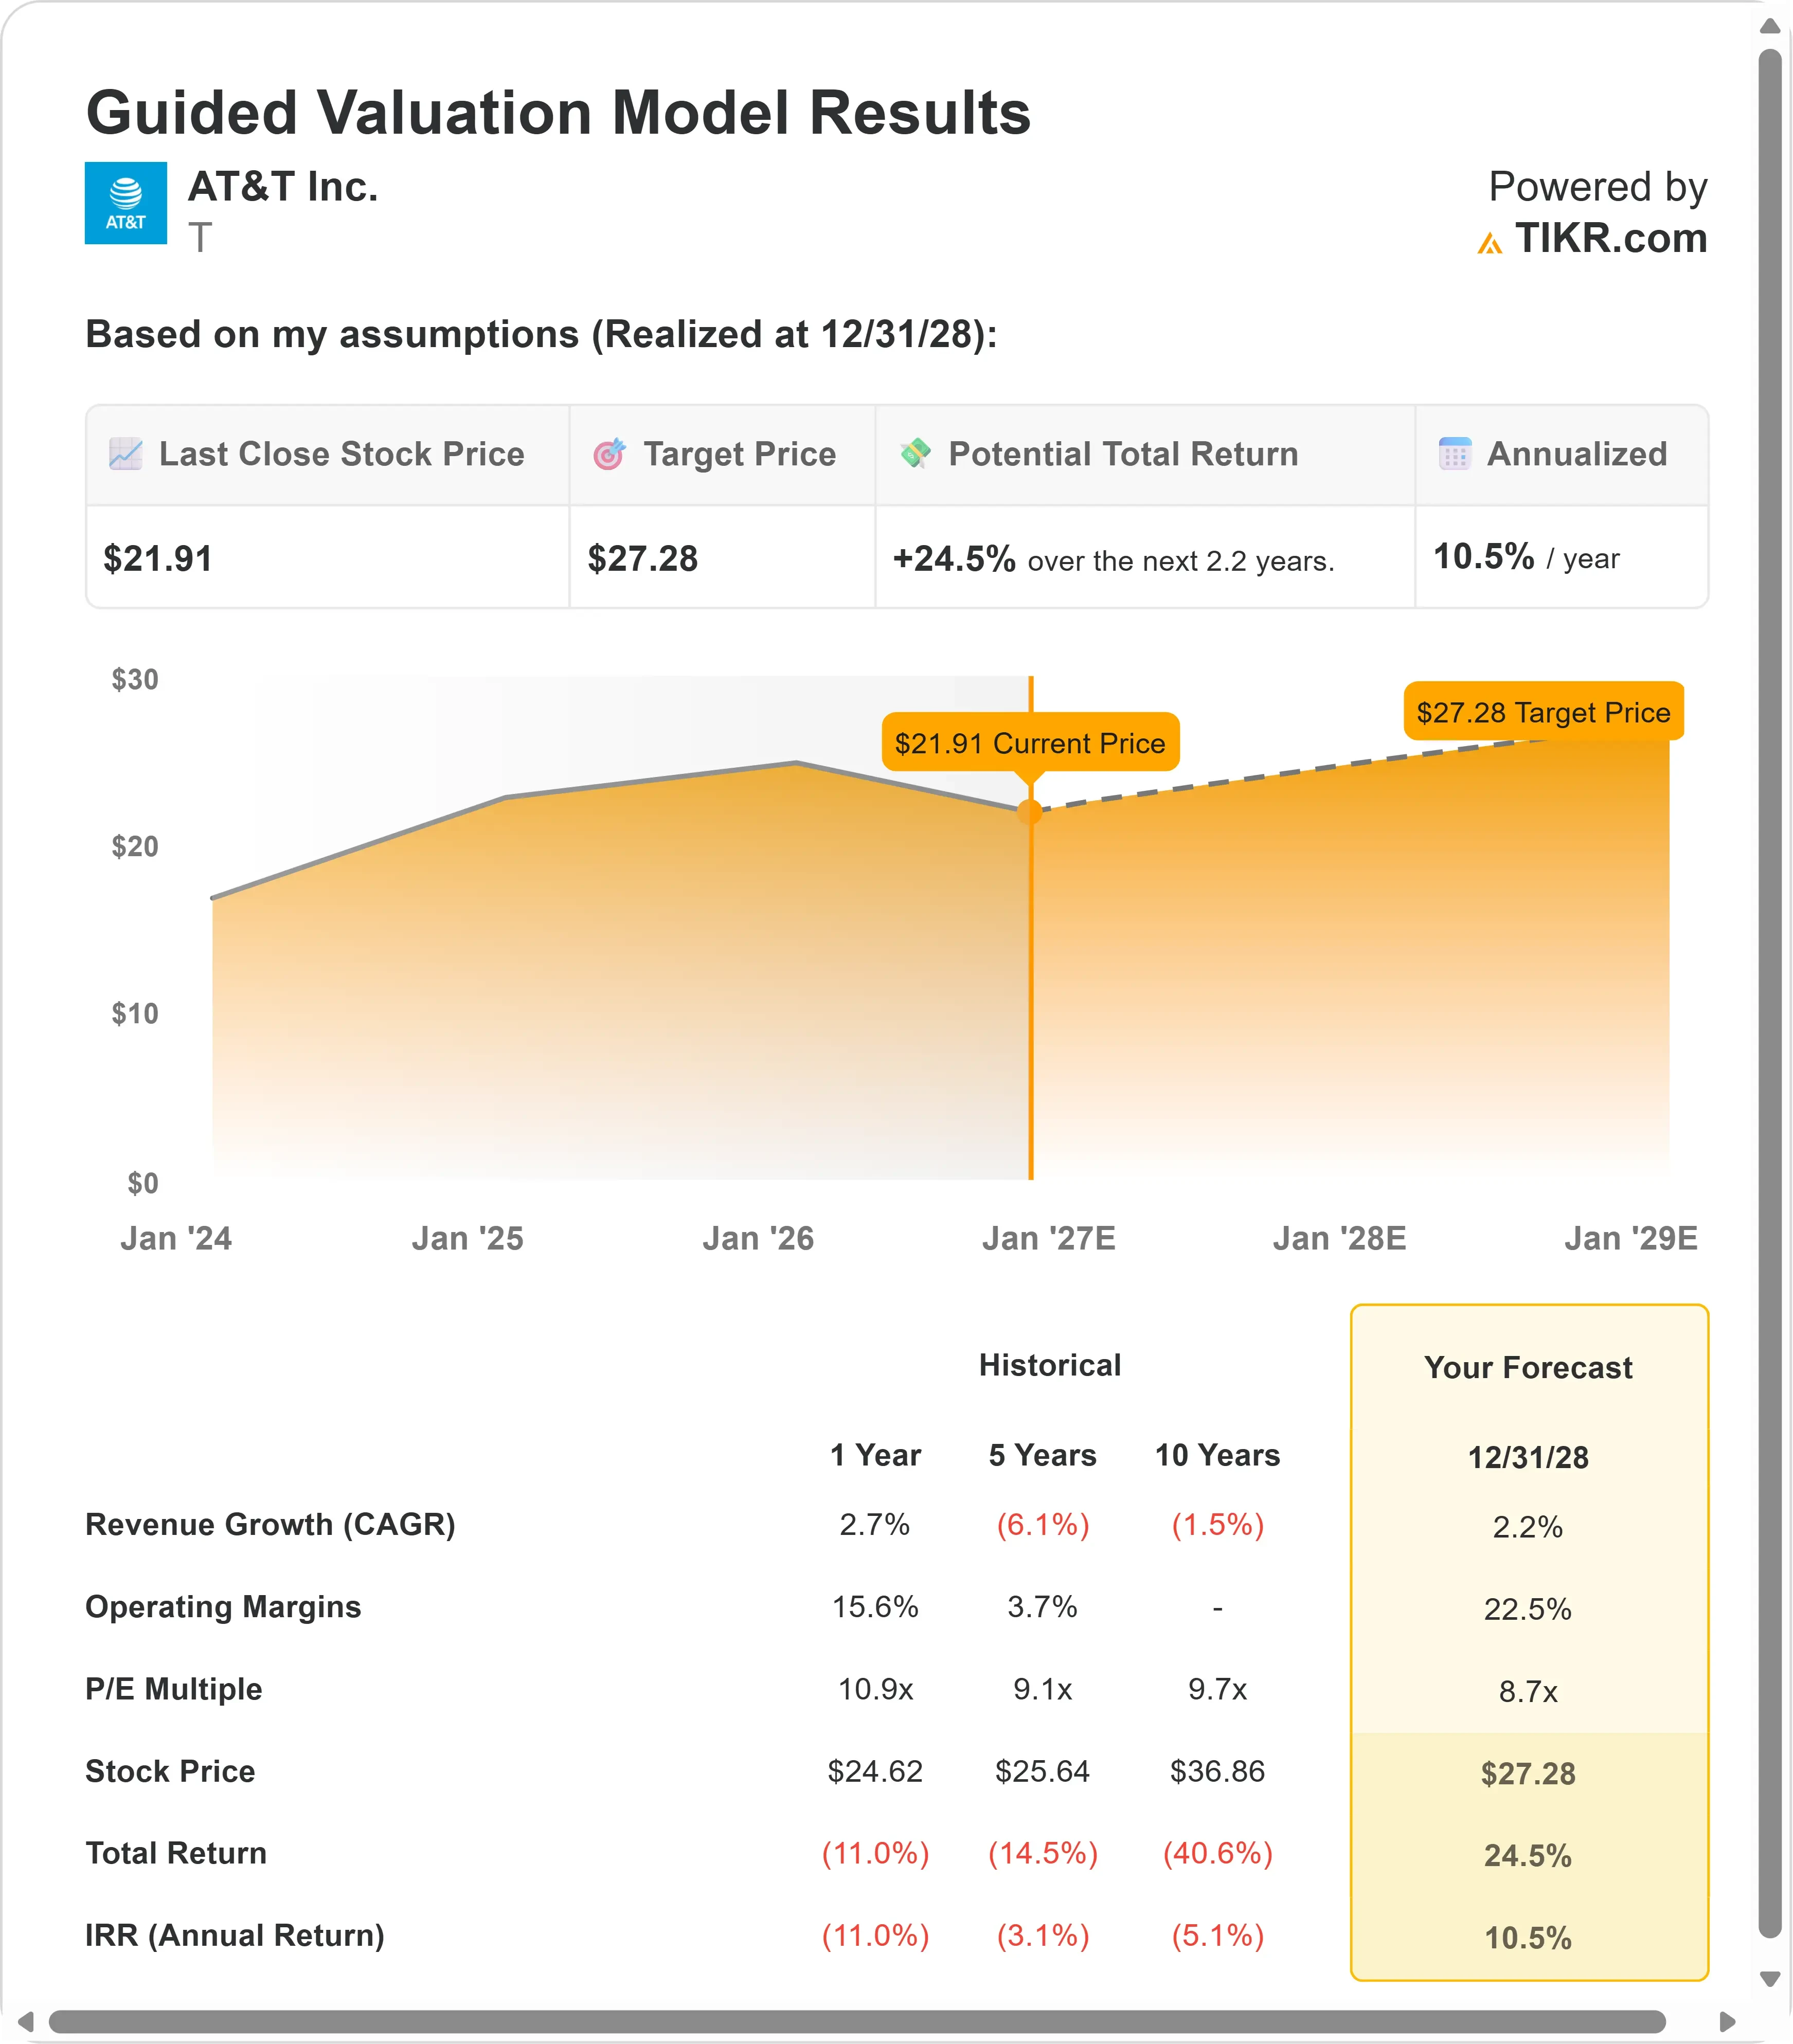
那么AT&T股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看T股票的可能价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!