核心要点
- 甲骨文股票年内迄今下跌30%,9月25日收于$137,因其AI数据中心建设的融资成本随着国债收益率升至5%以上而攀升。
- 甲骨文的5年期信用违约互换于9月24日创下221.78个基点的历史新高。
- 分析师给出27个买入、8个跑赢大盘、7个持有和1个卖出评级,其$238的平均目标价较当前股价高出74%。
- TIKR的中性情景模型预计,到2031年5月,甲骨文估值将达到$454,总回报率为231%。
股价持续下跌,而盈利持续超预期。并排追踪甲骨文的债务负担和分析师目标。免费在TIKR上分析甲骨文股票 →
为何甲骨文股票在2026年下跌30%,尽管盈利超预期
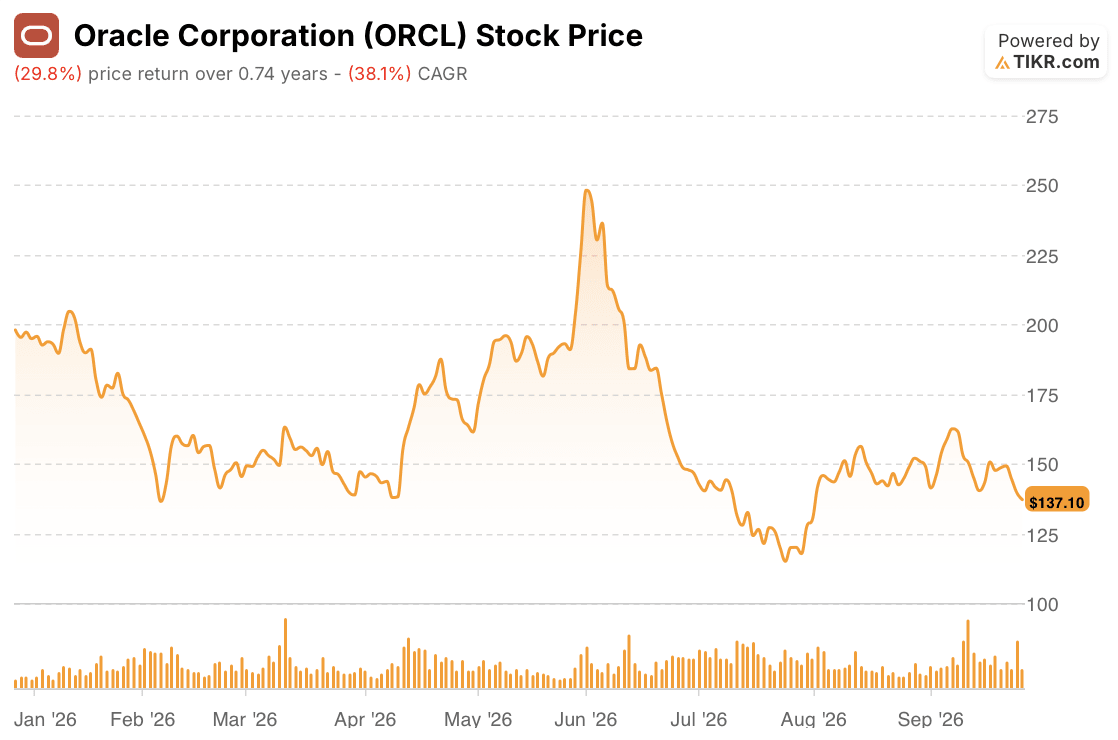
甲骨文 (ORCL) 股票自一月初以来已下跌30%,于9月25日周五收于$137。亏损可追溯到一个问题:谁为甲骨文承诺建设的AI数据中心买单。
运营业绩并非问题所在。甲骨文于6月10日公布第四财季调整后每股收益为$2.11,高于$1.96的预期。随后于9月10日报告第一财季调整后每股收益为$1.92,超出$1.74的共识预期。然而,股价从6月接近$248的高点跌至7月下旬的约$116。
建设项目的融资成本解释了这一差距。4月,甲骨文同意承担"木星项目"的所有能源成本,该项目是由Blue Owl旗下STACK Infrastructure为服务OpenAI而建设的2.45吉瓦新墨西哥园区。甲骨文还支付该项目$180亿银行贷款的债务成本。
9月24日,甲骨文向Blue Owl发送了不可抗力通知,提及潜在的电力延迟。一位熟悉该交易的人士表示,该项目面临一年的延迟。甲骨文股票当天下跌3.5%。其5年期信用违约互换(为其债务违约提供保险的成本)创下历史新高。
利率使问题更加严重。10年期国债收益率于9月24日触及5.22%,接近2007年以来的最高水平,此前美联储已于前一周加息。贷款机构正在重新定价:木星项目一年前以约6%的利率借款,而新条款可能达到8%或更高。
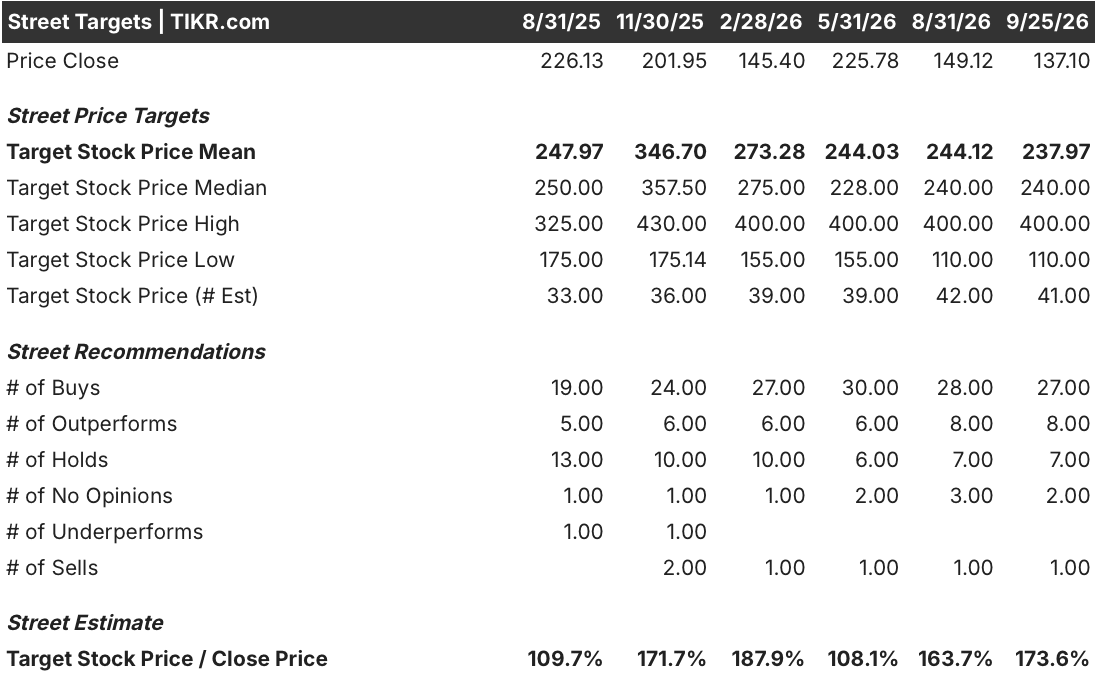
华尔街并未跟随股价下调评级。甲骨文股票获得27个买入、8个跑赢大盘、7个持有和1个卖出评级,$238的平均目标价较收盘价高出74%,即使该目标价已从2025年11月的$347下调。此外,有41位分析师发布了目标价,最低为$110。
30%的跌幅已反映了融资压力,而需求依然坚挺。William Blair预计2027财年不会受到影响,因为木星项目今年不会贡献任何收入。
木星项目的延迟将甲骨文的信用违约互换推至历史新高。观察其债务和利息成本每季度如何变动。免费在TIKR上追踪甲骨文的资产负债表 →
TIKR对甲骨文股票的估值为$454,远高于华尔街的$238
TIKR的中性情景模型预计,到2031年5月,甲骨文估值将达到$454,这意味着从当前$137的价格有231%的总回报,或4.7年内年化29%。
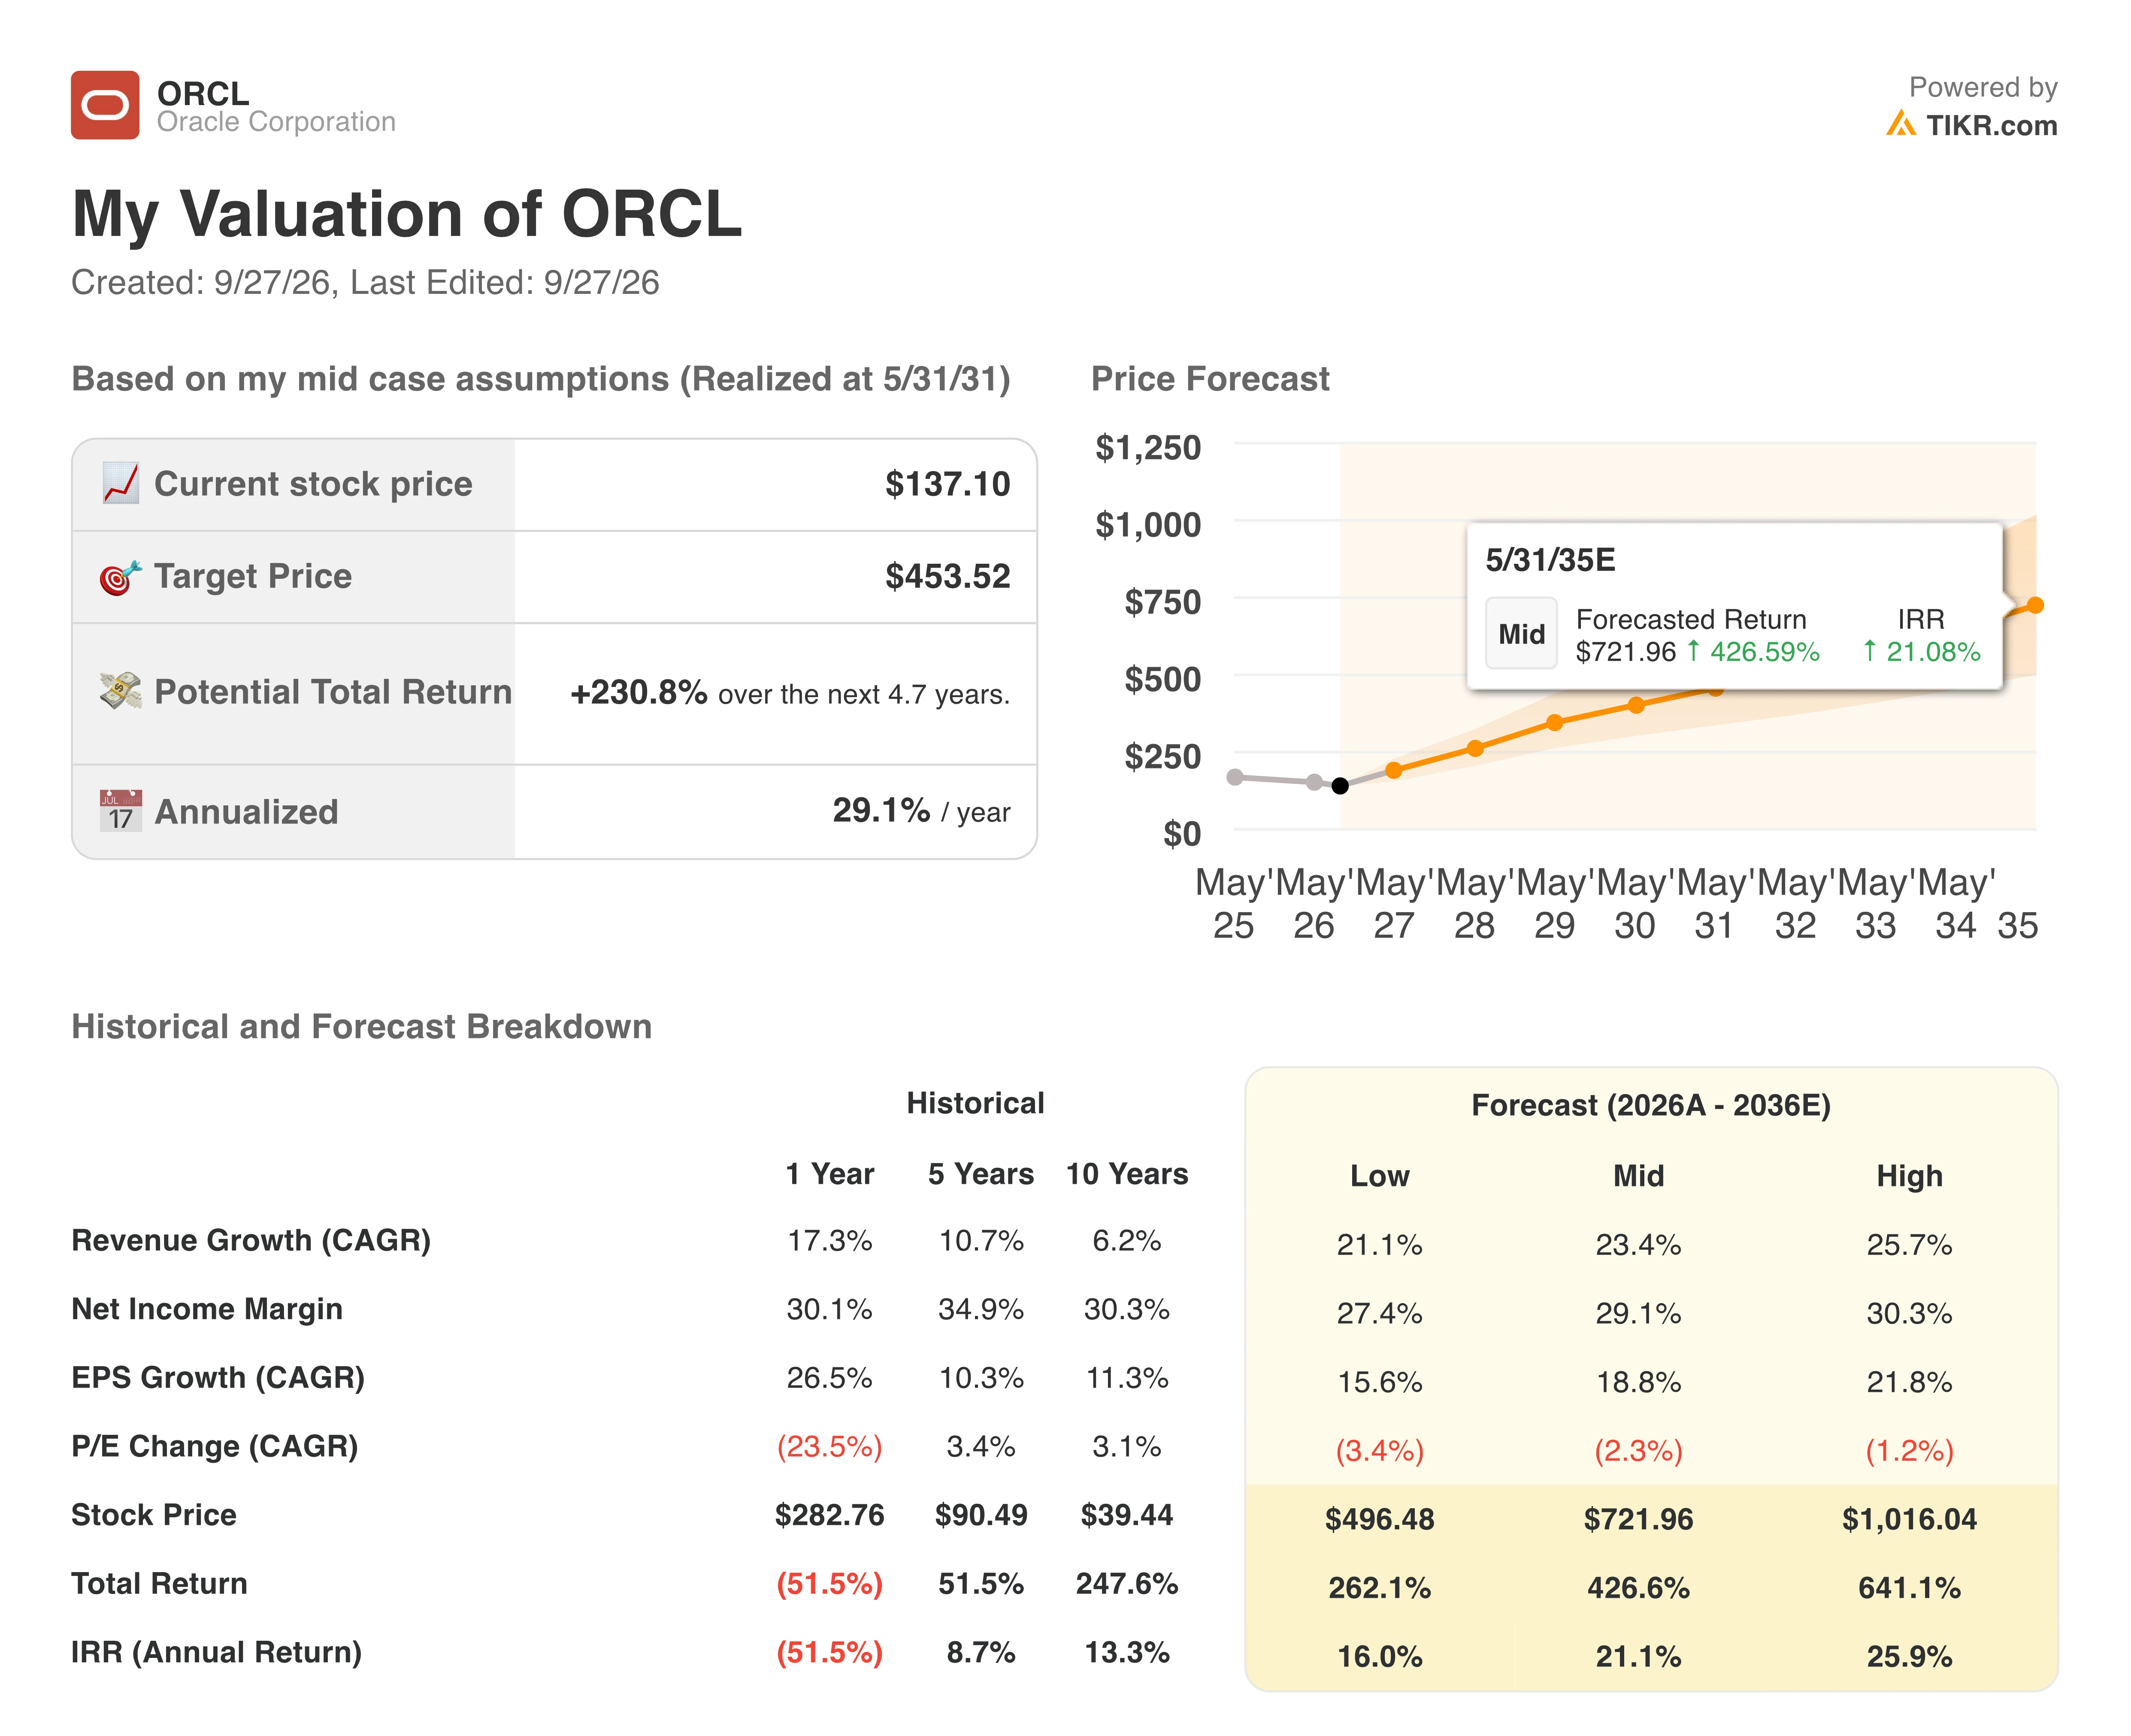
29%的年化回报率远高于投资者对一家成熟软件公司的预期,这表明$137的股价已经消化了多少融资风险。
市场基于木星项目的延迟和5%的国债收益率对甲骨文进行定价。该模型给予盈利超预期比建设融资成本更多的权重。
TIKR的模型预计到2031年甲骨文股票价值$454,而当前价格为$137。亲自测试这些假设。免费在TIKR上运行您自己的甲骨文估值 →
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!