核心要点
- Nebius于10月22日从花旗集团获得了一笔35亿美元的高级担保融资,这是其自7月以来的第二笔基于合同的融资。
- 第二季度收入增长454%至5.823亿美元,但70亿至90亿美元的年化收入目标意味着下半年需要大幅加速增长。
- 大约100亿美元的可转换债务以及新融资364天的期限,使得再融资风险始终是关注焦点。
- 11月12日发布的第三季度财报,其共识收入预期接近9.05亿美元,将检验合同转化为收入的速度。
Nebius Group (NBIS) 为其扩建计划找到了一种新的支付方式。它没有再次发行可转换债券,而是以其已签约的客户作为抵押进行借款。
该公司于10月22日从 Citigroup (C) 获得了一笔35亿美元的高级担保融资。尽管如此,由于AI债务担忧引发的新兴云板块抛售,其股价上周仍下跌了6.8%,至159美元。
这使得该股价格较其299.86美元的高点下跌了约47%,尽管华尔街目标价平均为281美元。
我认为融资方式的转变比头条数字更有趣。它改变了如果扩建计划延迟,谁将承担风险。
为长期资产提供的一年期贷款
花旗的这笔交易有三个值得注意的特点:
- 364天期限,因此它起到过渡资本的作用
- 定价为Term SOFR加2.75%,最高可上调至3.50%
- 资金用途旨在数据中心开发、GPU采购和一般公司用途
这是继Nebius第一笔担保融资之后的又一笔,7月的一笔7.75亿美元贷款定价为SOFR加2.50%,2030年到期。该笔贷款由已部署的GPU和来自一家投资级客户的合同现金流作为担保。
在7月之前,可转换债券承担了大部分融资工作。Nebius在8月完成了57.5亿美元的票据发行,目前仍有大约100亿美元的可转换债务未偿还。
那么,资产负债表迄今吸收了多少债务呢?

总债务在2026年急剧上升,而花旗的融资在再融资之前又增加了这一数字。
合同充当抵押品
向贷款机构推销的底气来自于与投资级客户签订的超过400亿美元的长期合同,其中包括 Microsoft (MSFT) 和 Meta Platforms (META)。这些合同可以作为未来资产支持交易的抵押品。
增长为该策略提供了可信度。第二季度收入增长454%至5.823亿美元,上半年收入达到9.813亿美元,增长529%。
新的渠道也在不断涌现。与Reflection达成的一项价值超过10亿美元的计算协议将持续到2029年,与 Palantir Technologies (PLTR) 的合作则为政府和企业买家增加了一个主权AI渠道。
Nebius还计划在2027年部署大约1千兆瓦的 Nvidia (NVDA) Vera Rubin 算力。
以下是华尔街预期其增长曲线有多陡峭:

共识预期意味着收入在两年内以接近380%的年化速度复合增长,这一速度取决于电力能否按时到位。
TIKR追踪了23位分析师对Nebius的看法。有多少人给出"买入"评级?
查看Nebius的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看Nebius的分析师评级
年化收入目标的计算变得陡峭
目标是到2026年底实现70亿至90亿美元的年化收入。第二季度的5.823亿美元年化后约为23亿美元,因此Nebius需要在两个季度内将其年化收入大致提升三倍。
在建设期间,亏损仍然严重。Nebius公布第二季度净亏损1.9亿美元,调整后EBITDA亏损9200万美元,同时当季资本支出达57亿美元。
其资产负债表看起来比其最接近的同行要轻。Nebius的净债务约为22亿美元,而 CoreWeave (CRWV) 的净债务约为460亿美元。
投资者在估值倍数上奖励了这一差距……
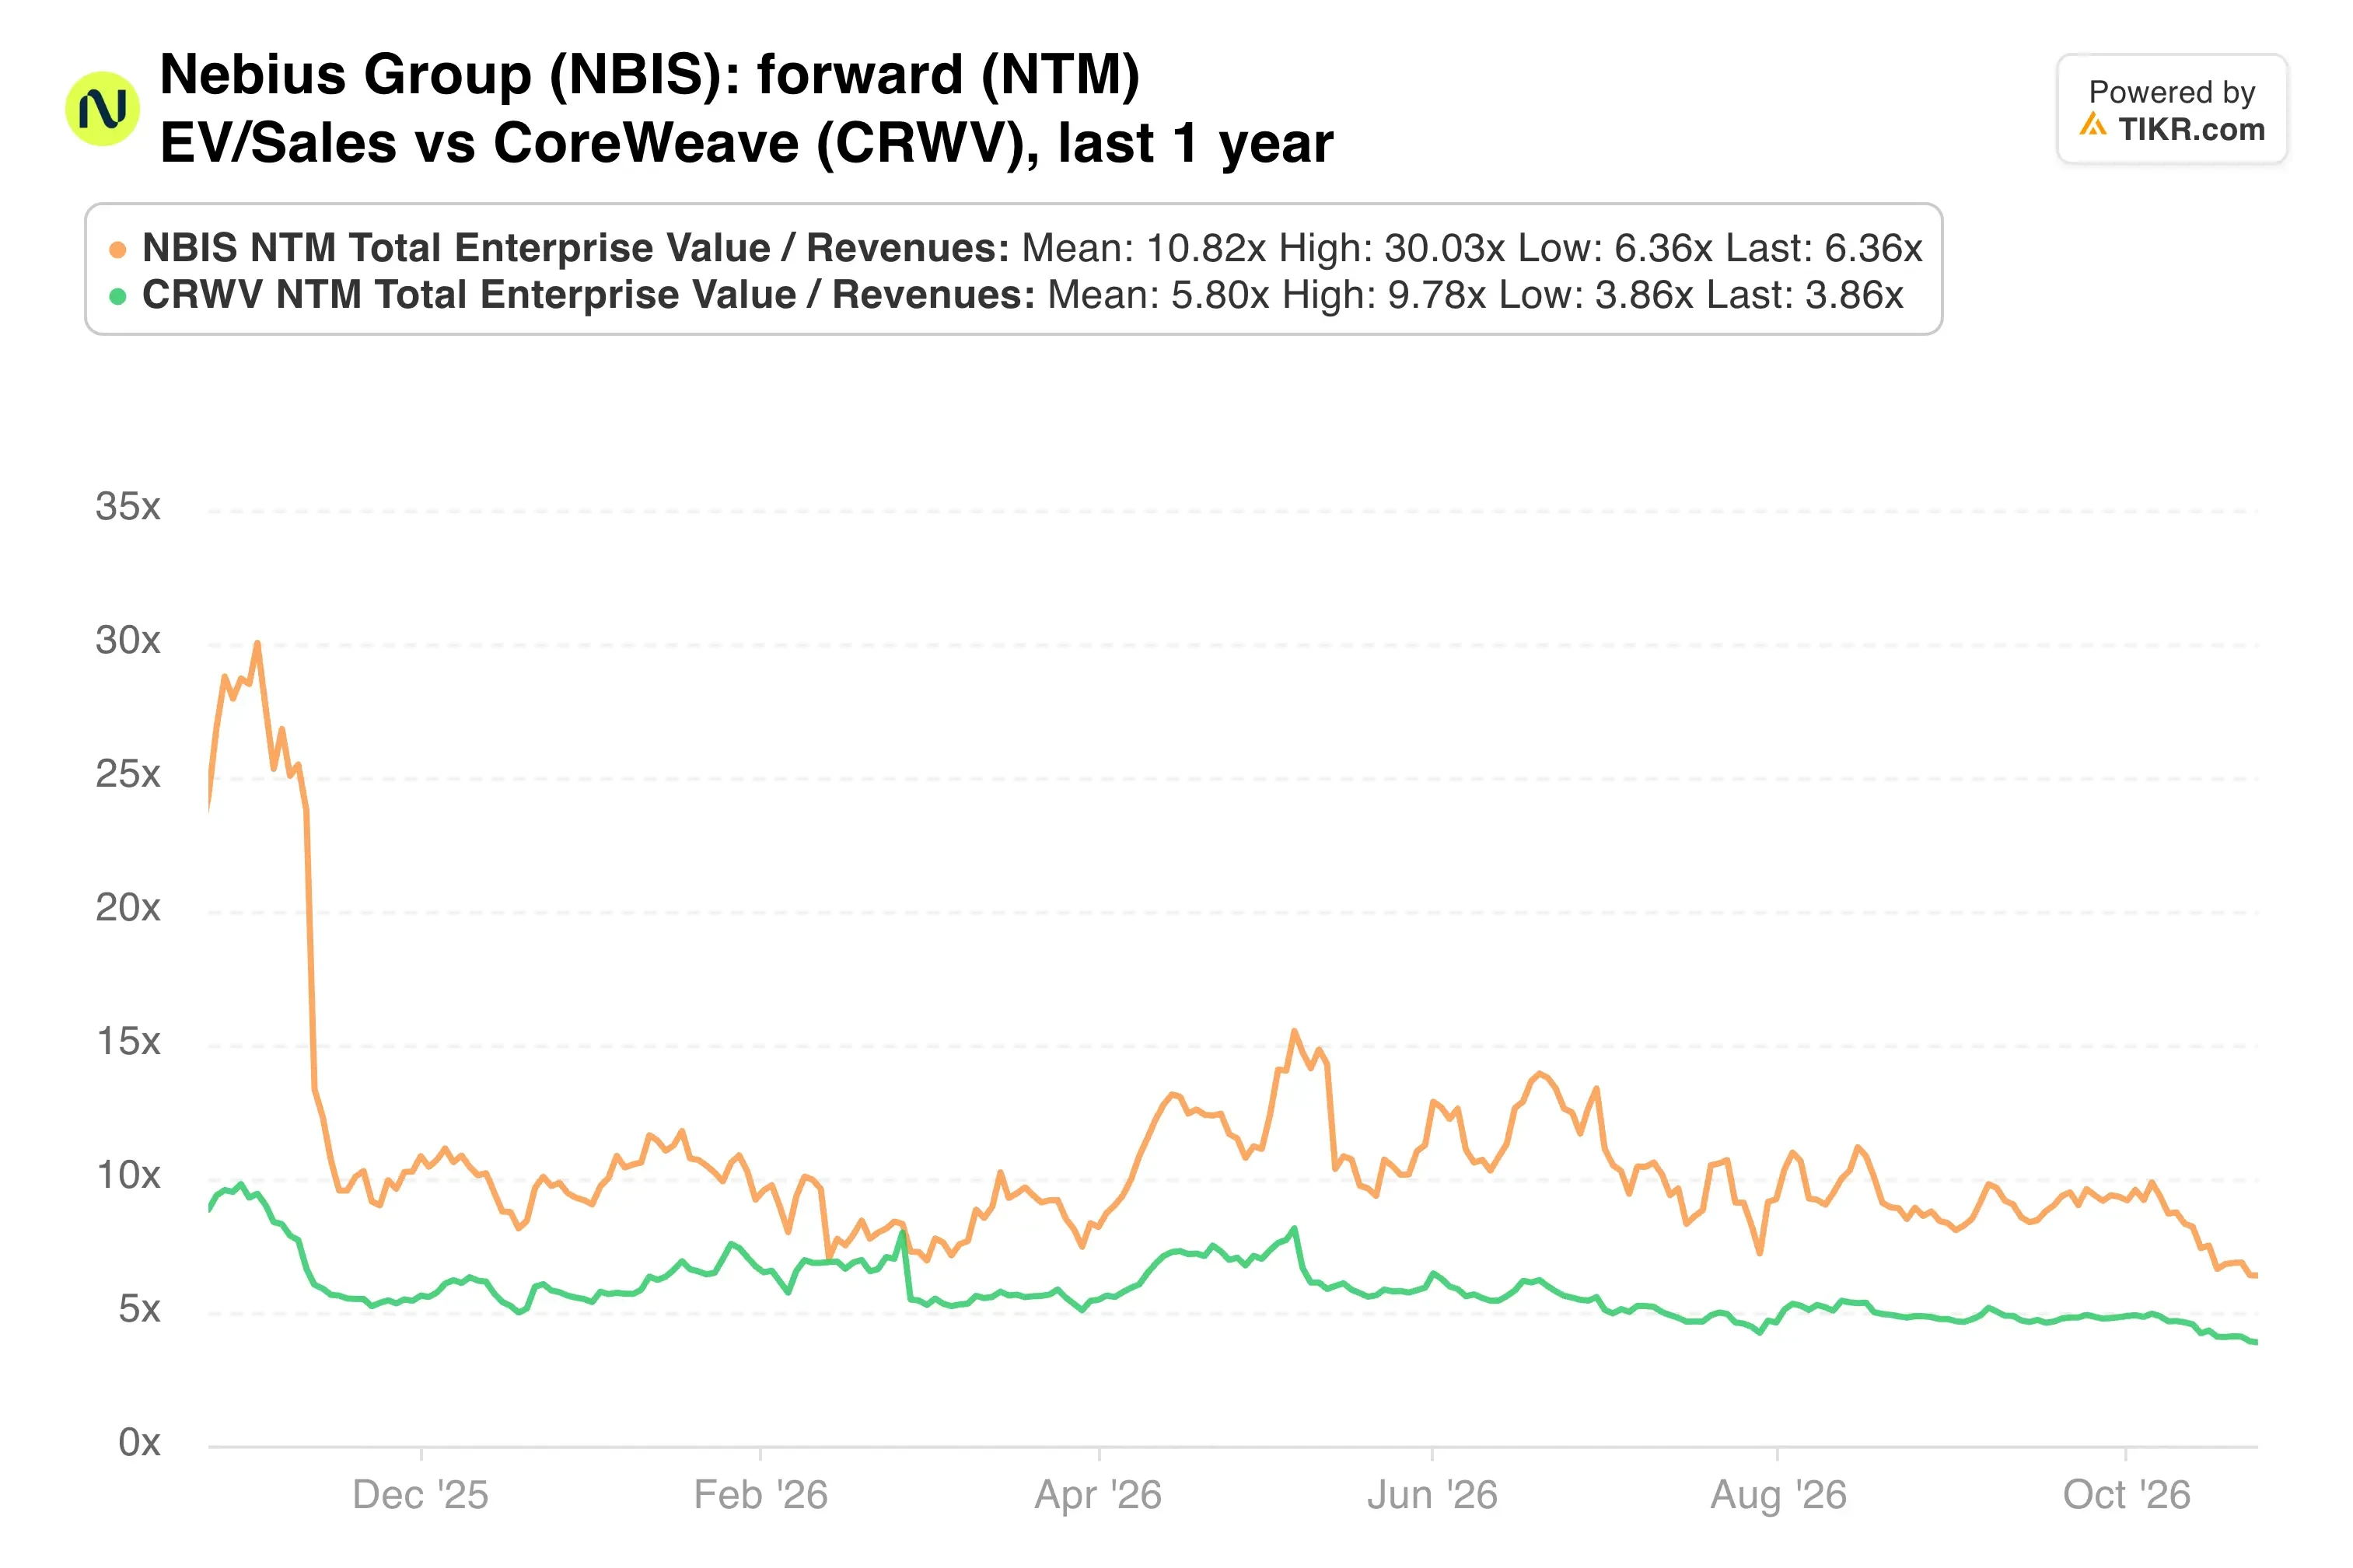
Nebius的前瞻EV/Sales倍数为6.4倍,而CoreWeave为3.9倍,因此市场已经认可其更清晰的资本结构。
我的看法:以已签署的合同为抵押借款,优于在159美元的价格稀释股东,74%的毛利率也表明其单位经济效益能够维持。然而,364天的融资期限意味着Nebius必须在一个刚刚惩罚了新兴云信贷的市场中进行再融资。我喜欢这个策略,但溢价估值倍数几乎没有给数据中心延迟留下空间。
11月12日的第三季度财报是一个检查点。共识收入预期接近9.05亿美元,任何低于此数字的表现都会使年底的年化收入目标看起来难以实现。
那么Nebius股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Nebius可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!