Netflix股票关键数据
- 当前价格: $65.85
- 目标价(中值): ~$126
- 华尔街目标价: ~$85
- 潜在总回报率: ~91%
- 年化内部收益率: ~17% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Netflix (NFLX) 股价在10月23日收于$65.85,2026年迄今下跌29.8%。此前,由于公司下调了2026年广告收入展望并给出了低于预期的第四季度营收指引,其股价在10月21日下跌了5.31%。更深层次的问题在10月20日的财报访谈中浮出水面,当时联席CEO泰德·萨兰多斯将公司在美国的剧集表现评为“二垒安打”和“三垒安打”。是卖出还是加仓,取决于Netflix能否将这些表现转化为“全垒打”,以及当前价格已经消化了多少坏消息。
Netflix的美国剧集只打出二垒安打,而世界需要全垒打
萨兰多斯直言不讳:“我们今年有一些非常扎实的二垒安打和三垒安打,但其他地区指望其中一些作品能成为全垒打,以便它们能风靡全球。”大型美国原创作品是Netflix的出口产品,因此一部仅在美国本土表现良好的剧集,意味着在每个其他地区都错失了增长机会。
本地剧集的表现说明了热门作品的价值。联席CEO格雷格·彼得斯表示,由几部杰出作品引领的强劲印度剧集阵容,使印度第三季度的观看时长绝对值增长了24%,并推动了近20%的收入增长。美国收入在2025年增长了14.9%,达到185亿美元,是各地区中最大的,因此提高美国作品的成功率将推动整个公司的发展。
Netflix正在采取行动。公司宣布裁员约1000人,约占其员工总数的6%,次日任命前迪士尼高管彼得·赖斯为首席内容官,接替贝拉·巴贾里亚,于10月26日上任。几天后,电影部门负责人林丹也离职。萨兰多斯表示,他相信赖斯能够塑造已经在进行中的项目,即使在短期内也是如此。彼得斯设定的目标是“使该剧集阵容的表现从非常好提升到卓越”,并指出了第四季度即将发布的《伊甸之东》等作品,以及包含《纳尼亚传奇》和《星期三》、《布里奇顿》新季在内的2027年剧集阵容。

TIKR追踪了52位分析师对Netflix的看法。有多少人给出“买入”评级?
在TIKR上,您可以一站式查看Netflix的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Netflix的分析师评级
Netflix当前估值更接近迪士尼而非Spotify
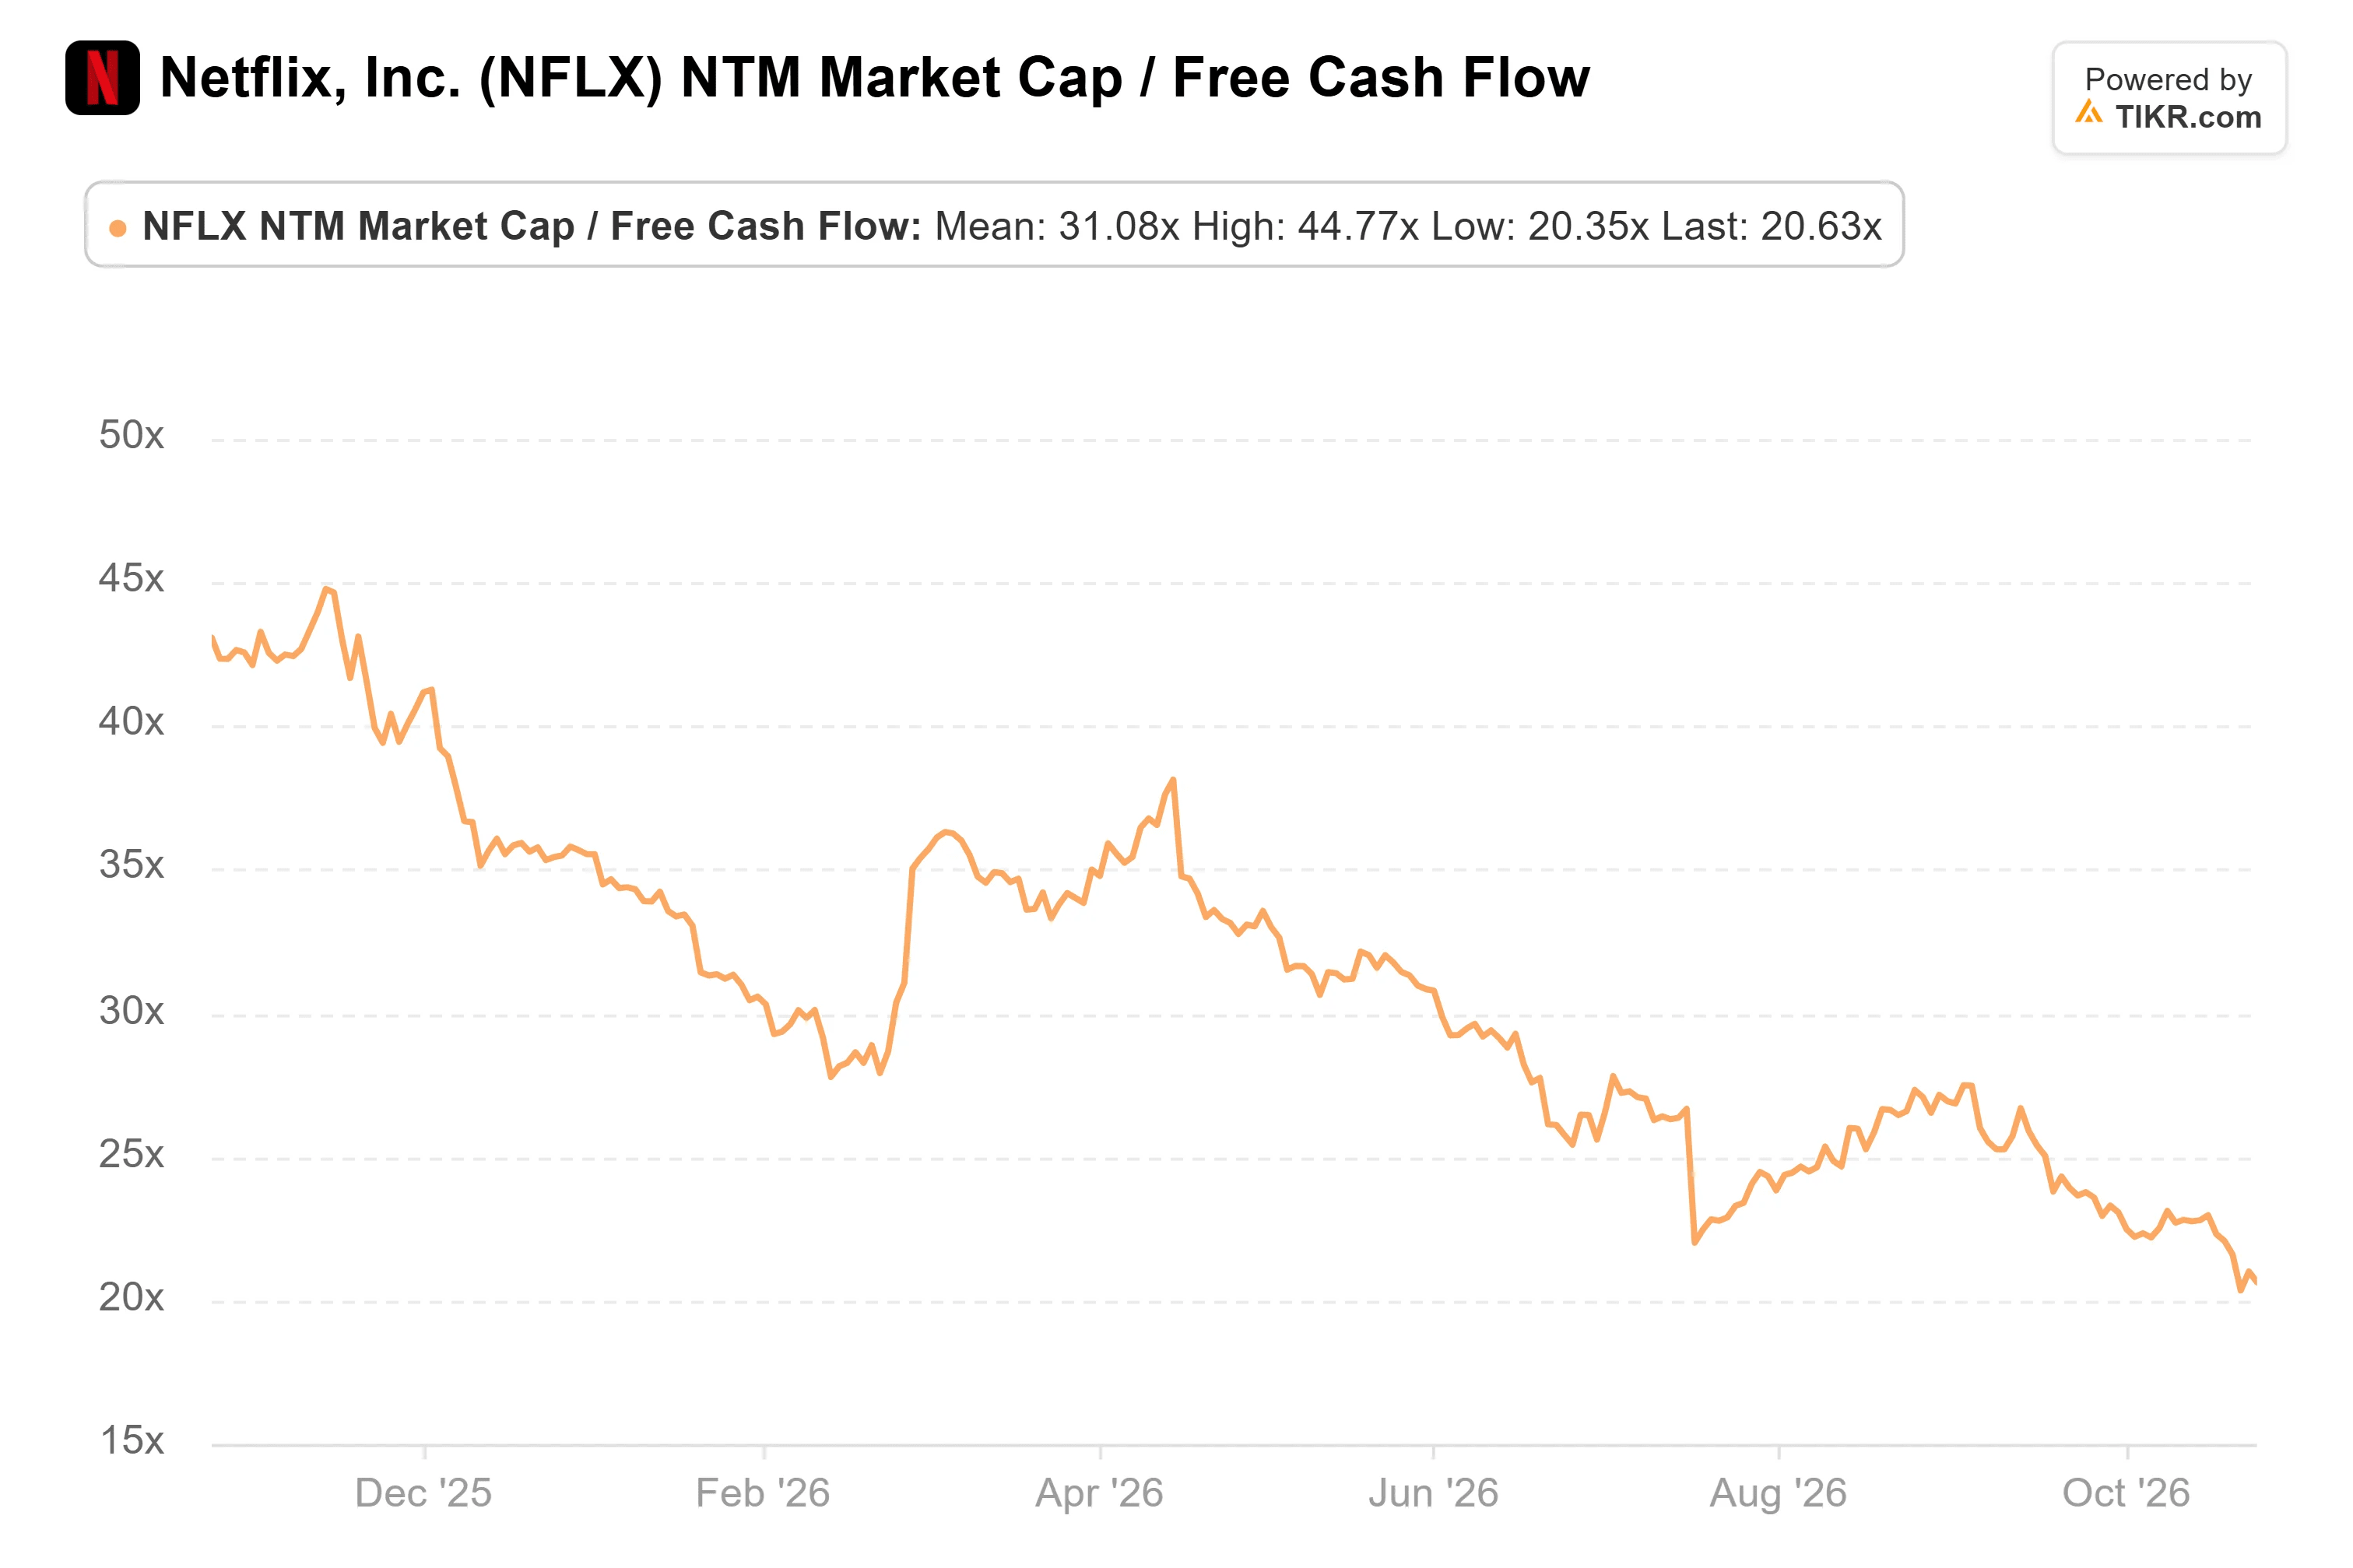
以大约18倍的NTM市盈率计算,Netflix的估值更接近迪士尼(DIS)的约15倍,而非Spotify(SPOT)的约37倍,尽管其指引2026年营收将增长13%。其NTM杠杆自由现金流收益率已从2025年9月底的约2%上升至约5%。
这一折价反映了实际的挫折。第三季度每股收益0.87美元,超过了0.82美元的预期,但Netflix表示其营业利润率超出自身预测,主要原因是费用确认的时间问题。由于部分广告产品推出速度较慢,公司将2026年广告收入展望从约30亿美元下调至约27亿美元,并且指引第四季度营收约为134亿美元,低于财报发布前约135亿美元的共识预期。约26%的第四季度营业利润率指引包含了约120个基点的裁员成本,但仍高于去年同期的24.5%。自由现金流指引从125亿美元降至约120亿美元,主要原因是第四季度完成了一笔房地产交易。自9月底以来,华尔街的平均目标价已从约93美元降至约85美元,“买入”评级从28个减少到26个,“卖出”评级则从1个增加到2个。
TIKR高级模型分析
- 当前价格: $65.85
- 目标价(中值): ~$126
- 潜在总回报率: ~91%
- 年化内部收益率: ~17% / 年
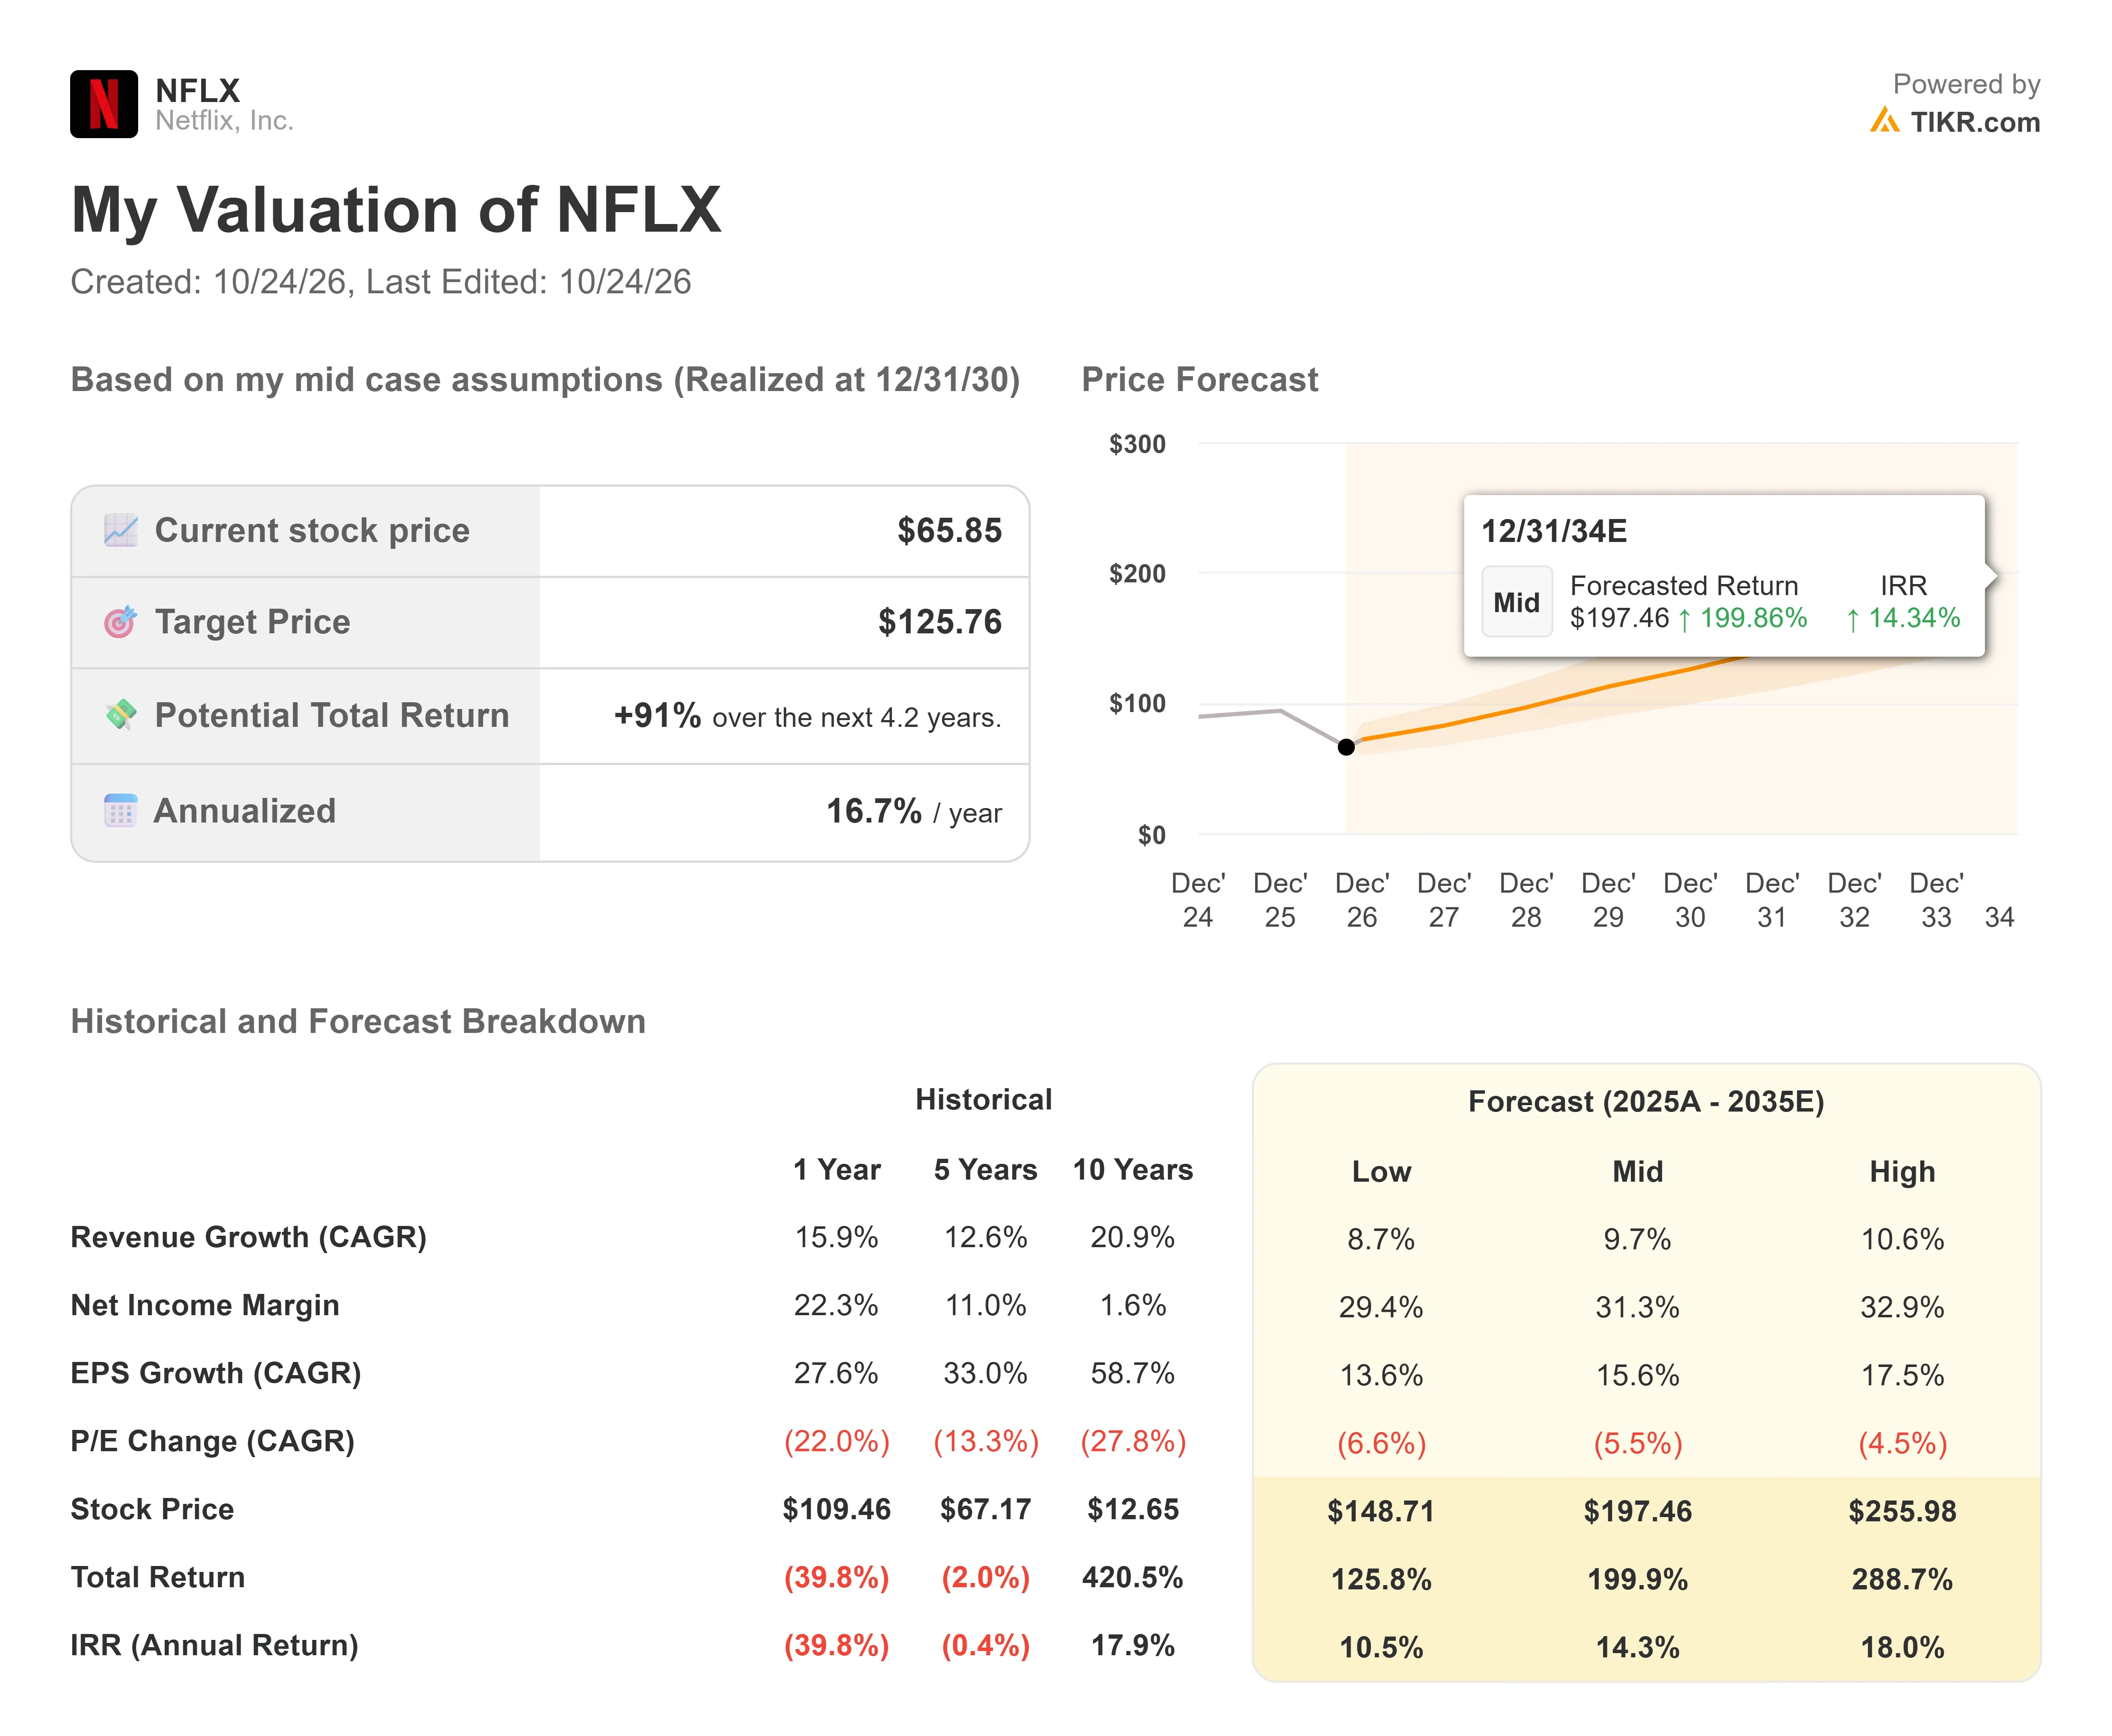
TIKR的中值情景指向2030年12月31日股价约为$126,较$65.85上涨约91%,或年化约17%。这是一个情景分析,而非预测。该模型中值情景的输入假设年营收增长约10%,低于首席财务官斯宾塞·诺伊曼表示Netflix希望“维持”的两位数增速。更艰巨的任务是利润率:假设净利润率约为31%,高于2025财年的24.3%,尽管华尔街已经预期2026年利润率约为30%。在$126的股价下,股票将交易于约20倍的2030年共识每股收益(约$6.20),接近当前19倍的追踪市盈率。
主要风险在于预测下修:2027年营收共识预期已从6月底的约574亿美元下滑至约566亿美元。上行空间来自于像印度作品一样风靡全球的美国热门作品;下行风险则是剧集阵容停滞在二垒安打水平,导致盈利预测和估值倍数向迪士尼靠拢。
结论
中值情景指向更高的股价,但真正的考验是Netflix将于1月发布的第四季度财报,其中将包含2027年的指引,包括利润率。若营收指引达到或高于约566亿美元的共识预期(约11%的增长),则表明增长引擎仍在持续复利。若指引低于10%,则表明美国市场的放缓正在向观看量以外的领域蔓延。
那么Netflix股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Netflix可能的价值。您可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!