

核心要点
- 联邦快递货运(FedEx Freight)股价在首次独立财报超出利润预期并上调展望后飙升14%。
- 剔除燃油附加费后,每百磅收入仅增长0.3%。
- Old Dominion、XPO和Saia上季度均将基础定价上调了3.6%至5.8%,为联邦快递货运留下了追赶空间。
- 需要关注的关键数据是12月季度的剔除燃油附加费后的单票收入,管理层预计其将上升。
联邦快递货运(FDXF)股价今日飙升14%,此前其首次独立发布的财报超出了华尔街的利润预期并上调了展望。
其竞争对手已经展示了定价能力的样子:Old Dominion Freight Line(ODFL)、XPO(XPO)和Saia(SAIA)本周均报告了更大的基础价格上涨幅度。
合同续签潮即将到来
首席执行官John Smith在周四的电话会议上表示:
"自6月1日以来,我们已成功续签了约25%的合同组合,并实现了近年来最强的续约定价表现。"
只是这尚未体现在数据中。截至9月的四个月收入增长9.2%,达到33亿美元。以下是其过去两年的季度收入:
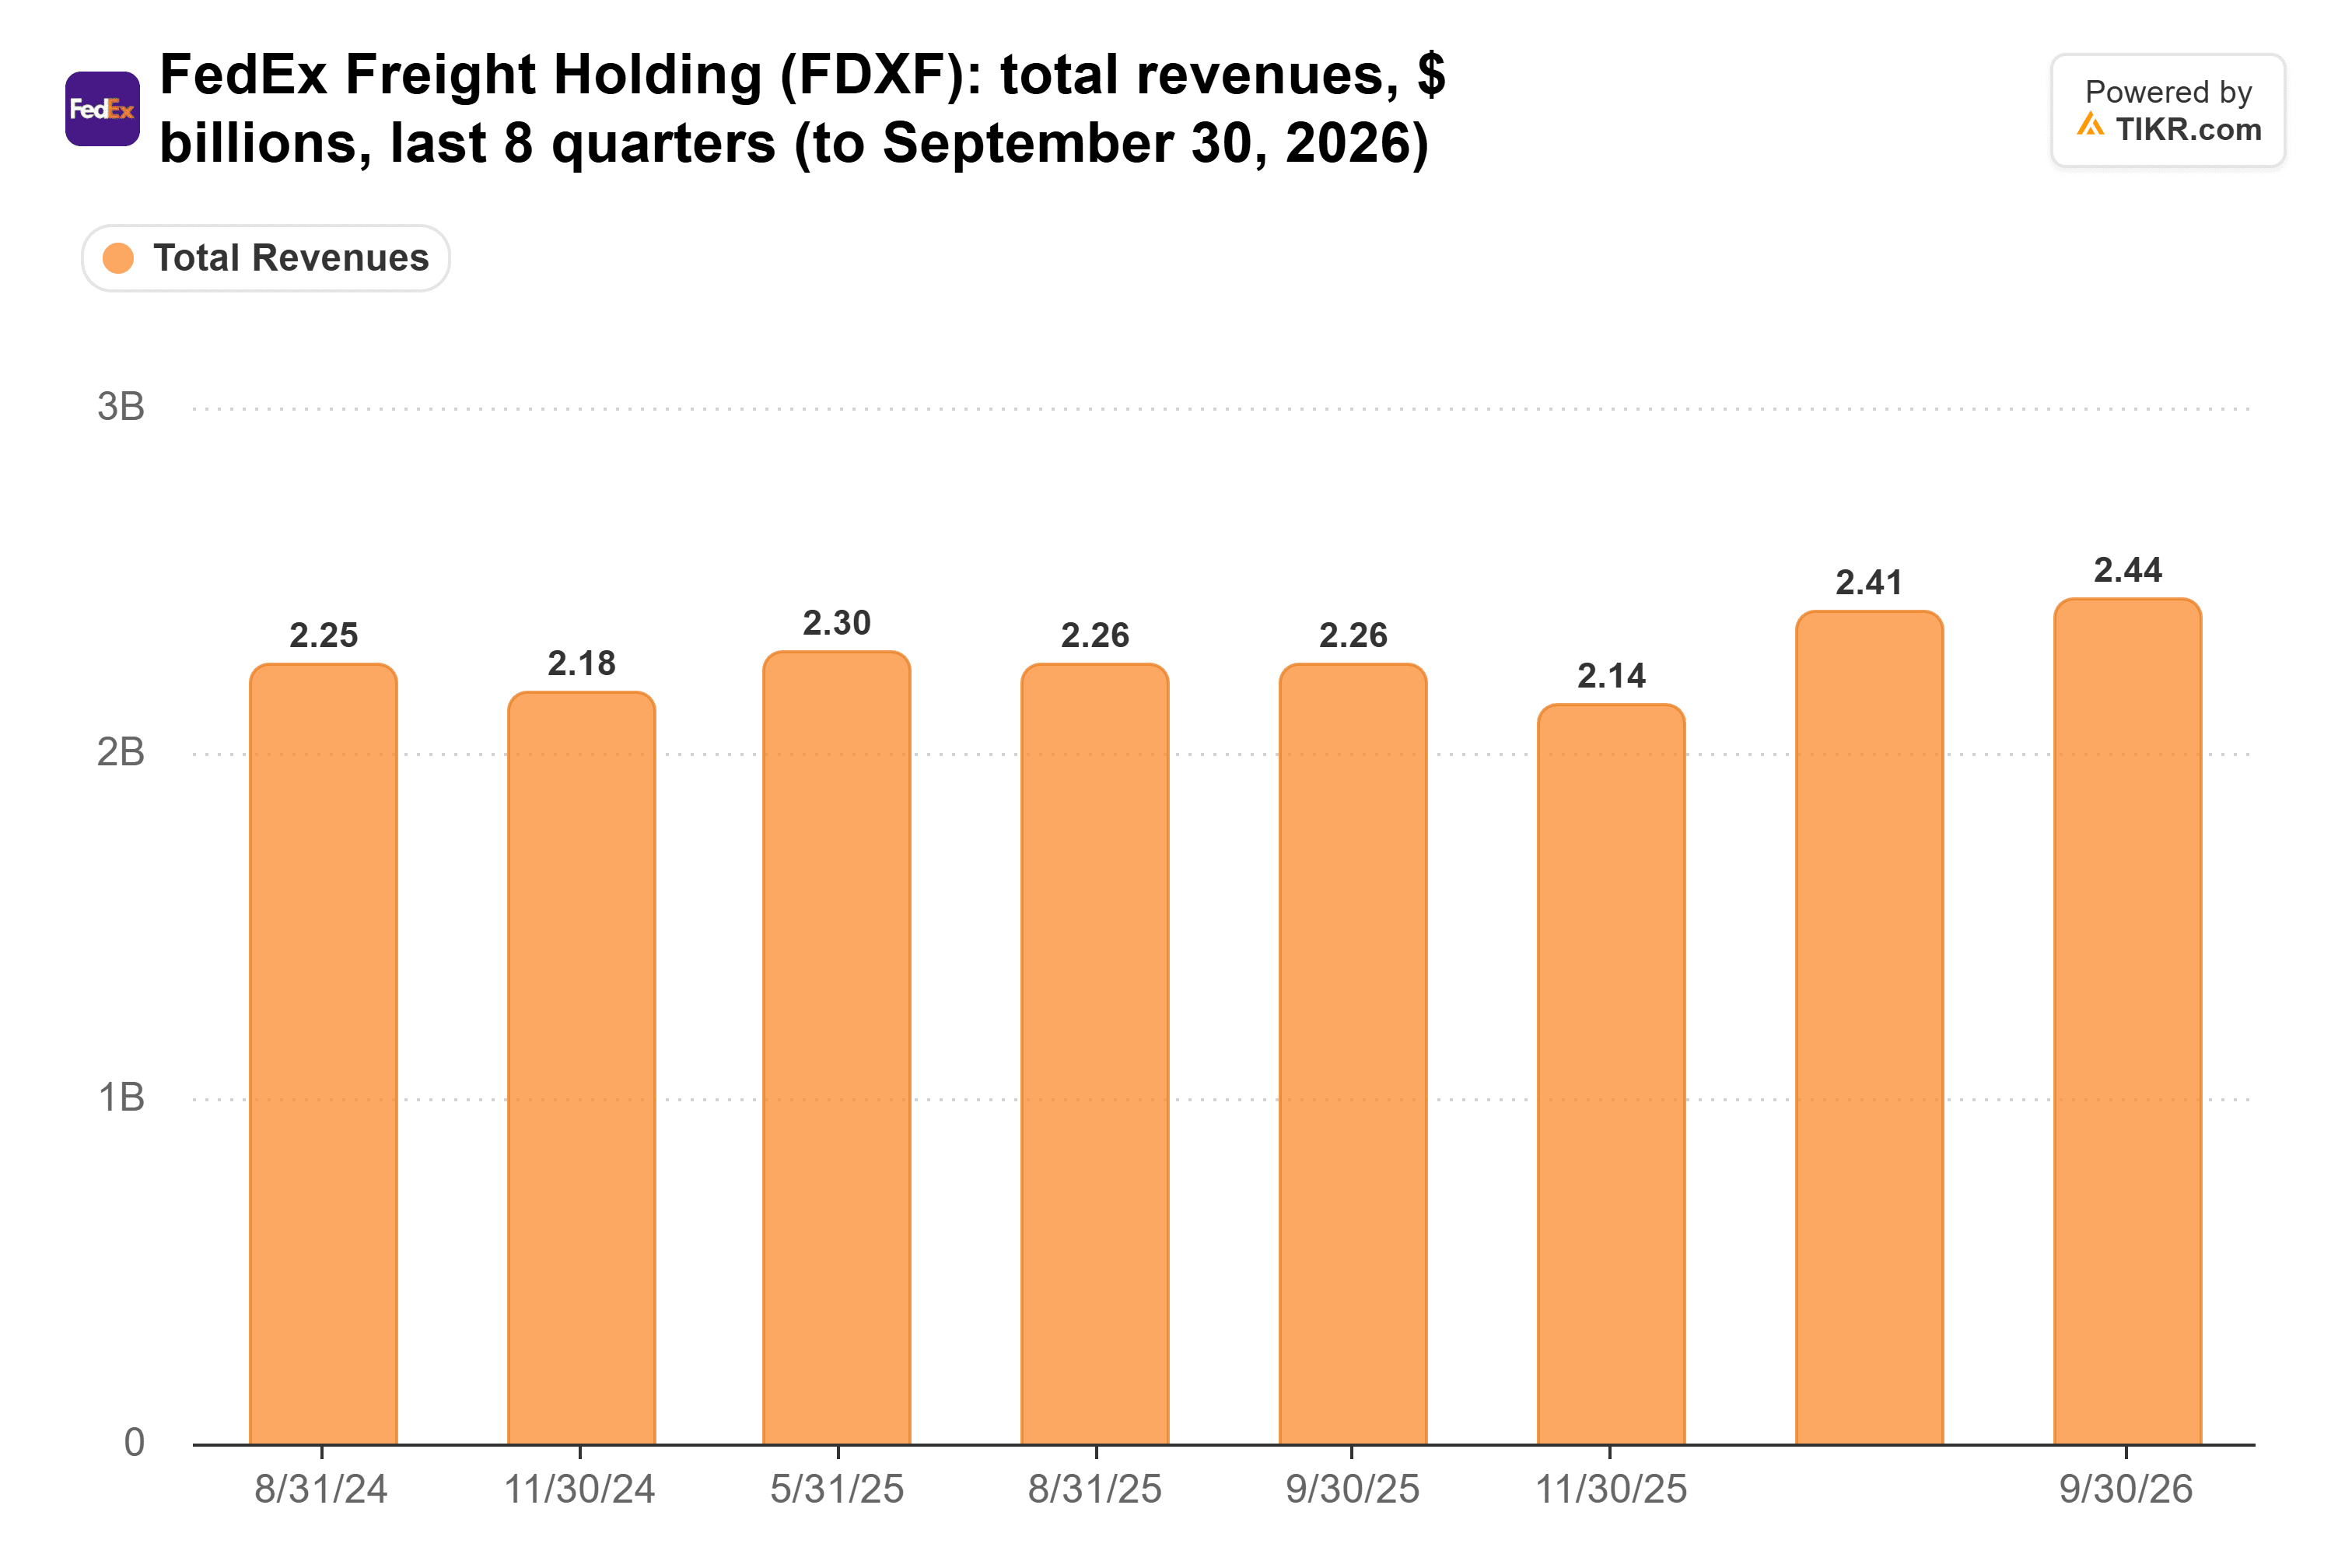
燃油几乎贡献了全部增长。每百磅收入增长了8.6%,但剔除燃油附加费后仅增长0.3%。
联邦快递货运目前预计,截至12月的七个月调整后营业利润为6.95亿至7.15亿美元,高于此前预期的6.05亿至6.45亿美元。首席财务官Marshall Witt将此归功于"燃油因素带来的顺风以及略高的运量假设"。
TIKR追踪了14位分析师对联邦快递货运的看法。有多少人给出"买入"评级?
在TIKR平台一站式查看联邦快递货运的买入、持有和卖出评级完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR研究此类股票。查看联邦快递货运的分析师评级
其竞争对手已先行一步
在9月季度,Old Dominion的基础每百磅收入增长了5.1%,尽管其日均货运量下降了2.0%,但其营业利润仍跃升了25.4%。这就是即使货运量减少,也能通过维持价格实现的效果。
XPO北美零担运输(LTL)剔除燃油附加费后的单票收入增长了3.6%,其日均货运量增长了5.8%。我怀疑其中部分货运量来自联邦快递货运,因此随着续约潮推进,需关注XPO的运量变化。
Saia剔除燃油附加费后的每票收入增长了5.8%,而联邦快递货运仅为1.1%。如果联邦快递货运的涨价得以维持,Saia要么赢得那些犹豫不决的托运人,要么获得更多空间来上调自身费率。
差距即是看涨理由
我的看法是:今日的股价跳涨是对联邦快递货运将缩小这一差距的押注,这是一个合理的预期。目前仅有四分之一的合同已重新定价,管理层预计12月季度剔除燃油附加费后的单票收入和运量将上升,且6.9%的总体费率上调将于1月8日生效。
以下是其自6月分拆上市以来的远期市盈率走势:
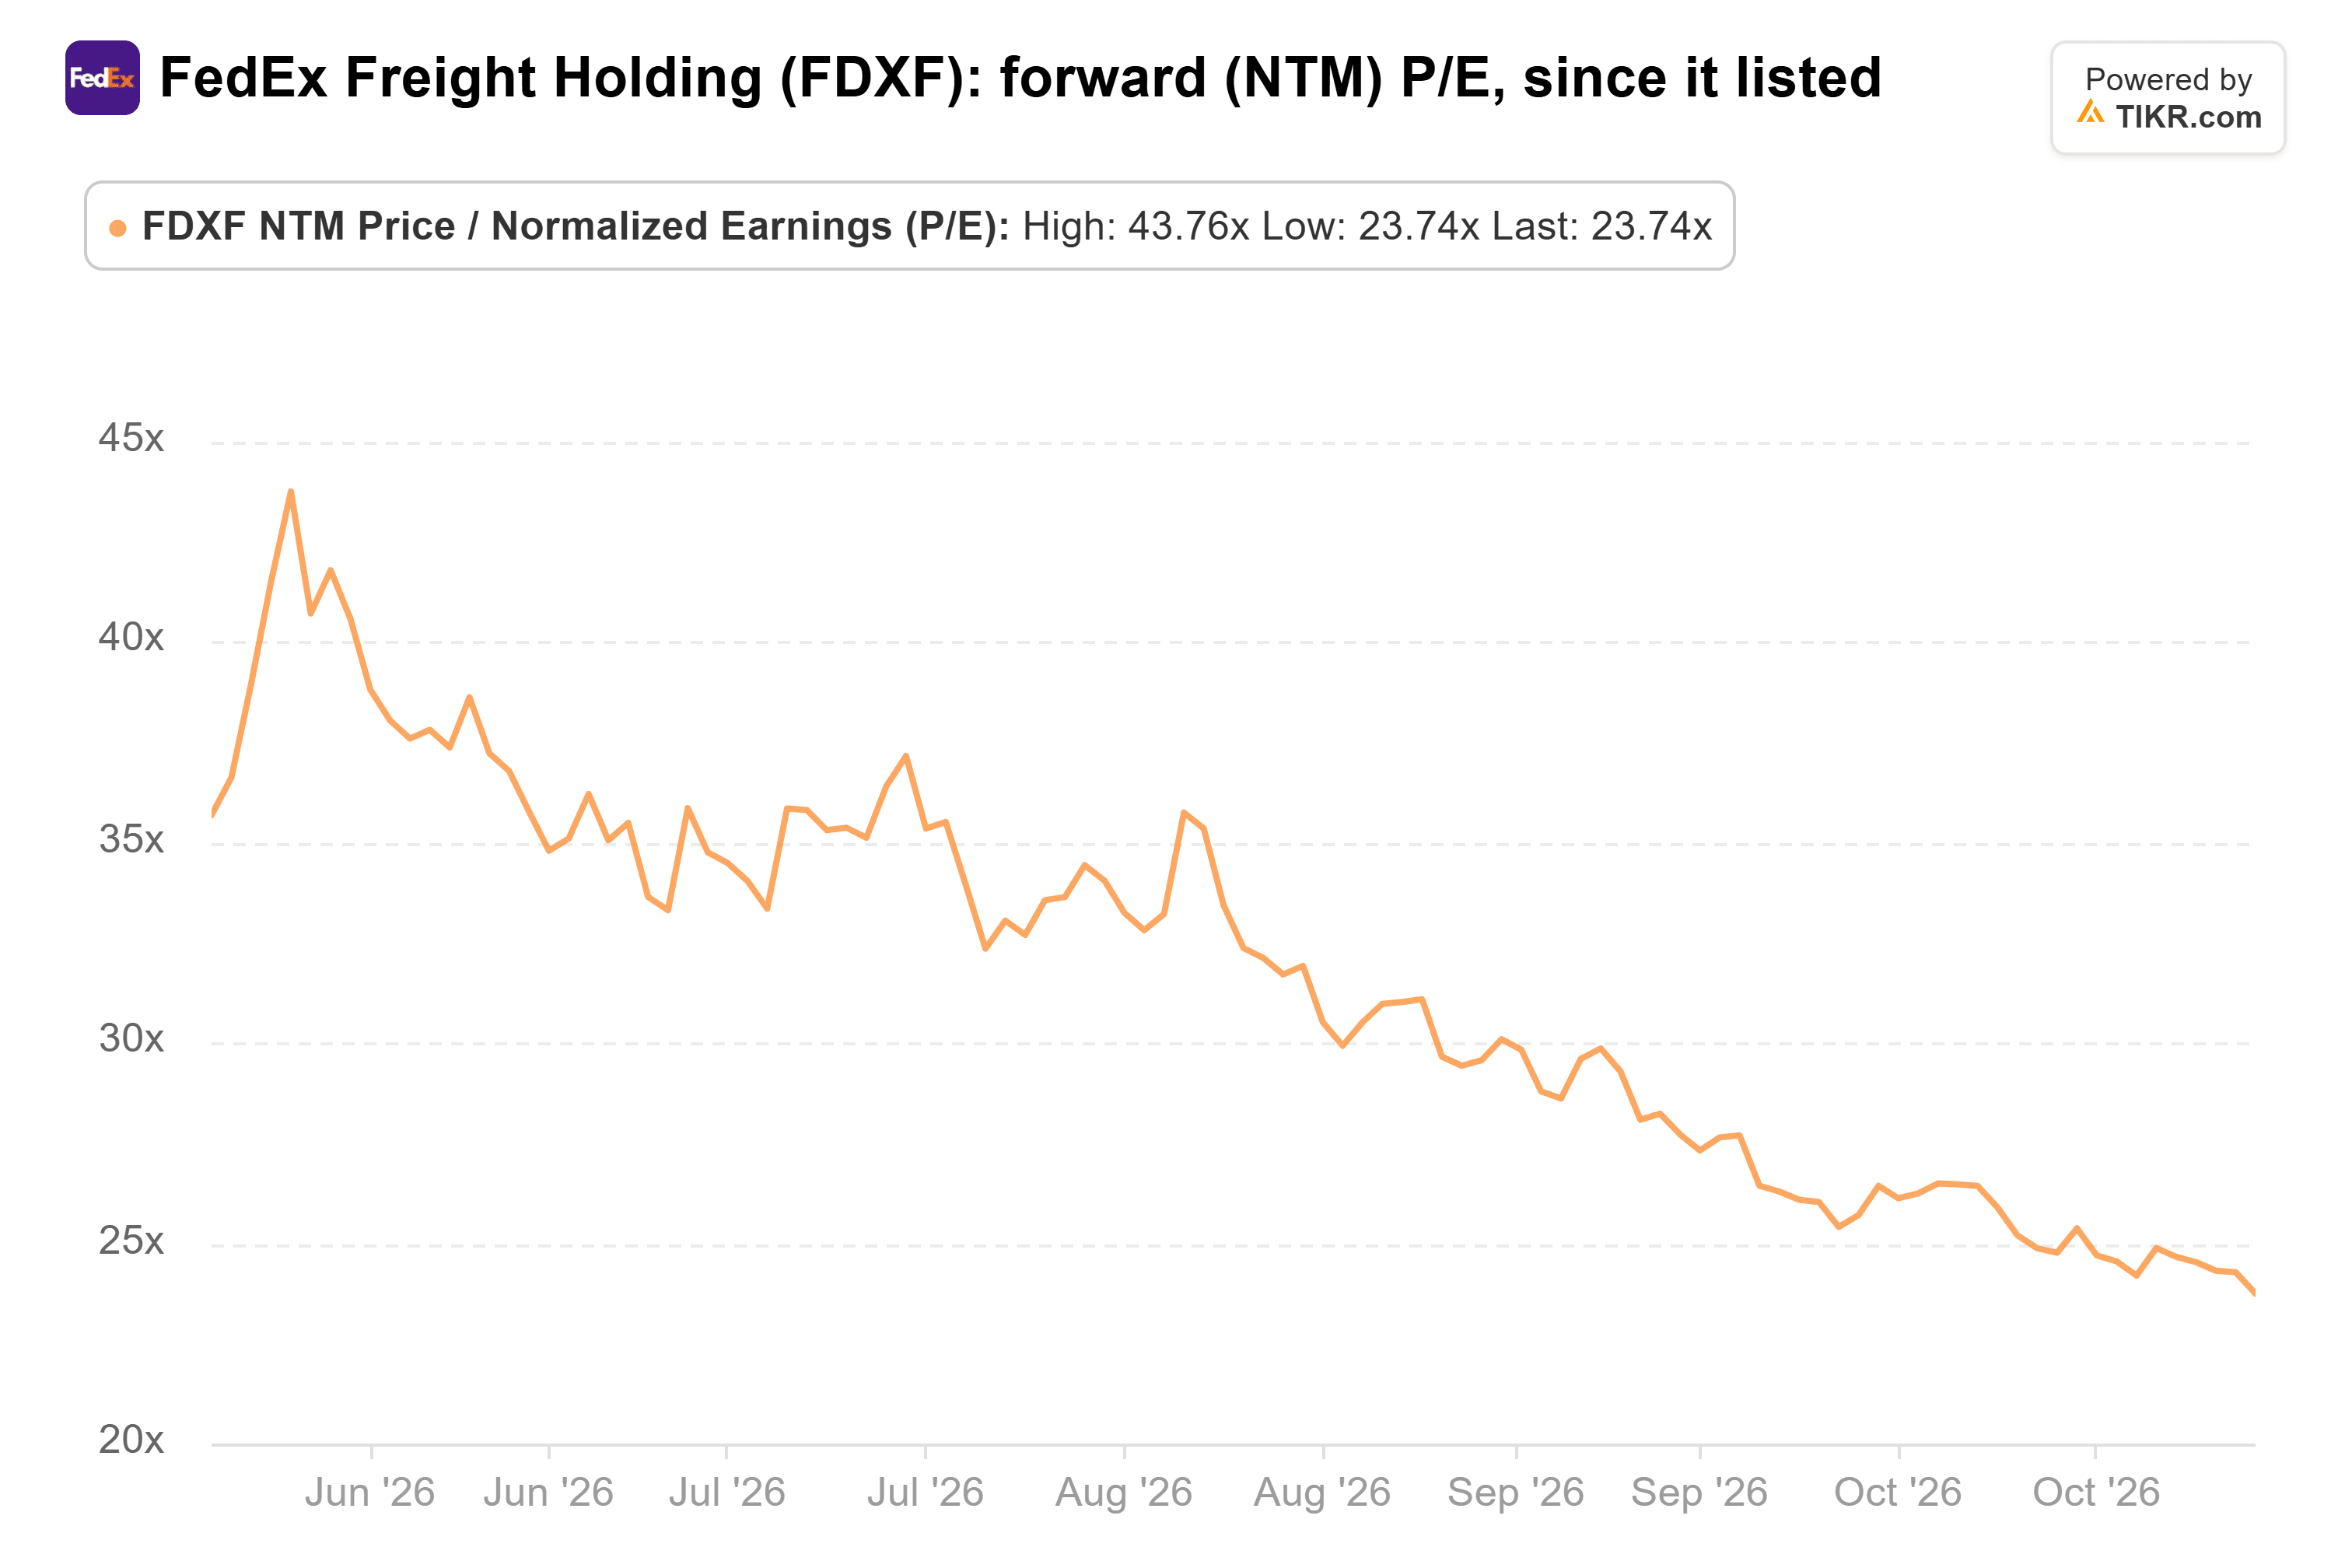
当然,如果柴油价格下跌,燃油带来的顺风也会消失。定于明年初发布的12月季度财报将显示基础定价能否支撑股价。
那么联邦快递货运股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看联邦快递货运的潜在价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。该功能免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


