核心要点
- 礼来公司第三季度营收增长39%,达到244亿美元,Mounjaro和Zepbound合计贡献约161亿美元。
- 礼来将2026年营收指引上调至910亿至920亿美元,但由于每股4.57美元的IPR&D费用,将每股收益(EPS)指引微调至35至36美元。
- 本季度美国市场实际价格下降7%,公司股价目前交易价格高于华尔街约1,392美元的平均目标价。
- 预计2月5日左右发布的财报将显示,Foundayo的推广和更广泛的肥胖症药物覆盖能否使销量增长继续跑赢价格下降。
礼来公司 (LLY) 持续超越自身设定的标准。第三季度营收增长39%至244亿美元,远超华尔街预期的约226亿美元,本周股价上涨约11%至1,418美元。
其产品管线增添了动力。礼来的下一代注射剂retatrutide在针对2型糖尿病的头对头III期临床试验中,击败了诺和诺德 (NVO)的糖尿病药物Ozempic。这对开创了这一市场的竞争对手构成了直接打击。
首席执行官David Ricks 表示,本季度业绩"超出了我们先前的预期,使我们能够上调全年展望。"
不过有一个小问题。礼来的股价目前已经超过了华尔街的平均目标价。
两款药物,160亿美元
Mounjaro和Zepbound合计贡献了约161亿美元:
- Mounjaro销售额增长65%至107.2亿美元。
- Zepbound增长49%至53.5亿美元。
- 调整后每股收益(EPS)为7.48美元,超过6.49美元的普遍预期。
肿瘤学、免疫学和神经科学领域的新产品收入也翻了一番。营收中包含了约9亿美元的一次性收益,主要是4.1亿美元的Jardiance里程碑付款,这部分不会重复发生。
以下是推动股价的增长曲线:
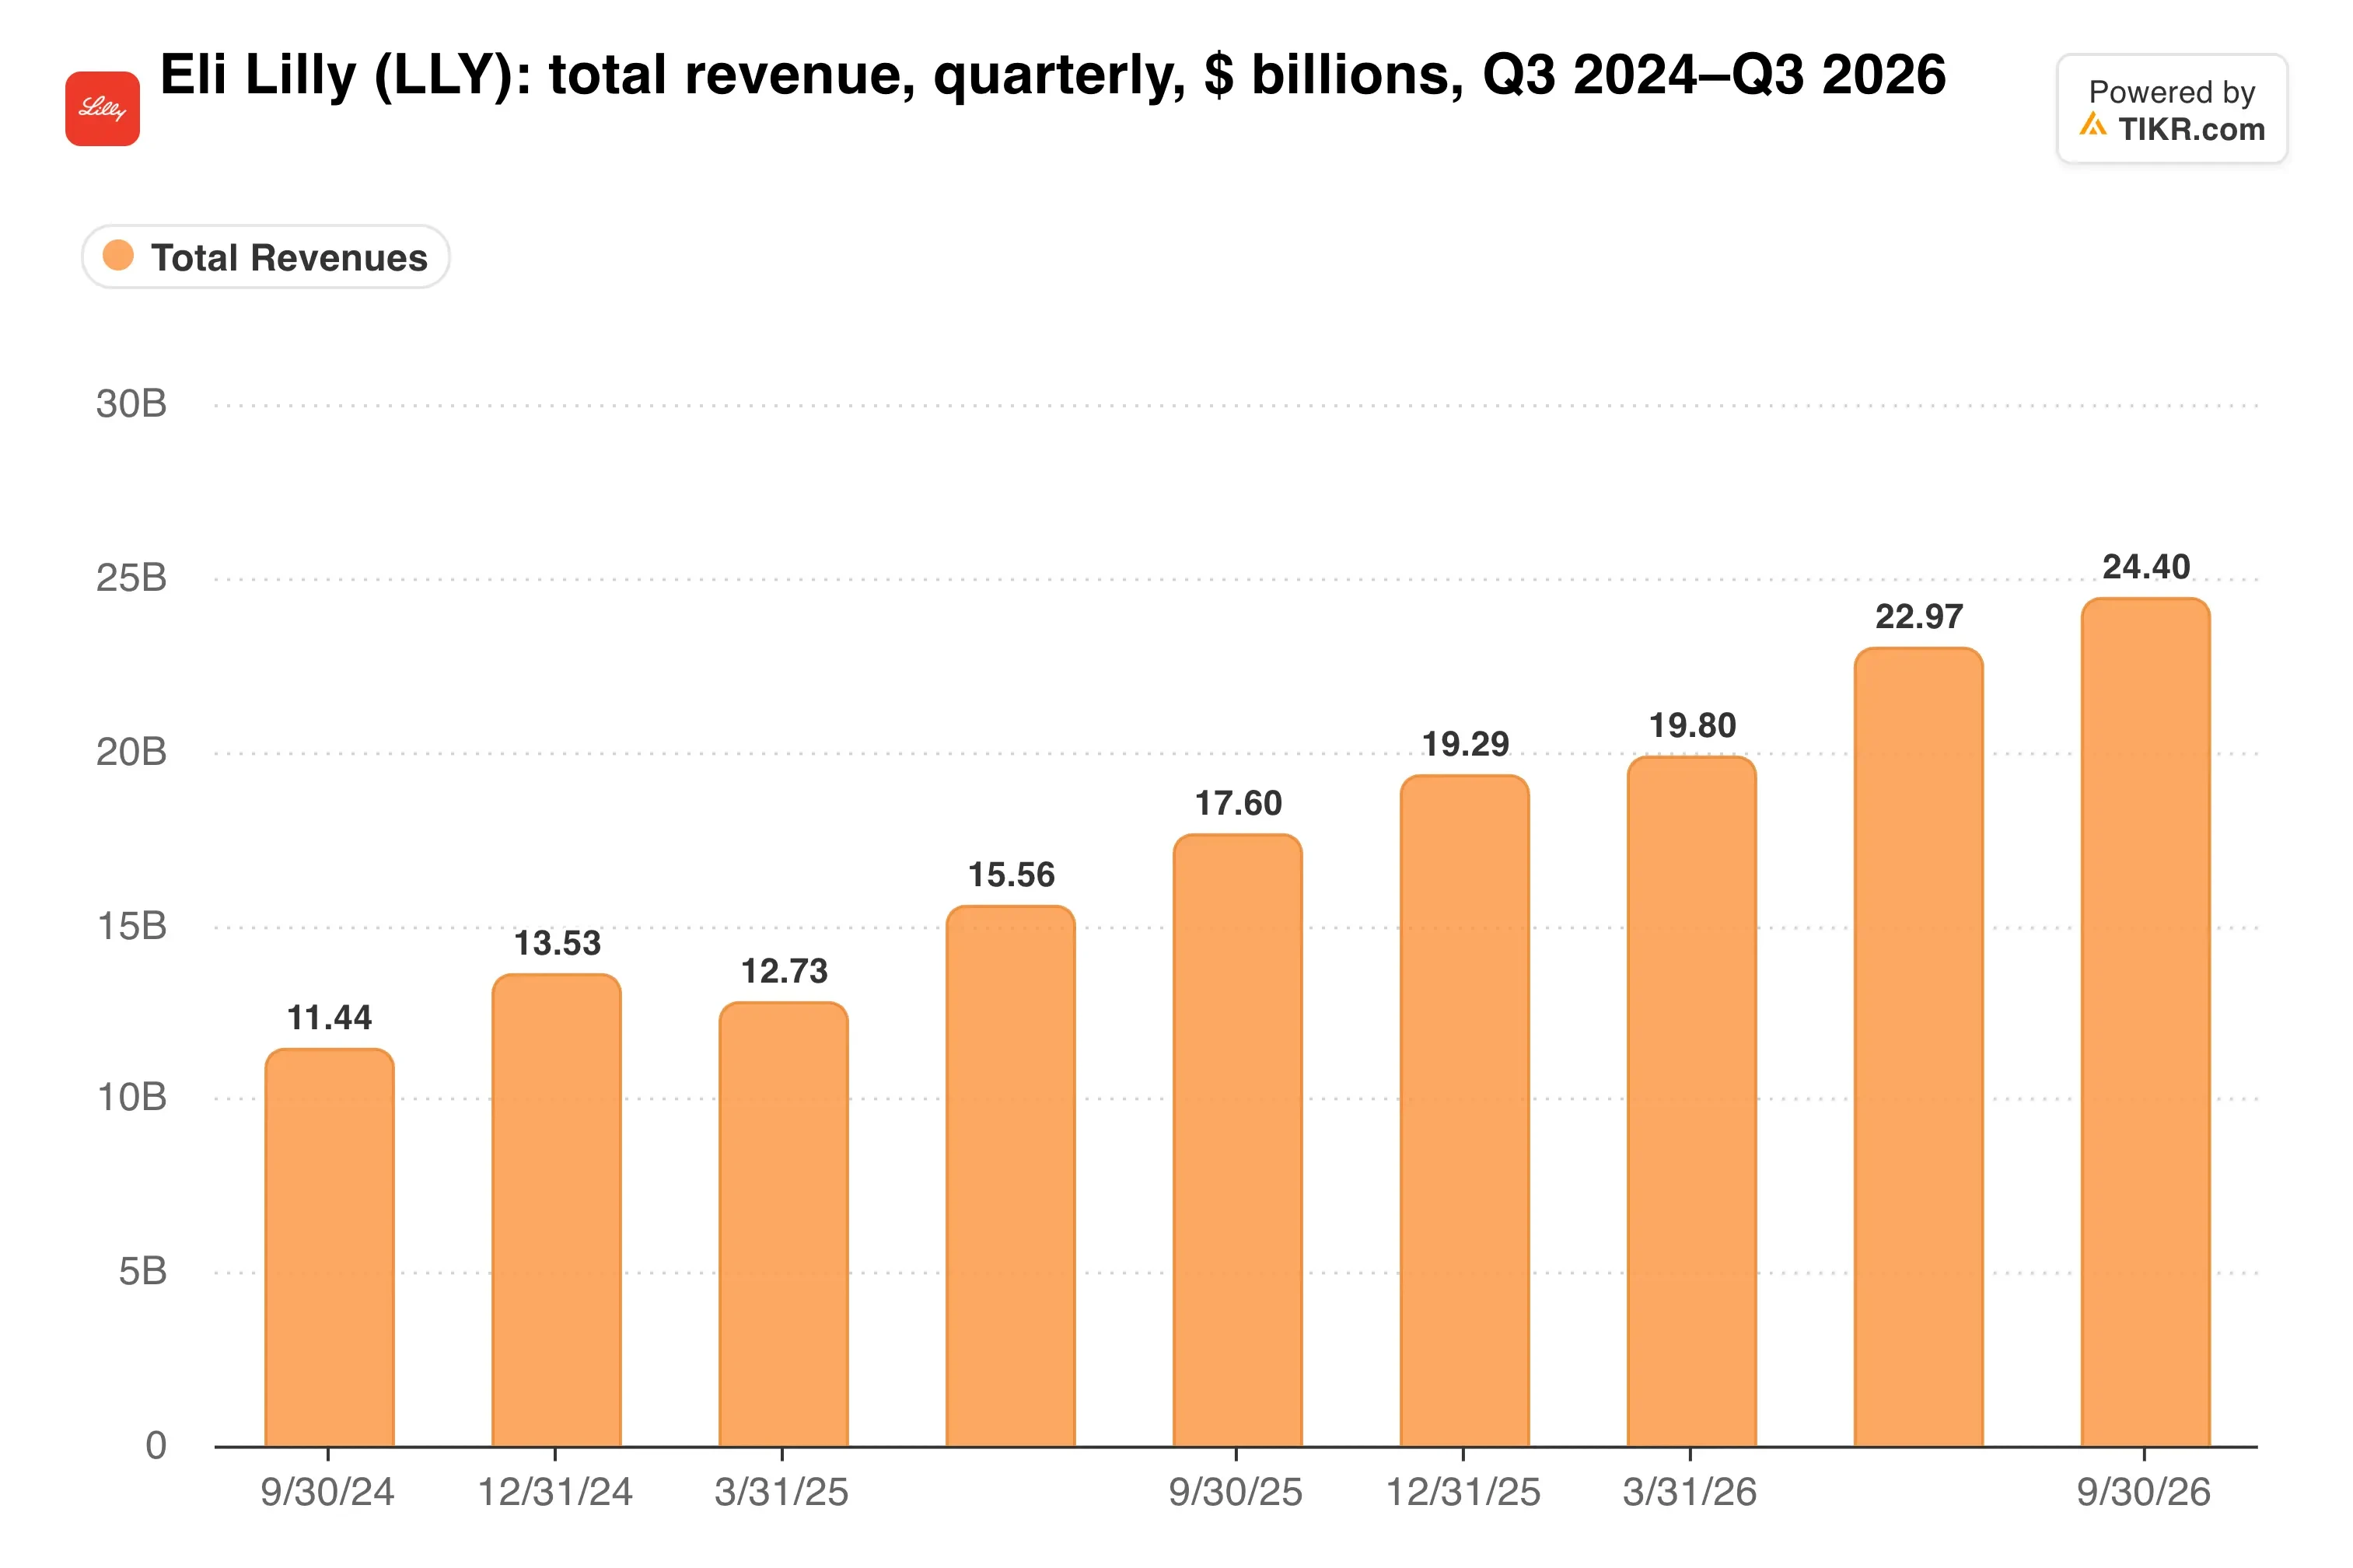
季度营收在两年内翻了一倍多,从2024年第三季度的114亿美元增长至今。
销量增长跑赢价格下降
尽管实际价格下降了7%,但美国市场营收仍增长了34%。这正是礼来看涨论点的核心所在:以更低价格服务更多患者,最终仍能带来远高于以往的营收。
药物可及性持续扩大。医疗保险(Medicare)的试点项目现在以每月50美元的价格向符合条件的受益人提供肥胖症药物,而口服GLP-1药物Foundayo正在全球范围内推广。该药物在第三季度带来了1.84亿美元的收入,低于分析师预期的2.17亿美元,因此这款口服药仍处于早期阶段。
管理层将2026年营收指引从850亿至870亿美元上调至910亿至920亿美元,中点值提高了55亿美元。同时,将非公认会计准则(non-GAAP)业绩利润率展望上调了2.5个百分点至52%至52.5%。
而华尔街的远期预测数据仍在攀升……

市场普遍预期未来两年营收年增长率仍将达到约27%,这是少数超大型公司能够匹敌的增长速度。
TIKR追踪了31位分析师对礼来公司的评级。有多少人给出"买入"评级?
在一个地方查看礼来公司买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看礼来公司的分析师评级
股价已超越华尔街目标价
每股收益(EPS)方面的情况则不那么清晰。礼来将2026年非公认会计准则(non-GAAP)每股收益指引从35.50至36.50美元微调至35至36美元,原因是每股4.57美元的收购IPR&D费用抵消了4.07美元的内在增长。交易活动正在侵蚀报告收益,而礼来刚刚完成了对Merida Biosciences的另一项收购。
估值是更棘手的问题。在1,418美元的股价下,该股交易价格高于华尔街1,392美元的平均目标价,其远期市盈率为30.9倍,市值为1.26万亿美元。
与其最接近的竞争对手相比,这个估值水平如何?
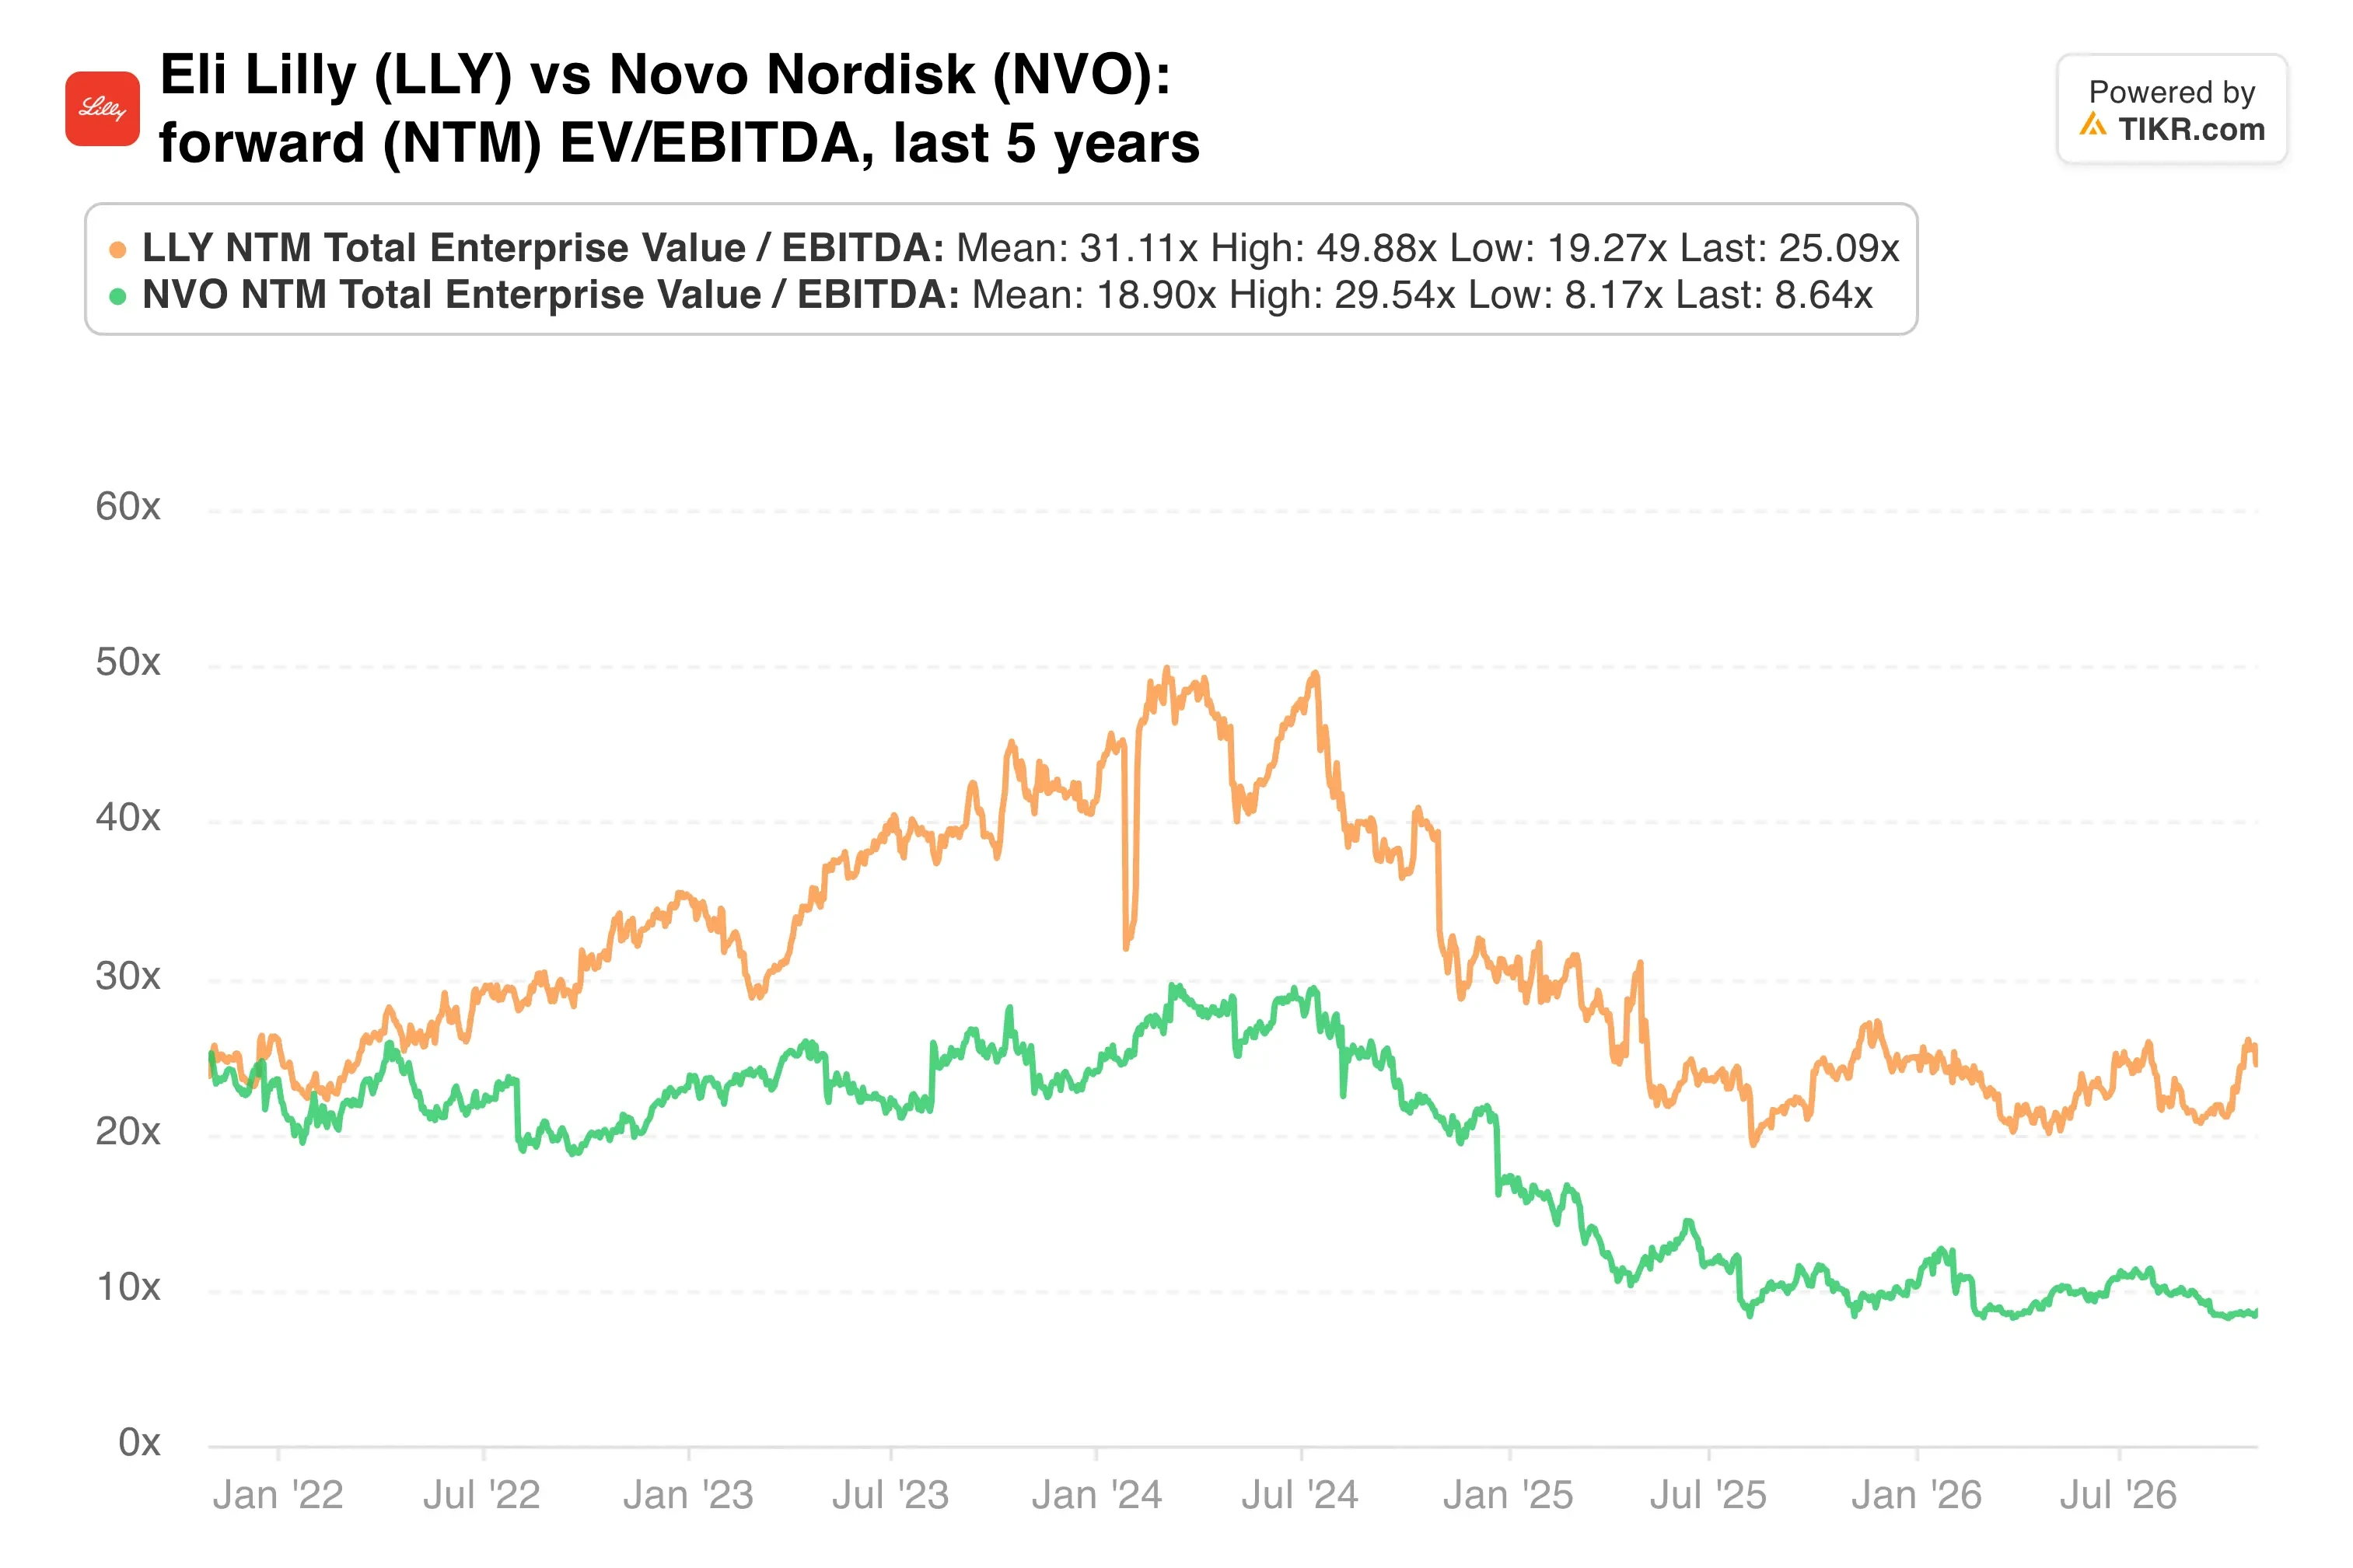
今年5月,礼来的远期企业价值倍数(EV/EBITDA)约为20倍,而诺和诺德约为10倍。此后,礼来自身的倍数已攀升至25.1倍。
我的看法是:礼来配得上这轮上涨,因为销量增长持续跑赢7%的价格降幅,且指引上调幅度巨大。然而,股价高于其平均目标价,意味着几乎没有空间应对疲软的季度业绩,而且医疗保险(Medicare)的定价压力不会消退。我会选择持有并在股价回调时增持,而不是追高。
下一个检查点是预计在2月5日左右发布的第四季度财报。它将显示Foundayo的推广是否会加速,以及美国市场的价格侵蚀是否会保持在7%左右。
那么礼来公司的股票实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到礼来公司可能的价值。您可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。该功能免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!