


丹纳赫(DHR)股价周三上涨约4%(交易价格约233美元),此前这家生命科学公司第三季度利润超出预期,并上调了全年盈利指引。该股开盘时下跌约3%,随后买家进场推高股价。
更大的涨幅发生在今天之前。自7月21日(其第二季度财报导致股价下跌11%当天)收于179.01美元以来,丹纳赫股价已上涨约30%。同期,其2026年调整后每股收益指引中值仅上升了0.8%。相对于该指引,其市盈率从约21倍扩大至27.1倍。
丹纳赫10月21日发布的业绩
丹纳赫的第三季度财报显示:
- 调整后每股收益为2.11美元,增长11.5%,高于1.92美元的市场普遍预期。
- 营收为65.54亿美元,增长8.5%,符合预期。
- 核心营收增长3%,若排除呼吸道检测业务则为5.5%(第二季度为4.5%)。
- 全年调整后每股收益指引上调至8.57-8.62美元,此前为8.45-8.60美元。
首席执行官Julie Sawyer Montgomery在新闻稿中表示,丹纳赫"对我们终端市场所见的改善趋势感到鼓舞"。
丹纳赫的上涨似乎源于其估值倍数扩张
丹纳赫的指引中值在7月至今期间从8.525美元移至8.595美元。股价并未等待盈利跟上。
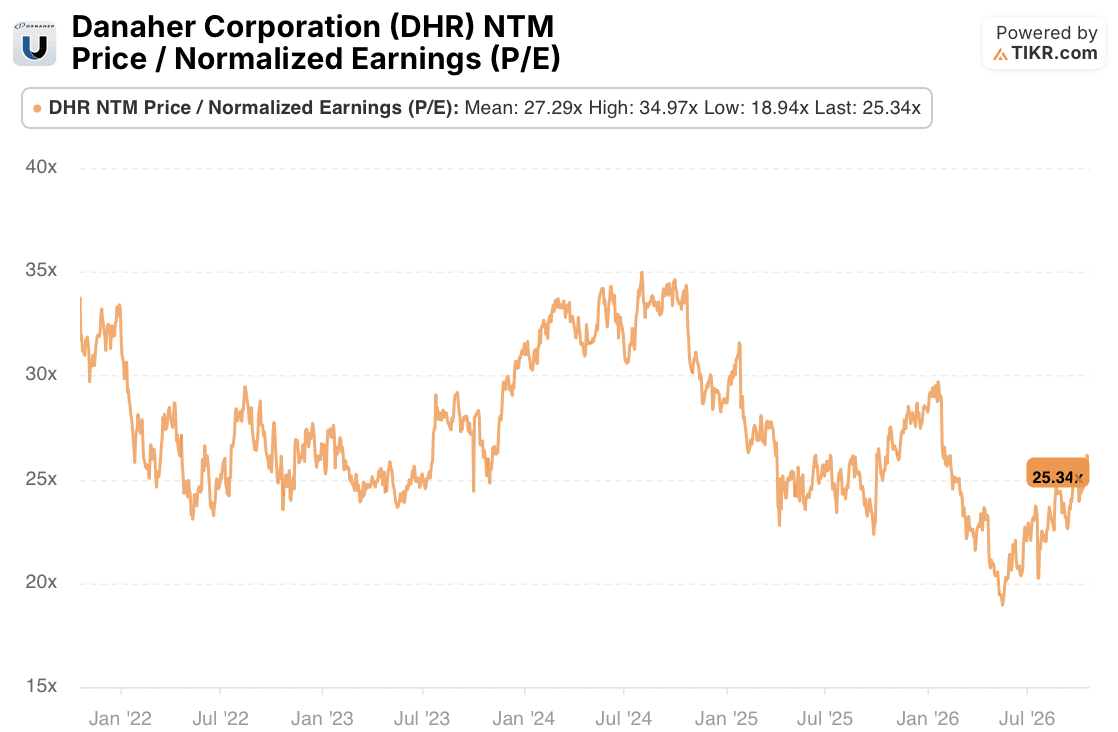
基于现已延伸至2027年的未来十二个月盈利预测,丹纳赫的交易市盈率为25.34倍。这远高于今年早些时候创下的五年低点18.94倍,但仍低于其五年平均值27.29倍,距离34.97倍的峰值也相去甚远。因此,此轮上涨将估值倍数从底部拉回,但尚未将丹纳赫推入溢价区间。
为何丹纳赫3%的核心增长低估了本季度表现
看跌的观点聚焦于标题数字:核心营收仅增长3%,且丹纳赫指引第四季度增长再次约为3%。
呼吸道检测业务解释了这一差距。该业务销售额从去年同期的约5亿美元下降至约3.5亿美元,预计2026年总额约为15亿美元,而2025年为19亿美元。这4亿美元的降幅约占丹纳赫251亿美元过去十二个月营收的1.6%。在诊断业务板块,该业务将核心增长拉低至0.5%,若排除呼吸道检测业务则为7%。
该业务的拖累效应也在缩小,预计第四季度约为150个基点,而第三季度为250个基点。生物工艺订单实现了中双位数增长。
TIKR追踪了25位分析师对丹纳赫的看法。有多少人给出"买入"评级?
在TIKR平台一站式查看丹纳赫的买入、持有和卖出评级完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR研究此类股票。查看丹纳赫的分析师评级
结论
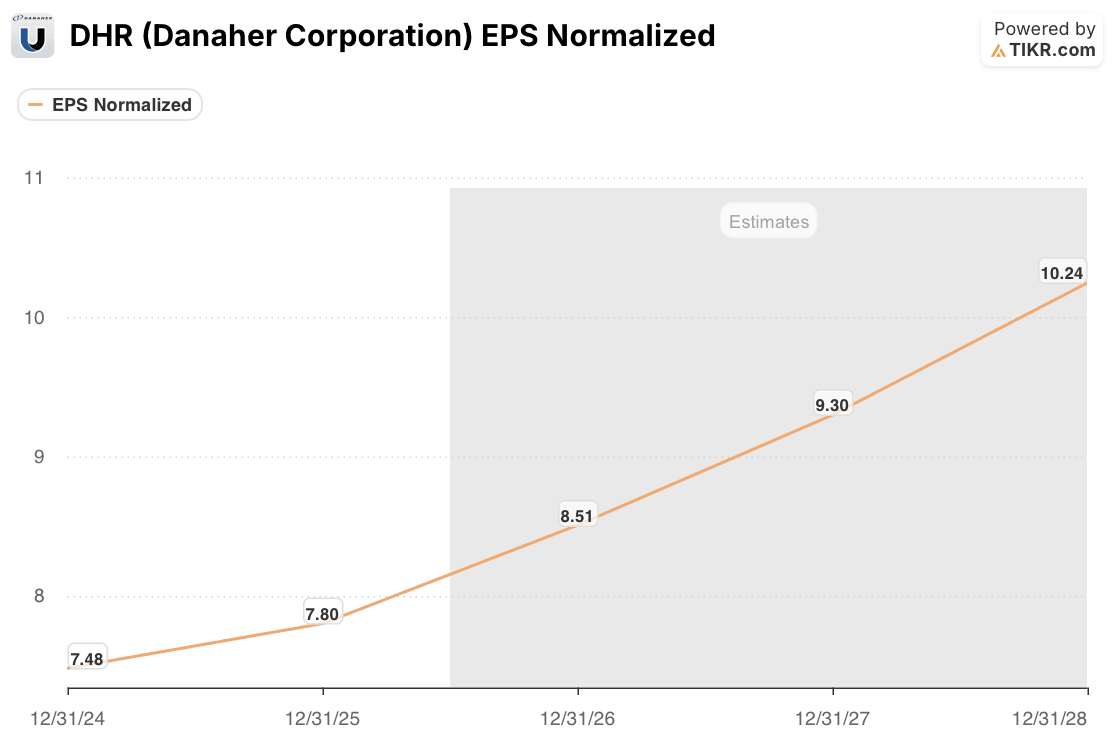
分析师预计今年标准化每股收益为8.51美元,2027年为9.30美元,2028年为10.24美元,年增长率为9%至10%。丹纳赫自身的指引已高于2026年的预测值。
我不认为今日的上涨是市场泡沫。丹纳赫凭借5.5%的潜在增长和上调的指引,已收复了其大部分原有估值倍数。然而,便宜的部分已经消失。尽管其估值倍数仍比五年平均值低约2倍,但下一阶段的上涨将取决于盈利表现。
华尔街对2027年的预测意味着约9%的每股收益增长,但其中大部分已反映在当前的未来十二个月预测中,该预测现已覆盖2027年的大部分时间。以233美元的价格计算,该股需要丹纳赫实现9.30美元的每股收益,并维持接近25倍的市盈率。
那么丹纳赫股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看DHR股票的潜在价值。你可以从华尔街共识预测开始,或调整输入参数以反映你对业务的个人看法。该功能免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预测。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


