核心要点
- 10月30日,Canaccord Genuity将其对Coinbase的目标价从$300下调至$275,但维持“买入”评级。新目标价较当前股价高出94%,此前该股在过去一年中下跌了[60%]。
- Coinbase第三季度营收略低于预期,而币安$63亿的黑客攻击事件在次日早晨冲击了加密货币相关股票。
- 分析师对Coinbase 2027年的每股收益预估已从三个月前的$4.21降至$3.02。
- Canaccord的目标价意味着未来一年的预期市盈率约为120倍,而其五年平均市盈率为28倍,因此在盈利预估回升之前,该目标价似乎遥不可及。
Coinbase Global (COIN) 的市值在过去一年中已蒸发60%。即便如此,Canaccord Genuity的分析师Joseph Vafi在10月30日仍维持其“买入”评级,并将其目标价从$300微调至$275,较当前$141.66的股价高出94%。
交易量枯竭
交易业务仍贡献Coinbase约一半的收入,而加密货币交易已降温。第二季度,消费者交易收入同比下降31%,消费者现货交易量下降38%。
分析师也下调了他们的预测。2026年的共识预期已从90天前的每股亏损$0.50变为亏损$1.69,而2027年的预估则从$4.21降至$3.02。
10月29日公布的第三季度业绩并未扭转局面。$12.2亿美元的营收略低于分析师预期的$12.3亿美元,预测市场收入弥补了现货交易的疲软。调整后每股收益$0.27超出了$0.08的共识预期,管理层将2026年调整后费用展望下调至$41.5亿-$43亿美元。
随后,在周四晚间,全球最大的加密货币交易所币安在X上表示,一次黑客攻击的预估影响约为$63亿美元。今早,加密货币股票随比特币一同下跌。
TIKR追踪了38位分析师对Coinbase的评级。有多少人给出“买入”评级?
在一个地方查看Coinbase“买入”、“持有”和“卖出”评级的完整细分,以及华尔街的收入和盈利预估。超过50万投资者使用TIKR来研究像这样的股票。查看Coinbase的分析师评级
Canaccord坚持其市场份额增长的故事
Canaccord表示,它仍然对Coinbase的执行力感到鼓舞。当该公司在2月份将其目标价从$400下调至$300时,它表示Coinbase“在继续扩展其服务产品的同时,正在逐步扩大市场份额。”
第三季度证实了这一点。Coinbase在加密货币交易量中的份额上升至10.7%,连续第四个季度增长,预测市场业务年化收入突破$2亿美元。
$275的目标价合理吗?
华尔街其他机构的看法则不那么乐观。10月29日的共识目标价为$211,低于一年前的$380:
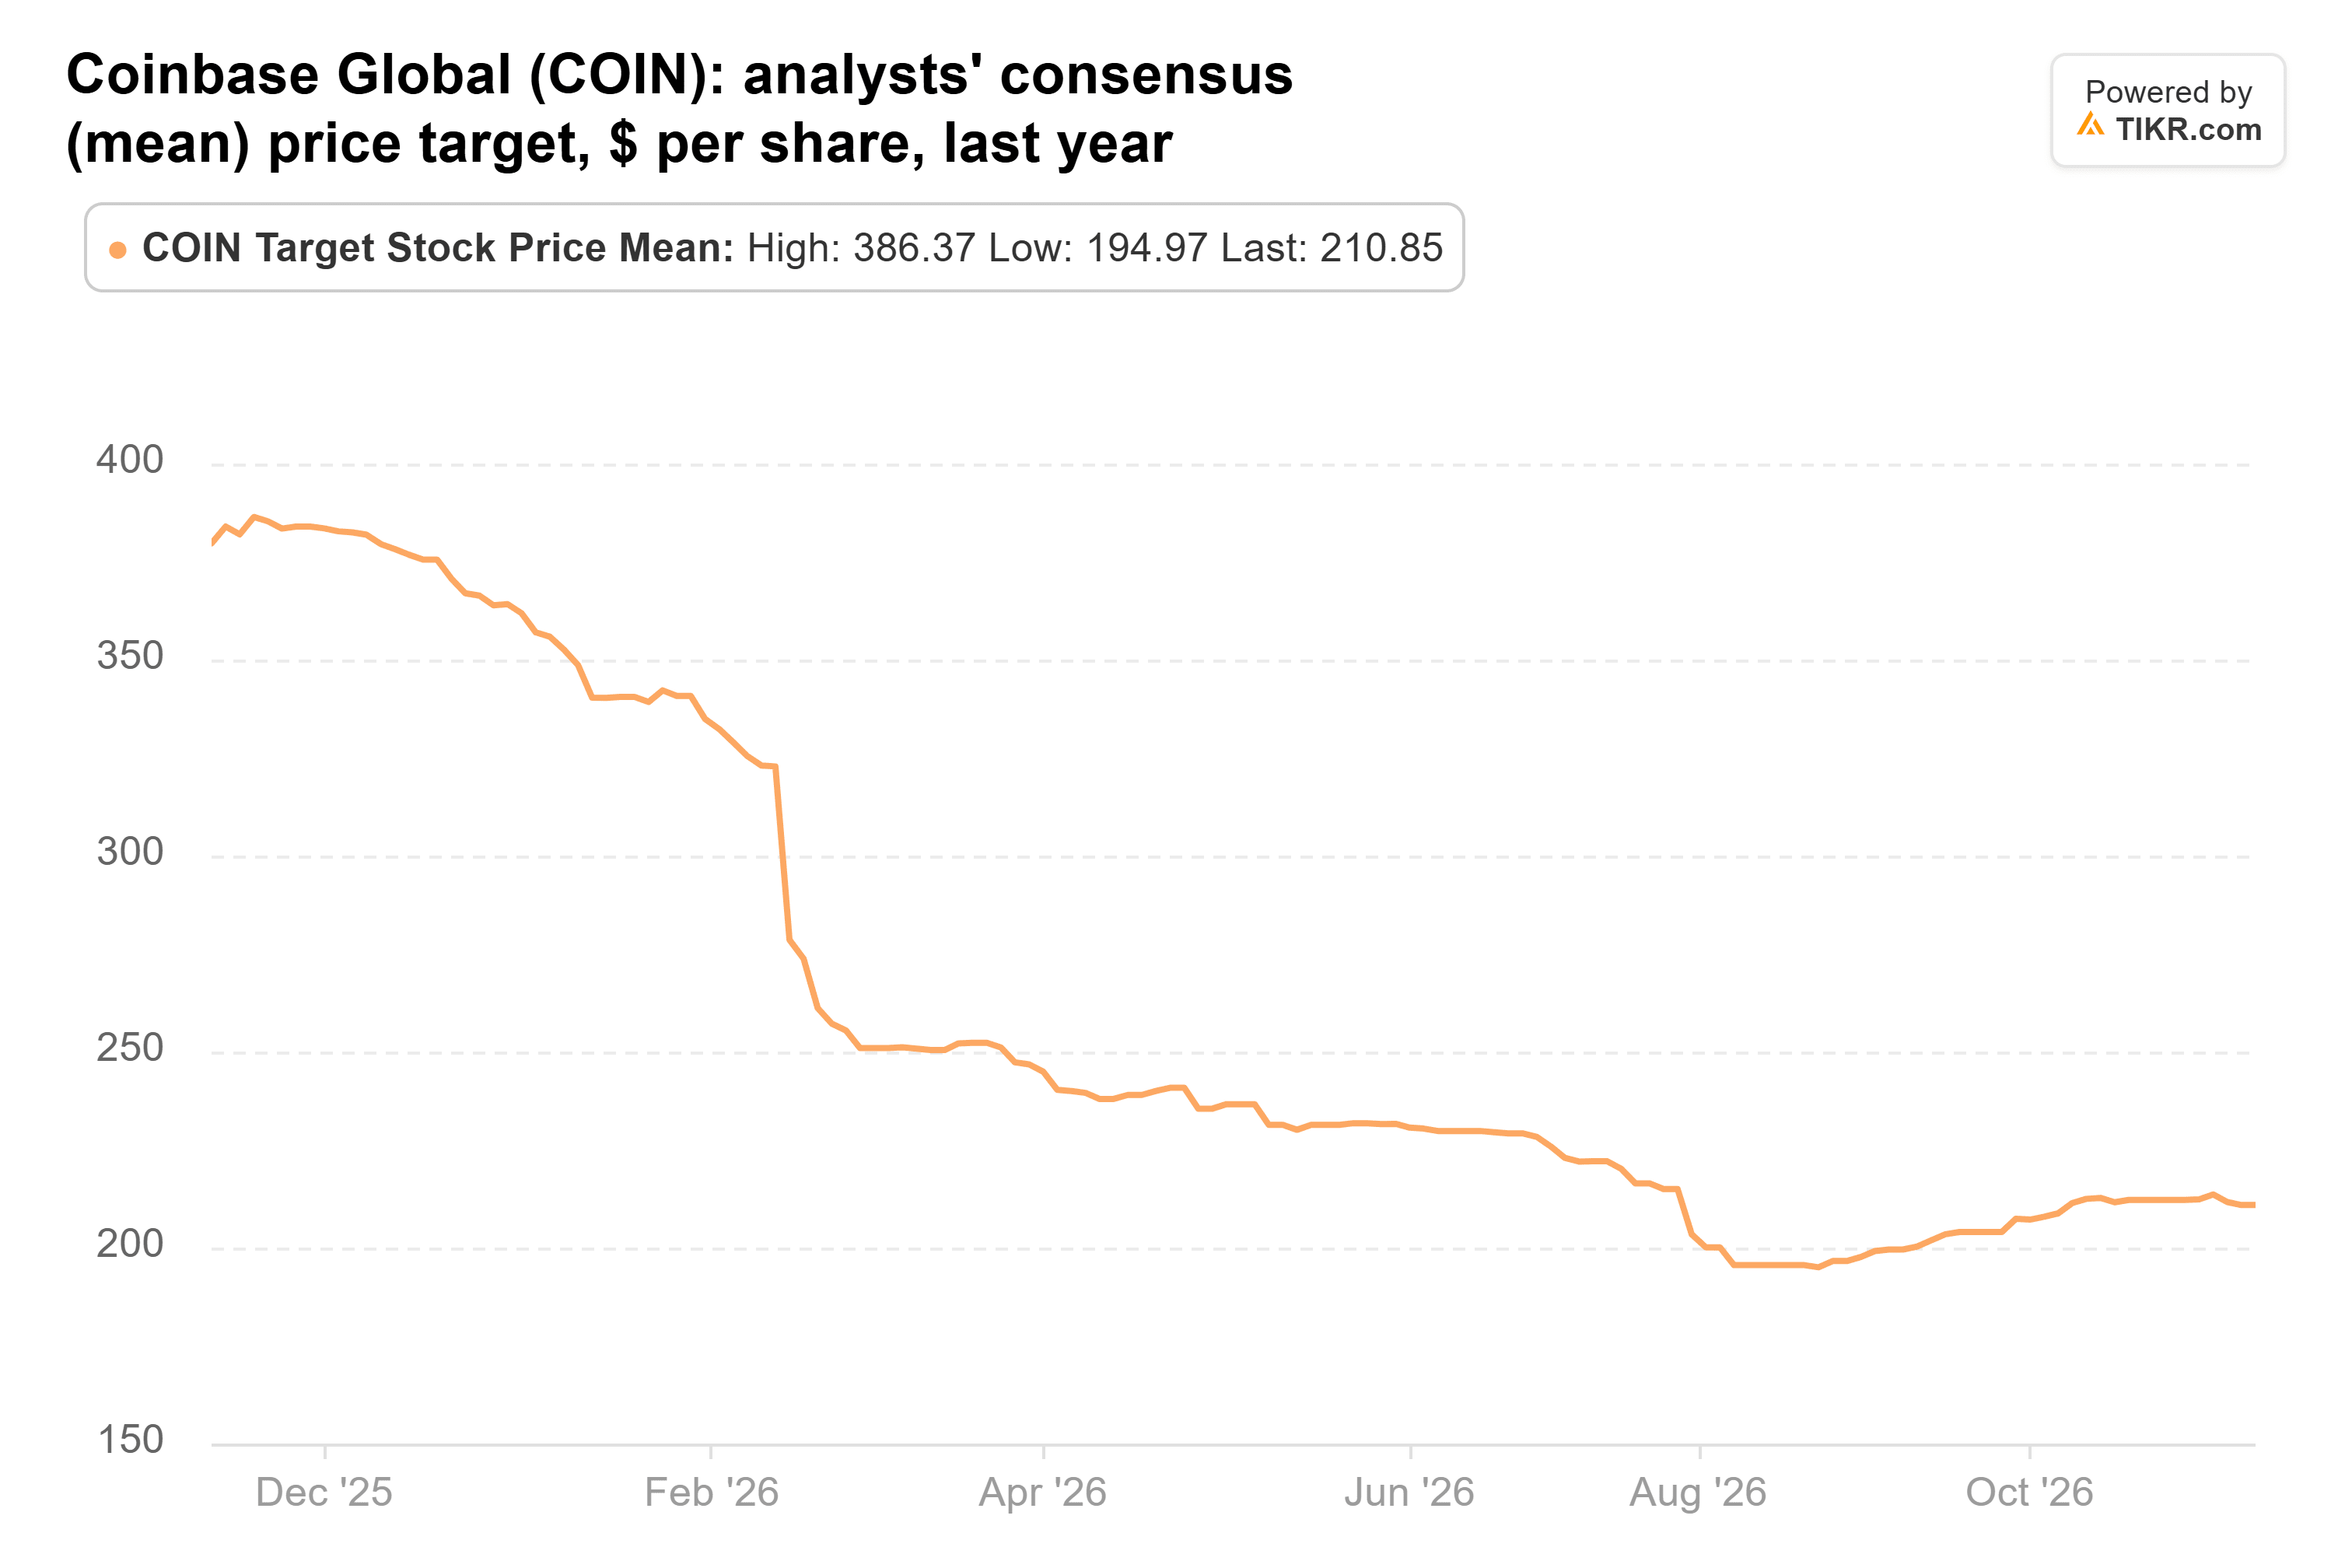
当天,覆盖Coinbase的38位分析师给出的目标价区间为$110至$300,大多数在财报后发表看法的机构都下调了其目标价。Canaccord的$275目标价比共识高出30%。
盈利预估也随目标价一同下调:
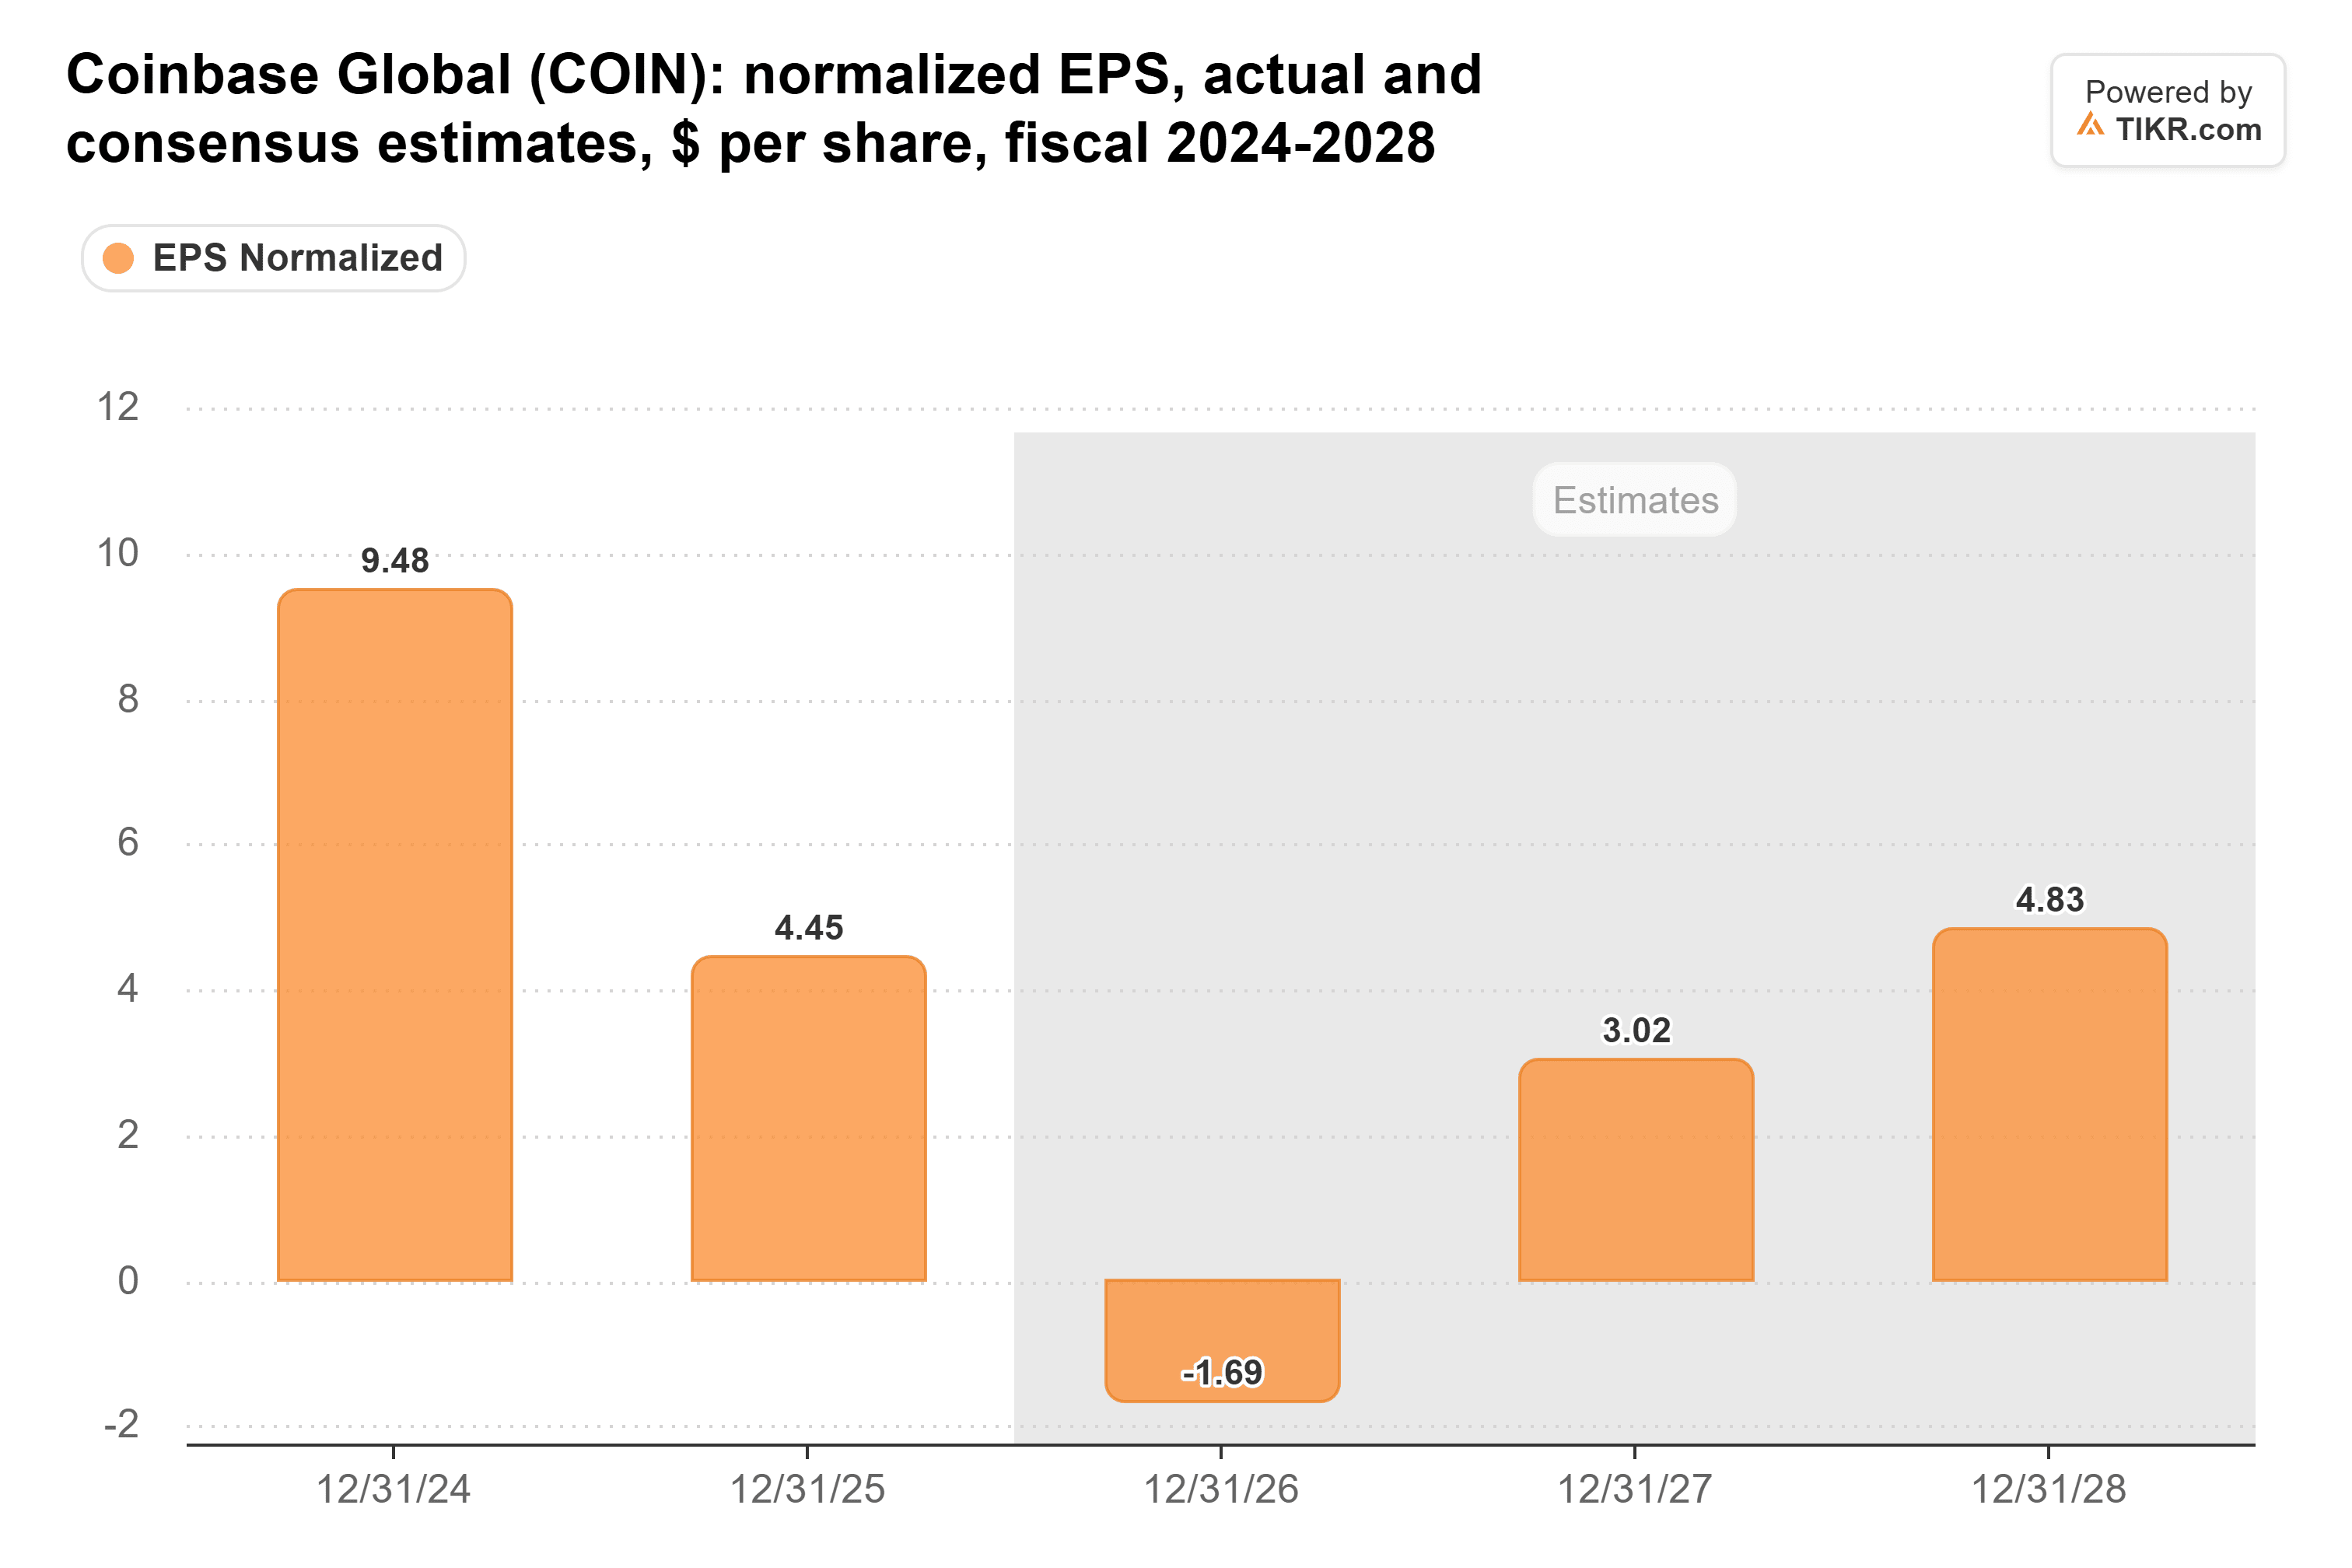
2027年的预估较一个月前的$2.84有所上升,而更低的费用展望可能推动其进一步走高。
估值是更大的问题。截至10月29日收盘,Coinbase基于未来12个月预期收益的市盈率为70倍,而其五年平均市盈率为28倍:
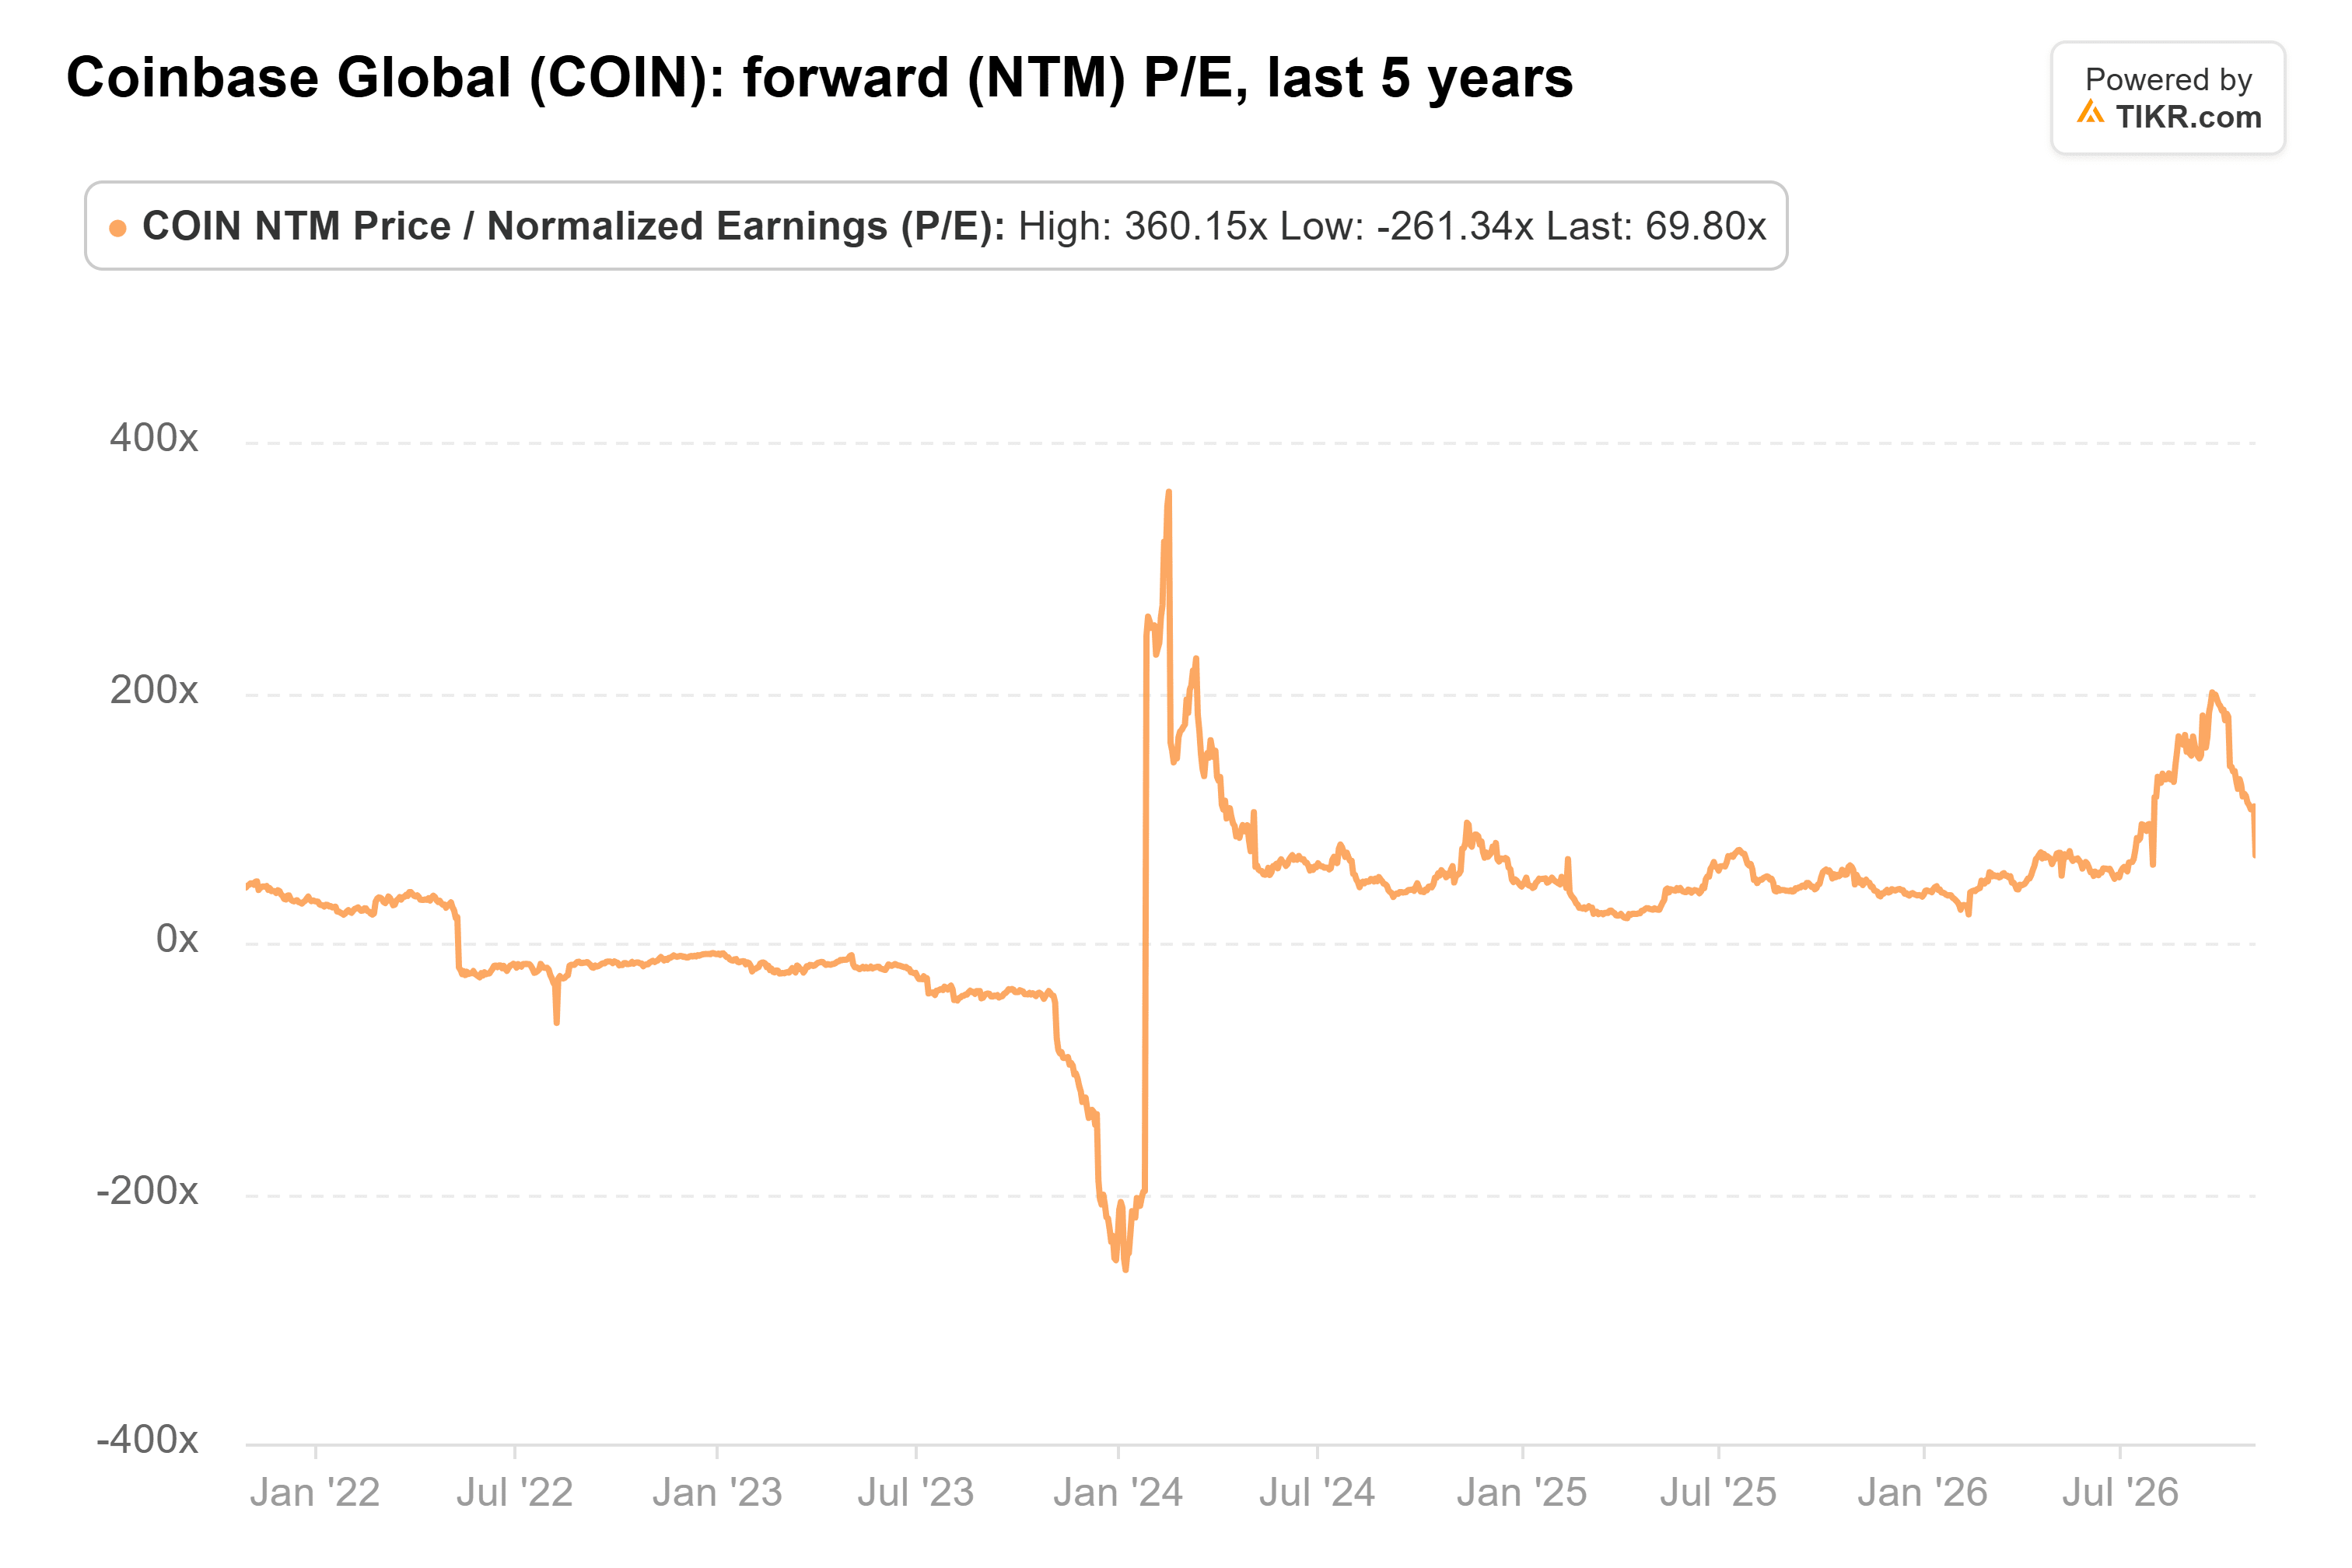
将Canaccord的$275目标价除以分析师对未来12个月预期的每股$2.30收益,得到的市盈率约为120倍,是该平均水平的四倍多。
我会等待盈利预估转向
Coinbase的收入仍然随加密货币价格和交易量起伏,而币安的黑客攻击事件表明这两者都可能迅速转向。
我的看法是:Coinbase执行良好,但Canaccord的目标价需要基于2027年盈利预估(该预估在三个月内下跌了超过四分之一)的约120倍市盈率。我目前不会为这种反弹支付如此高的溢价。
第四季度业绩(可能在2月公布)将显示交易量是否正在回归。如果是,并且2027年的盈利预估回升至接近$4.21,那么$275的目标价看起来就会合理得多。
那么Coinbase股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Coinbase可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!