

关键要点
- Ategrity 股价今日下跌 15%,此前其第三季度每股收益 0.29 美元,远低于分析师预期。
- 一项投资损失导致了业绩不及预期。保险业务本身则创下了有史以来最佳季度表现。
- Ategrity 的综合成本率创下 84.7% 的历史新低,承保利润增长 84% 至 1950 万美元。
- 管理层预计第四季度综合成本率将低于 87%,分析师预计经调整后的每股收益将持续增长至 2028 年。
Ategrity Specialty Insurance Company Holdings (ASIC) 的股价今日下跌 15%,此前其第三季度收益未达到分析师预期。
对于首席执行官 Justin Cohen 所称的"承保业绩表现卓越的一个季度",这是一个相当剧烈的市场反应。而数据也支持他的说法。
究竟发生了什么
Ategrity 在周三收盘后报告:
- 摊薄后每股收益为 0.29 美元,低于去年同期的 0.45 美元,也未达到 0.50 美元的共识预期
- 毛承保保费增长 14.7% 至 1.65 亿美元,其中财产险增长 25%,意外险增长 10%
- 综合成本率为 84.7%,创公司历史新低,低于去年的 88.7%
- 承保利润增长 84% 至 1950 万美元
那么,一家保险公司如何在其有史以来最佳的承保季度仍然业绩不及预期?
归咎于投资组合
净投资收入增长 19% 至 1310 万美元。但 Ategrity 也确认了 1720 万美元的已实现和未实现投资损失。去年同期,该项目为 920 万美元的收益。
首席财务官 Neil Adler 在 Ategrity 的第三季度电话会议上表示,该损失主要反映了"我们公用事业和基础设施投资在今年早些时候记录的巨额收益的正常化"。即使受到此次冲击,今年前九个月的投资收益仍有 1080 万美元。
剔除两个年度的投资损益,税前利润增长了约 55%。
TIKR 追踪了 5 位分析师对 Ategrity Specialty Insurance Company Holdings 的看法。有多少人给出"买入"评级?
在一个地方查看 Ategrity Specialty Insurance Company Holdings 的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Ategrity Specialty Insurance Company Holdings 的分析师评级
接下来会怎样
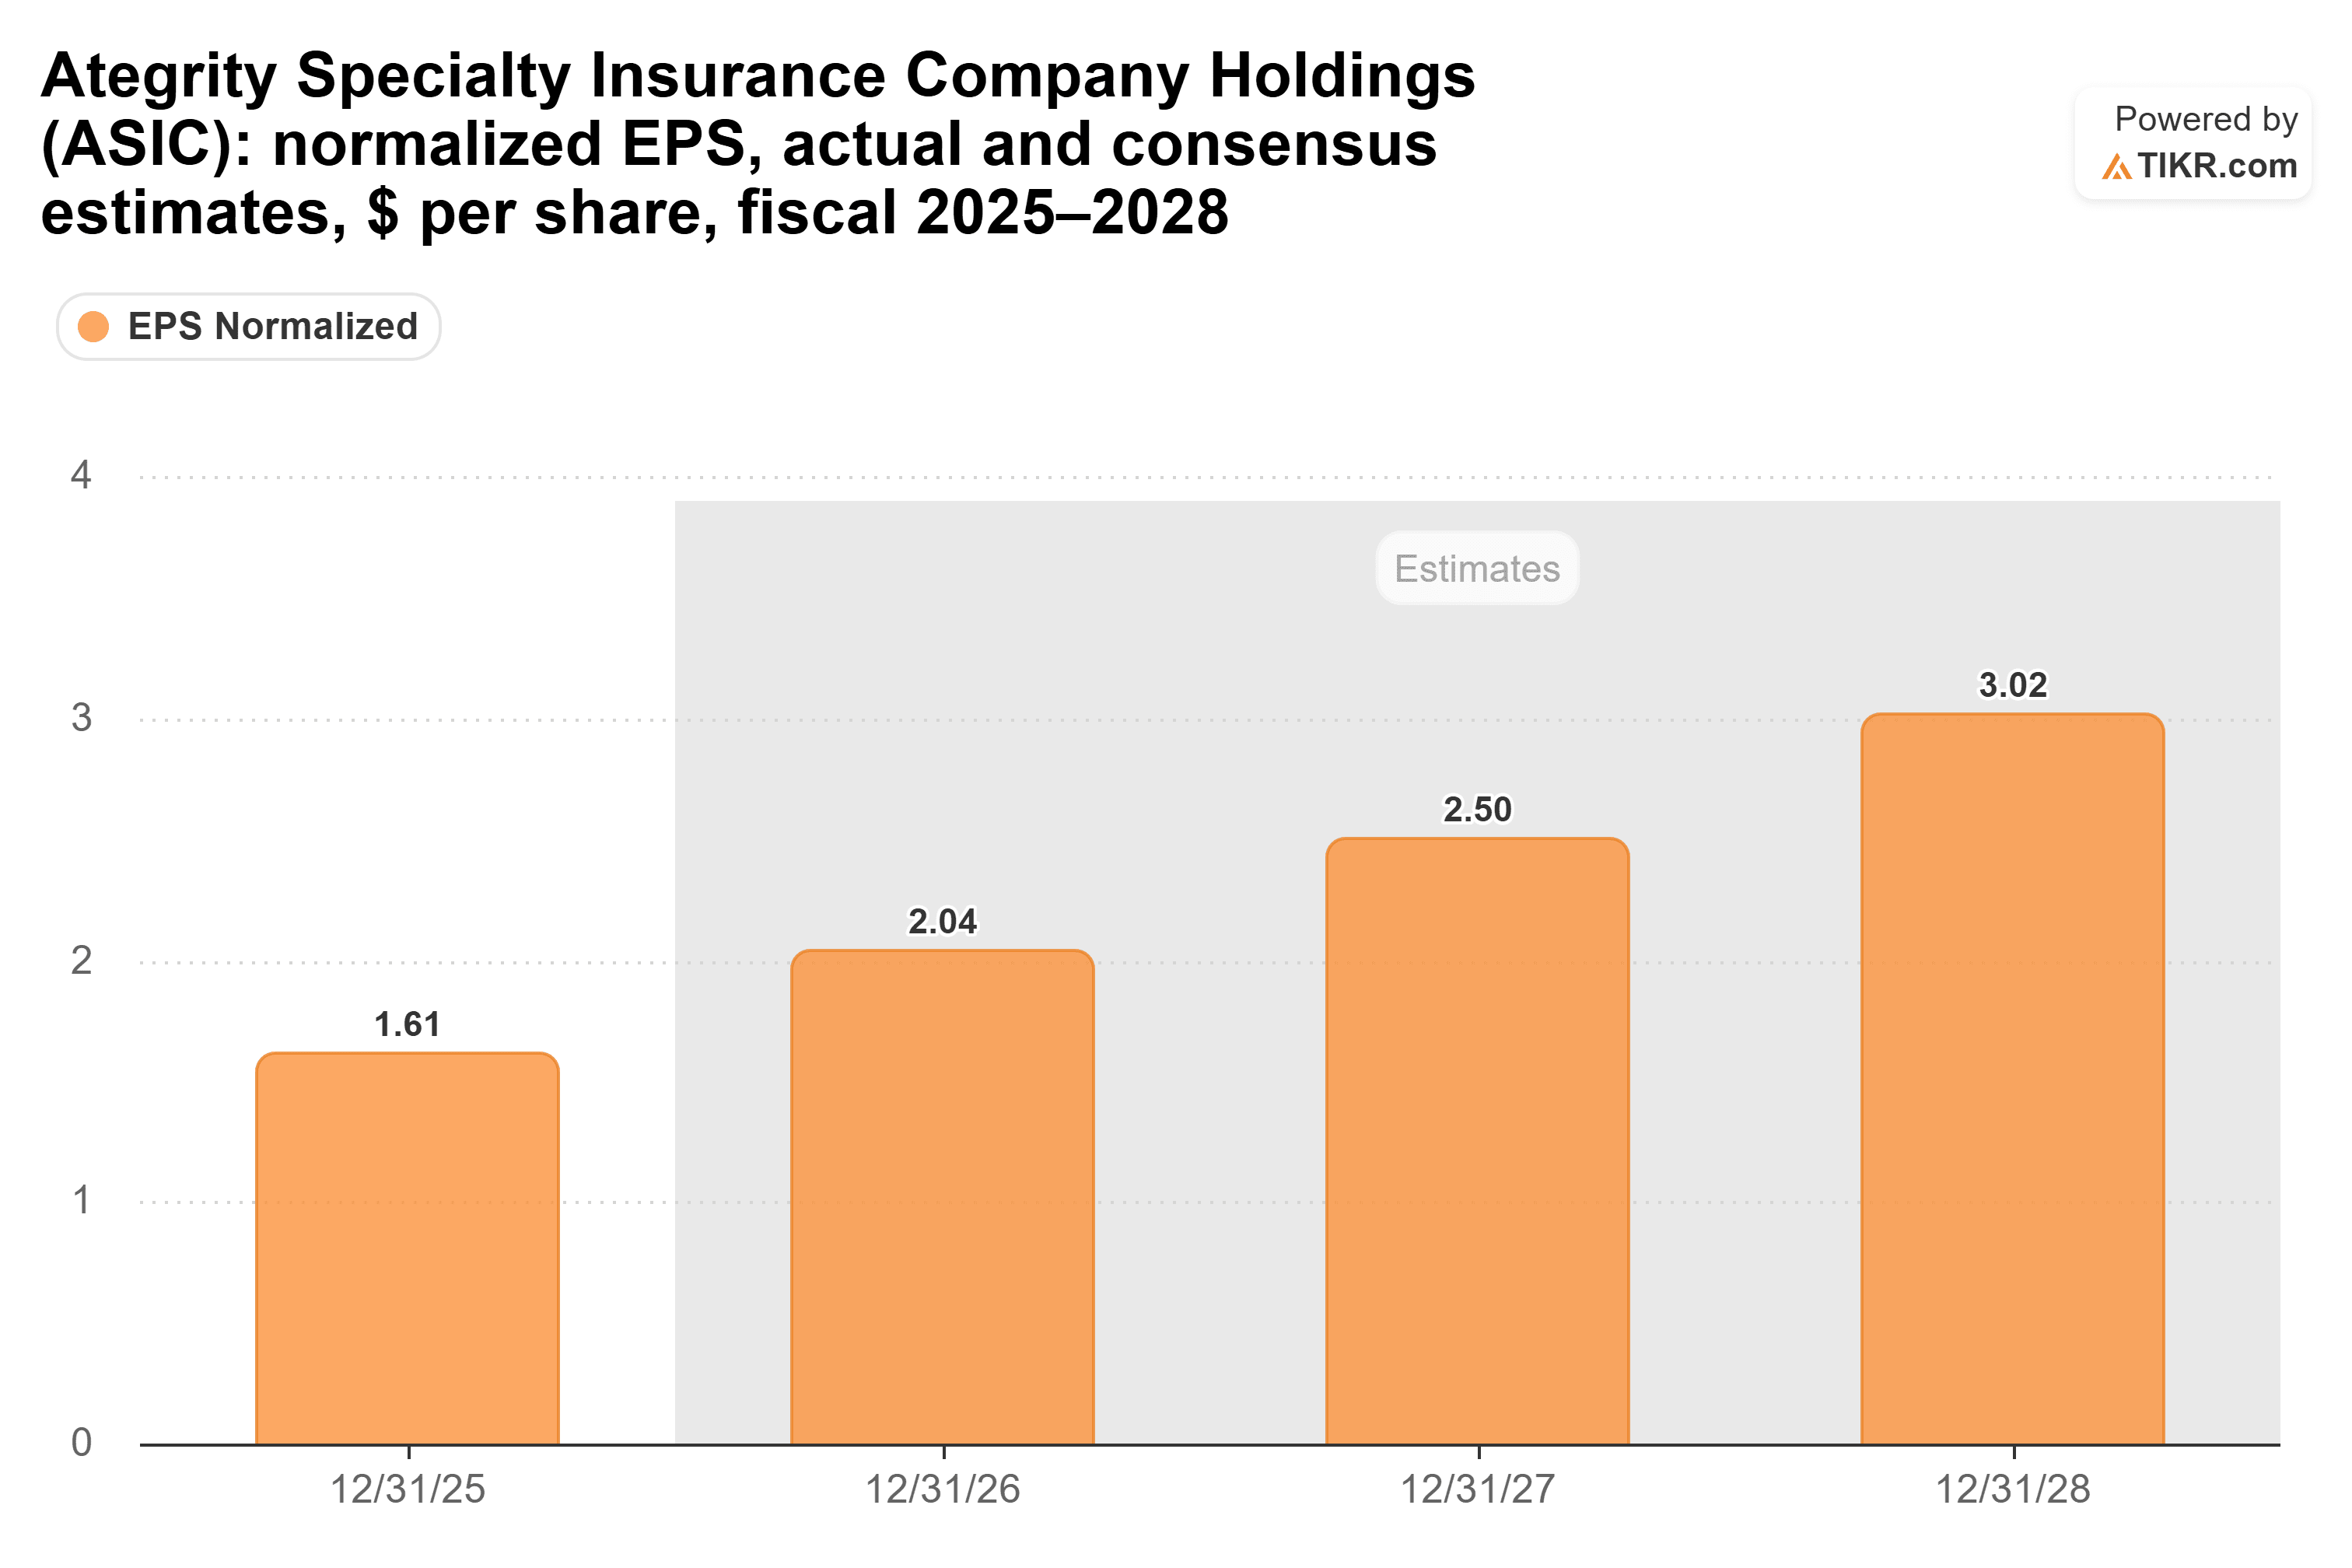
管理层预计第四季度保费增长将超过 E&S 市场 15 到 20 个百分点,综合成本率低于 87%。分析师预计经调整后的每股收益将持续攀升,从 2025 年的 1.61 美元增至 2028 年的 3.02 美元……
本季度承保业务中没有任何因素让他们有理由下调预期。巴克莱将其目标价从 28 美元微调至 27 美元,但维持其"增持"评级,而花旗则将其目标价从 28.50 美元上调至 29 美元。
增长是风险所在。前九个月保费增长了 20.4%,Cohen 表示,本季度业绩受到新意外险业务费率上涨和新承保系统的影响。
该股也变得更便宜了。截至周三收盘,Ategrity 的远期市盈率为 12 倍,略高于其一年平均水平的 11 倍……
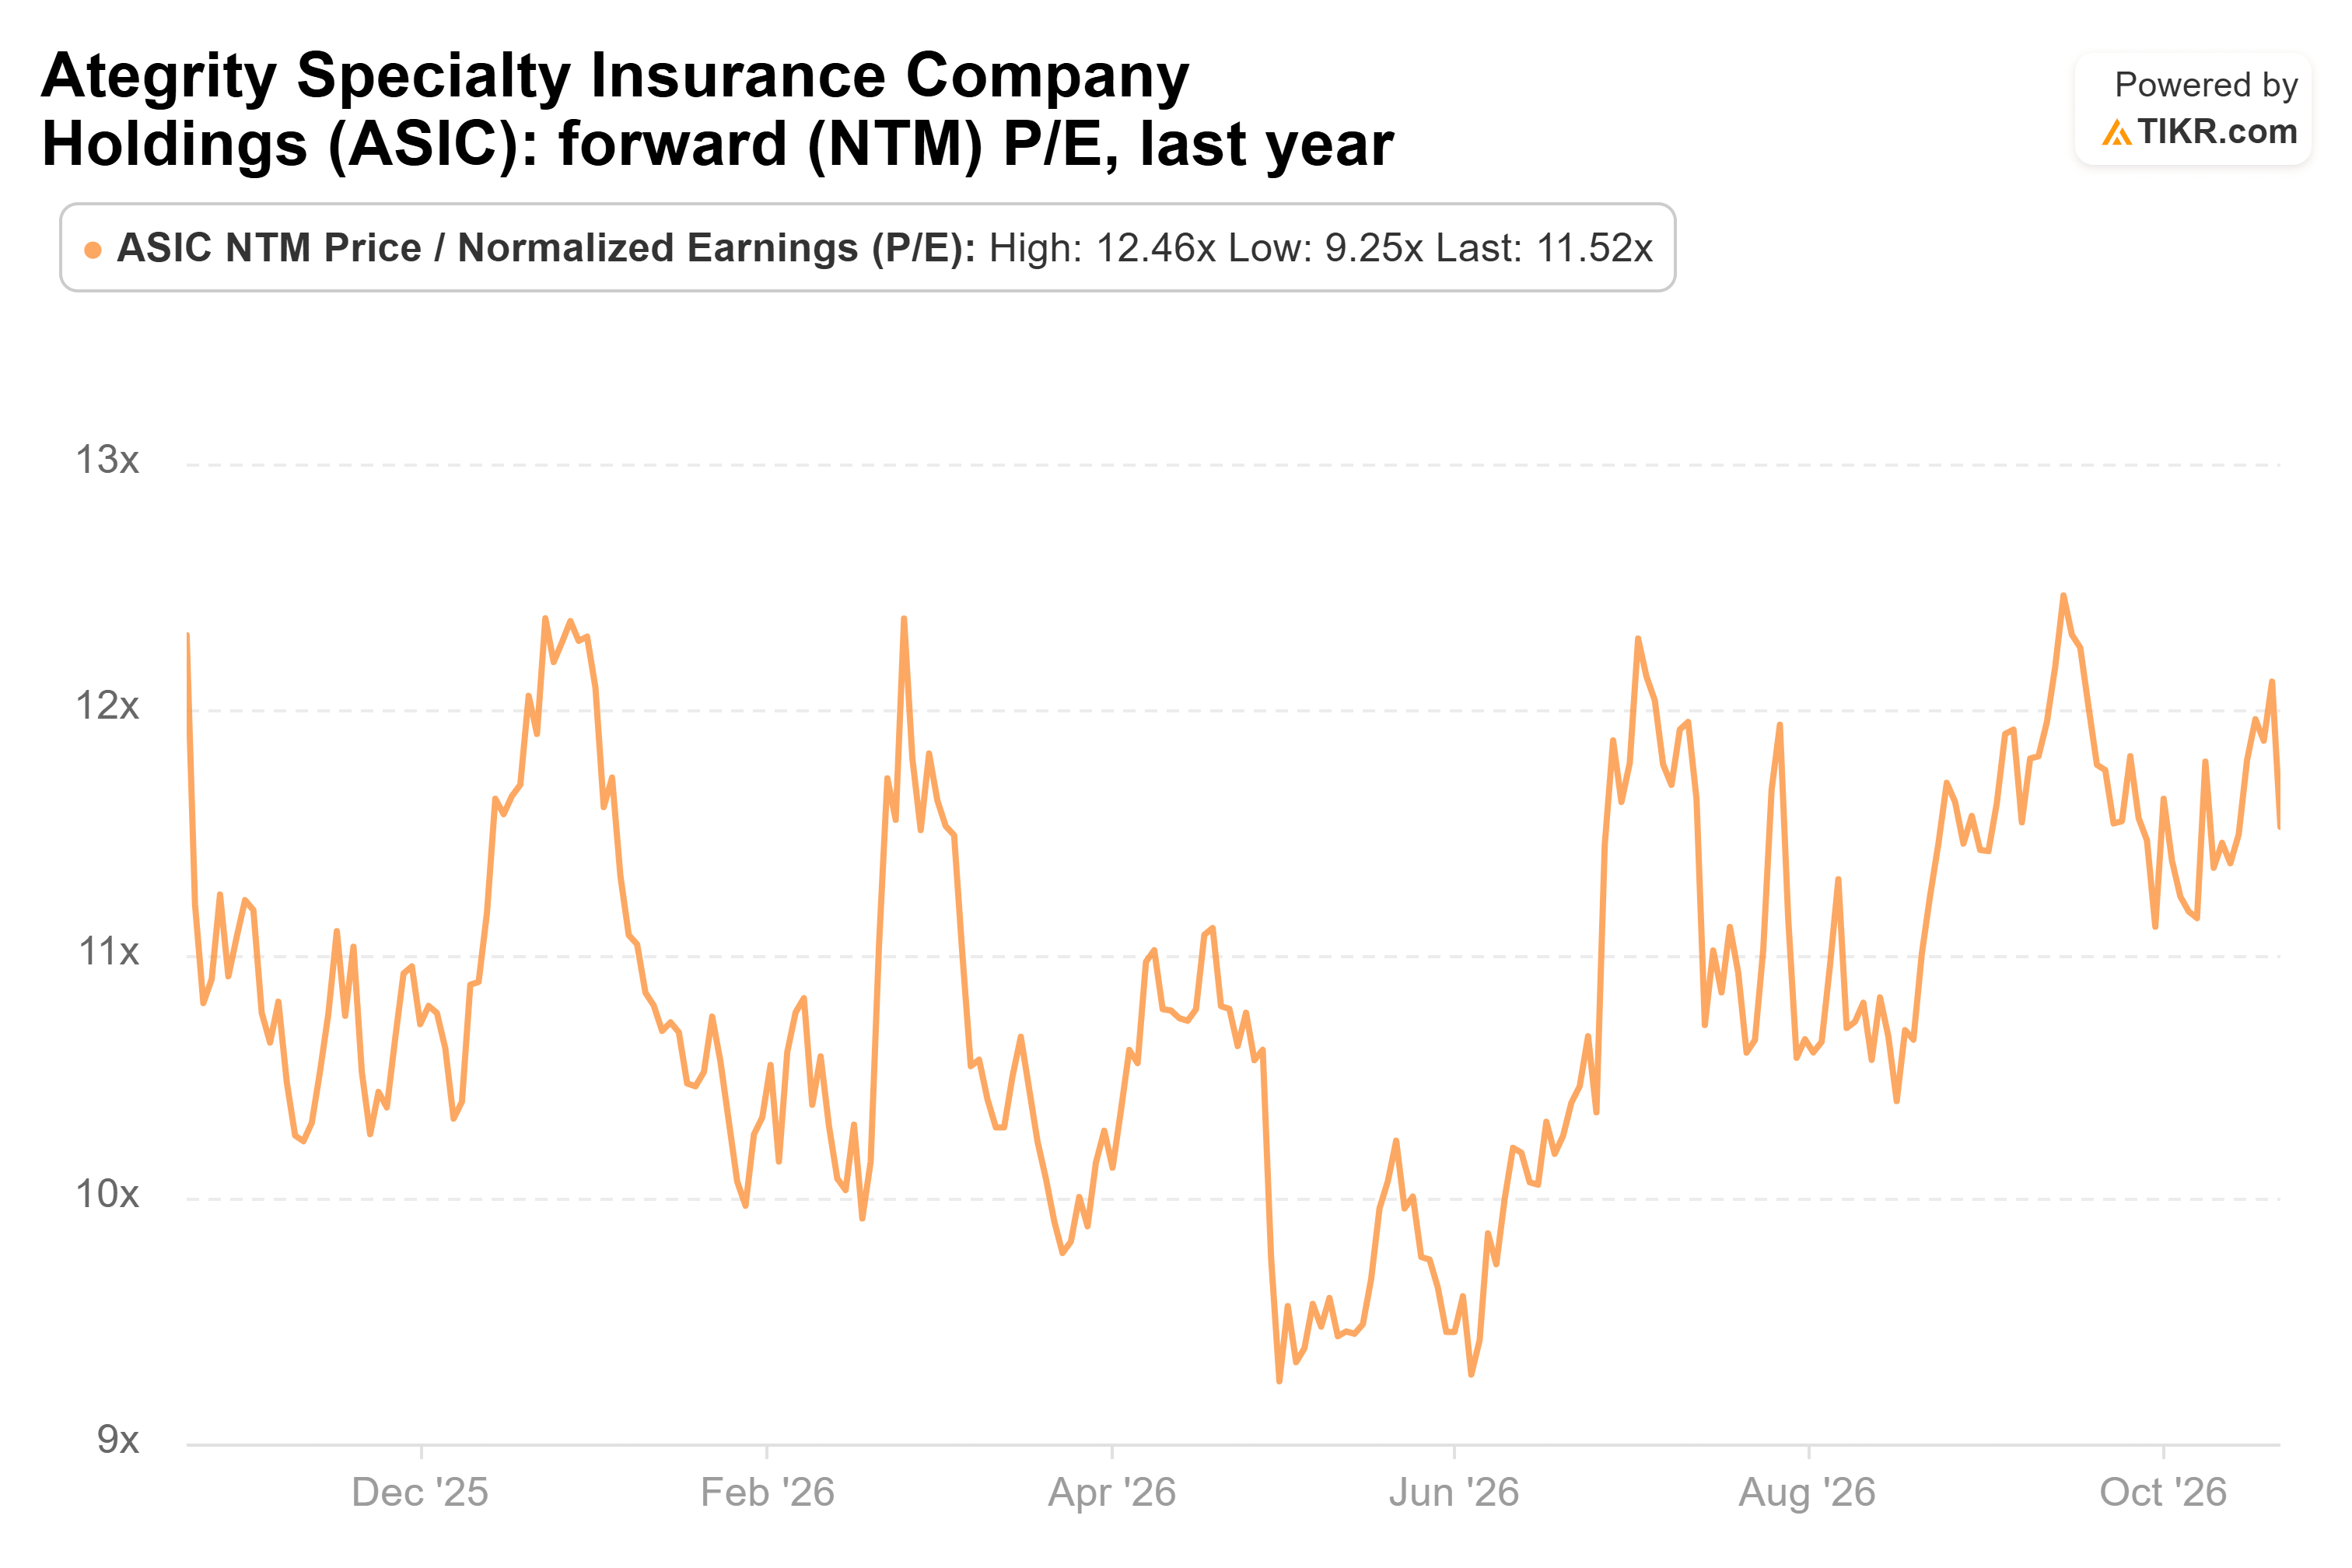
经过今日下跌后,其市盈率已接近 10 倍,接近其过去一年区间的低端。
我的看法:市场因为一项全年仍为正值的投资损益项目,而惩罚了一个创纪录的承保季度。这看起来像是反应过度。当然,如果保费增长从今年 20% 的速度持续放缓,这种折价可能会持续存在。
那么 Ategrity 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Ategrity 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


