核心要点
- Astera Labs 周五下跌 11%,跌幅接近纳斯达克综合指数 2.9% 跌幅的四倍,原因是市场对并非来自 Astera 的 AI 支出感到担忧。
- 为维持 2026 年 19.1 亿美元的收入预期不变,11月3日的报告需要给出第四季度指引,范围在 6.48 亿至 6.68 亿美元之间。
- 利润率下滑约一半来自亚马逊认股权证的非现金费用。硬件产品组合变化是另一半原因,这部分才是需要关注的。
- 以 46 倍的远期市盈率(相对于一年平均 72 倍)来看,只要公司能兑现计划就应该足够了。
Astera Labs (ALAB) 股价在 10 月 30 日周五下跌了 11%,跌幅接近纳斯达克综合指数 2.9% 跌幅的四倍。Alphabet (GOOGL) 刚刚公布了令人失望的搜索业务业绩,Amazon (AMZN) 则暗示将加大 AI 支出,而 Intel (INTC) 也对现金消耗发出了警告。这些消息共同重新引发了市场对所有这些 AI 支出何时能带来回报的疑虑。纳斯达克 100 指数一度较其 10 月 6 日创下的纪录高点下跌 10%,进入回调区域,收盘时跌幅收窄至 9.1%。
这些消息无一来自 Astera。该公司将于 11 月 3 日周二收盘后公布第三季度财报,而股价在此之前已经下调。这对收入来说是个利好,因为目标明确且 Astera 一直在超越目标。这对利润率则帮助较小,管理层已经给出了至少三年来的最低指引。
收入目标明确
分析师预计 Astera 的收入在 2026 年将再次翻倍以上,达到 19.1 亿美元,然后在 2027 年攀升至 29.8 亿美元,2028 年达到 38.2 亿美元。
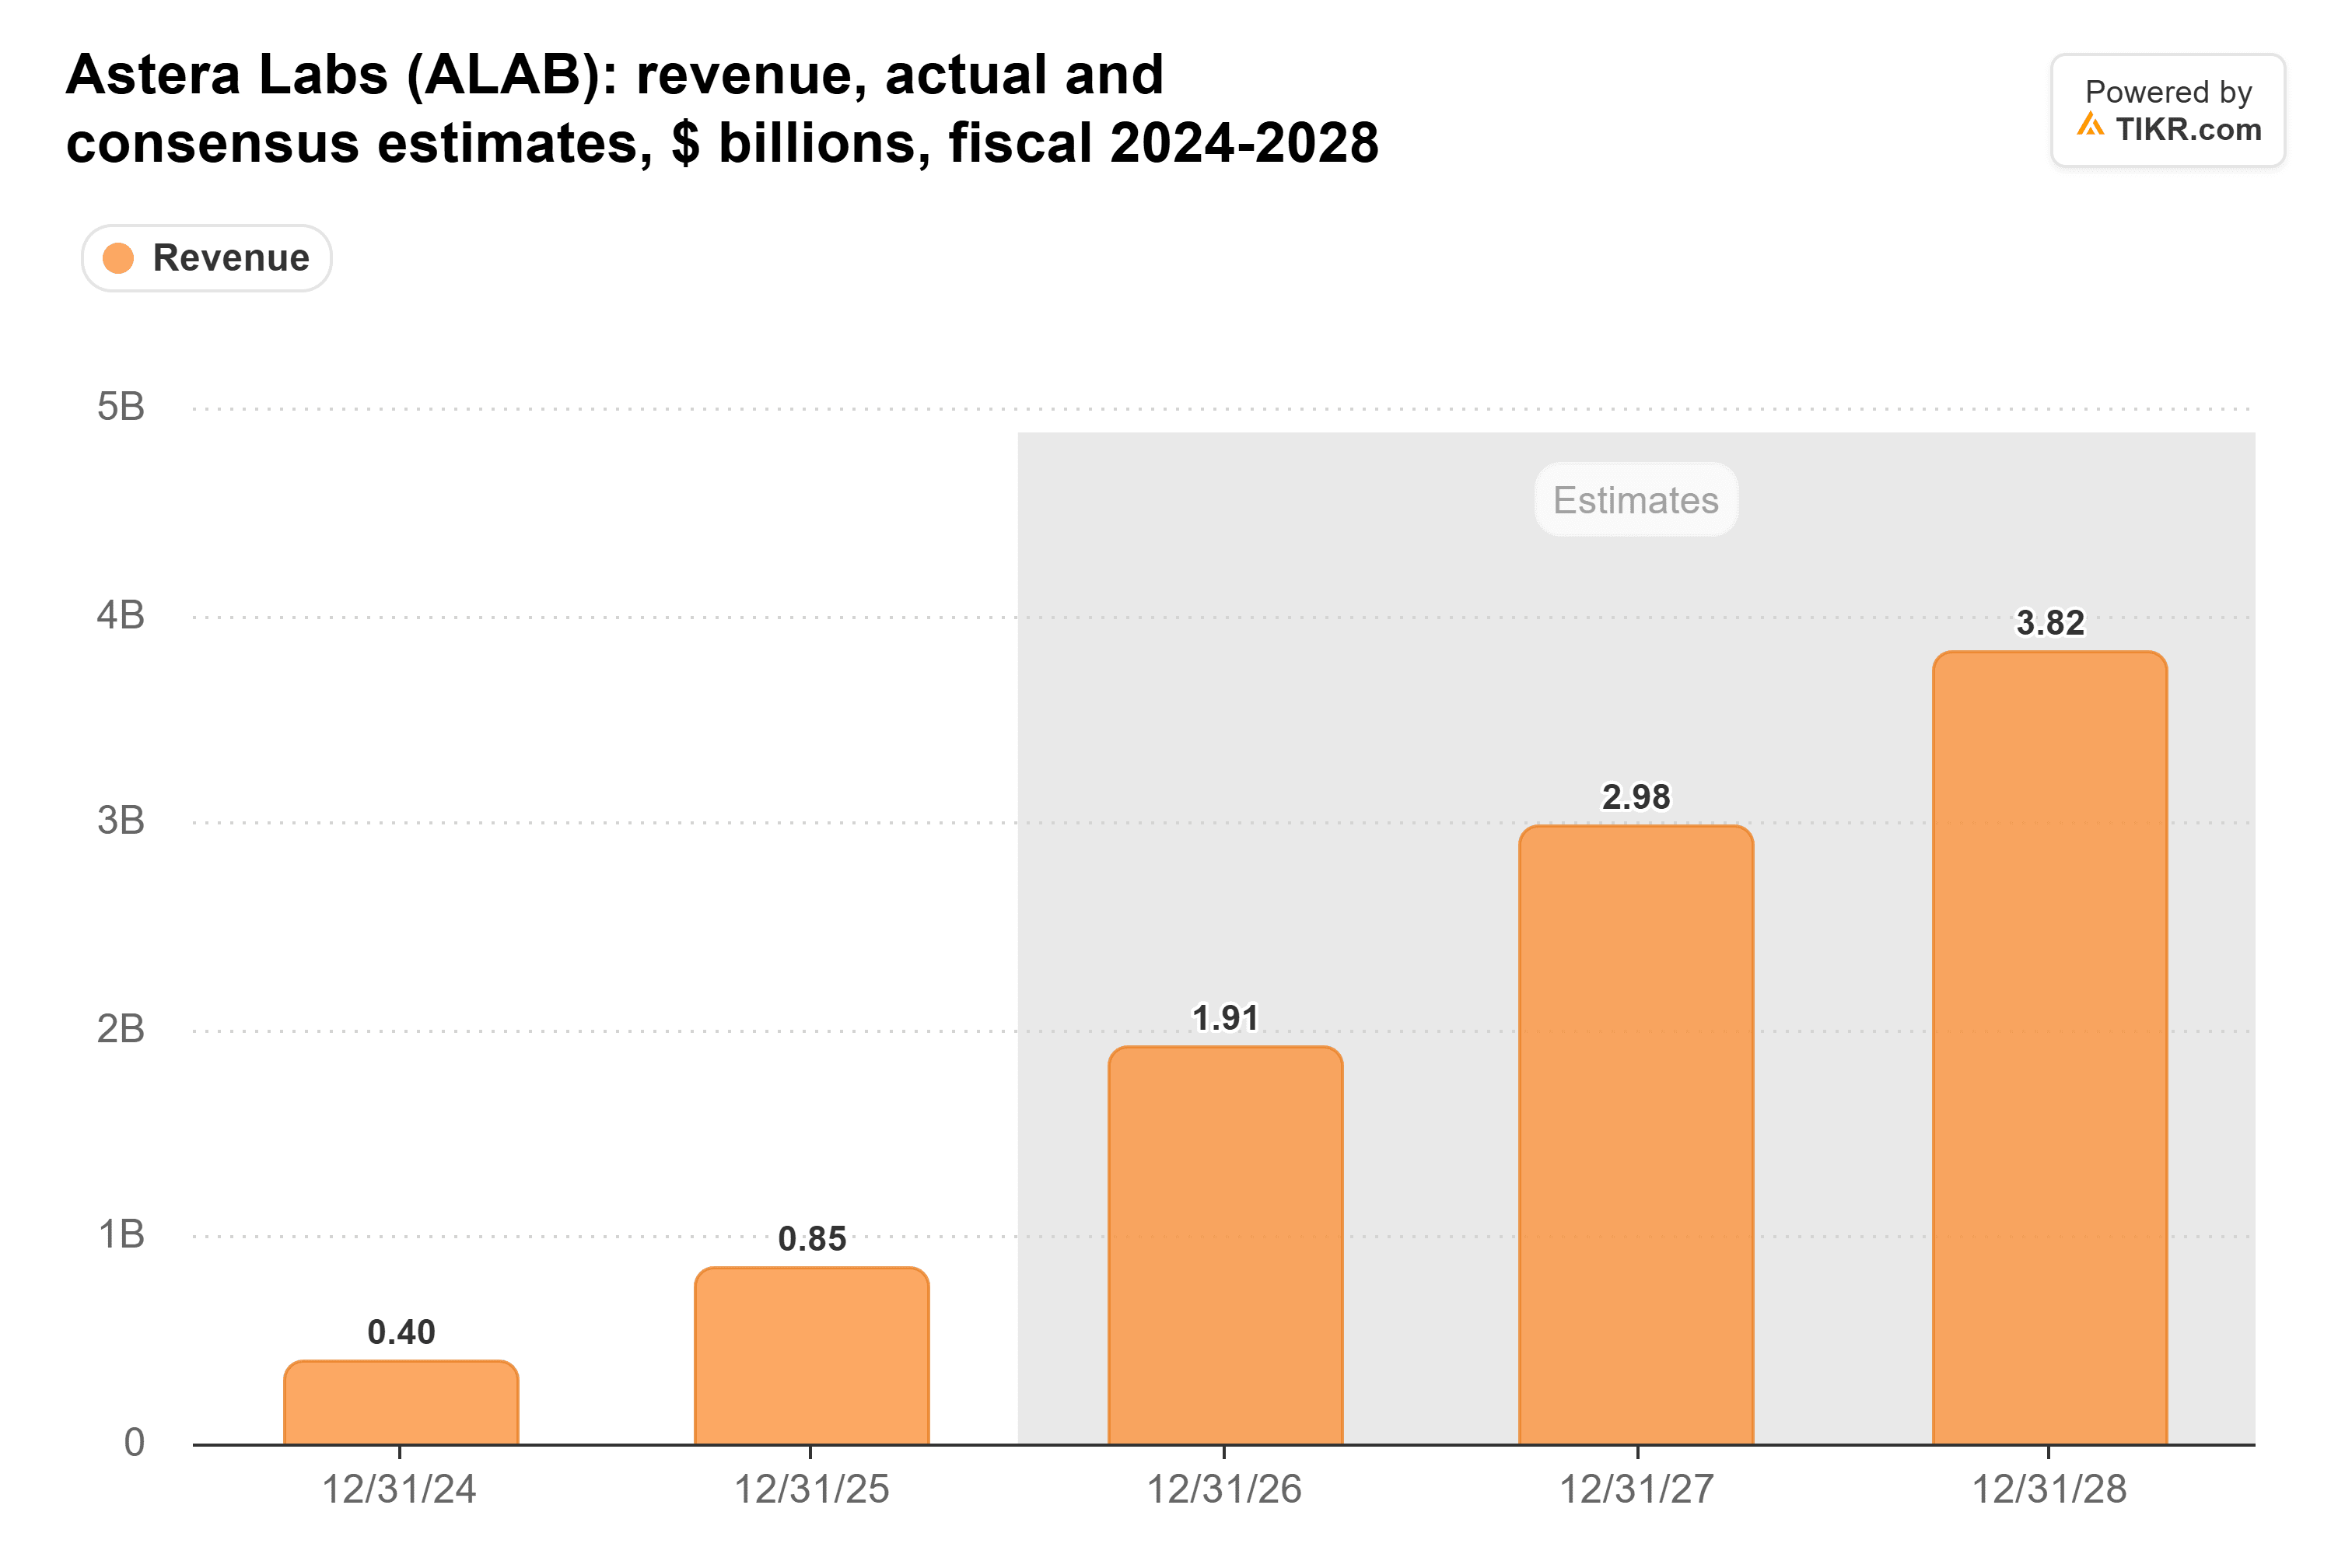
一年前,2027 年的这个数字还是 13.4 亿美元,管理层赢得了上调预期的资格。过去三个季度,收入均超出指引区间的上限。第三季度指引为 5.4 亿至 5.6 亿美元,其中值比第二季度的 3.924 亿美元高出约 40%。Astera 还预计,其 Scorpio 结构交换器产品系列将在本季度成为其最大的产品系列,比原计划提前一个季度。
因此,周二的关键数字是第四季度的指引。从 19.1 亿美元的市场共识开始,减去 Astera 上半年已实现的 7.008 亿美元收入以及第三季度的预期范围。剩下的就是第四季度需要达到的 6.48 亿至 6.68 亿美元。如果指引低于此范围,将拉低 2026 年的预期,2027 年的预期很可能也会随之调整。
TIKR 追踪 26 位分析师对 Astera Labs 的看法。有多少人给出“买入”评级?
查看对 Astera Labs 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预估,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Astera Labs 的分析师评级
Astera Labs 股价接近年内最低点
不断上调的预期和下跌的股价已将 Astera 的远期市盈率拉低至 46 倍,而其一年的平均值为 72 倍,6 月份的峰值曾达到 143 倍。
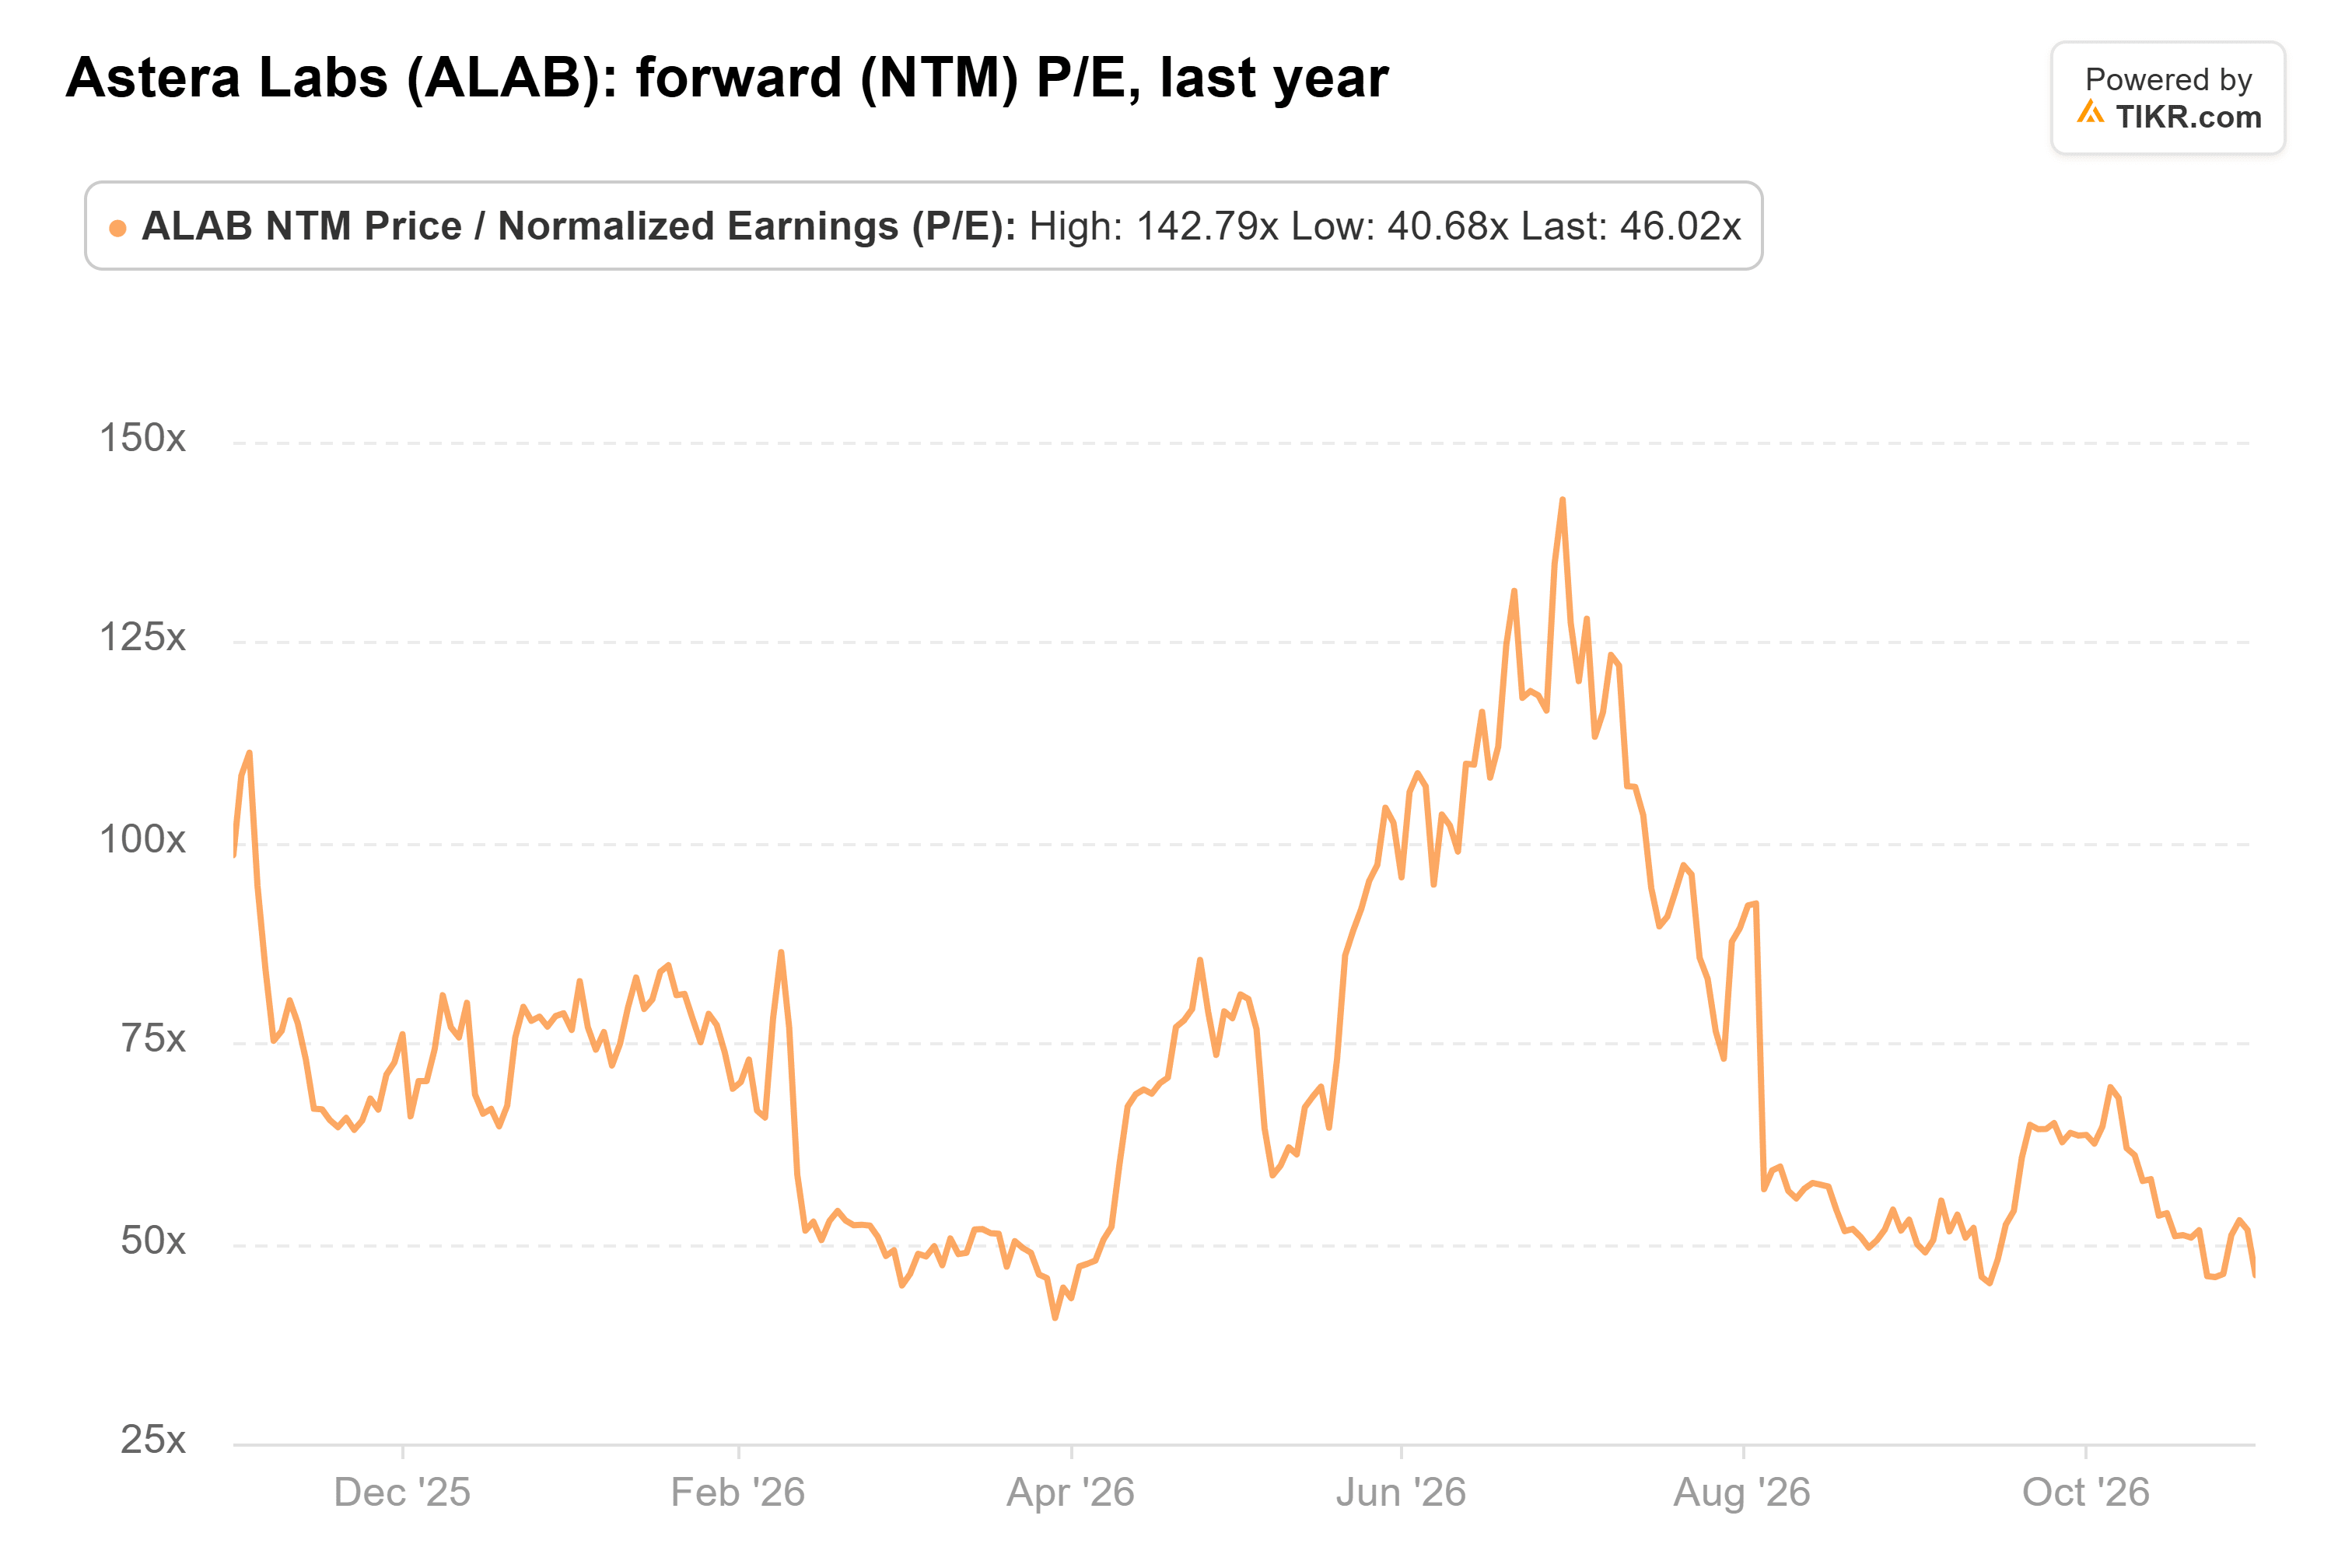
3 月份的低点是 41 倍,因此该股目前处于其区间的底部附近。不过,这仍然是一个成长股的估值倍数。只有当经调整后的每股收益从 2025 年的 1.84 美元攀升至分析师预期的 2028 年 8.08 美元(年复合增长率约 64%)时,这个估值才能维持。
利润率下滑一半是会计费用所致
毛利率在连续 11 个季度保持在 74% 至 78% 之间后,于第二季度下滑至 73.3%。管理层给出的第三季度指引约为 72%。
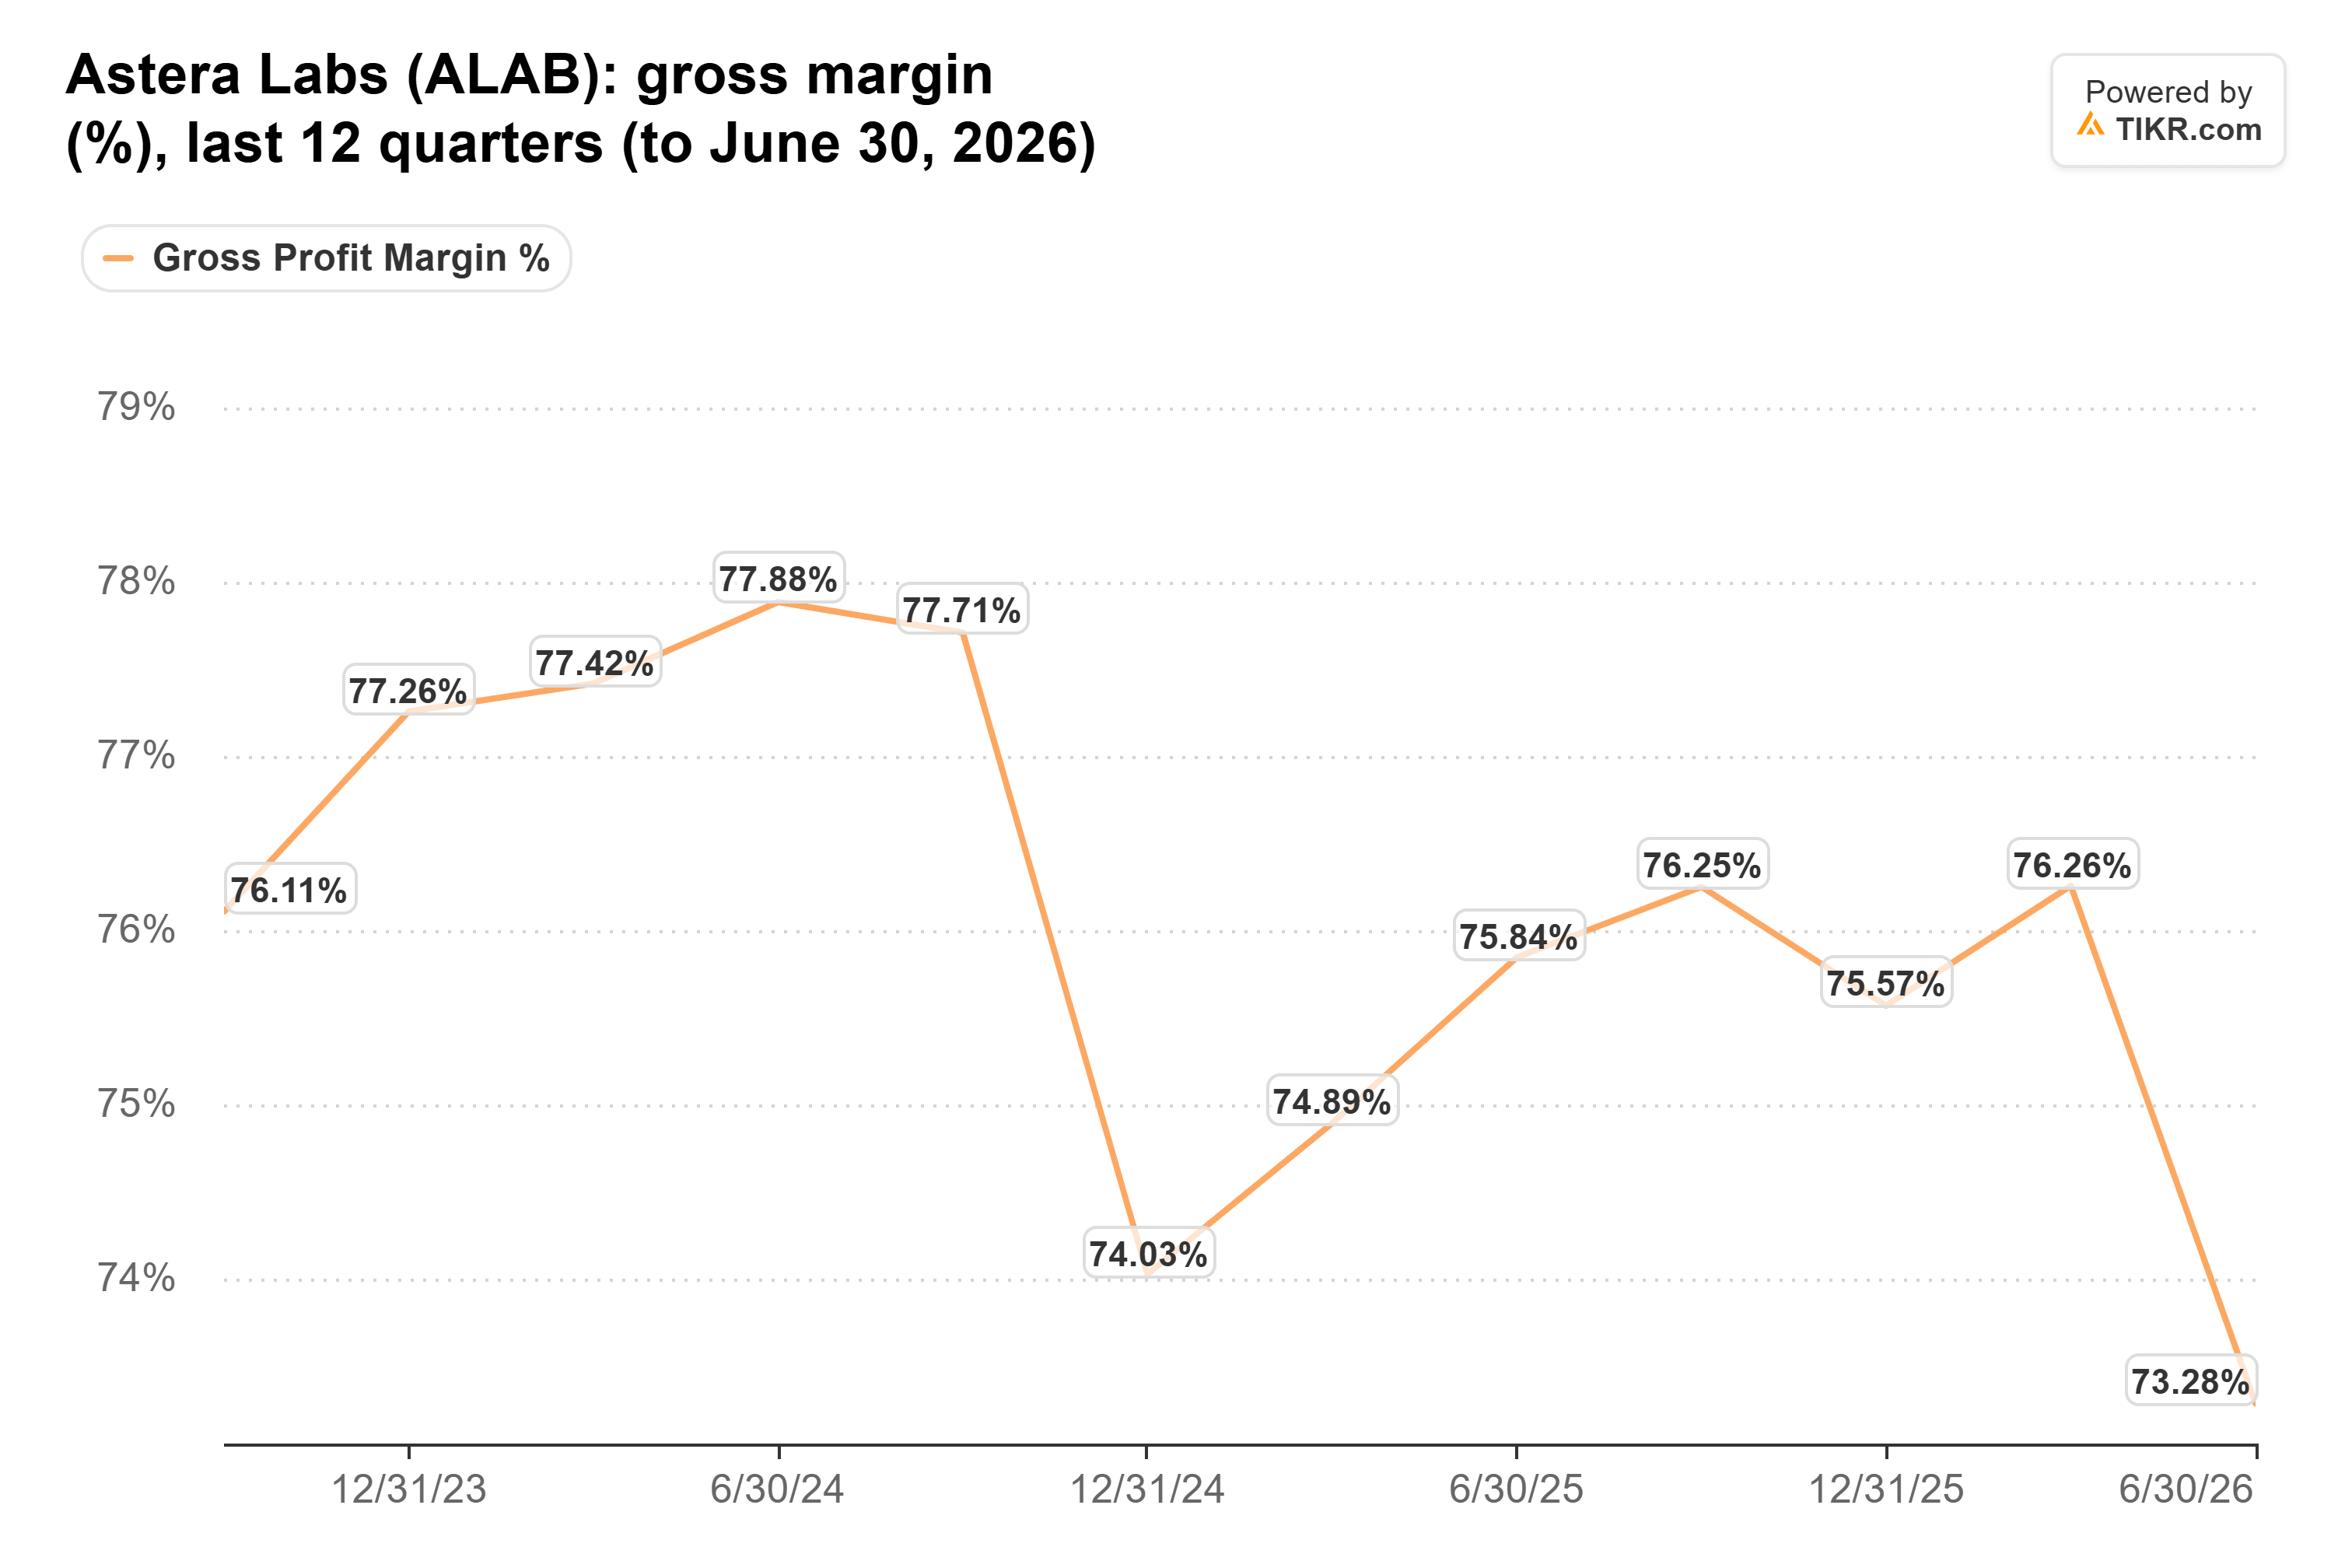
Astera 的最新 10-Q 文件归咎于两个原因:产品组合中利润率较低的硬件模块占比增加,以及授予亚马逊的认股权证。Astera 将该认股权证记为较低的收入,管理层表示其对季度利润率的影响约为 2 个百分点,且全部为非现金影响。这大约是第一季度 76.3% 的毛利率与第三季度指引之间 4 个百分点差距的一半。硬件产品组合变化是另一半原因,这部分才是需要关注的。
分析师已经预测 2026 年毛利率为 72.6%,2027 年为 70.9%。如果第三季度接近 72%,且第四季度展望也在同一区域,则符合预期。如果指引在 60% 的高位区间,则意味着硬件对利润率的侵蚀速度快于预期。这也将支持此次抛售的观点,即估值倍数跑在了业务基本面之前。
周二对 Astera Labs 股票意味着什么
以 46 倍的市盈率来看,Astera 不需要一份极其出色的财报。只要第四季度指引至少达到 6.48 亿美元,且利润率稳定在 72% 附近,就应该足够了。在连续三个季度超出自身指引区间上限之后,收入是我愿意押注的部分。利润率才是真正的考验。
问题在于,该股可能不会仅根据其自身季度业绩进行交易。它在 10 月中旬一周内下跌了 11%,而当时并无其自身消息。其前三大终端客户在 2025 年贡献了约 86% 的收入,因此 Astera 可能更多地需要回应它们的资本支出计划,而非其自身的指引。
那么 Astera Labs 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Astera Labs 可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师预估创建的。我们的分析可能未包含公司的最新消息或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!