$AAPL 股票关键数据
- 过去一周表现: +0.6%
- 52周价格区间: $243 至 $345
- 估值模型目标价: $374
- 隐含上涨空间: 2.0年内上涨 9.6%
用你自己的 iPhone 假设来测试苹果的高估值是否站得住脚(免费)>>>
用你自己的 iPhone 假设来测试苹果的高估值是否站得住脚
苹果公司 ($AAPL) 股价本周上涨约 0.6%,收于约 $341,略低于其 52 周高点 $345。走势平静,但市场对该股的信心基调依然稳固。过去一年,股价已上涨约 34%。投资者本周消化了一项关键的许可协议和新的硬件产品。
最重要的更新来自高通。两家公司续签了全球专利许可协议,自 2027 年 4 月 1 日起生效。此前的协议将于 2027 年 3 月 31 日到期。因此,在苹果自研调制解调器芯片的同时,它将继续获得关键的蜂窝网络技术。
苹果还于 9 月 22 日开始销售新款 Mac mini 和 Mac Studio 机型。M6 Mac mini 是苹果首款基于 2 纳米工艺制造的 Mac,这是一种更小、更高效的芯片设计。与此同时,Mac Studio 可搭载高达 512GB 的内存,用于本地运行 AI 模型。这一卖点针对的是希望削减持续云服务费用的专业人士。

需求不是问题。蒂姆·库克在作为 CEO 的最后一次财报电话会议上表示,供应限制反映了"坦率地说,这是一个需求预测问题,iPhone 和 Mac 的表现都比我们预期的要好得多。" 该季度 iPhone 营收增长 22% 至 $543 亿,而 Mac 销售额增长了 29%。展望未来,问题是供应能否跟上,以支持管理层对 9 月季度 9% 至 11% 增长的业绩指引。
在下一次财报发布前,查看苹果按 iPhone、Mac 和服务划分的增长情况(免费)>>>
一家伟大的公司,价格也配得上
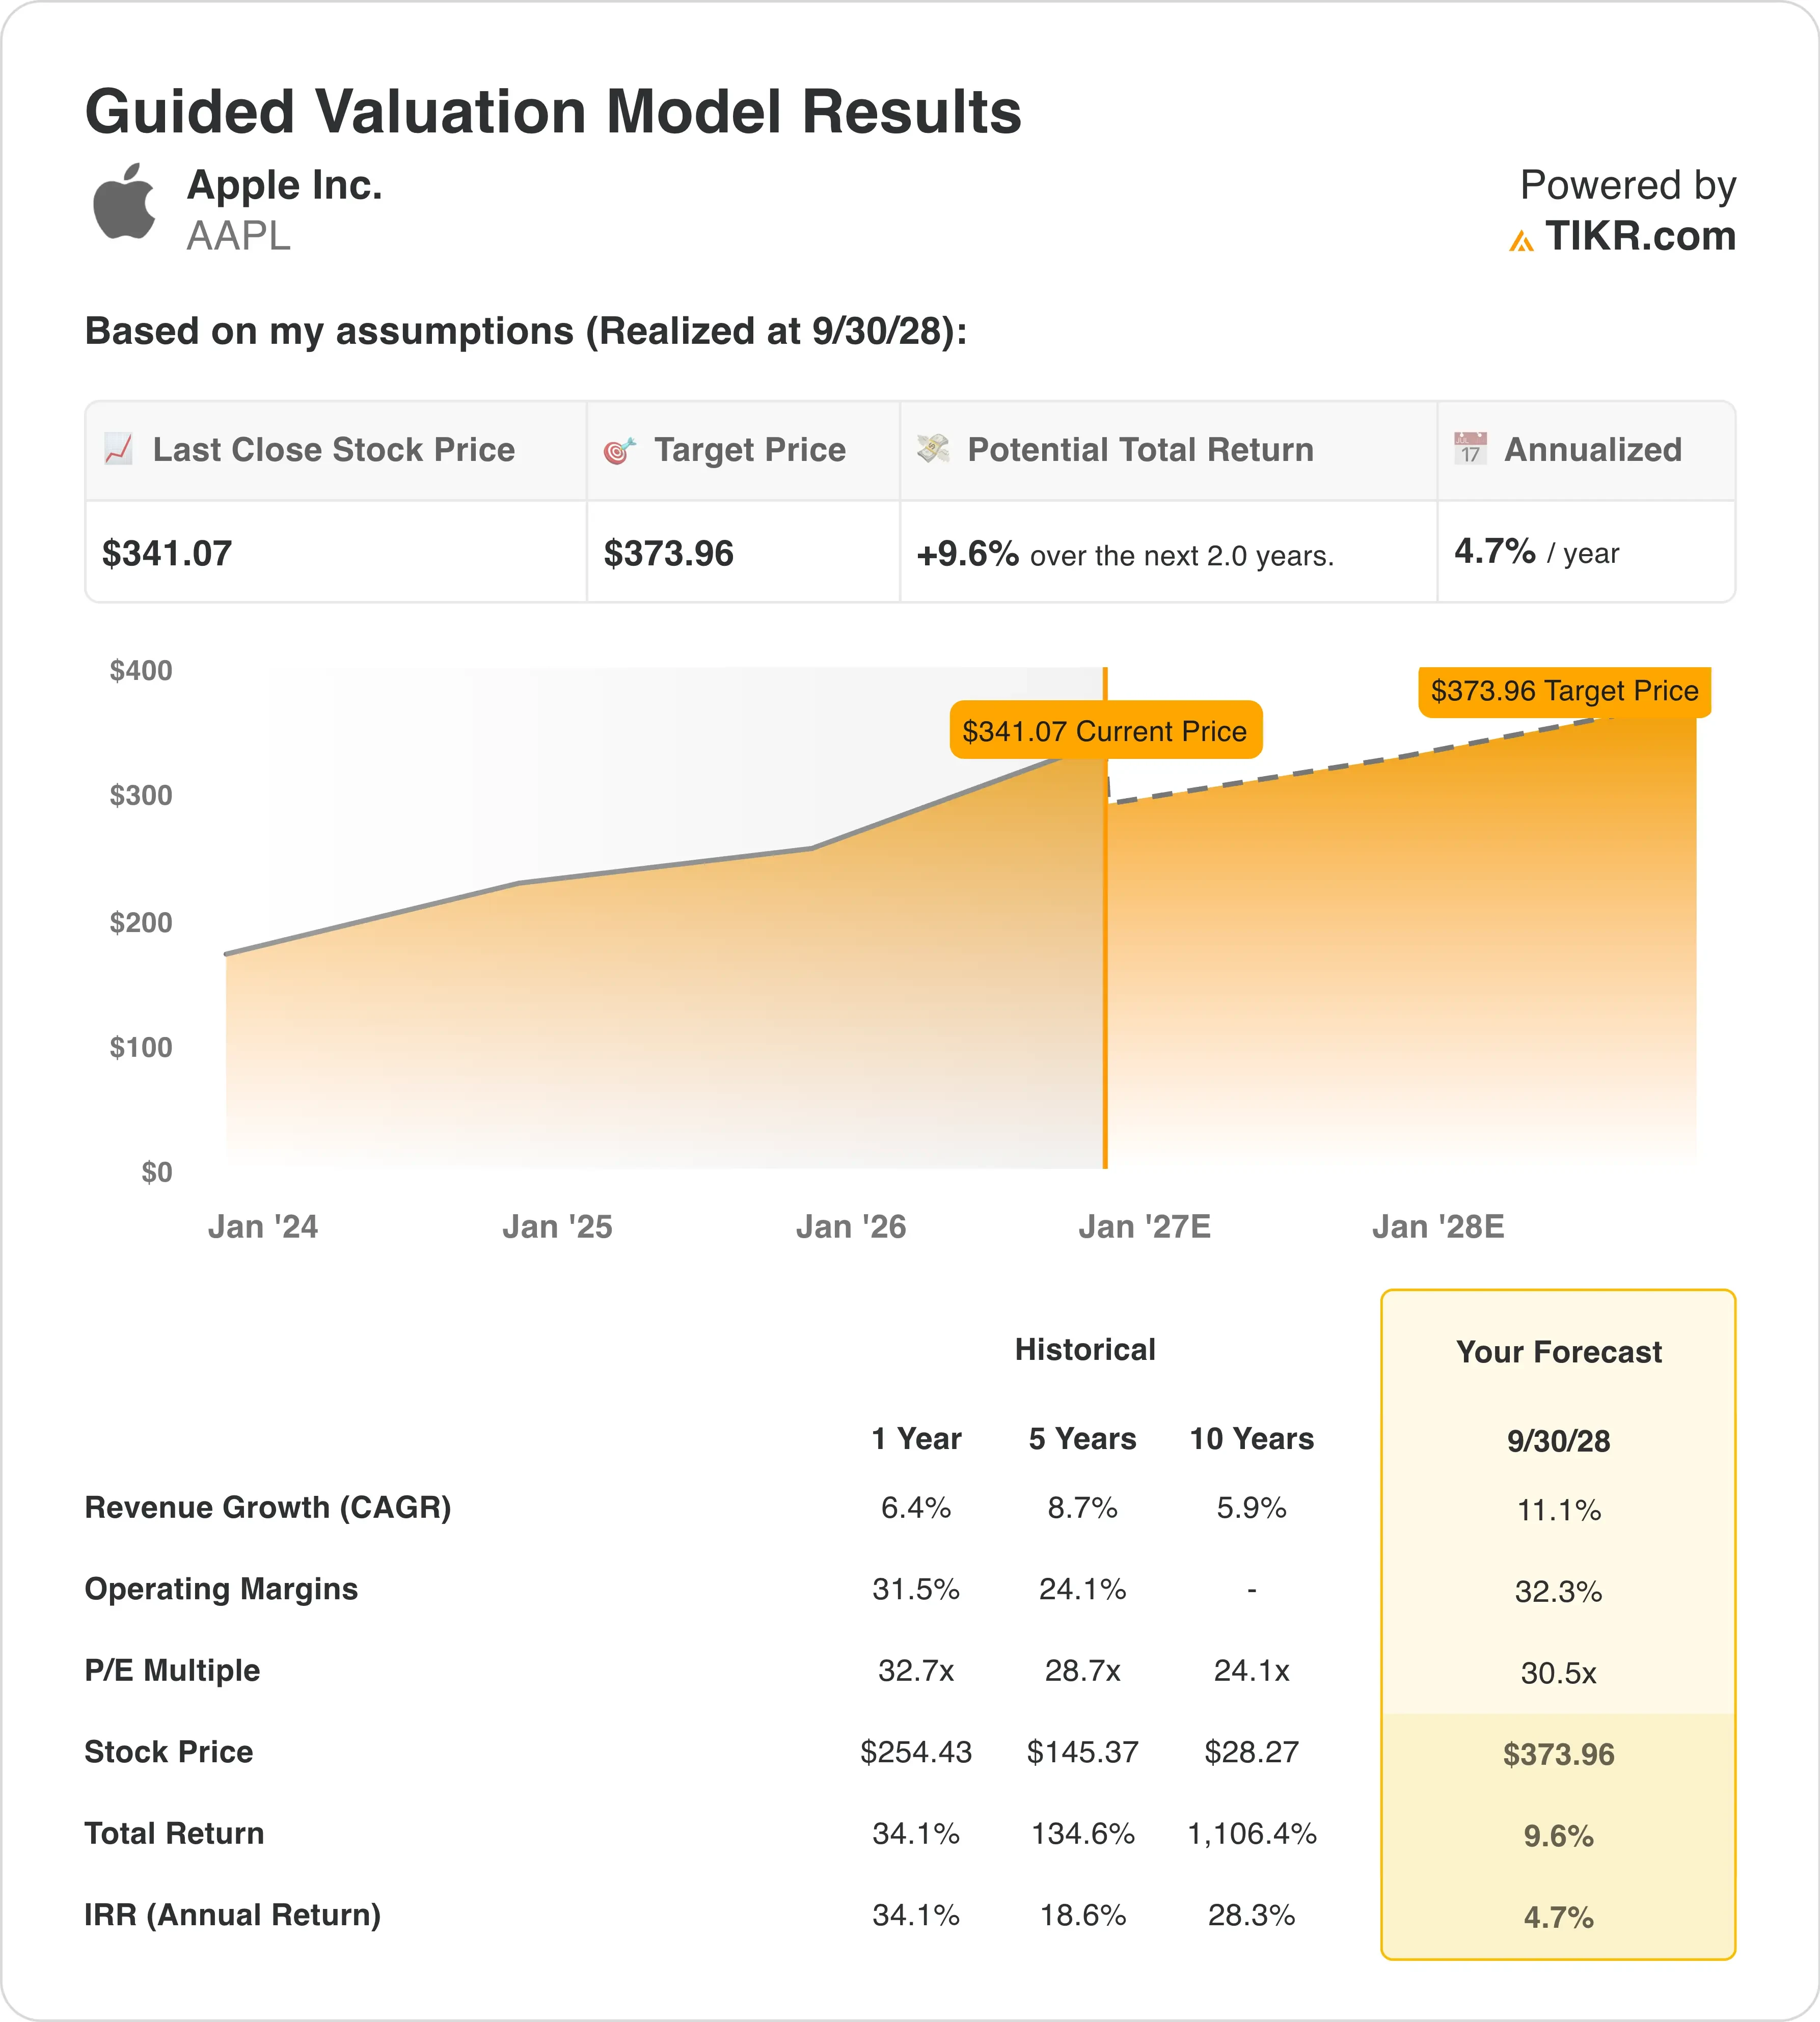
根据截至 2028 年 9 月 30 日的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 11.1%
- 营业利润率: 32.3%
- 退出市盈率倍数: 30.5倍
基于这些输入,模型估算出的目标价为 $374,这意味着从当前每股 $341 的价格有 9.6% 的总上涨空间,未来 2.0 年的年化回报率为 4.7%。
这些假设并不保守。11.1% 的年营收增长率将超过苹果过去 5 年 8.7% 的平均水平和过去一年 6.4% 的增速。32.3% 的营业利润率也略高于去年的 31.5%。因此,该模型已经将强劲的 iPhone 18 周期因素考虑在内。
问题在于起始价格。苹果的远期市盈率为 37.1 倍,远高于其 5 年平均市盈率 28.7 倍。模型设定的 30.5 倍退出倍数假设了从当前水平有所降温。这种倍数压缩吸收了大部分盈利增长。
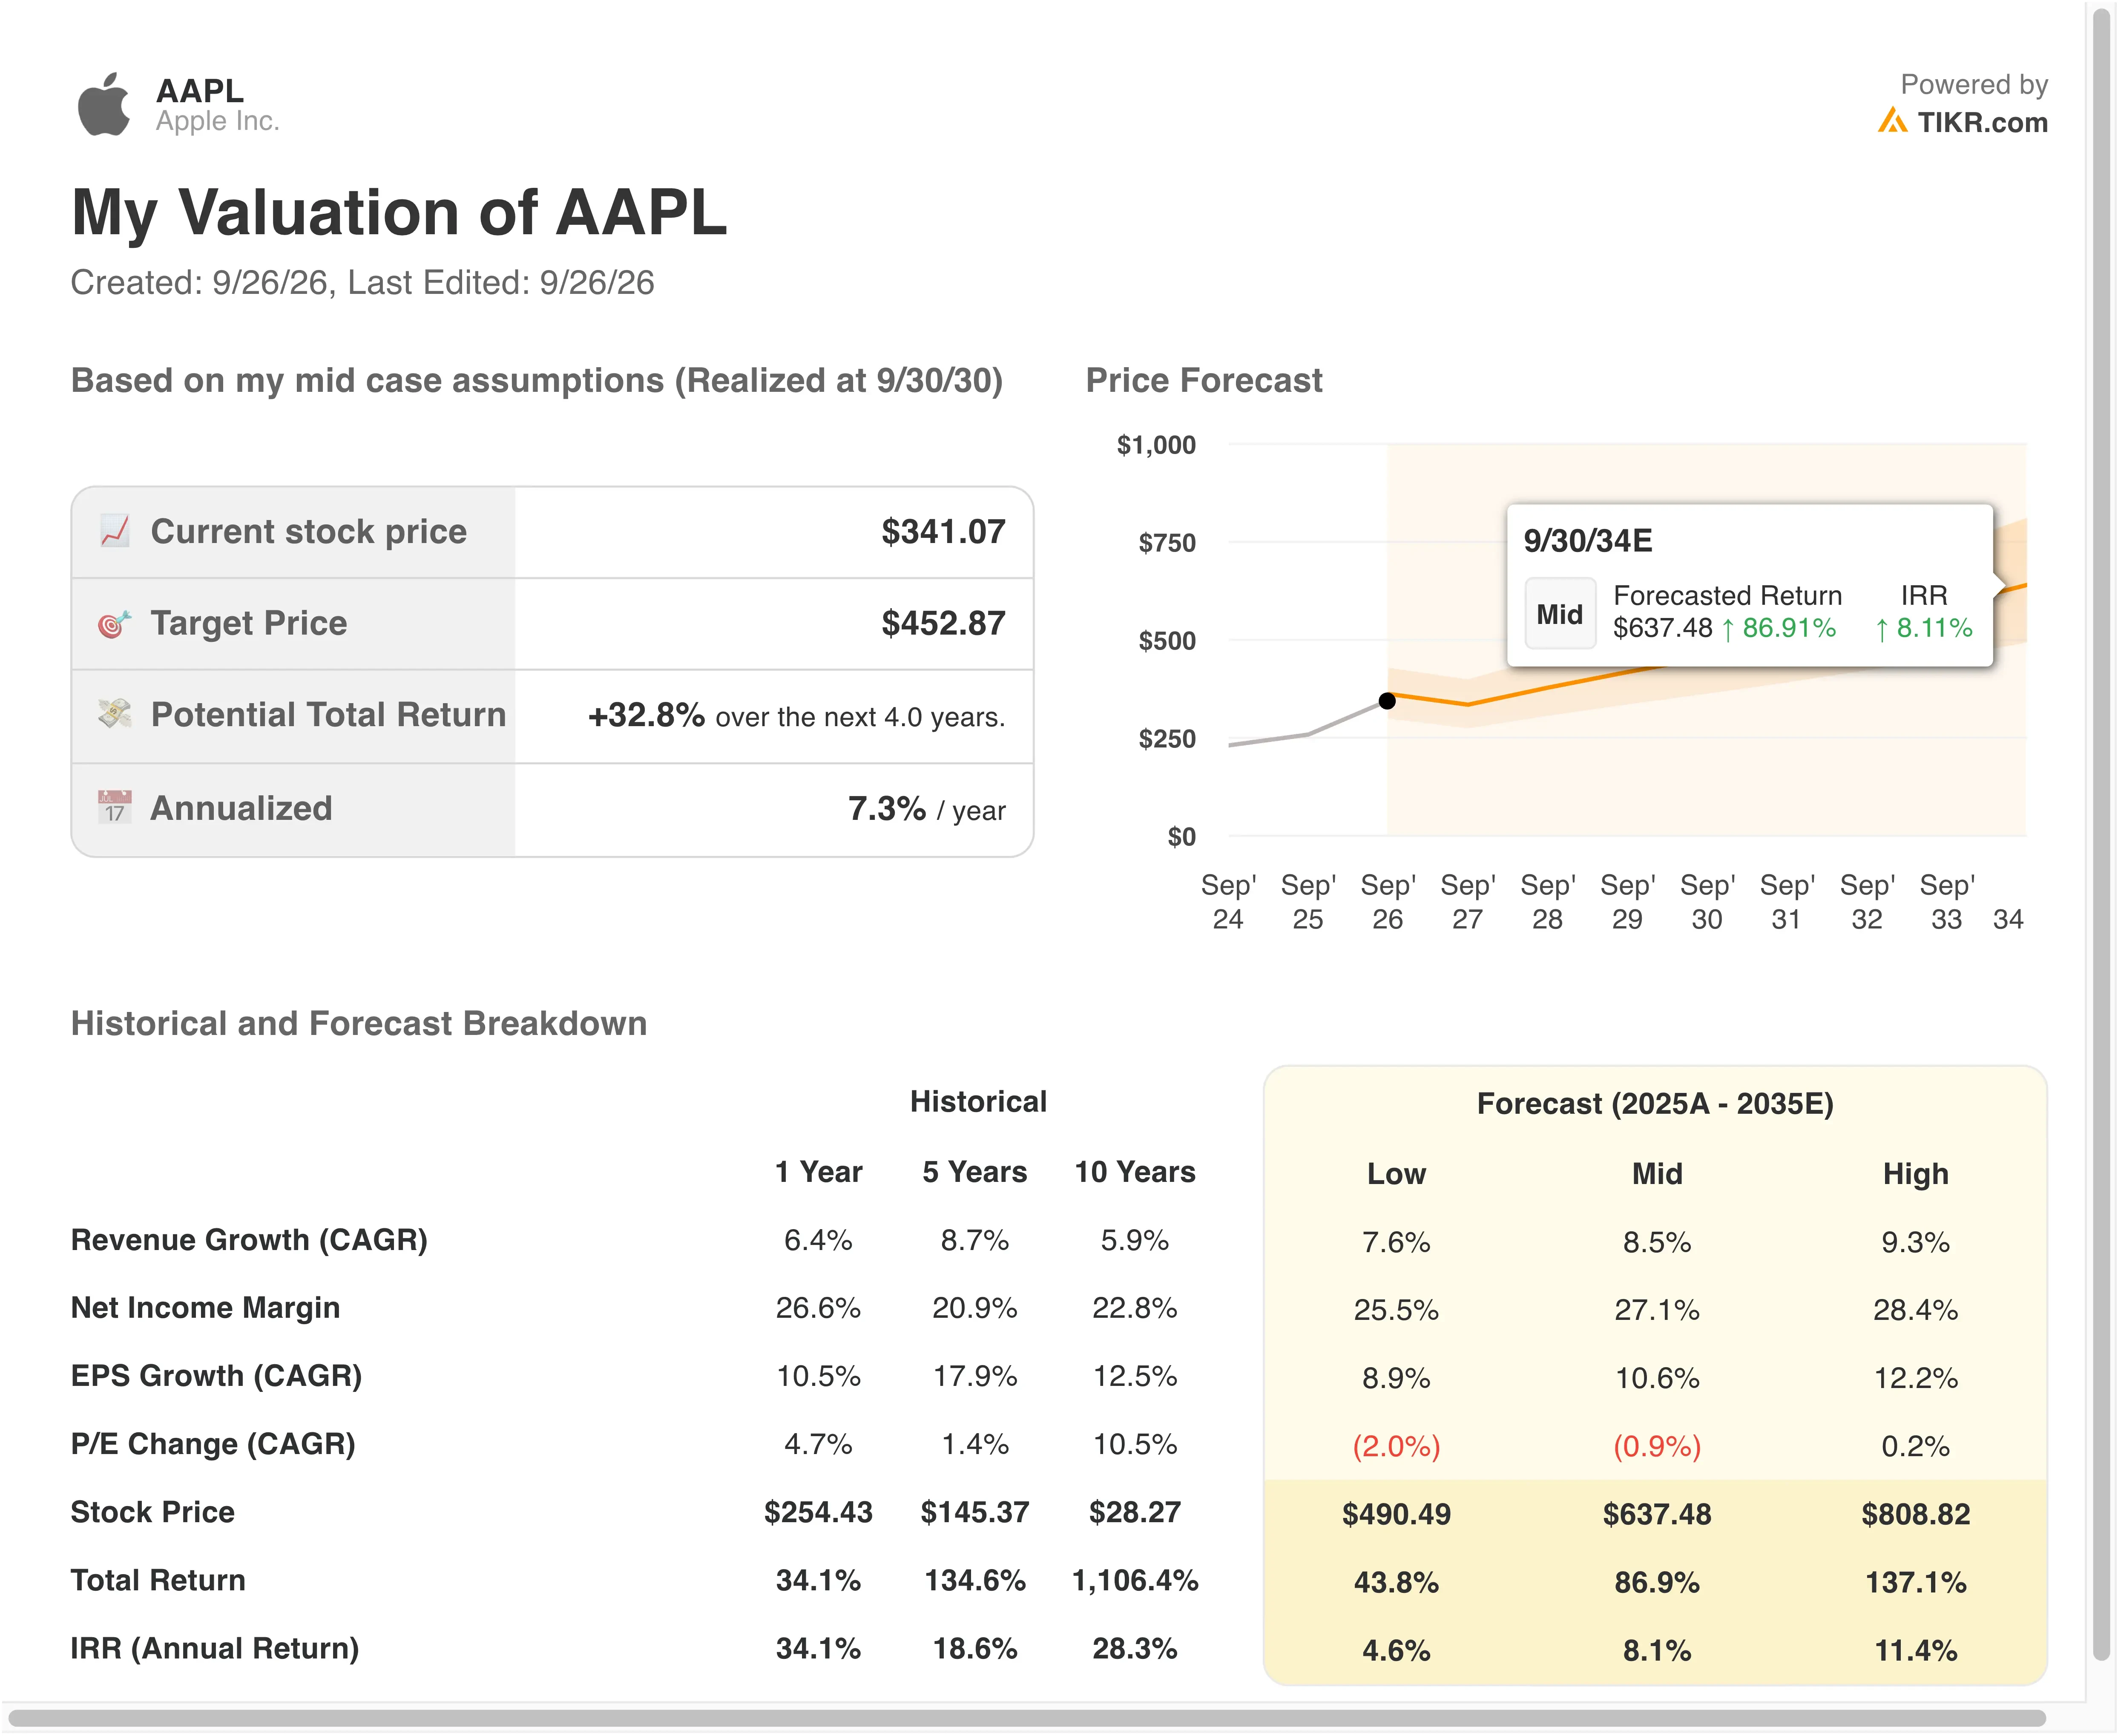
4.7% 的年化回报率表明,该股看起来估值充分而非便宜。这低于 5% 的水平,在该水平之上上涨空间开始显得有限。微软也提供了更快的预期增长和更低的估值倍数,这使得仅从数字上看,苹果的估值溢价更难证明其合理性。
这并不意味着苹果的故事已经破灭。相反,未来的收益可能需要来自盈利的超预期增长,而非更高的估值倍数。由新 Siri 驱动的更快的 AI 升级周期,是超越模型预测的最现实路径。
输入一个较低的退出倍数,看看如果估值溢价消退,苹果的回报会是什么样子(TIKR 免费使用)>>>
苹果的估值溢价在微软和英伟达面前显得突出
苹果的 AI 硬件推进使其比以往任何时候都更接近微软 ($MSFT) 和英伟达 ($NVDA)。其新款 Mac 旨在降低运行 AI 的成本,而这一市场目前由英伟达芯片和 Windows PC 主导。这种比较也暴露了明显的估值差距。
微软的远期市盈率为 26.1 倍,远低于苹果的 37.1 倍。然而,分析师预计微软未来两年的年营收增长率为 18.7%,而苹果为 12.6%。微软过去 12 个月的营业利润率也更高,为 46.8%,而苹果为 33.2%。
英伟达的数字更加惊人。分析师预测其未来两年的年营收增长率为 77.8%,而其过去 12 个月的市盈率为 28.4 倍,苹果为 39.1 倍。英伟达过去 12 个月的营业利润率达到 65.2%。在增长和盈利能力方面,苹果付出了更高的代价却得到了更少。
然而,苹果的护城河是不同的。它拥有超过 25 亿台活跃设备,这为每一项新服务都提供了庞大的内置受众。Alphabet ($GOOGL) 正在用售价 $899、围绕 Gemini AI 打造的 Googlebook 笔记本电脑来测试这种忠诚度。这与新款 M6 Mac mini 的起售价相当,直接考验了苹果生态系统的实力。
看看苹果的服务增长和股票回购能否在 2027 年前将股价推升至 $271 附近>>>
未来推动 $AAPL 股价的因素是什么?
iPhone 18 周期是主要的近期驱动因素。苹果将iPhone 18 Pro定价为 $1,199,Pro Max 为 $1,299,其首款折叠屏手机 iPhone Duo 为 $1,999。更高的价格可能会提升平均售价,意味着每售出一部手机带来更多收入。先进芯片的供应仍然是需要关注的制约因素。
预计在 10 月 29 日左右发布的 2026 财年第四季度业绩,将首次揭示该产品发布的情况。管理层给出的业绩指引是营收增长 9% 至 11%,其中包括 2.5 个百分点的汇率不利因素。47% 至 48% 的毛利率指引包含了关税退款带来的一个百分点收益。
AI 仍然是摇摆因素。苹果推出了其新版 Siri 的英文测试版,并计划支持另外五种语言。谷歌的 Gemini 为个性化体验提供支持。如果 Siri 能推动设备升级,盈利可能会超过模型的假设。
领导层和法律变化增加了另一层不确定性。约翰·特努斯已接替蒂姆·库克担任 CEO,库克转任执行董事长。另外,美国政府反对最高法院在 Epic Games 案中对苹果的部分藐视法庭裁决。有利的结果可能会缓解 App Store 经济模式面临的压力。
构建一个反映 iPhone 18 定价调整的苹果预测模型(TIKR 免费使用)>>>
你应该投资苹果吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出 $AAPL,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以创建一个免费的观察列表来跟踪 $AAPL 以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们基于 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!