Principais Conclusões
- O 13F da Berkshire Hathaway para o trimestre encerrado em 30 de setembro será divulgado na segunda-feira, e o último mostrou Apple, American Express, Coca-Cola, Alphabet e Bank of America como suas cinco maiores posições.
- Seu 10-Q mostra que a Berkshire vendeu um pouco mais ações do que comprou no terceiro trimestre, enquanto gastou US$ 9,6 bilhões em recompra de suas próprias ações.
- Alphabet, onde a Berkshire aumentou sua posição em 45% no segundo trimestre, é a posição a ser observada após seu fluxo de caixa livre ter ficado negativo.
- Os números apoiam mais a aposta na Alphabet do que a posição na Apple, que negocia a cerca de 38x os lucros futuros para um crescimento esperado de lucros de cerca de 6% no ano fiscal de 2027.
O próximo 13F da Berkshire Hathaway será divulgado na segunda-feira, 16 de novembro, e mostrará o que a empresa detinha em 30 de setembro. A posição que eu verificaria primeiro é a da Alphabet (GOOGL), a única posição entre as cinco maiores que a Berkshire aumentou em seu último arquivamento.
Esse arquivamento, referente ao trimestre encerrado em 30 de junho e registrado em 14 de agosto, mostrou US$ 299,25 bilhões em ações norte-americanas em 29 posições. Estas foram as cinco principais:
- Apple (AAPL): 227,92 milhões de ações no valor de US$ 65,95 bilhões, 22,0% do total, inalteradas no trimestre
- American Express (AXP): 151,61 milhões de ações, US$ 51,28 bilhões, 17,1%, inalteradas
- Coca-Cola (KO): 400 milhões de ações, US$ 32,51 bilhões, 10,9%, inalteradas
- Alphabet: 78,79 milhões de ações, US$ 28,16 bilhões, 9,4%, após um aumento de 45% no número de ações
- Bank of America (BAC): 483,39 milhões de ações, US$ 27,54 bilhões, 9,2%, após um corte de 6% no número de ações
Berkshire vendeu um pouco mais do que comprou
No terceiro trimestre de Greg Abel como CEO, a Berkshire comprou US$ 2,4 bilhões em ações e vendeu US$ 2,8 bilhões, conforme mostra seu 10-Q registrado em 7 de novembro. Ela também gastou US$ 9,6 bilhões na recompra de suas próprias ações nesses três meses, quatro vezes o que aplicou em ações de outras empresas. Esses totais incluem participações que um 13F não mostra, como as trading houses japonesas da Berkshire, então só saberemos quais posições norte-americanas se moveram quando o 13F for divulgado.
O TIKR acompanha 58 analistas da Alphabet. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Vender para a Alphabet, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Alphabet
Apple e Coca-Cola superaram as expectativas do mercado
Duas ações que a Berkshire não tocou no último trimestre foram as que mais valorizaram desde então: a Apple subiu 23% em relação ao seu preço de 30 de junho, e a Coca-Cola subiu 20%. (Esses movimentos são do preço no final do trimestre até o último fechamento. Não representam o retorno da Berkshire, pois um 13F não mostra o preço pago.)
Após um trimestre recorde de US$ 114,5 bilhões em setembro, o preço-alvo consensual da Apple subiu de US$ 281 para US$ 345 no último ano:
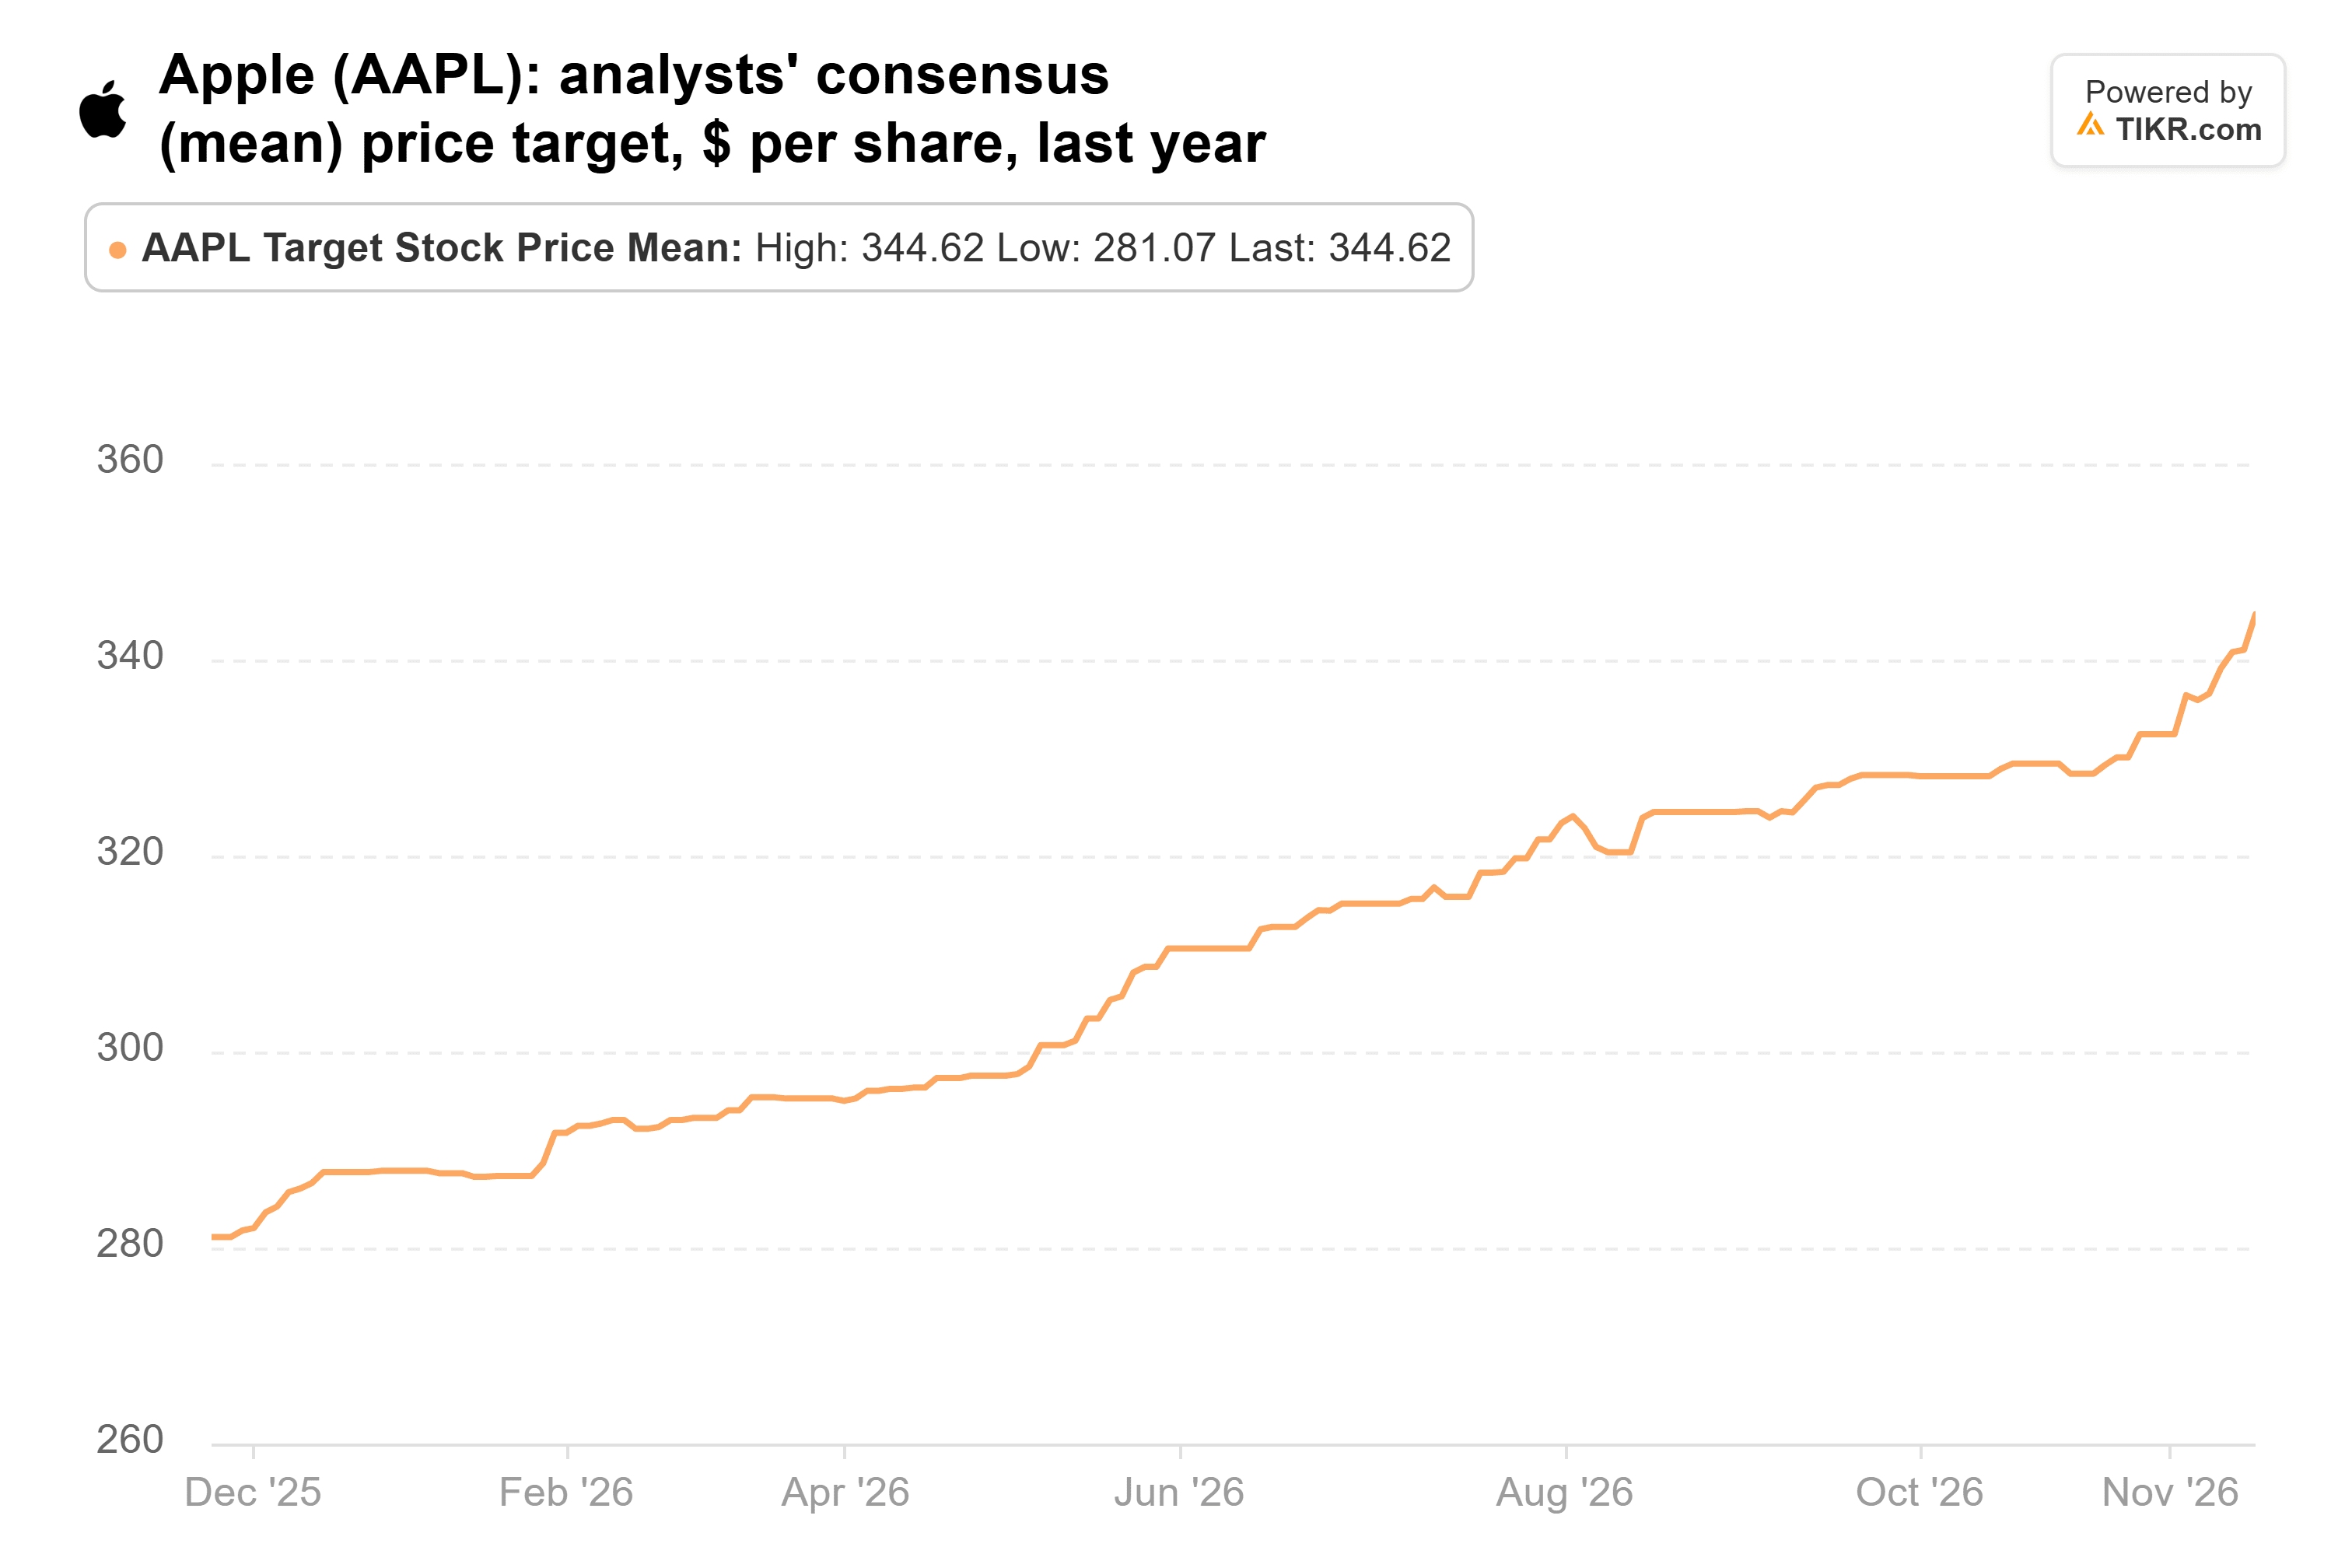
A ação subiu mais rápido, e esse alvo médio agora está 3% abaixo do último fechamento. A Apple negocia a cerca de 38x os lucros futuros, contra uma média de cinco anos de 29x no TIKR, enquanto os analistas esperam que o LPA normalizado cresça cerca de 6% no ano fiscal de 2027. Um corte na segunda-feira não me surpreenderia.
A Coca-Cola elevou novamente sua perspectiva de lucro para 2026 em outubro, e o alvo consensual dos analistas subiu de US$ 79 para US$ 98 ao longo do ano:

Isso deixa menos de 1% de potencial de alta, e a cerca de 28x os lucros futuros, a ação negocia bem acima de sua média de 12 anos de 23x.
American Express seguiu o caminho oposto
A American Express está 4% abaixo de seu preço de 30 de junho. Ela caiu este ano, mas o alvo consensual dos analistas subiu de US$ 351 para US$ 365 no último ano:
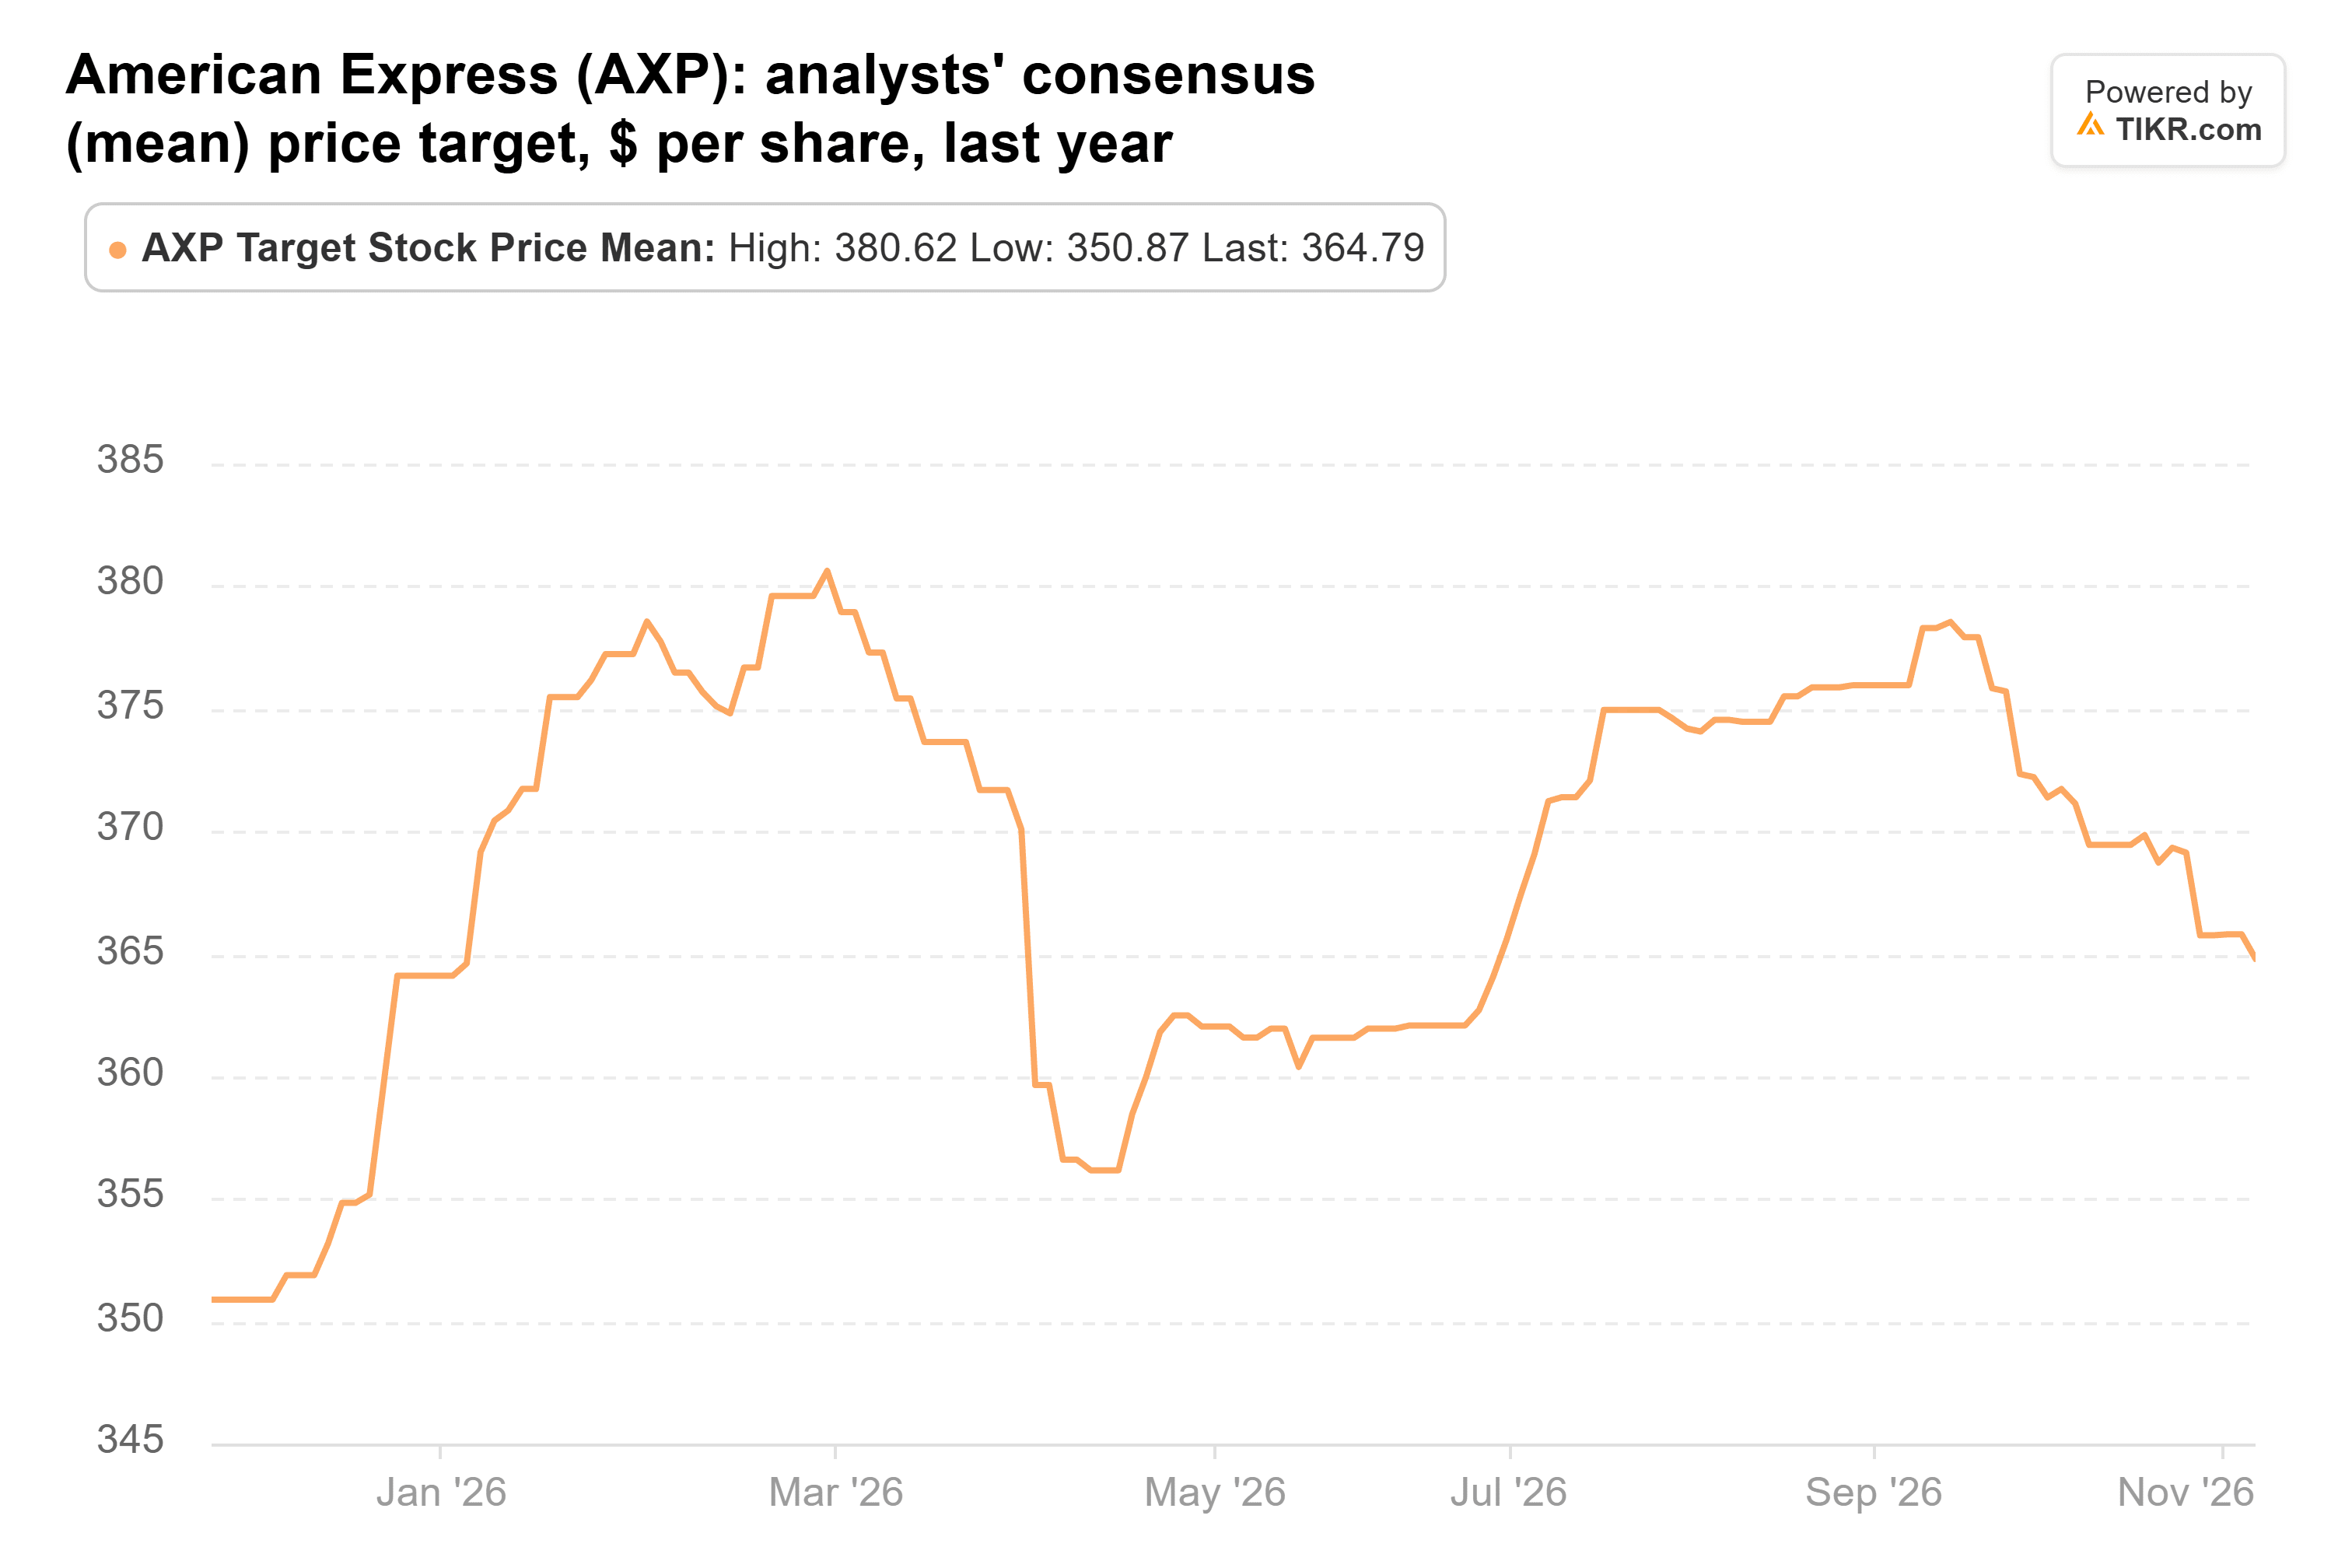
A ação caiu de US$ 370 para US$ 323 nesse período, deixando um potencial de alta de 13% em relação ao alvo médio, a cerca de 17x os lucros futuros. A Berkshire manteve todas as ações no último trimestre, e não vejo razão para ela vender a este preço.
Alphabet é a posição a ser observada
A Berkshire aumentou sua posição na Alphabet em 45% em número de ações no último trimestre, incluindo US$ 10 bilhões dos US$ 84,8 bilhões em novas ações que a Alphabet vendeu em junho para financiar sua expansão em IA.
A ação está 18% abaixo de seu preço de 30 de junho, e ela caiu 10% após uma queima de caixa de US$ 9,1 bilhões no terceiro trimestre: os gastos de capital atingiram US$ 51,4 bilhões, mais do que os US$ 42,3 bilhões gerados por suas operações. Jim Cramer desde então questionou a posição da Berkshire.
Mas o negócio está crescendo rapidamente: a receita do terceiro trimestre subiu 25% para US$ 127,6 bilhões, e a do Google Cloud mais do que dobrou para US$ 30,7 bilhões. O alvo médio dos analistas de US$ 400 está 36% acima do preço, a cerca de 21x os lucros futuros.
Berkshire já estava reduzindo Bank of America
O Bank of America, a outra posição entre as cinco principais que se moveu, está 11% abaixo de seu preço de 30 de junho. Seu terceiro trimestre sofreu uma multa de US$ 1,2 bilhão por controles de lavagem de dinheiro, e seu retorno sobre o capital tangível comum caiu para 12,6%, ou 14,9% sem a multa, abaixo da meta da administração de 16% a 18%. O alvo médio dos analistas de US$ 62 está 23% acima do preço, e a ação encerrou setembro a 1,84x o valor contábil tangível, contra uma média de 10 anos de 1,59x. Como a Berkshire já estava vendendo antes da multa, outro corte não me surpreenderia.
Os números apoiam mais a Alphabet do que a Apple
O arquivamento de segunda-feira mostra um dia, 30 de setembro, então não dirá quando a Berkshire negociou ou o que pagou. Mas, com base nos alvos dos analistas, Alphabet e Bank of America têm mais espaço, e Apple e Coca-Cola têm pouco ou nenhum. Eu interpretaria uma manutenção ou aumento na posição da Alphabet como a decisão correta, a 21x os lucros futuros para uma empresa cujas vendas na nuvem acabaram de dobrar, e a Apple a 38x é a posição que eu reduziria. O risco são os gastos da Alphabet: ela informou aos investidores que espere um aumento significativo nos gastos de capital em 2027, então a queima de caixa pode durar mais do que os acionistas gostariam. O próximo 13F, referente ao trimestre de dezembro, só será divulgado em meados de fevereiro.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece com as estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!