Principais Conclusões
- A ação da Western Digital (WDC) caiu aproximadamente 28% nas cinco sessões de negociação encerradas em 6 de novembro antes de se recuperar 9,9% para $289,78 em 9 de novembro.
- A Micron Technology (MU) reportou uma margem bruta de 80,7% no ano fiscal de 2026, comparada com os 48,9% da Western Digital, destacando sua rentabilidade atual mais forte.
- O lucro por ação normalizado da Western Digital está projetado para subir de $24,72 no ano fiscal de 2027 para $40,40 no ano fiscal de 2028, representando um crescimento de aproximadamente 63%.
- A Micron oferece exposição mais direta à memória para IA, enquanto as margens em melhoria da Western Digital, a demanda contratada por armazenamento e suas perspectivas de lucro a tornam uma alternativa atraente.
O Que Aconteceu?
A ação da Western Digital (WDC) declinou aproximadamente 28% de 30 de outubro a 6 de novembro, fechando a $263,78 antes de se recuperar aproximadamente 9,9% para $289,78 em 9 de novembro.
A Micron Technology (MU) também enfrentou pressão de venda enquanto os investidores reavaliavam os gastos em infraestrutura de IA, as avaliações do setor de semicondutores e a sustentabilidade dos preços elevados da memória.
Durante o episódio de 2 de novembro do programa Mad Money da CNBC, um telespectador disse a Jim Cramer que havia comprado uma posição substancial na Western Digital e planejava mantê-la por dois a três anos.
"Acho que é uma boa empresa, mas acho que a Micron é uma empresa melhor."
Ele acrescentou que a Micron tem mais tecnologia, sugerindo que suas capacidades avançadas de memória a tornavam seu investimento preferido.
No entanto, os últimos resultados operacionais da Western Digital mostram por que a comparação é mais complicada.
A empresa reportou receita de $4,38 bilhões no primeiro trimestre fiscal de 2027, um aumento de 55% em relação ao ano anterior, enquanto a margem bruta não-GAAP se expandiu para 58,1%, aumentando 1.420 pontos-base.
A administração espera aproximadamente $5,1 bilhões em receita no segundo trimestre fiscal, com a margem bruta não-GAAP atingindo de 60% a 61%.
O preço médio de venda por terabyte da Western Digital aumentou aproximadamente 28% em relação ao ano anterior, refletindo preços mais fortes e demanda por discos rígidos de maior capacidade.
Esses resultados sugerem que a demanda por armazenamento em data centers permanece forte apesar da recente volatilidade das ações, embora o poder de precificação sustentado seja crítico para a rentabilidade futura.
A questão-chave é se as margens mais altas da Micron justificam a preferência de Cramer ou se o crescimento projetado dos lucros da Western Digital oferece uma oportunidade mais atraente.
A Ação da Western Digital Está Subvalorizada ou Supervalorizada?
A recente venda em massa da Western Digital torna suas perspectivas de lucro particularmente interessantes, pois os analistas esperam que a rentabilidade acelere nos próximos dois anos.
De acordo com as estimativas de consenso do TIKR datadas de 27 de outubro, a Western Digital gerou lucro por ação normalizado de $10,22 no ano fiscal de 2026, com os analistas projetando $24,72 no ano fiscal de 2027 e $40,40 no ano fiscal de 2028.
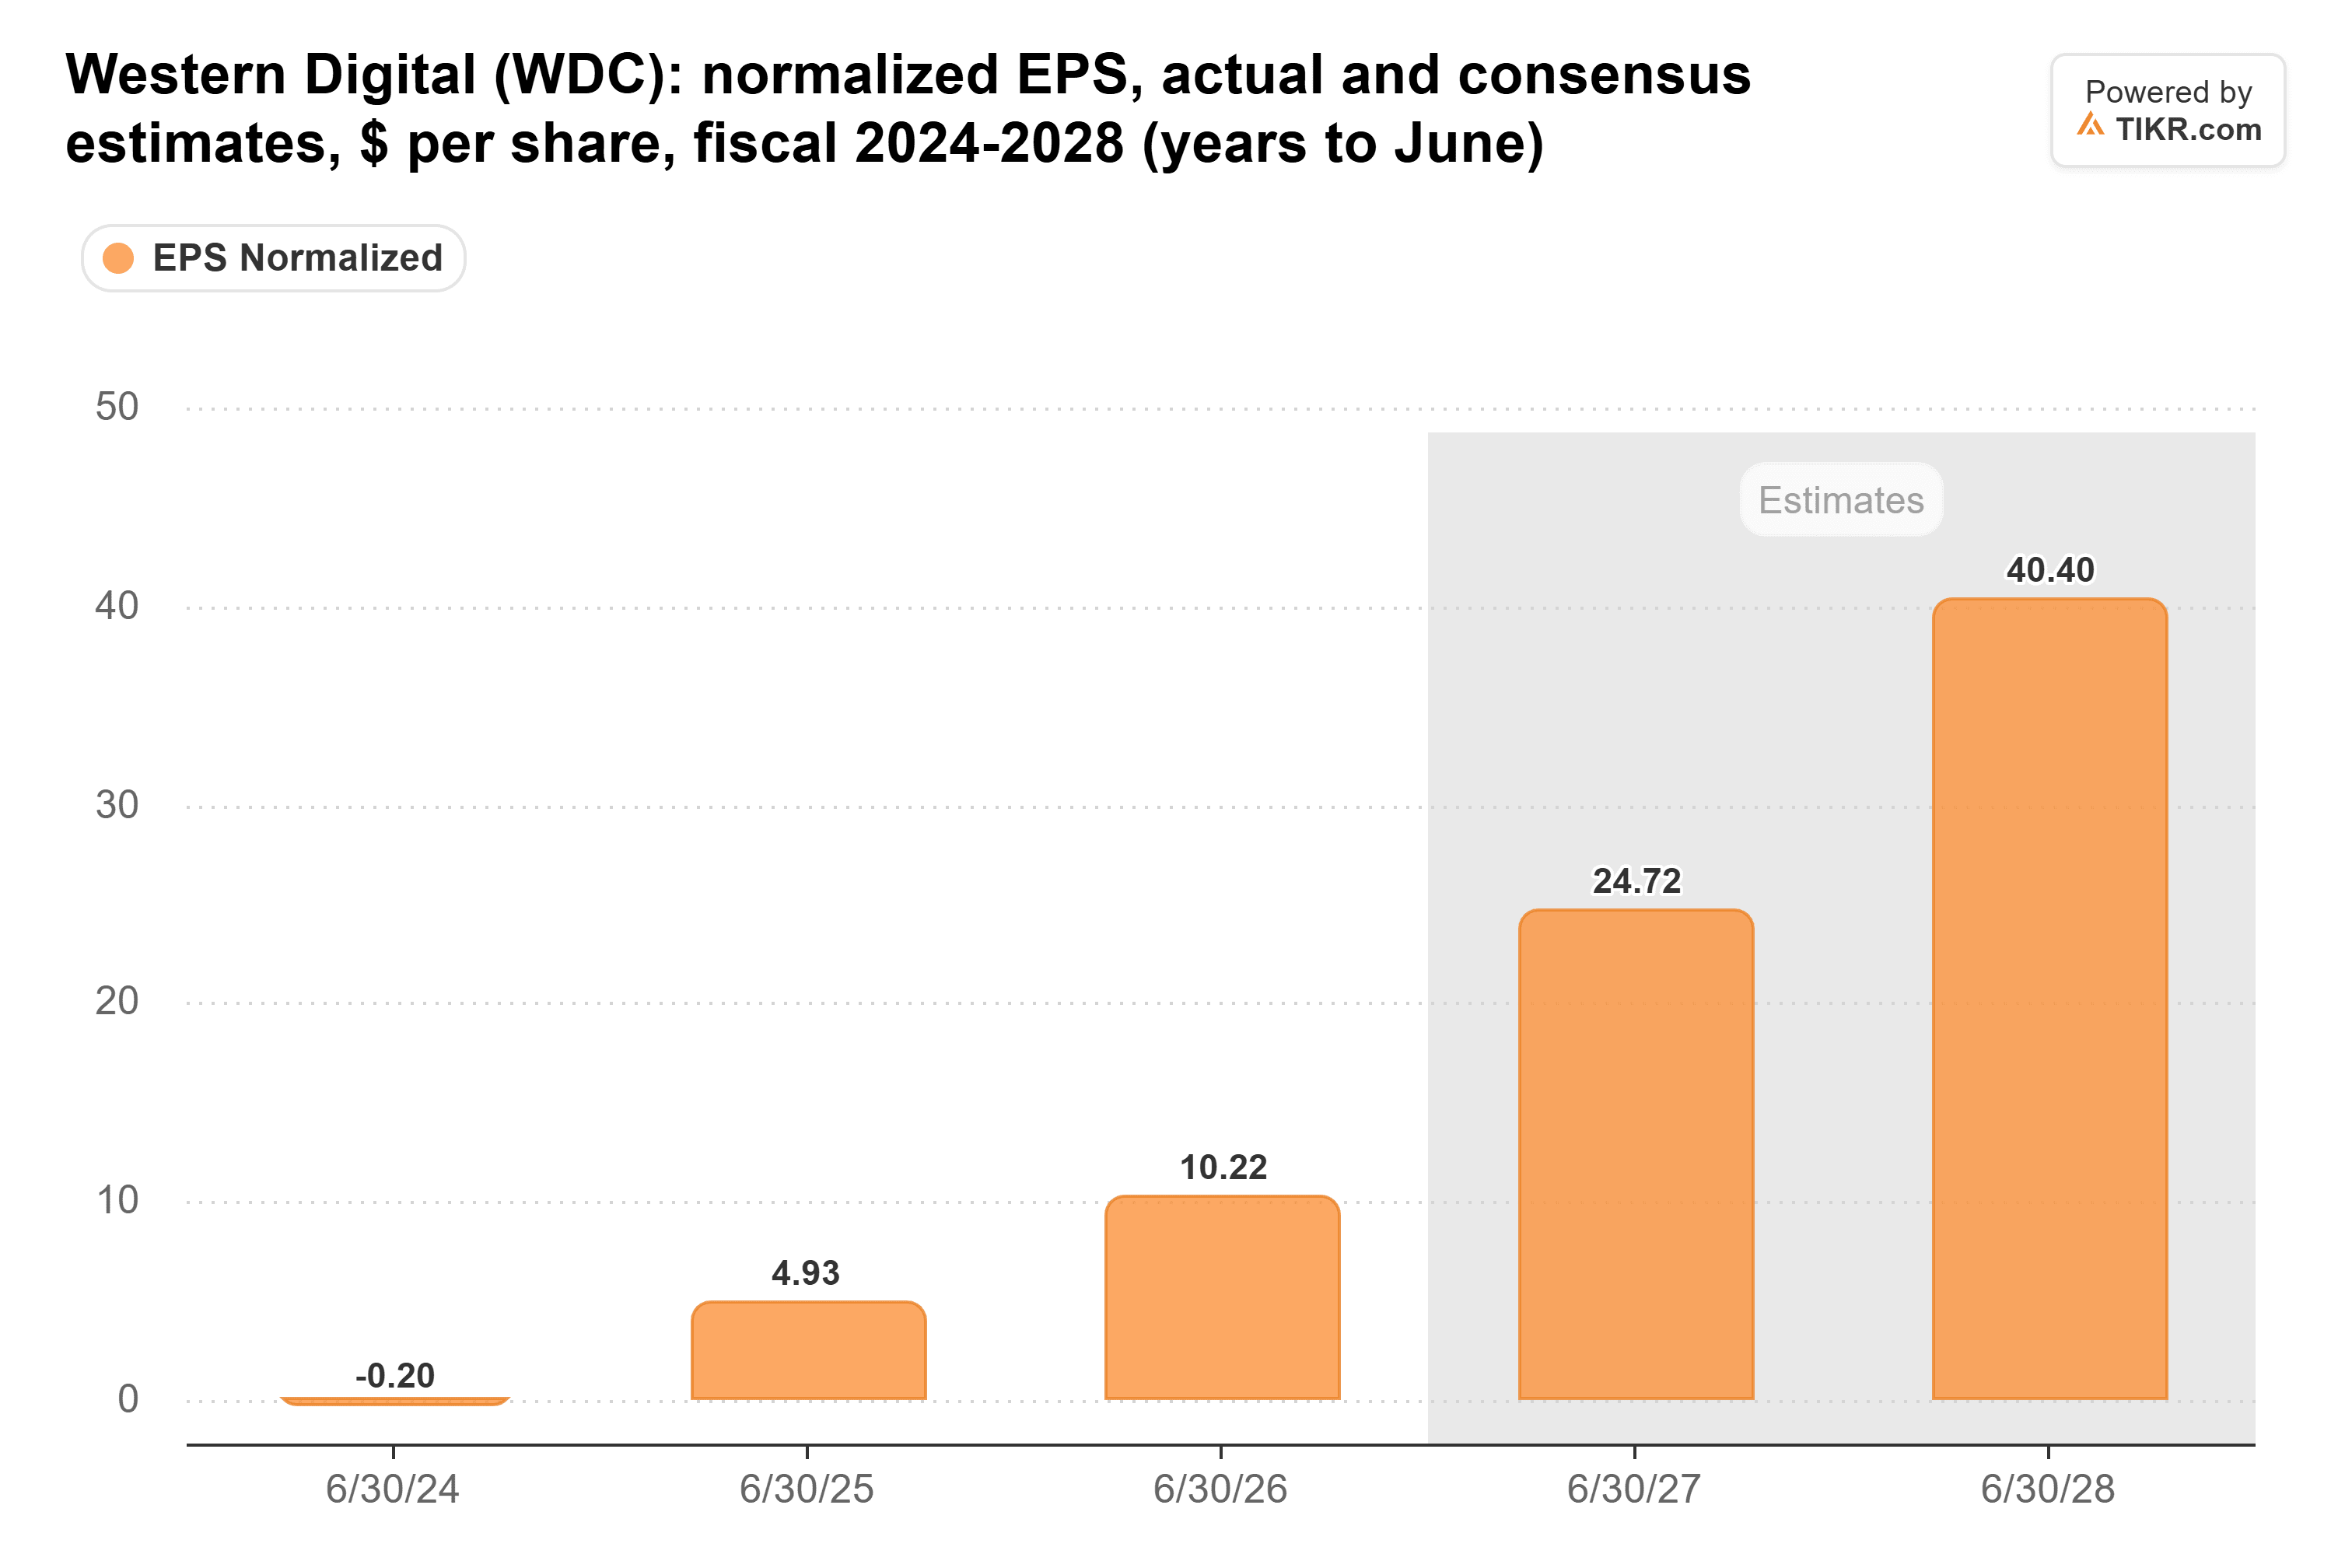
Isso representa um crescimento projetado de lucro de aproximadamente 63% entre o ano fiscal de 2027 e o ano fiscal de 2028, apoiado por preços mais fortes para discos rígidos, maior demanda por armazenamento de alta capacidade e alavancagem operacional.
Com base em seu preço de fechamento de 9 de novembro de $289,78 e na estimativa de EPS normalizado do TIKR para o ano fiscal de 2027 de $24,72 (de 27 de outubro), a Western Digital negociou a um P/L forward indicativo de aproximadamente 11,7 vezes.
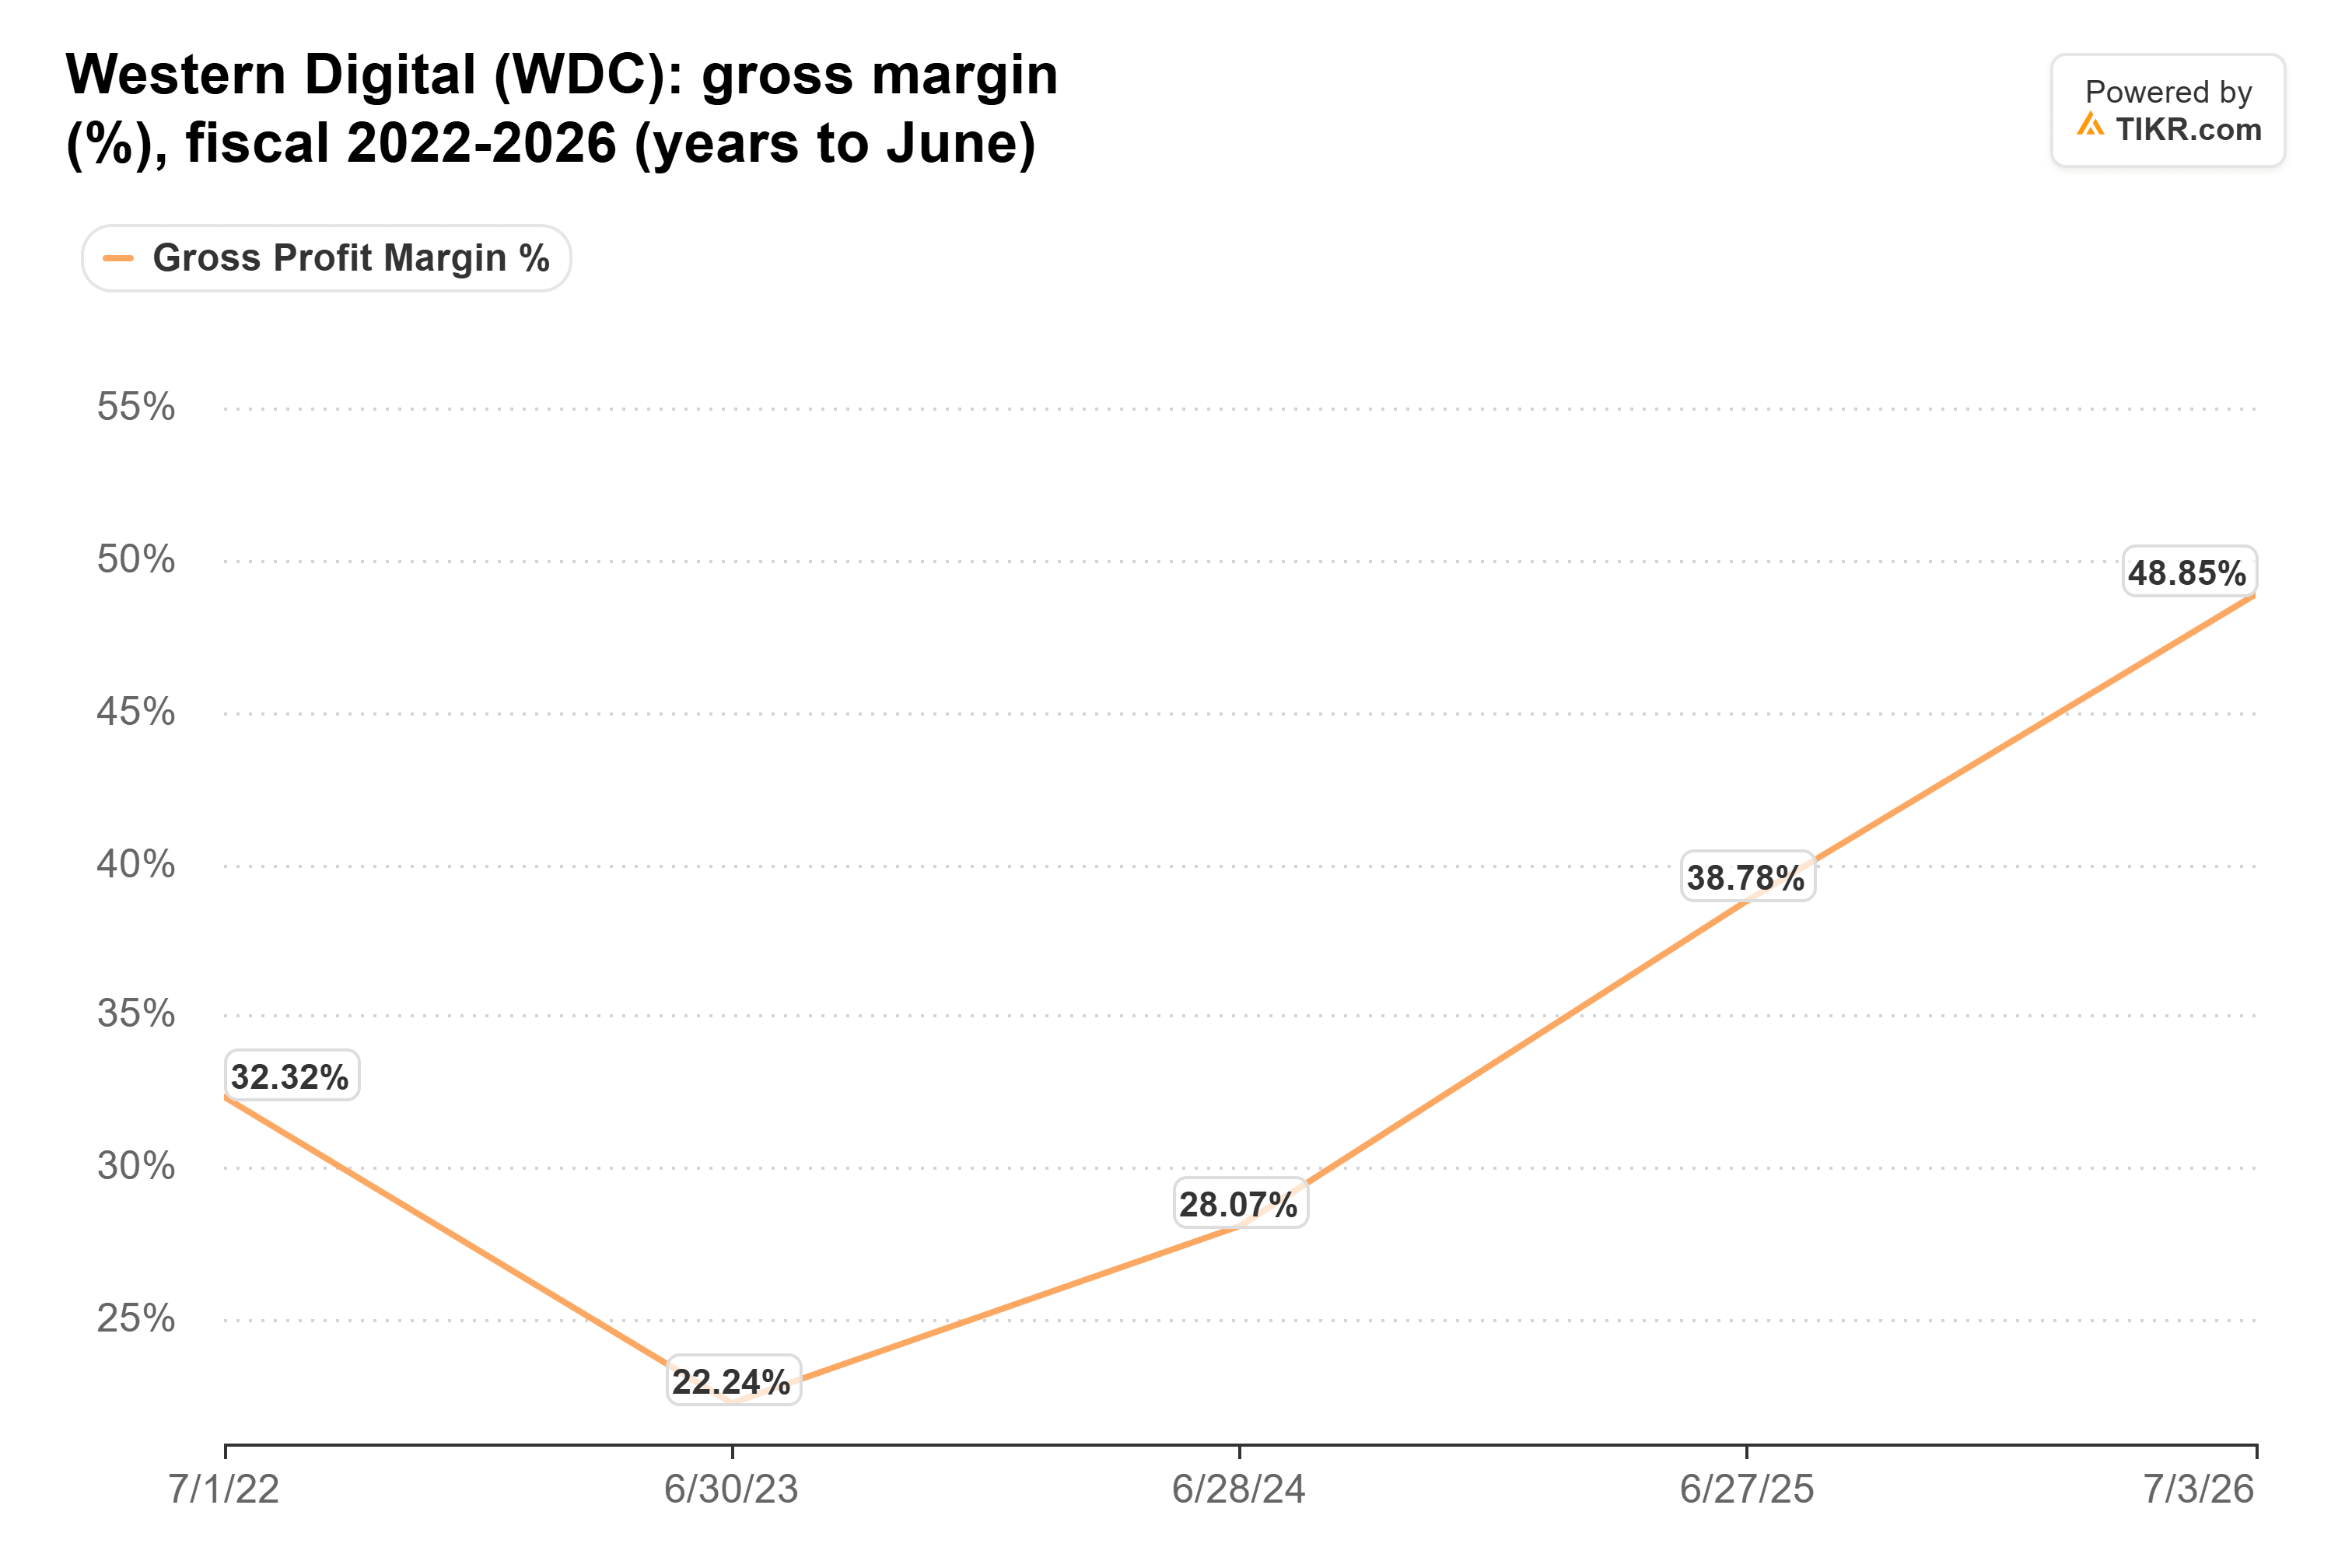
A margem bruta da Western Digital também melhorou de 22,2% no ano fiscal de 2023 para 48,9% no ano fiscal de 2026, de acordo com dados históricos do TIKR. Comparações com anos anteriores exigem cautela após sua separação da Sandisk em fevereiro de 2025.
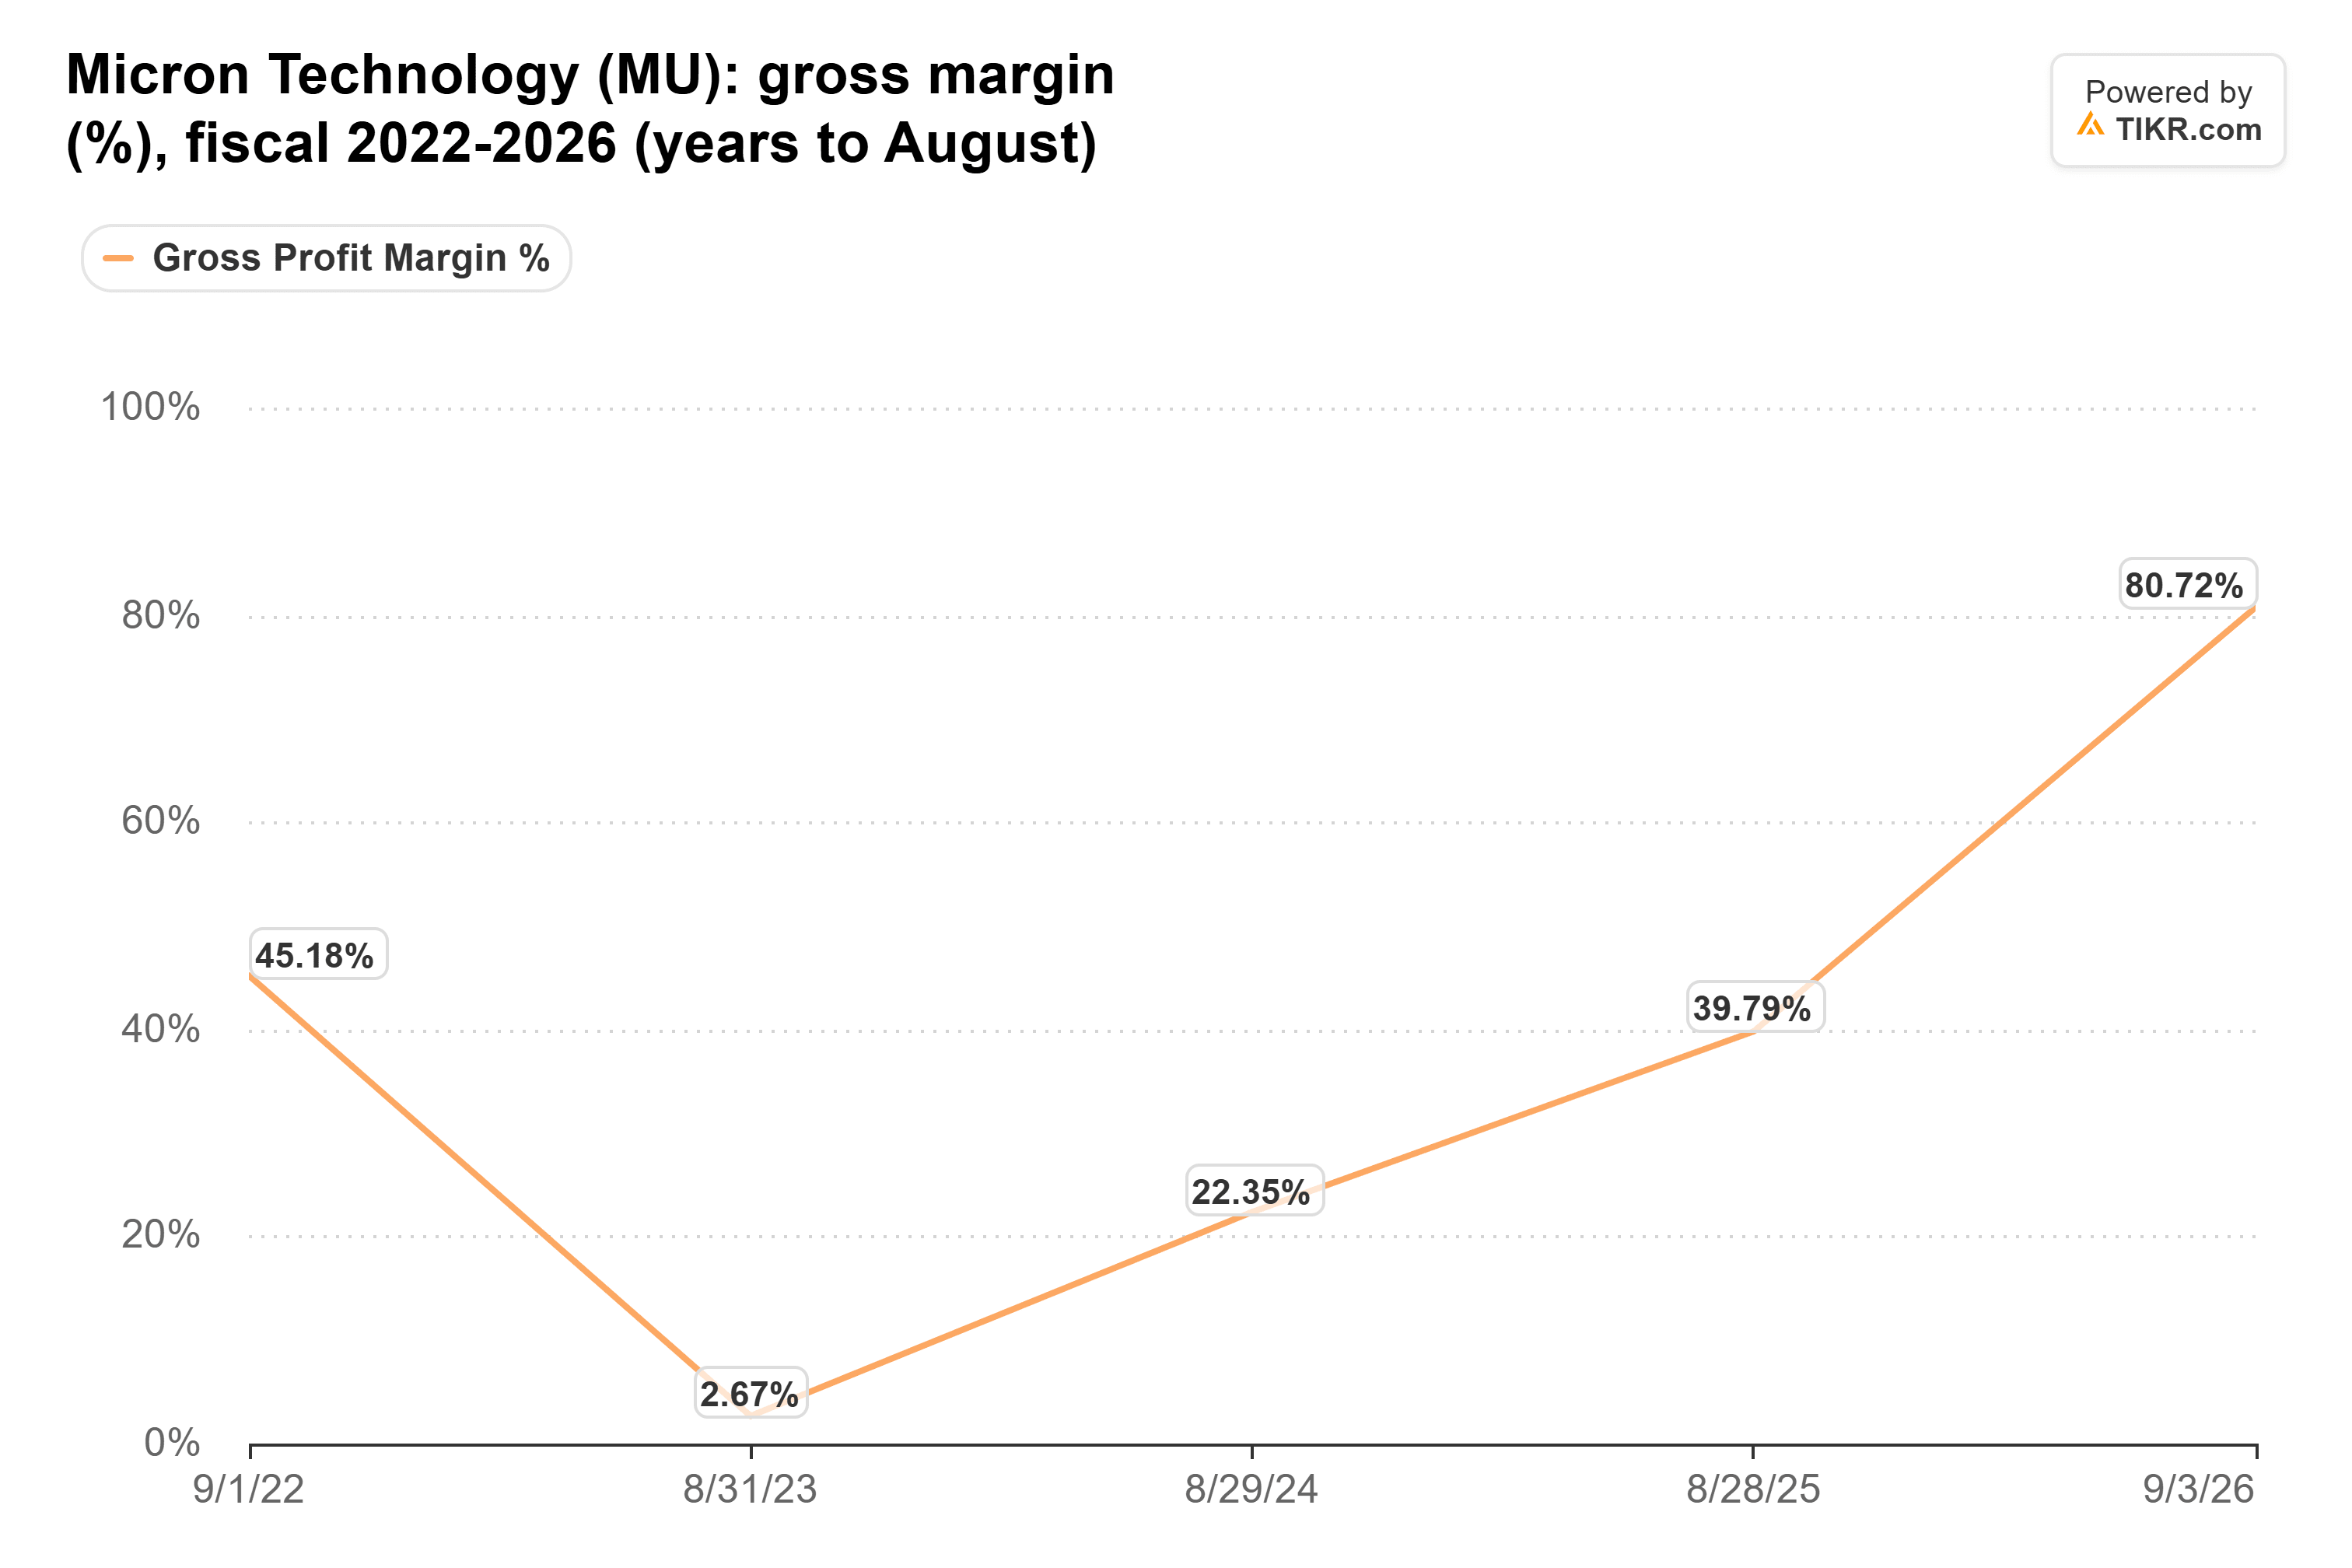
A Micron, por sua vez, reportou uma margem bruta de 80,7% no ano fiscal de 2026, apoiada por preços fortes de DRAM e NAND e demanda por memória relacionada à IA.
No entanto, sua margem bruta caiu para apenas 2,7% no ano fiscal de 2023, de acordo com dados históricos do TIKR, ilustrando a volatilidade associada aos ciclos de preços da indústria de memória.
A tecnologia avançada de memória da Micron e seus contratos de longo prazo com clientes proporcionam exposição ao crescente investimento em infraestrutura de IA, embora sua rentabilidade permaneça sensível aos preços da memória e à capacidade adicional de produção.
A Western Digital também se beneficia de contratos de armazenamento de longo prazo, com discos de maior capacidade e preços de venda mais fortes apoiando a expansão da margem.
Ainda assim, o aumento dos custos dos componentes de DRAM e NAND pode pressionar a economia de fabricação da Western Digital, enquanto a Micron pode enfrentar compressão de margem se a oferta de memória eventualmente alcançar a demanda.
Nos próximos 12 meses, o maior teste da Western Digital será se ela poderá sustentar preços mais fortes e alcançar sua margem bruta não-GAAP trimestral projetada de 60% a 61%. Os próximos resultados da Micron ajudarão a determinar se a demanda por memória para IA pode sustentar sua rentabilidade incomumente forte.
A Western Digital parece potencialmente atraente a aproximadamente 11,7 vezes sua estimativa de lucro fornecida para o ano fiscal de 2027 se as expectativas de crescimento dos analistas se materializarem. A Micron continua sendo o negócio mais forte em termos de margens brutas atuais e oferece exposição mais direta à memória para IA. Para investidores com um horizonte de dois a três anos, a Western Digital oferece uma oportunidade interessante de crescimento de lucro, mas o investimento mais atraente dependerá, em última análise, da avaliação, do poder de precificação e de quão sustentavelmente cada empresa pode crescer seus lucros.
Então, qual é o valor real da ação da Western Digital?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Western Digital poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Avalie a Western Digital gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!