Principais Conclusões
- A Disney elevou sua meta de recompra de ações para o ano fiscal de 2026 de US$ 7 bilhões para pelo menos US$ 9 bilhões, mas o CFO Hugh Johnston disse que o aumento é financiado "em grande parte" pelo caixa remanescente reservado para o acordo com a OpenAI e pelos recursos da venda da A&E Networks, não pelo fluxo de caixa operacional fresco.
- O fluxo de caixa livre ficou negativo em US$ 2,28 bilhões no primeiro trimestre fiscal de 2026, ainda assim a Disney recomprou US$ 2,03 bilhões em ações no mesmo trimestre.
- As recompra de ações nos três primeiros trimestres do ano fiscal de 2026 totalizam US$ 7,25 bilhões, já superando os US$ 5,73 bilhões de fluxo de caixa livre gerados no mesmo período.
- A média ponderada de ações diluídas caiu de 1,79 bilhão para 1,74 bilhão em três trimestres, um ritmo de redução mais rápido do que os dois anos anteriores combinados.
- A margem operacional do segmento de Entretenimento subiu de 5,9% para 14,0% nos últimos quatro trimestres reportados, evidência genuína por trás da afirmação da administração sobre margem de streaming de dois dígitos.
A Recompra de Ações da Disney Superou Seu Próprio Fluxo de Caixa
A Disney (DIS) elevou sua meta de recompra de ações para o ano fiscal de 2026 de US$ 7 bilhões para pelo menos US$ 9 bilhões, mas o CFO Hugh Johnston disse na conferência de resultados do 3T 2026 que o aumento é financiado "em grande parte" pelo caixa remanescente reservado para o acordo com a OpenAI e pelos recursos da venda da A&E Networks, não pelo fluxo de caixa operacional fresco.

O fluxo de caixa livre, na verdade, ficou negativo em US$ 2,28 bilhões no primeiro trimestre fiscal de 2026, o pior trimestre em dois anos de dados reportados, e a Disney ainda gastou US$ 2,03 bilhões recomprando ações no mesmo trimestre. Ao longo dos três primeiros trimestres do ano fiscal de 2026, a Disney recomprou US$ 7,25 bilhões em ações enquanto gerou US$ 5,73 bilhões de fluxo de caixa livre no mesmo período, uma lacuna de aproximadamente US$ 1,5 bilhão. As despesas de capital (CapEx) nesses mesmos três trimestres totalizaram US$ 6,77 bilhões, caminhando para os aproximadamente US$ 9 bilhões de CapEx em Experiências que Johnston previu para o ano inteiro.
Nada disso é ilegal ou mesmo incomum para uma empresa sentada sobre recursos de vendas pontuais. Significa que o ritmo de recompra este ano não é simplesmente uma função do negócio subjacente gerando mais caixa do que antes.
Ação DIS: Menos Ações, Ótica do LPA Mais Suave
A média ponderada de ações diluídas em circulação caiu de 1,82 bilhão no quarto trimestre fiscal de 2024 para 1,74 bilhão no terceiro trimestre fiscal de 2026, e o ritmo de redução acelerou visivelmente apenas este ano: 1,79 bilhão no primeiro trimestre fiscal de 2026, 1,77 bilhão no segundo, 1,74 bilhão no terceiro. Uma contagem de ações em redução embeleza o crescimento por ação mesmo quando a linha de lucro em si não está se capitalizando de forma limpa, e a linha de lucro da Disney não tem sido limpa.
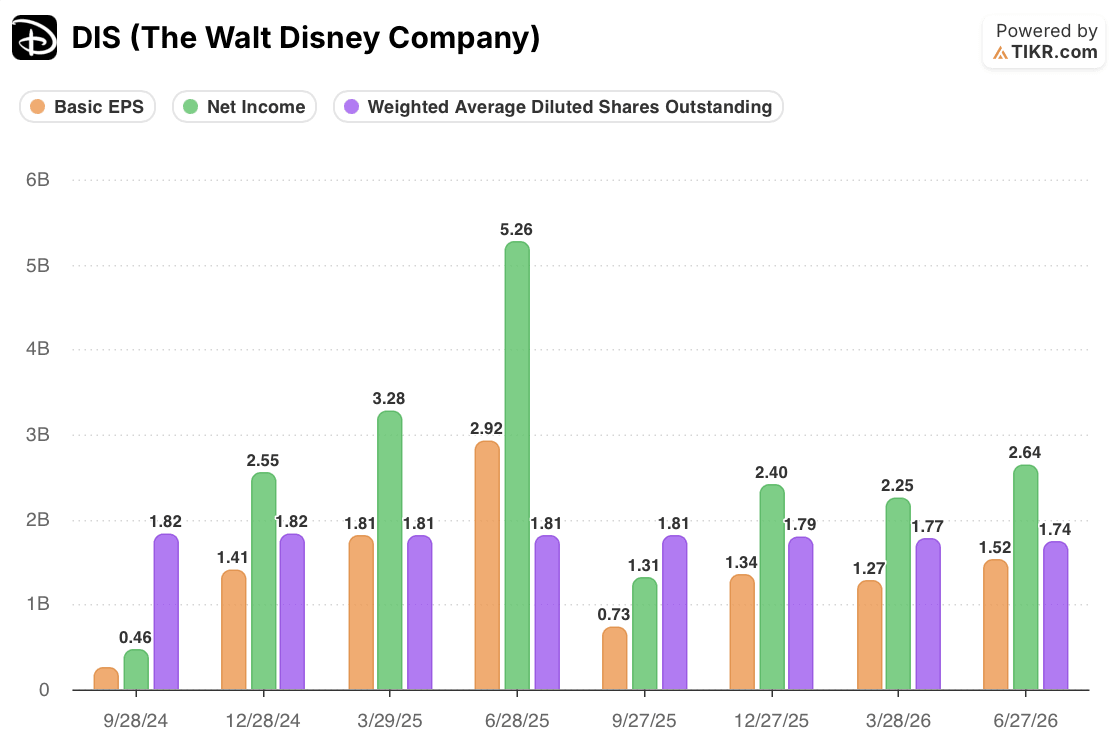
Um ganho pontual elevou o LPA básico para US$ 2,92 no terceiro trimestre fiscal de 2025, então uma despesa o cortou para US$ 0,73 apenas um trimestre depois. O LPA do segundo trimestre fiscal de 2026 de US$ 1,27 caiu aproximadamente 30% em relação aos US$ 1,81 do trimestre do ano anterior, um período que se sobrepõe às aproximadamente 1.000 posições que a Disney eliminou em abril de 2026. Nenhuma dessas oscilações aparece na figura de LPA ajustado que a administração repete em toda conferência. O LPA ajustado do terceiro trimestre fiscal de 2026 de US$ 2,06 superou a estimativa de US$ 1,86, mesmo com o LPA básico GAAP de US$ 1,52 no mesmo trimestre ficando bem abaixo do resultado do ano anterior, uma comparação distorcida pelo ganho pontual no período base. O número ajustado é a leitura mais limpa do desempenho operacional, mas também é o número que uma contagem de ações em redução ajuda silenciosamente.
A História de Margem da Disney por Baixo Parece Real
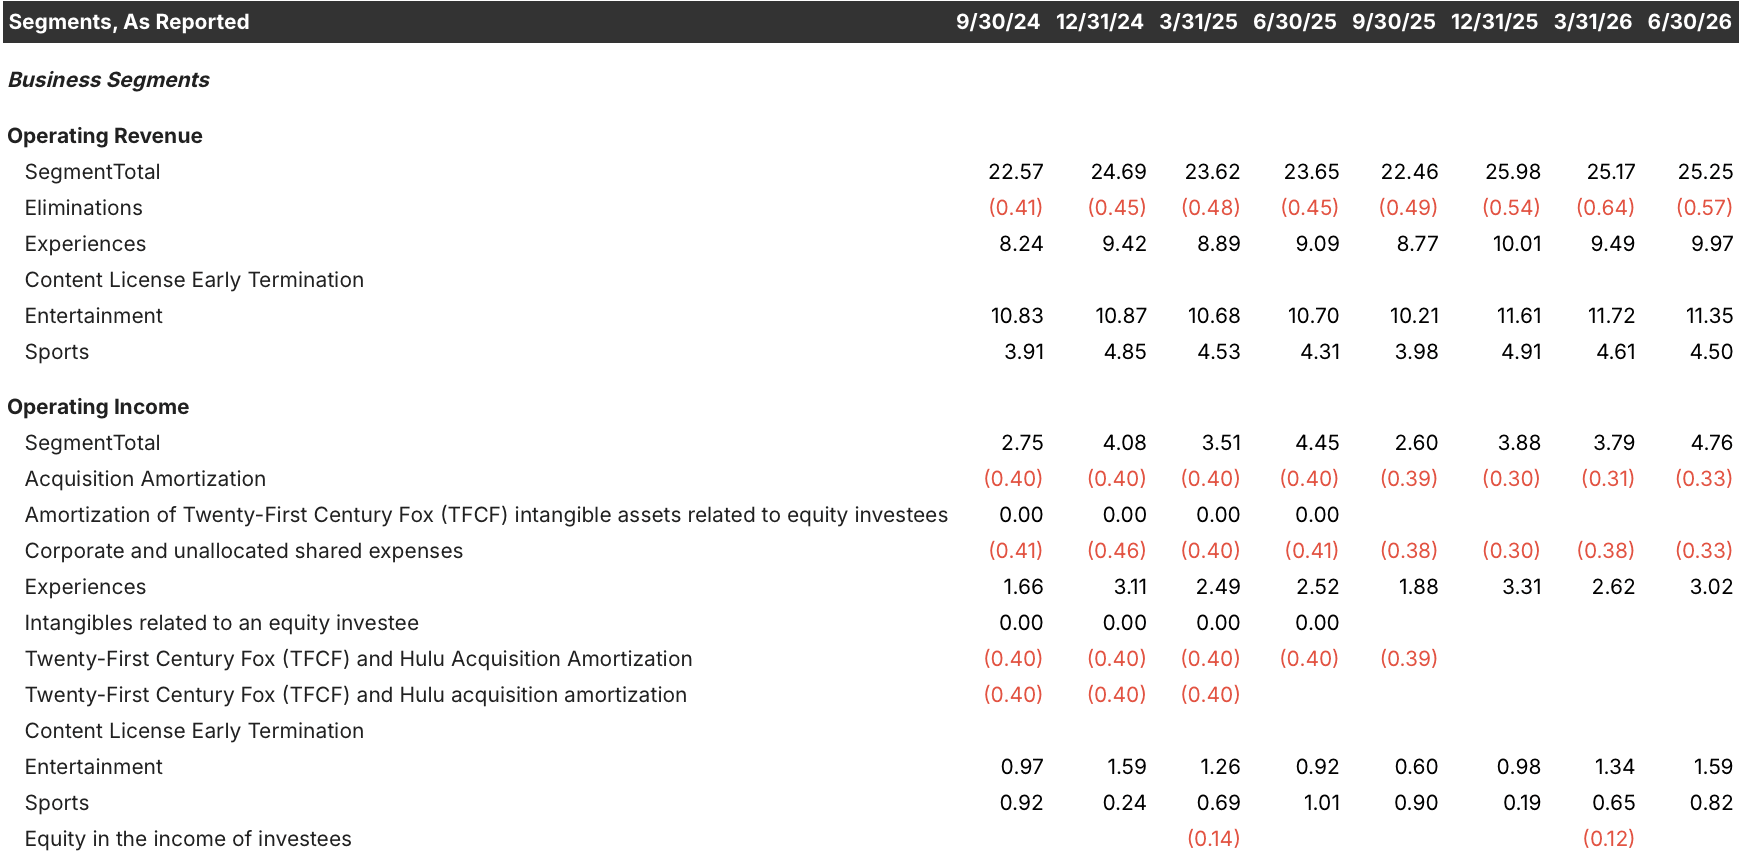
Os dados por segmento complicam uma leitura puramente cética, no entanto. A margem operacional do segmento de Entretenimento, que agrupa streaming, redes lineares e o estúdio de cinema, subiu de 5,9% no trimestre de setembro de 2025 para 8,4%, depois 11,4%, depois 14,0% no trimestre de junho de 2026, quatro trimestres consecutivos de melhoria e bem acima dos 8,6% registrados no trimestre de junho do ano anterior (2025).
Isso não é idêntico à margem de 13% do negócio direto ao consumidor que Johnston cita separadamente, já que Entretenimento também carrega um negócio de TV linear em declínio estrutural e uma programação de filmes que oscila de trimestre para trimestre, mas a direção é consistente: algo dentro desse segmento está genuinamente ficando mais lucrativo, não apenas sendo renomeado.
Esse contexto muda como interpretar o comentário de Johnston em 9 de setembro de que a Disney deixará de buscar mais ganhos de margem e priorizará dólares absolutos de receita operacional, dizendo que a empresa não está "olhando para voltar atrás... ou ficar abaixo de dois dígitos." Com a margem ainda subindo no trimestre mais recente reportado, isso soa mais como uma empresa redirecionando a partir de uma posição de melhoria demonstrada do que uma que está mascarando um progresso estagnado.
O Verdadeiro Teste da Ação DIS Vem Quando o Amortecedor Acabar
Ambas as linhas são verdadeiras ao mesmo tempo, e essa é a verdadeira questão de investimento. A melhoria operacional dentro de Entretenimento parece real e recente, o que apoia o argumento de que o negócio de streaming da Disney cruzou um limiar genuíno de lucratividade, não um fabricado.
Mas o crescimento suave e de dois dígitos por ação que os investidores estão vendo este ano fiscal não é apenas uma função do negócio subjacente se capitalizando mais rápido. É também uma função de uma recompra de ações que, por projeto, gastou mais do que o fluxo de caixa livre orgânico, financiada por recursos que não se repetirão uma vez que o caixa da A&E e da OpenAI for gasto.
Uma vez que esse amortecedor desaparecer, ou a recompra terá que encolher de volta para o que o fluxo de caixa livre recorrente realmente suporta, ou o fluxo de caixa livre precisa alcançar o ritmo de US$ 9 bilhões ao qual a Disney já se comprometeu. A conferência do quarto trimestre fiscal em novembro, quando a recompra não estiver mais turbinada por recursos pontuais e o reembolso de tarifas de US$ 100 milhões que aumentou a receita operacional do segmento de Experiências, não a receita, em aproximadamente 4 pontos percentuais do crescimento ano a ano do trimestre estiver totalmente para trás, é o teste mais limpo de se o crescimento de LPA de dois dígitos prometido para o ano fiscal de 2027 vem do negócio ou de um denominador cada vez menor.
Você Deve Investir na The Walt Disney Company?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Abra a ação DIS e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos próximos trimestres, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a The Walt Disney Company ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação DIS no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!