Principais Estatísticas para a Ação AMZN
- Desempenho da semana passada: Em consolidação
- Intervalo de 52 semanas: $196 a $287
- Preço-alvo do modelo de valuation: $382
- Potencial de alta implícito: 50,5% em 2,3 anos
Avalie suas ações favoritas como a AMZN com 5 anos de previsões de analistas usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
Uma Interrupção na Nuvem Encontra um Boom de Capacidade
A ação da Amazon (AMZN) negocia cerca de 14% abaixo de sua máxima de 52 semanas de $287. Isso apesar da empresa ter acabado de registrar seu crescimento mais rápido da AWS em 18 trimestres. A manchete desta semana, no entanto, não foi sobre os lucros. A AWS confirmou que não consegue restaurar o acesso à sua região de nuvem no Bahrein ou a uma zona de disponibilidade nos Emirados Árabes Unidos após danos ligados a conflitos regionais, e está orientando os clientes afetados a reconstruir em outro lugar.
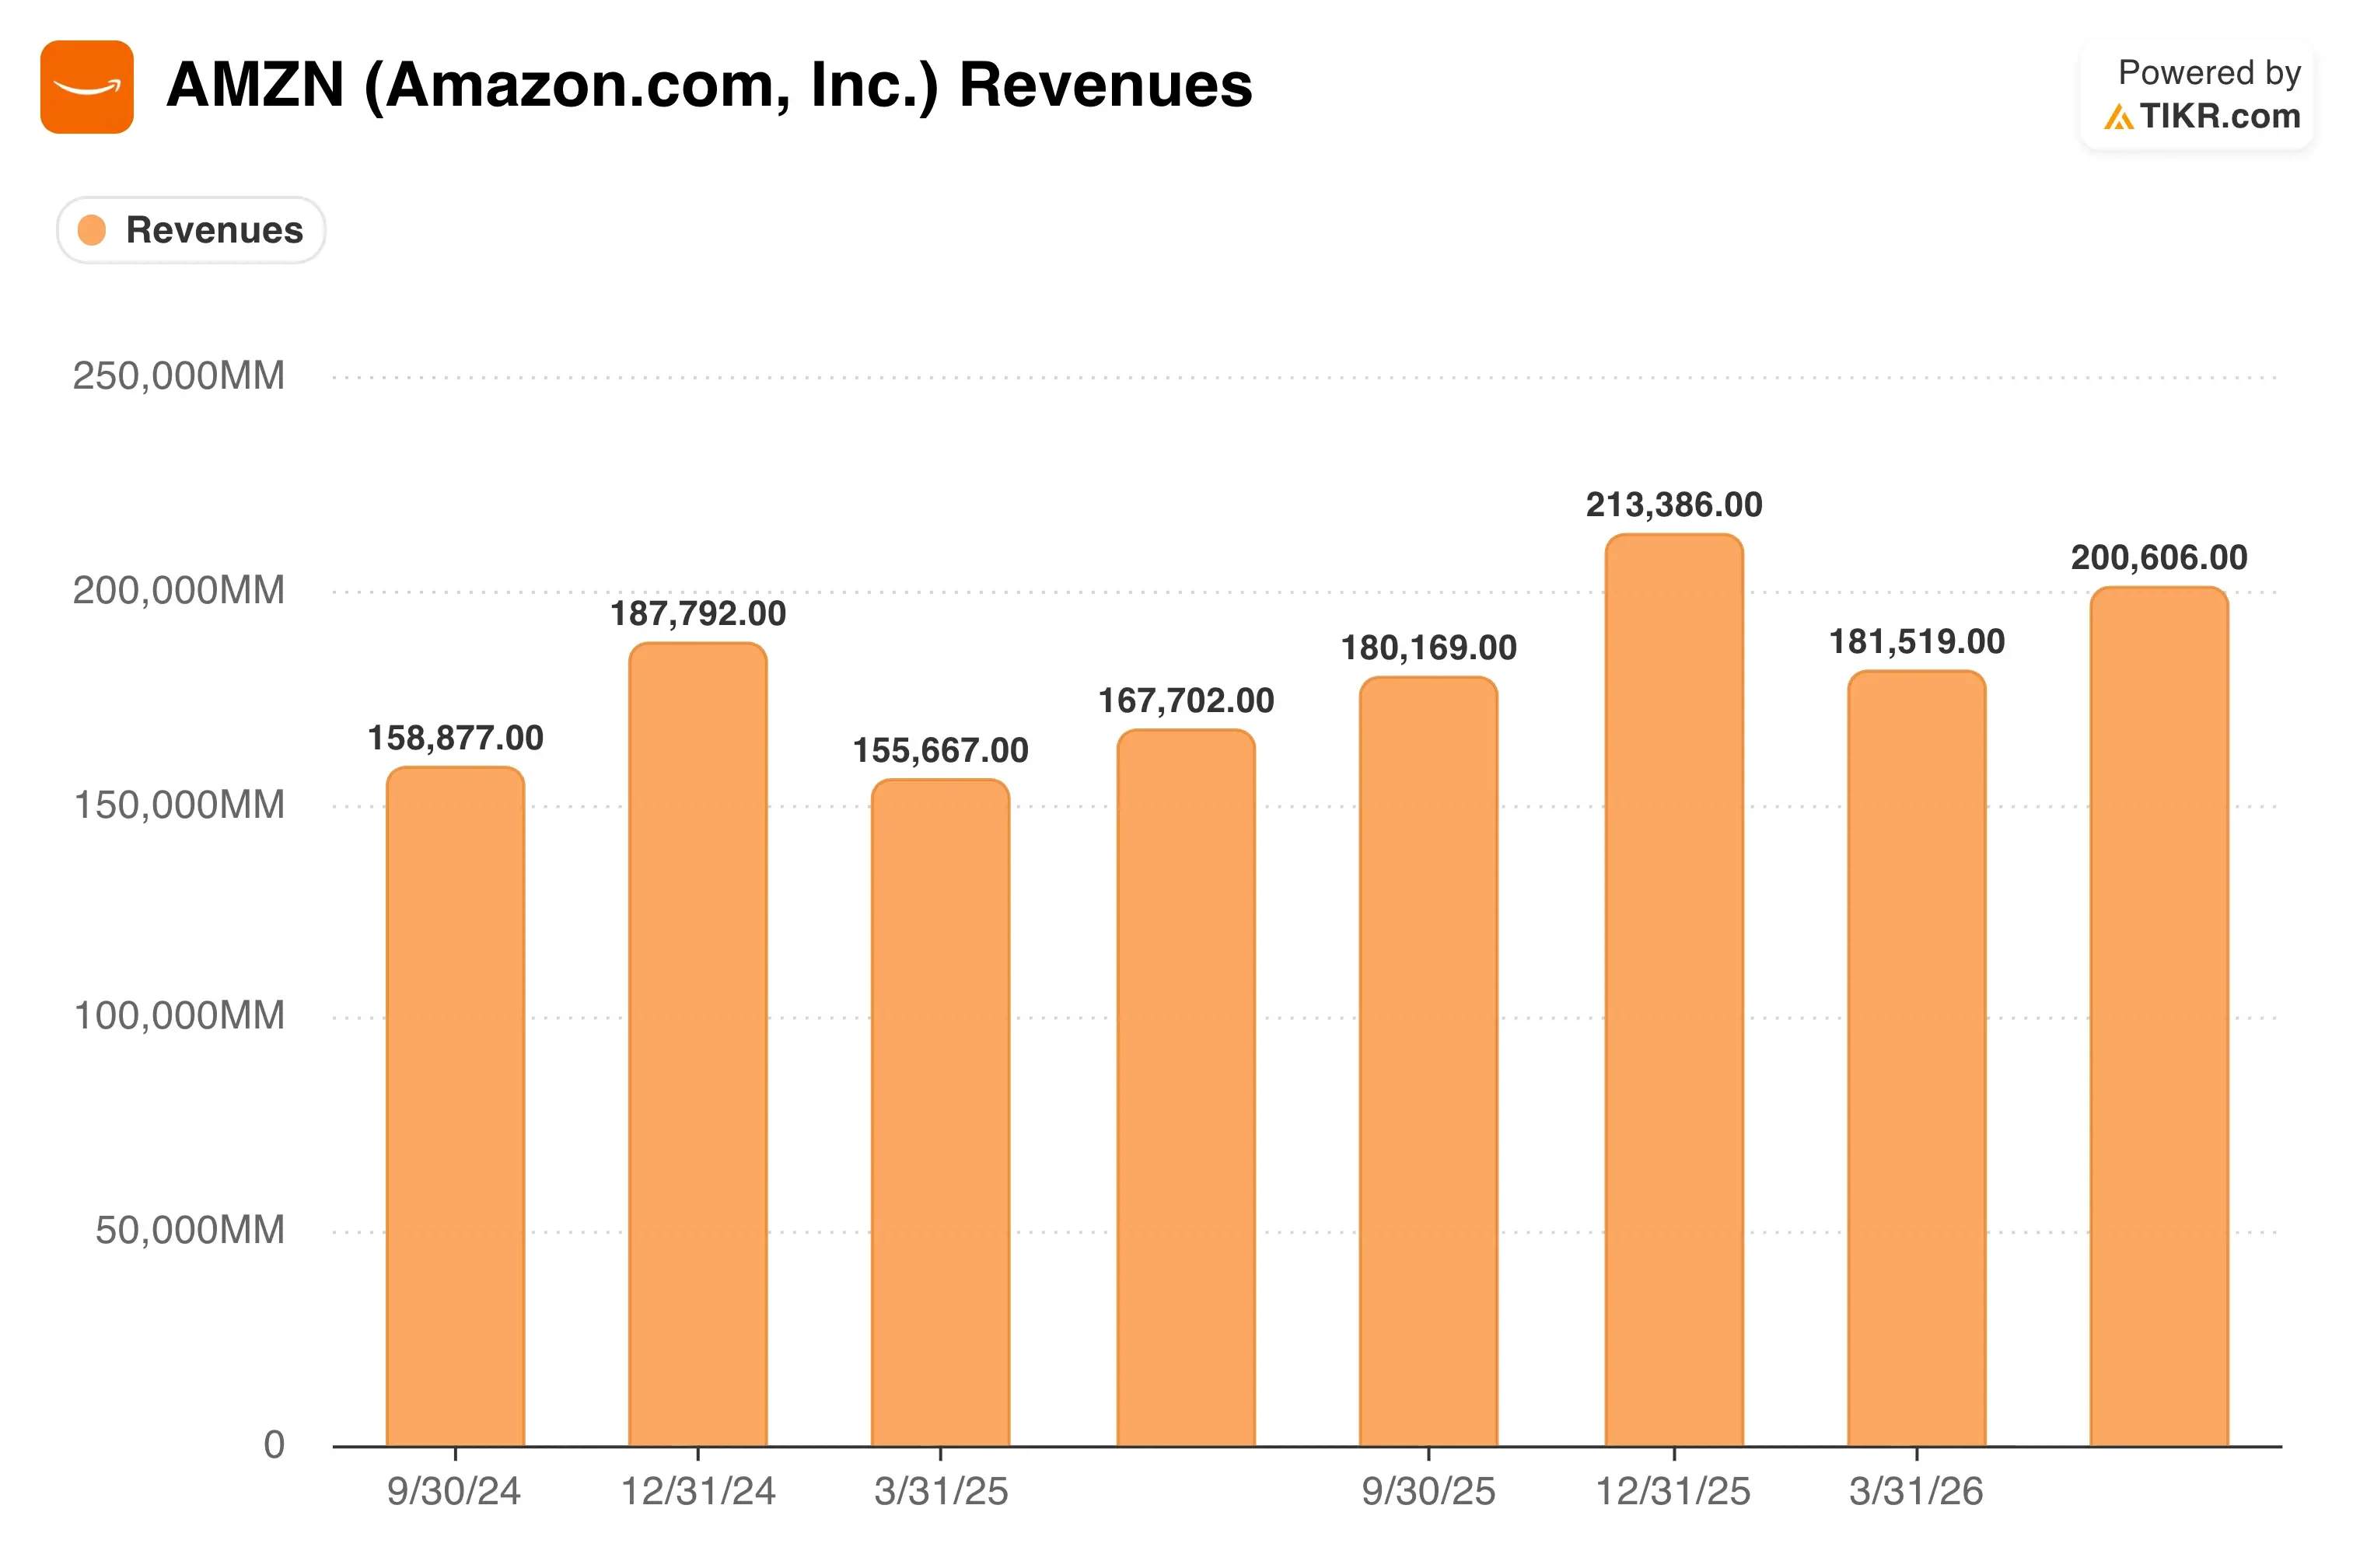
Essa é uma admissão preocupante de um provedor de nuvem cuja proposta de valor inteira se baseia em confiabilidade. Mas isso ocorre em um cenário de crescimento extraordinário em outros lugares. A receita da AWS cresceu 36,7% em relação ao ano anterior no último trimestre, o quinto trimestre consecutivo de aceleração. O CEO Andy Jassy disse que a empresa ainda não terá "capacidade suficiente para atender toda a demanda" que está vendo este ano, e elevou a previsão de capex para 2026 para $220 bilhões, acima dos $200 bilhões.
No lado do consumidor, a Amazon lançou um pacote de cinco serviços no Prime Video esta semana. Ele combina AMC+, BritBox, MGM+, PBS Masterpiece e STARZ por $29,99 por mês, com preço quase 39% abaixo da assinatura individual de cada um. A empresa também expandiu o programa de gestão de peso do One Medical, incluindo tratamento com GLP-1, para 48 estados e Washington, D.C.
Daqui para frente, os investidores observarão se os problemas da AWS na região do Golfo permanecem contidos ou começam a pesar na confiança dos clientes em um negócio que, por outro lado, é forte.
Uma Ambição de Um Trilhão de Dólares, Testada por Interrupções

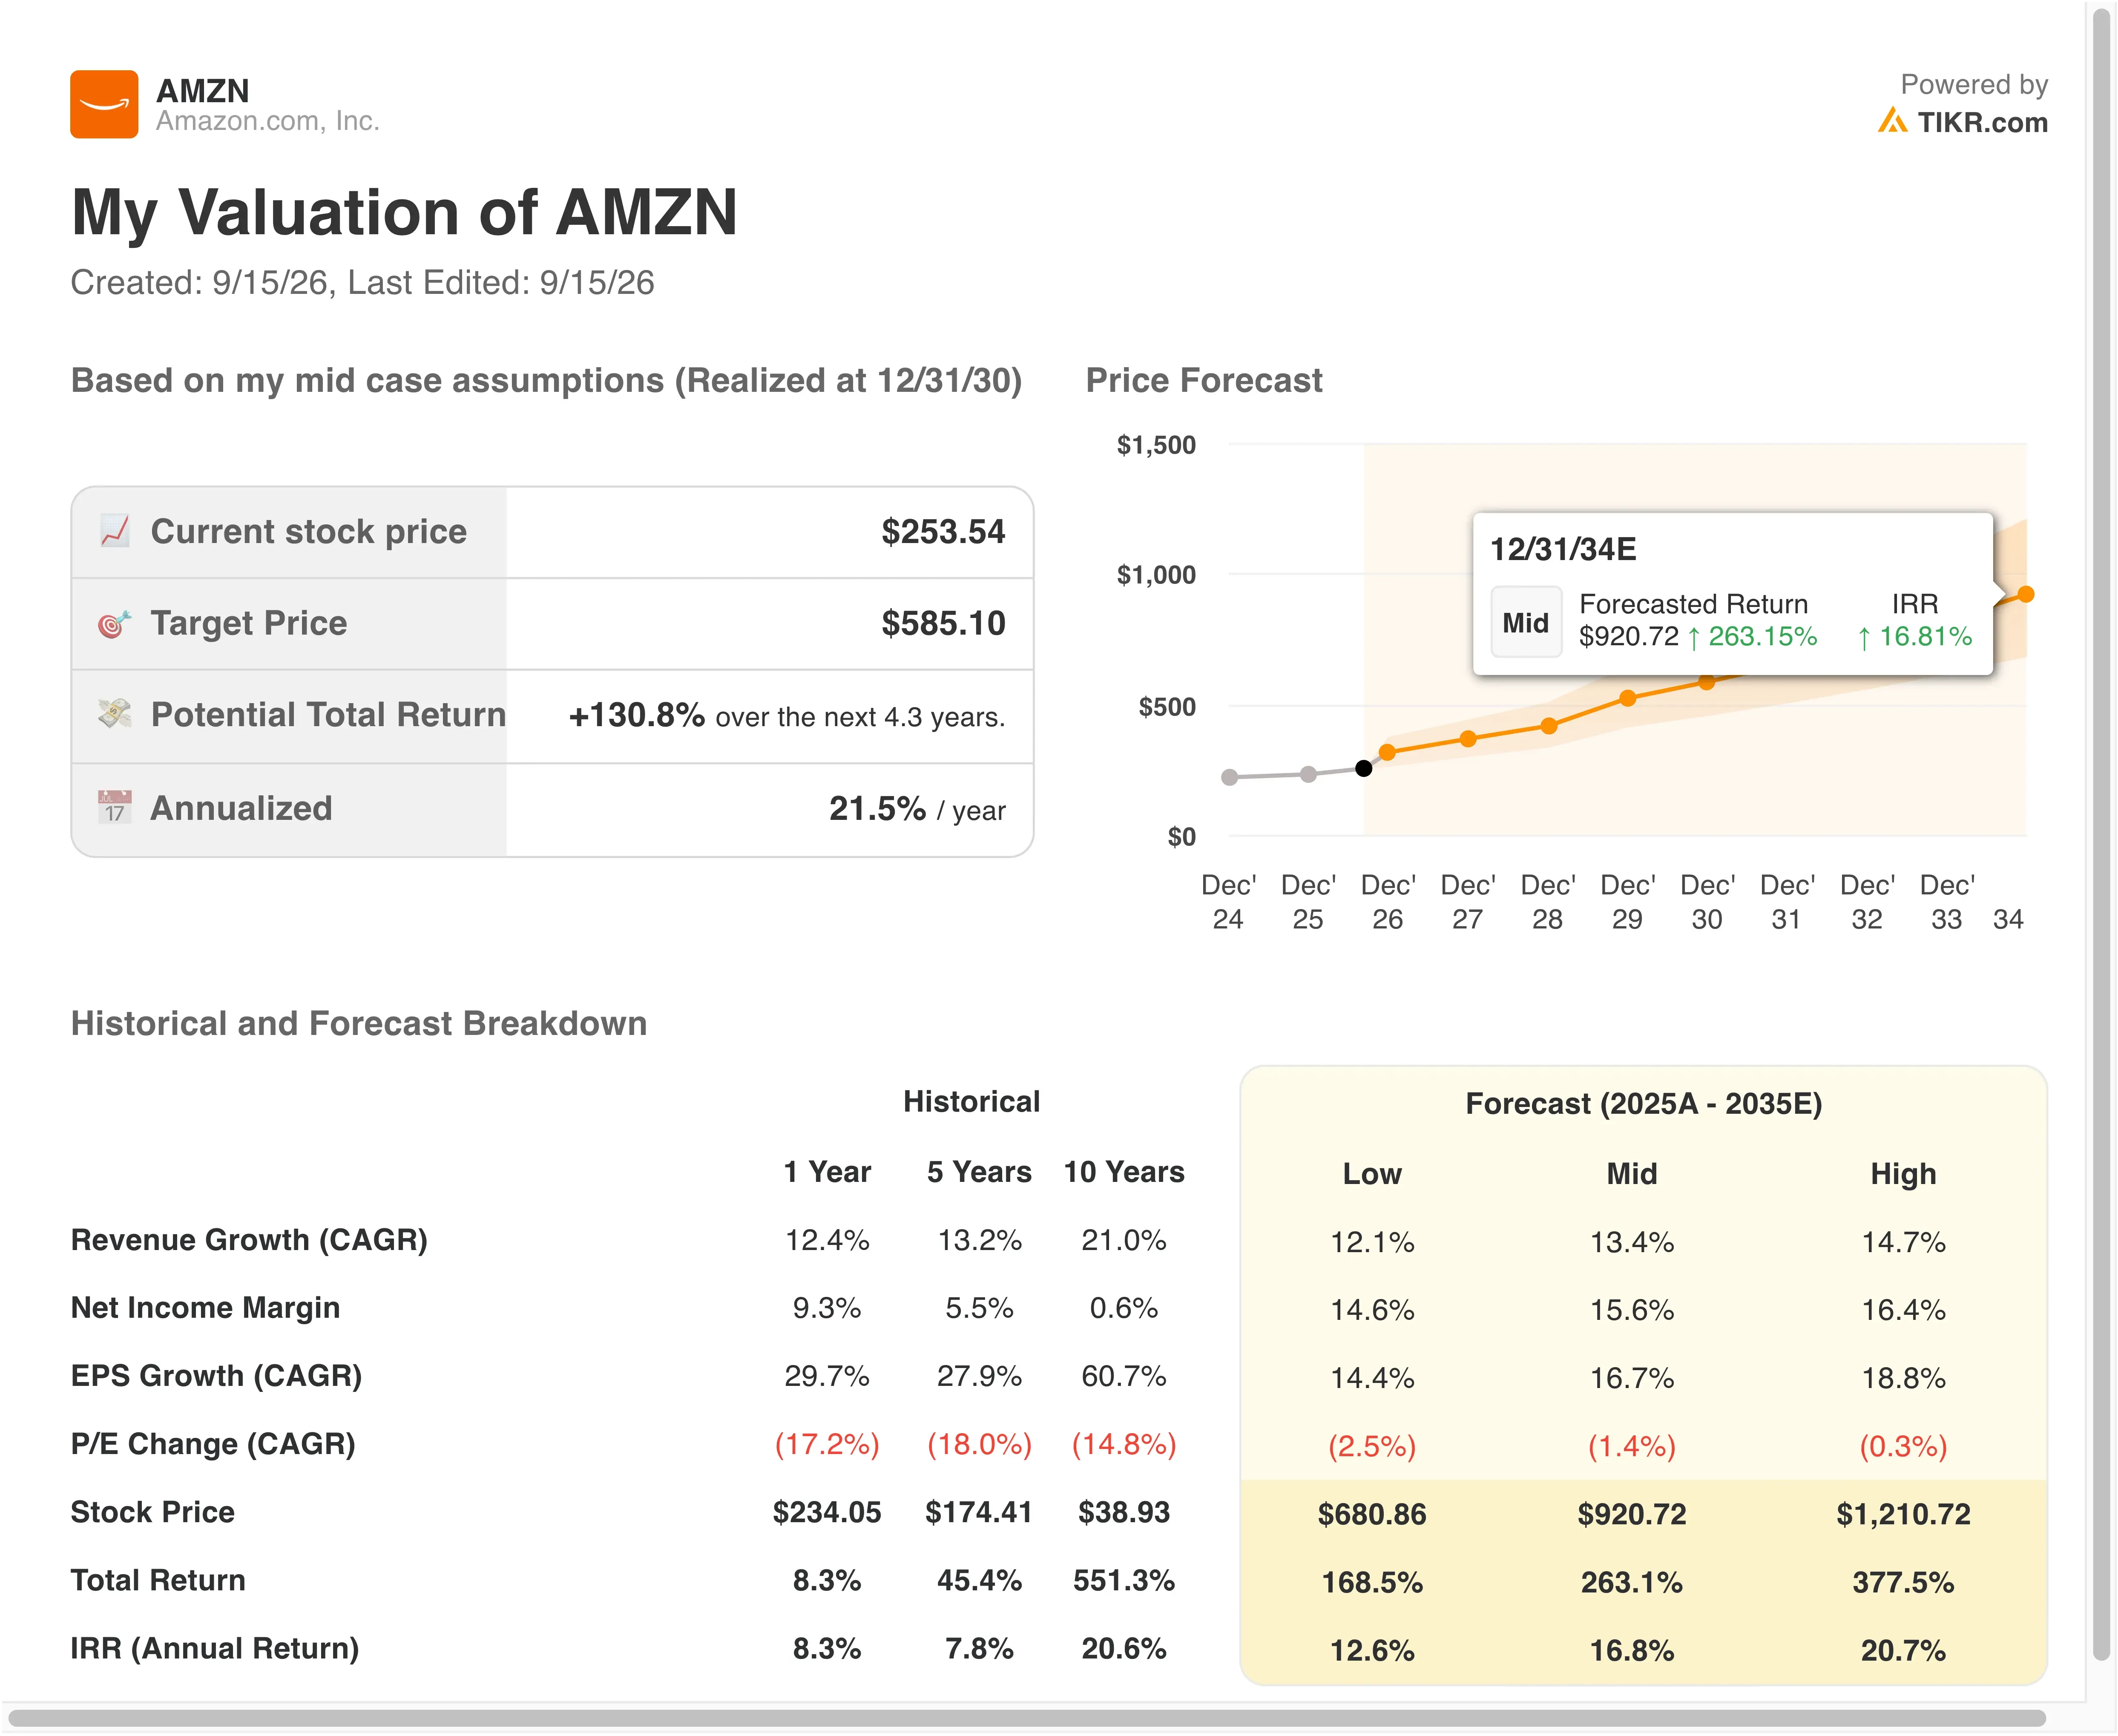
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 15,2%
- Margens Operacionais: 15,6%
- Múltiplo P/L de Saída: 27,4x
O modelo estima um preço-alvo de $382, implicando um potencial de alta de 50,5% e um retorno anualizado de 19,5% nos próximos 2,3 anos.
Esse potencial de retorno é raro para uma empresa do tamanho da Amazon. Reflete um otimismo genuíno sobre a trajetória da AWS. Jassy disse que a AWS poderia eventualmente se tornar um negócio de receita anual de um trilhão de dólares, e o backlog de $496 bilhões do último trimestre, crescendo em ritmo triplo, apoia essa ambição. As premissas de crescimento de receita próximas de 15,2% parecem conservadoras ao lado do próprio ritmo de 36,7% da AWS.
As margens são a parte mais debatida da história. Uma premissa de margem operacional de 15,6% fica abaixo da margem do segmento da AWS, próxima de 39%, refletindo o arrasto das operações de varejo e logística da Amazon, de margens mais baixas. O pesado gasto de capital com data centers também adiciona pressão no curto prazo, embora Jassy argumente que cada nova geração de servidores fica mais barata de operar.
A aproximadamente 27,4x os lucros futuros, a Amazon negocia abaixo de sua própria média múltipla de 10 anos. Essa lacuna é parte do motivo pelo qual o modelo ainda vê um potencial de alta significativo mesmo com uma premissa modesta de crescimento de 15,2% embutida.
Compare o múltiplo futuro da Amazon com seu próprio histórico de negociação (Grátis com o TIKR) >>>
Dentro da Luta Tripla pela Supremacia na Nuvem
O Microsoft Azure (MSFT) continua sendo o concorrente mais próximo da AWS em escala. Ele tem crescido a receita de nuvem em um ritmo igualmente rápido, frequentemente citado na faixa dos 30% médios, impulsionado por sua própria expansão de infraestrutura de IA. A Microsoft negocia com um múltiplo premium em relação à Amazon, refletindo margens consolidadas mais altas, já que não possui o segmento de varejo de margens mais baixas da Amazon.

A Alphabet Cloud (GOOGL) é a menor das duas rivais, mas tem sido a que mais cresce recentemente, beneficiando-se do próprio impulso de IA da Alphabet. A margem operacional da Alphabet fica mais próxima de 32%, bem acima da figura consolidada da Amazon, principalmente porque a publicidade em busca continua sendo um negócio de margem muito alta.
A vantagem da Amazon é escala e maturidade da infraestrutura. O *run-rate* anualizado de receita da AWS de $169 bilhões ainda supera os dois rivais, e seus chips personalizados, incluindo Graviton e Trainium, dão a ela uma vantagem de custo que nem a Microsoft nem a Alphabet conseguem igualar totalmente ainda.
O Que Está Impulsionando a Ação AMZN daqui para Frente?
As interrupções no Bahrein e nos Emirados Árabes Unidos são a questão mais imediata a ser observada. A AWS disse que fornecerá sua próxima atualização sobre o Bahrein no início de 2027. Portanto, alguns clientes regionais podem precisar planejar em torno de um tempo de inatividade prolongado, um verdadeiro teste de dano reputacional.
A demanda por infraestrutura impulsionada por IA continua sendo o maior catalisador de longo prazo. O negócio de chips da Amazon já gera mais de $25 bilhões em receita anualizada, crescendo em ritmo triplo. Jassy disse que a demanda por capacidade de 2028 já é impressionante, sugerindo que o capex permanece elevado muito além deste ano.
No lado do consumidor, o novo pacote de streaming da Amazon e a expansão da saúde mostram diversificação além do varejo e nuvem principais. Com os Dias de Ofertas do Prime retornando em 6 e 7 de outubro, os investidores terão outra leitura da demanda na temporada de festas.
Veja como a próxima década da Amazon pode se desenrolar (Grátis com o TIKR) >>>
Você Deve Investir na Amazon?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a AMZN e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a AMZN ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a ação AMZN no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!