Principais Pontos
- A Starbucks reportou um LPA ajustado de $0,80 no quarto trimestre fiscal, superando o consenso de $0,72, enquanto as vendas comparáveis globais subiram 7,2%.
- O CEO Brian Niccol disse que "Voltar à Starbucks é nosso plano de crescimento", mas as vendas comparáveis na América do Norte são projetadas para desacelerar para cerca de 4% no ano fiscal de 2027.
- Com cerca de 33x os lucros futuros, a ação está dentro de 5% do alvo de $111 do mercado após um ganho de 28% em 2026.
- O rebaixamento da Chipotle em outubro devido a preocupações com vendas mostra como as ações de restaurantes são punidas quando o crescimento esfria, e a Starbucks reporta novamente em 27 de janeiro.
A Starbucks (SBUX) acabou de ter o tipo de trimestre sobre o qual as recuperações são construídas. A ação mal se moveu.
As ações fecharam a $105 na sexta-feira, com alta de 28% em 2026 em base de retorno total e cerca de $6 abaixo de sua máxima de 52 semanas. Essa alta já fez a maior parte da celebração.
O trimestre em si foi limpo. O LPA ajustado de $0,80 superou o consenso de $0,72, as vendas comparáveis globais subiram 7,2% e a margem operacional se expandiu pelo terceiro trimestre consecutivo.
A tensão está no que vem a seguir. A administração projetou vendas comparáveis na América do Norte para cerca de 4% para o ano fiscal de 2027, aproximadamente metade do ritmo que acabou de entregar.
Isso importa para uma ação precificada como uma empresa de crescimento. A Chipotle Mexican Grill (CMG) caiu em outubro depois que a TD Cowen a rebaixou devido a preocupações com vendas e cortou seu preço-alvo para o mais baixo do mercado, um lembrete de quão rápido o mercado reprecifica cadeias de restaurantes quando as vendas esfriam.
A recuperação aparece no tráfego
A receita caiu 4% para $9,1 bilhões. Esse declínio reflete a conversão das operações de varejo da China em uma joint venture licenciada com a Boyu Capital, então o negócio subjacente ainda cresceu.
- As vendas comparáveis na América do Norte subiram 7,9%, com transações subindo 2,7%.
- As vendas comparáveis nos EUA subiram 7,7%.
- Mais de 80% das cafeterias operadas pela empresa na América do Norte registraram vendas comparáveis positivas, acima de menos de 50% há um ano.
Niccol foi direto na teleconferência de resultados: "Voltar à Starbucks começou como um plano de recuperação e agora Voltar à Starbucks é nosso plano de crescimento."
Os lucros seguiram o tráfego...
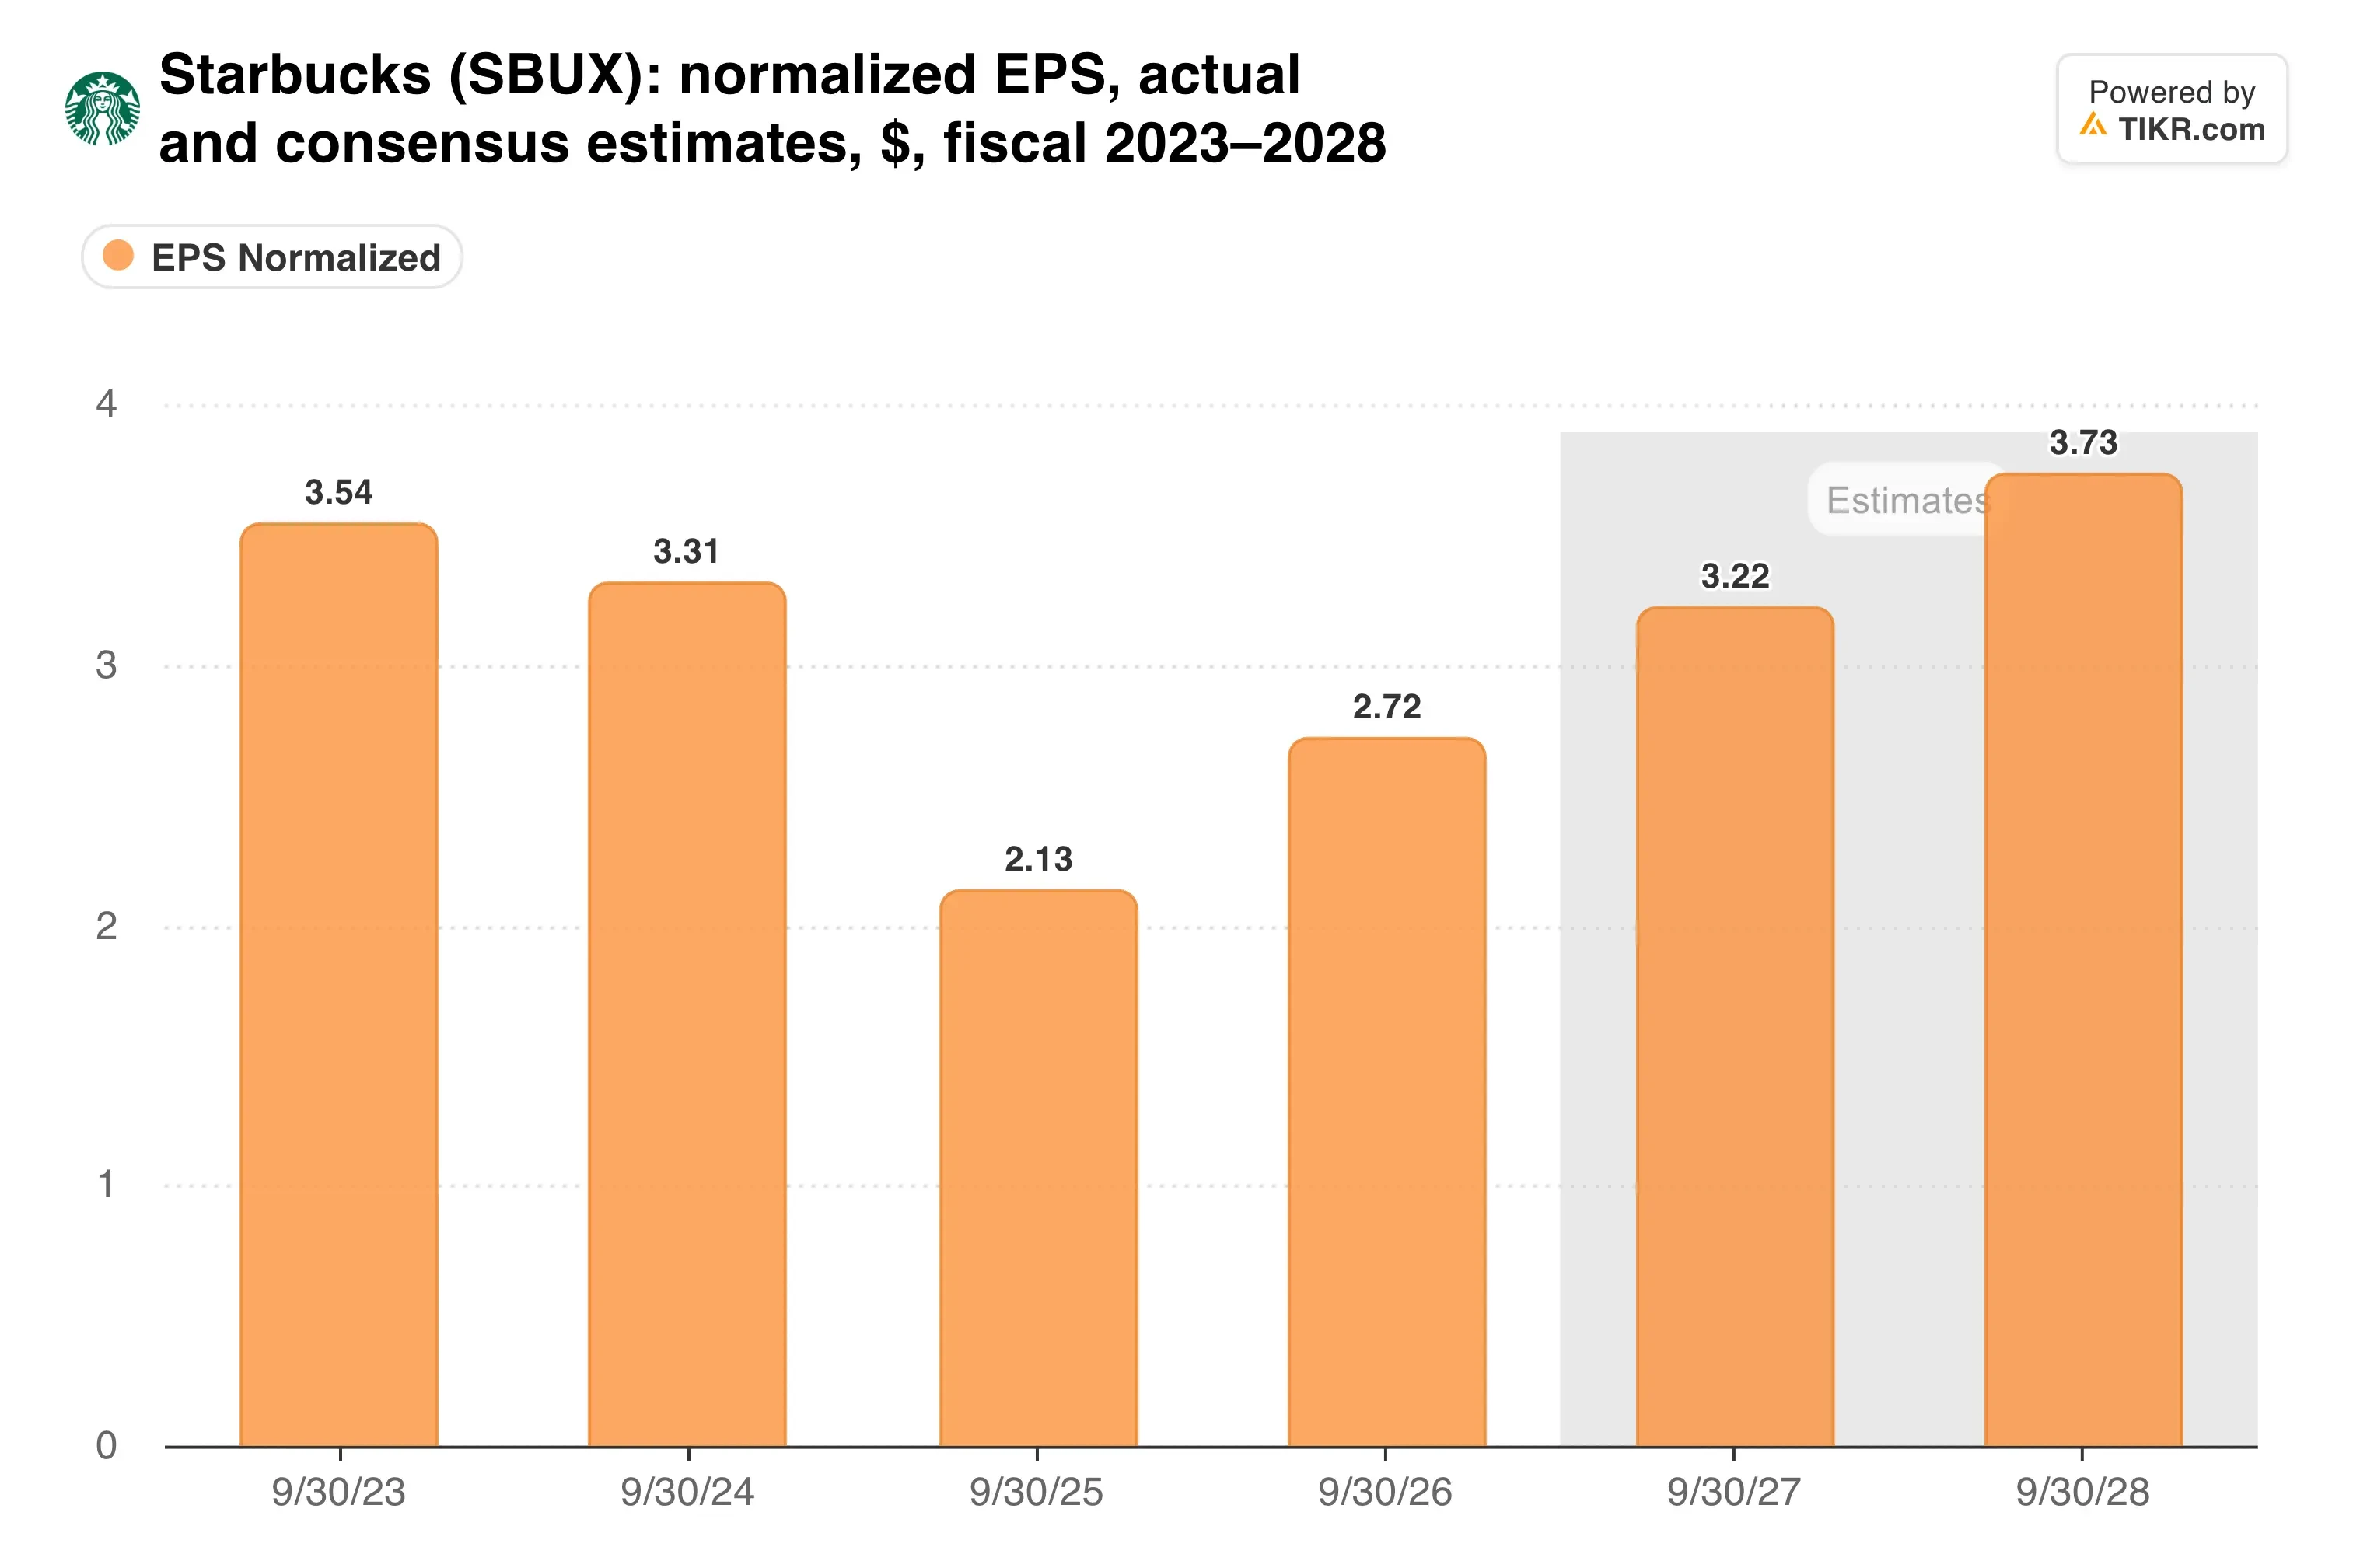
O LPA do ano fiscal de 2026 cresceu cerca de 27% para $2,72. A nova projeção de $3,15 a $3,25 implica um crescimento de aproximadamente 18% no ponto médio.
O internacional é o ponto fraco
A América do Norte está carregando a história. As vendas comparáveis internacionais subiram apenas 0,9% enquanto as transações caíram 2,8%, e um ticket médio mais alto cobriu a lacuna.
No entanto, a margem operacional do segmento saltou para 19,7% ante 10,8%, principalmente porque a China mudou para um modelo licenciado. O licenciamento abre mão da receita reportada em troca de margens mais estáveis, e a administração credita esse modelo por grande parte de seu crescimento de unidades no exterior.
Quanta margem a mais a empresa inteira pode extrair?
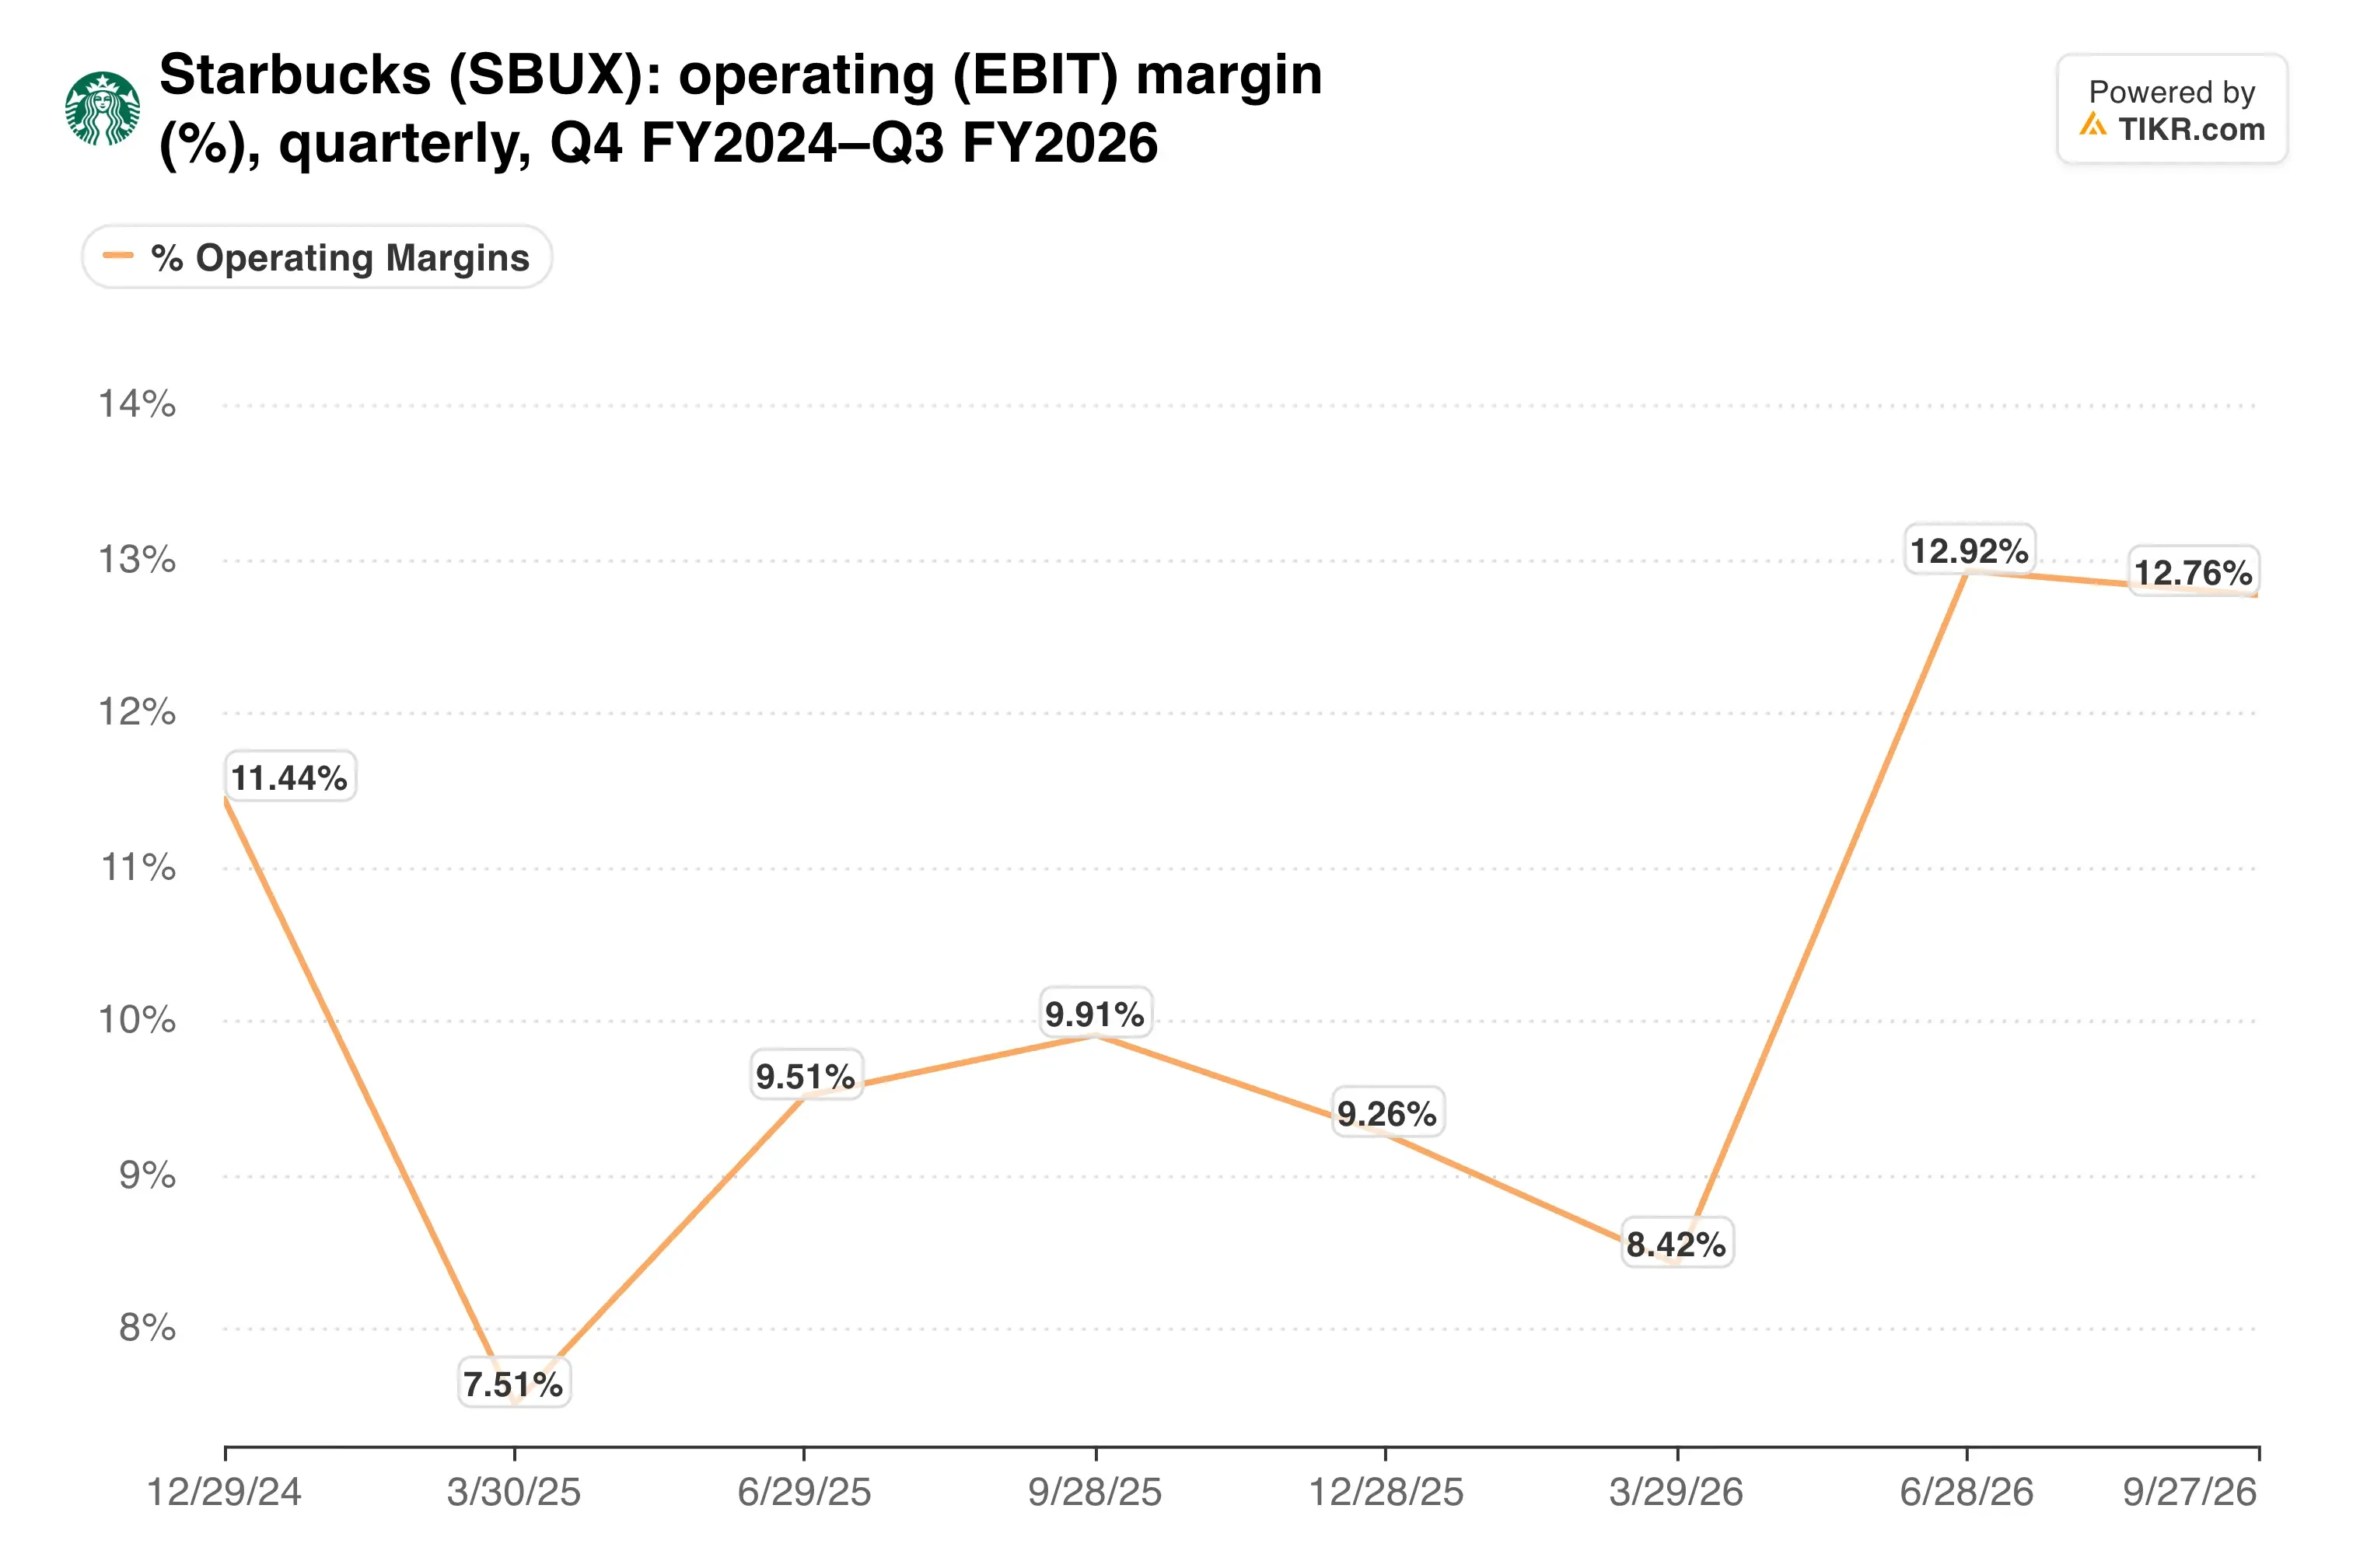
A projeção para o ano fiscal de 2027 prevê uma margem operacional de 13,5% a 14%, e o quarto trimestre já atingiu 14%. Portanto, o crescimento dos lucros do próximo ano depende principalmente das vendas e da retomada dos recompra de ações.
O TIKR acompanha 35 analistas da Starbucks. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda da Starbucks, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas da Starbucks
Um prêmio que precisa de 4% para se sustentar
A Starbucks negocia a 32,8x os lucros futuros e 20,9x o EV/EBITDA futuro. O preço-alvo médio de Wall Street de $111 está apenas cerca de 5% acima do preço da ação.
O balanço patrimonial adiciona alguma pressão. O dividendo trimestral subiu para $0,63, o índice de pagamento está acima de 100% dos lucros passados, e a dívida líquida está em 2,1x o EBITDA justamente quando as recompra de ações são retomadas no ano fiscal de 2027.
Coloque esse múltiplo ao lado da Chipotle ao longo de três anos, e a lacuna lhe diz o que os investidores esperam.
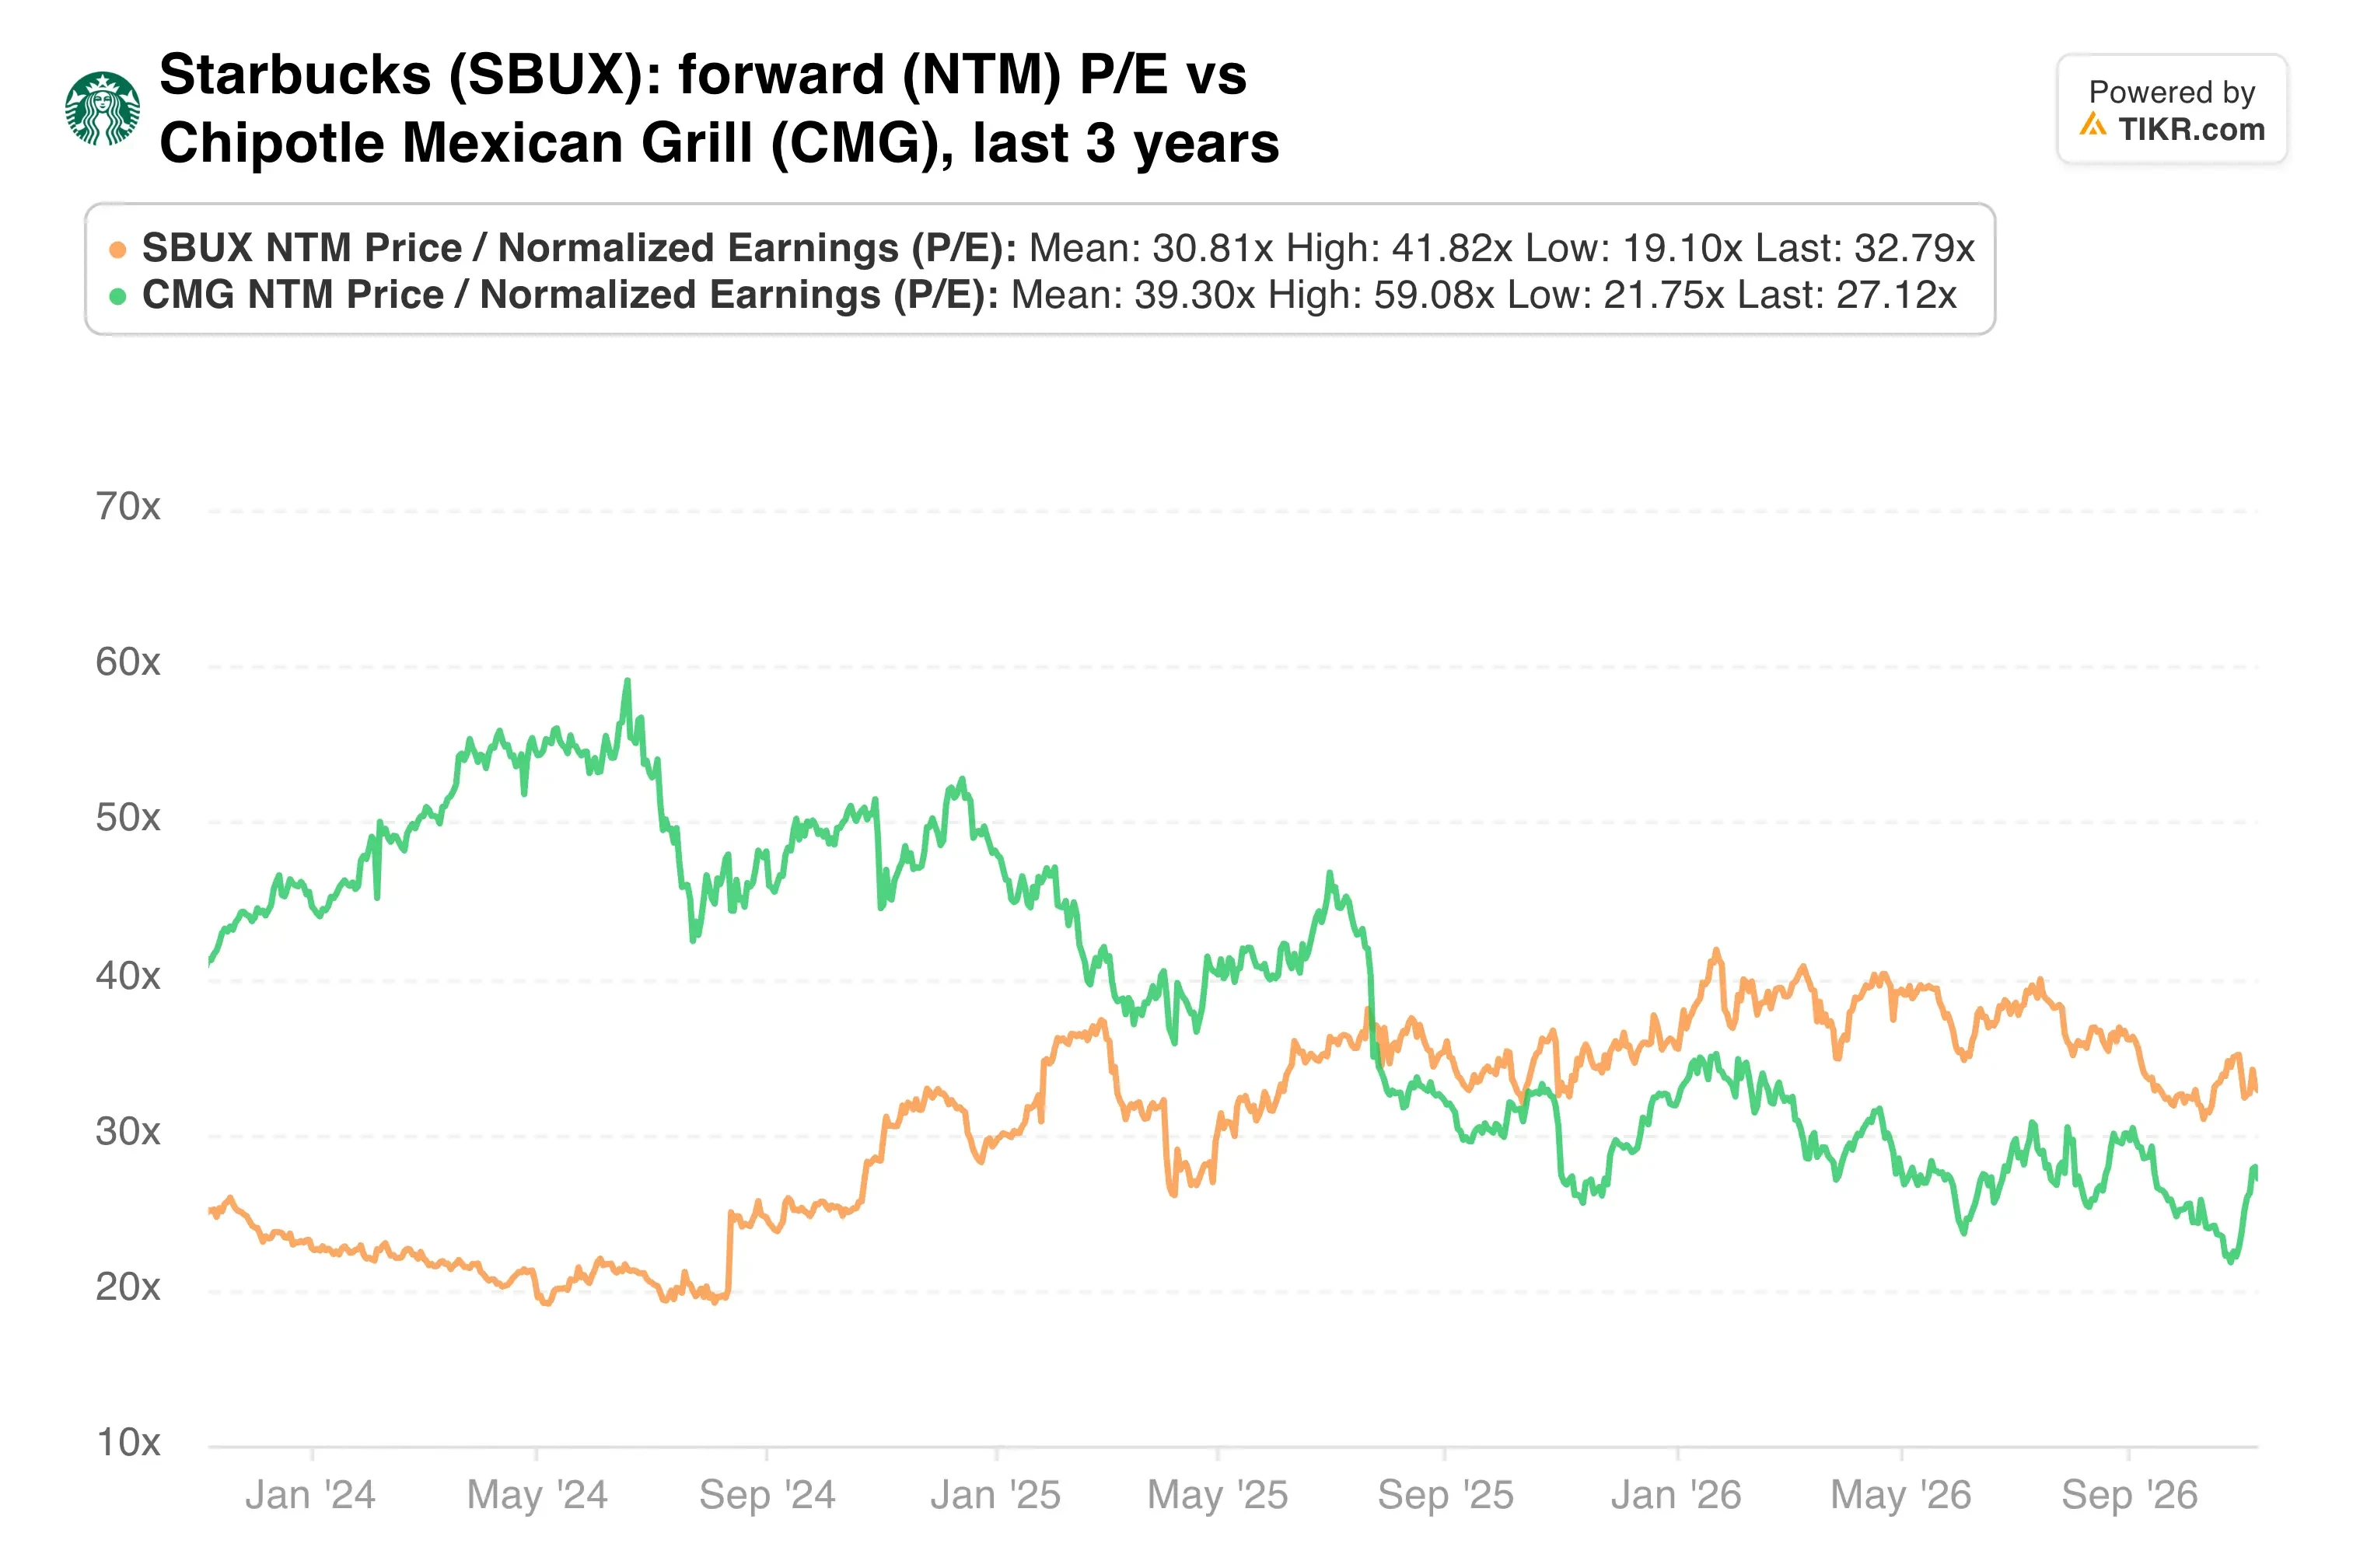
O múltiplo caiu de cerca de 40x em abril conforme os lucros alcançaram o preço. Mesmo assim, ele ainda assume que o impulso das vendas comparáveis dura.
Minha opinião: a Starbucks corrigiu suas lojas mais rápido do que eu esperava, e vendas comparáveis de 7,9% na América do Norte mostram que os clientes voltaram. Mas 33x os lucros com uma projeção de vendas comparáveis de 4% deixa pouco espaço para um tropeço. Eu esperaria por uma entrada melhor.
O relatório de 27 de janeiro cobre o primeiro trimestre do ano fiscal de 2027. Ele mostrará se as vendas comparáveis podem se manter perto dessa projeção de 4% conforme as comparações ficam mais difíceis.
Então, quanto vale realmente a ação da Starbucks?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Starbucks poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!