Principais Conclusões
- A Snap mudará sua principal métrica de audiência de usuários diários para mensuais em 2027, após os usuários diários do terceiro trimestre de 495 milhões ficarem abaixo das estimativas.
- A receita subiu 14% para US$ 1,72 bilhão, um pouco abaixo, mas a Snap teve um lucro de US$ 56 milhões contra um prejuízo de US$ 104 milhões.
- A receita com publicidade da Snap cresceu 4%, enquanto a receita publicitária da Meta saltou 26% para US$ 63,1 bilhões no mesmo trimestre.
- O relatório da Snap no início de fevereiro precisa mostrar a aceleração do crescimento publicitário, juntamente com o EBITDA ajustado do quarto trimestre projetado entre US$ 490 milhões e US$ 525 milhões.
Snap (SNAP) está mudando a forma como marca pontos. A partir do primeiro trimestre de 2027, os usuários ativos mensais substituirão os usuários diários como seu número de audiência principal.
A mudança veio junto com uma decepção. Os usuários diários do terceiro trimestre ficaram em 495 milhões contra os 499 milhões esperados pelos analistas, e os usuários diários da América do Norte caíram 6% para 92 milhões.
A publicidade é a lacuna mais ampla. A receita publicitária da Snap cresceu 4% no último trimestre, enquanto a Meta Platforms (META) cresceu 26% para US$ 63,1 bilhões nos mesmos três meses.
As ações fecharam na sexta-feira a US$ 4,96, queda de 39% este ano.
Menos usuários diários, mais lucro
Eis o trimestre que a Snap reportou em 4 de novembro:
- A receita subiu 14% para US$ 1,72 bilhão, um pouco abaixo do consenso de aproximadamente US$ 1,73 bilhão.
- O lucro líquido ficou em US$ 56 milhões, ou US$ 0,03 por ação, contra um prejuízo de US$ 104 milhões no ano anterior.
- O EBITDA ajustado subiu para US$ 383 milhões, contra US$ 182 milhões.
A administração vinculou a nova métrica a um esforço por um crescimento mais lucrativo, com menos dinheiro gasto na aquisição de usuários diários.
A América do Norte mostra por que isso importa. Ela detém 19% dos usuários diários da Snap, mas produz 59% da receita, e sua contagem diária atingiu o pico de 101 milhões em 2023.
Os usuários mensais subiram 4% para 977 milhões, então o novo número principal começa à vista de um bilhão. E as vendas continuaram subindo durante a queda de usuários...
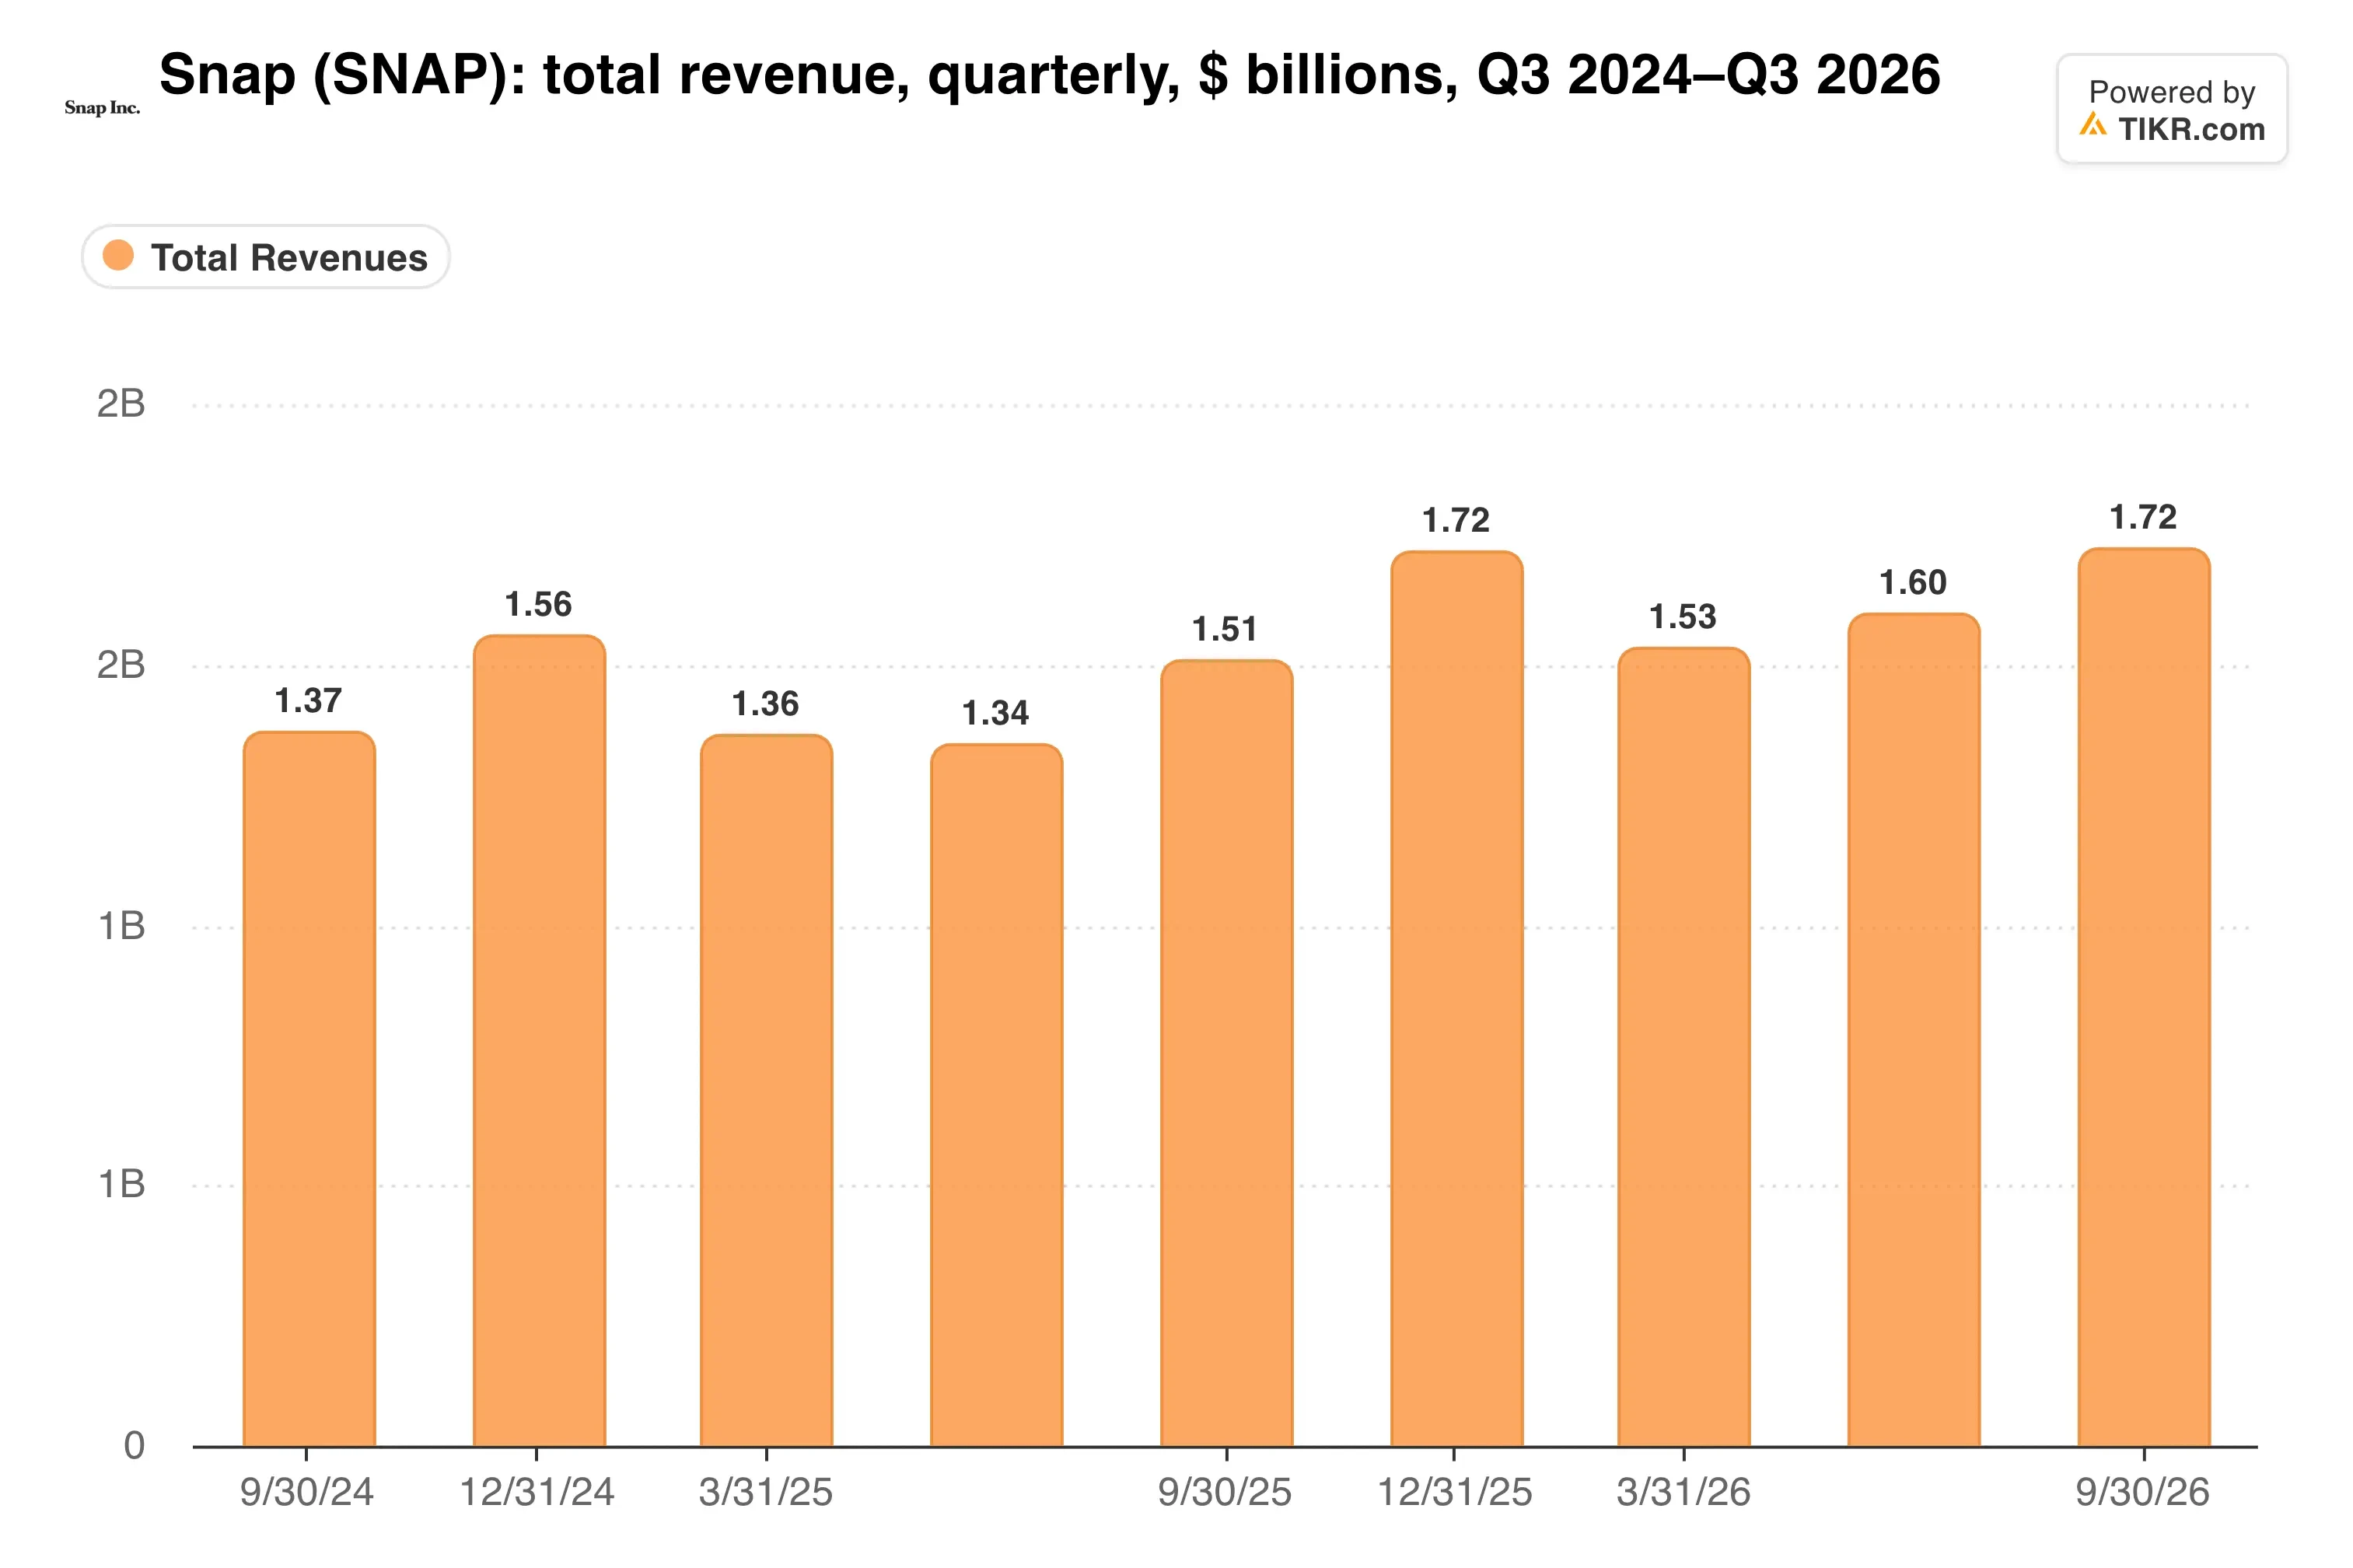
O crescimento, no entanto, desacelerou para 14%, contra 19% no segundo trimestre.
As assinaturas estão pagando as contas
Outras receitas, principalmente de assinaturas, saltaram 84% para US$ 350 milhões, e os assinantes pagos ultrapassaram 30 milhões.
O CEO Evan Spiegel disse no comunicado de resultados que "a IA está se tornando uma vantagem significativa para nossas equipes e plataforma publicitária". A Meta pode apontar para provas: seus preços de anúncios subiram 14% e as impressões 10%. A linha de publicidade da Snap cresceu 4%.
Os custos são a vitória mais clara. Os custos e despesas totais subiram menos de 1% para US$ 1,65 bilhão, enquanto a receita adicionou US$ 216 milhões. Onde isso deixa as margens?
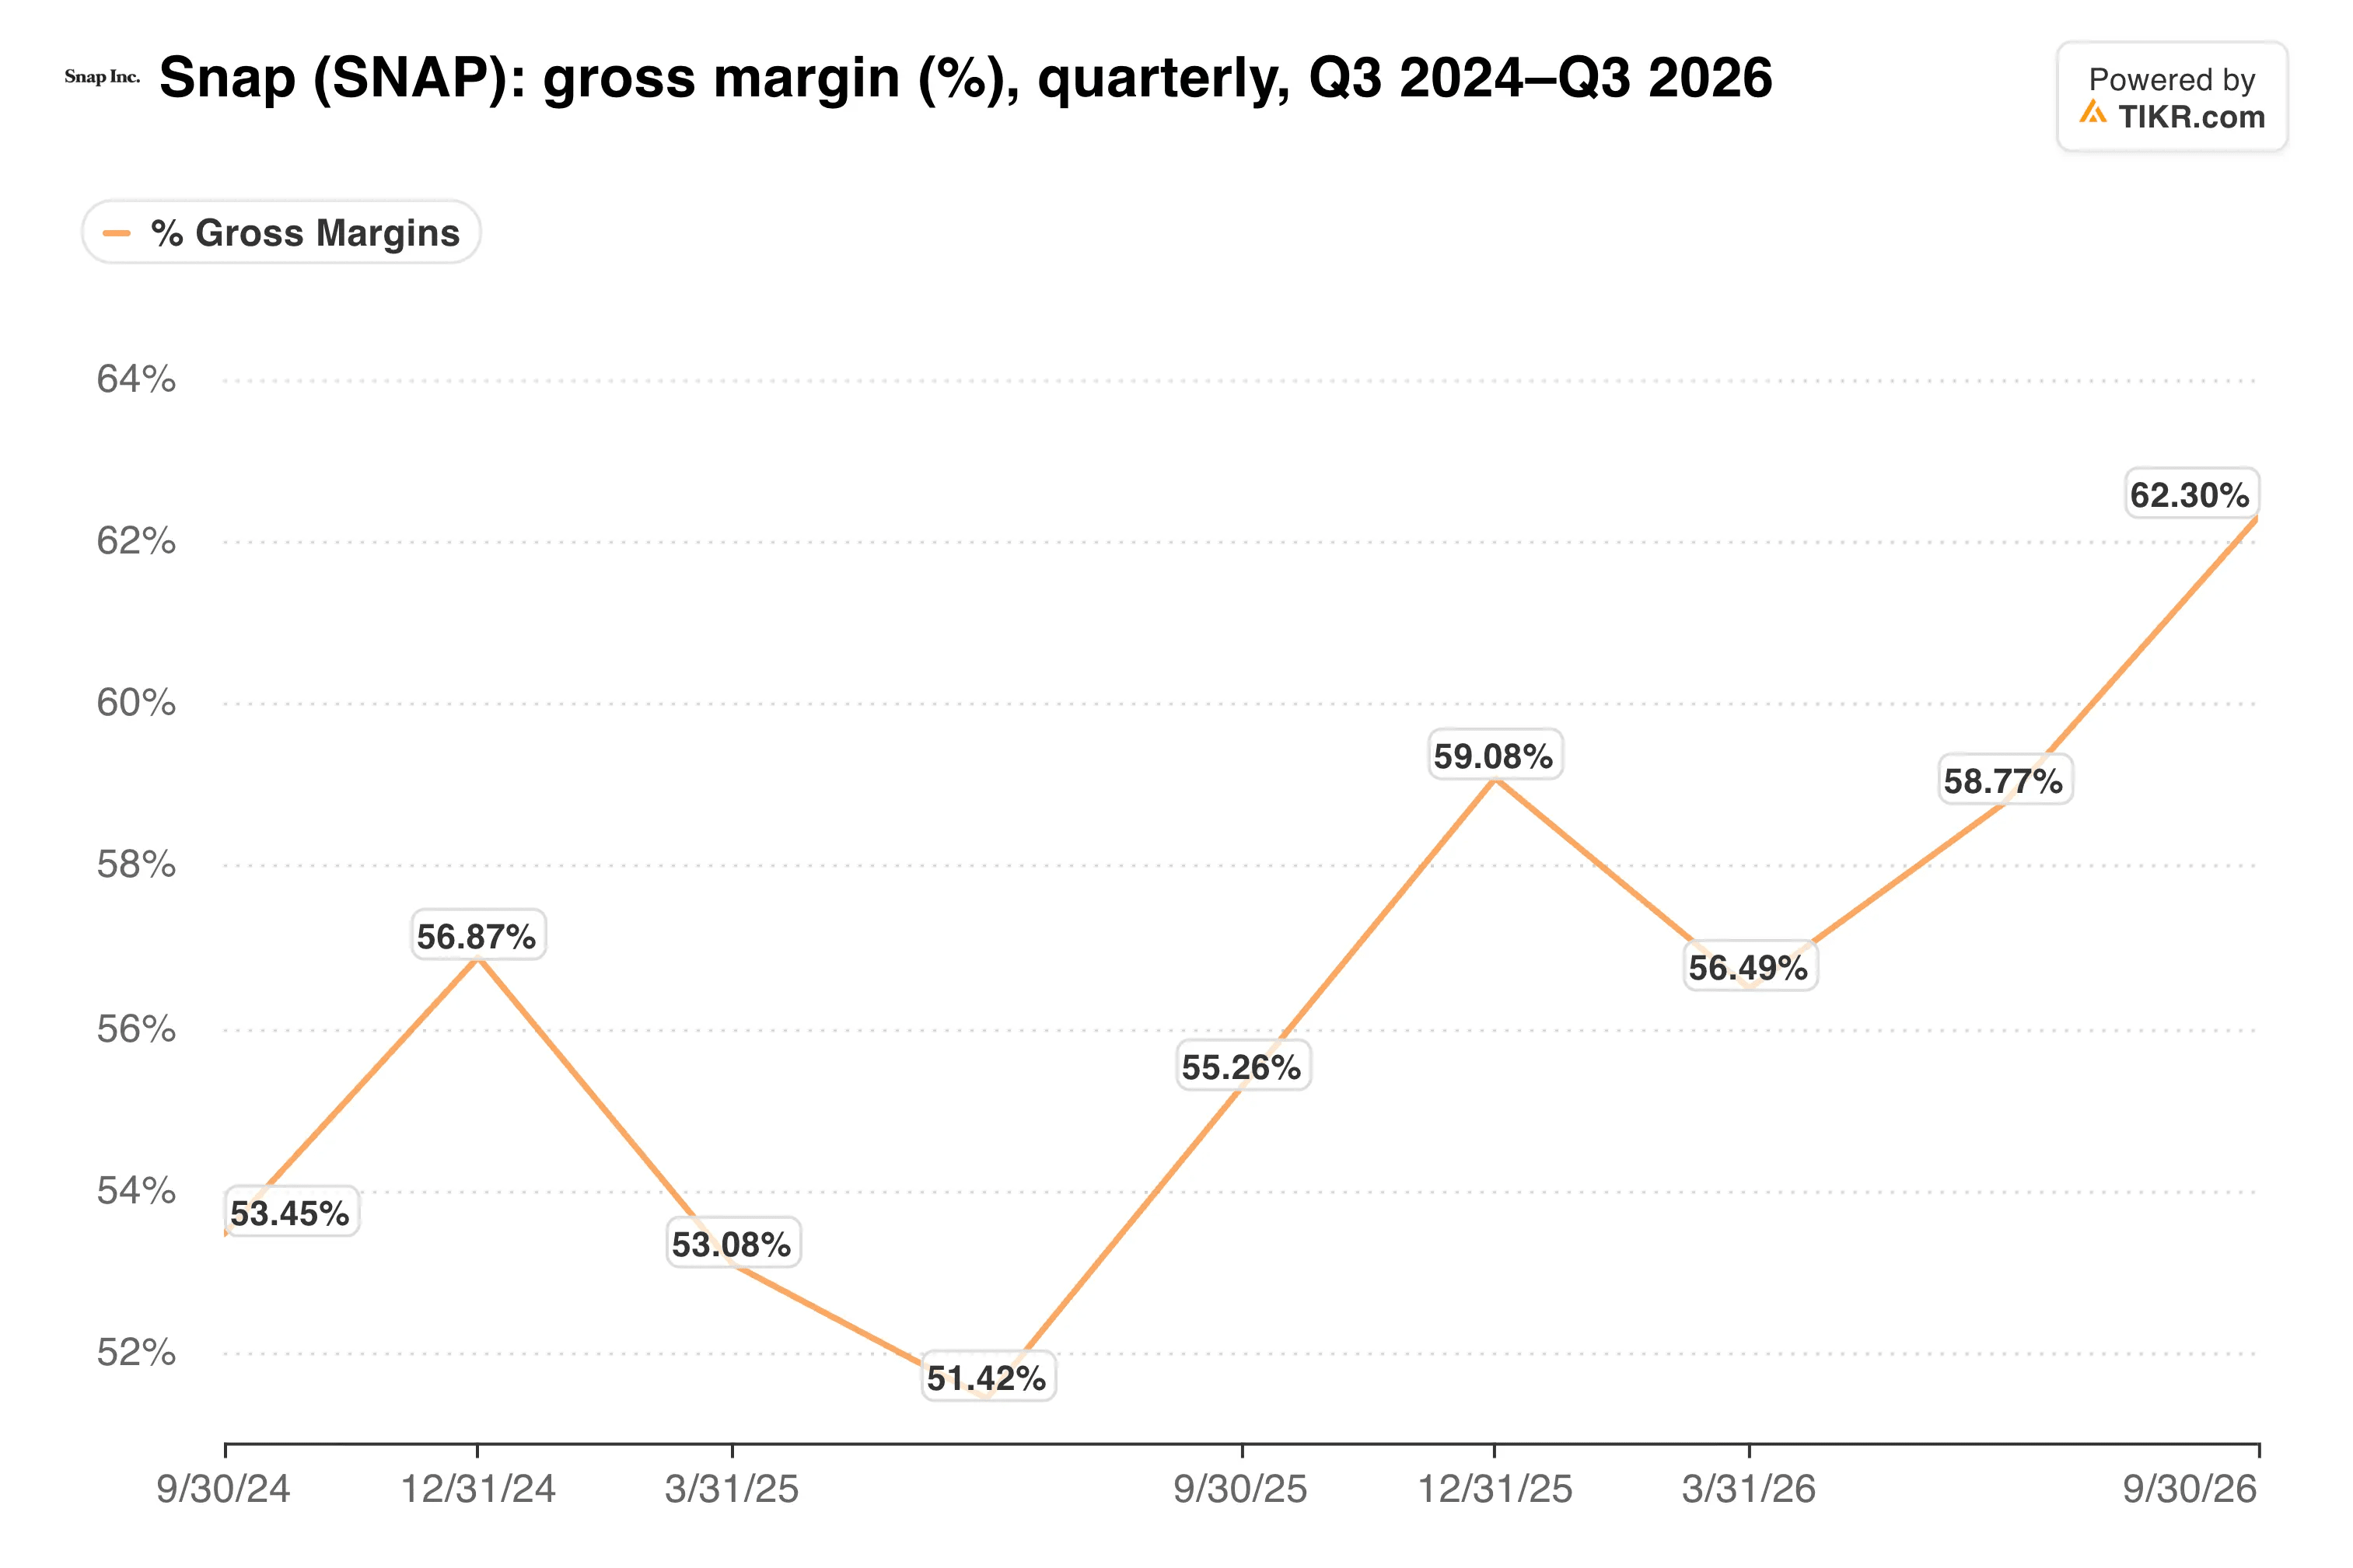
Os dólares das assinaturas carregam margens mais ricas, o que ajuda a explicar como o EBITDA dobrou com um crescimento de 14%.
A Snap projetou a receita do quarto trimestre entre US$ 1,95 bilhão e US$ 1,985 bilhão e o EBITDA ajustado entre US$ 490 milhões e US$ 525 milhões. O ponto médio da receita fica ligeiramente acima do consenso de US$ 1,948 bilhão.
A TIKR acompanha 42 analistas sobre a Snap. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Venda da Snap, juntamente com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Snap
Uma ação barata com bagagem legal
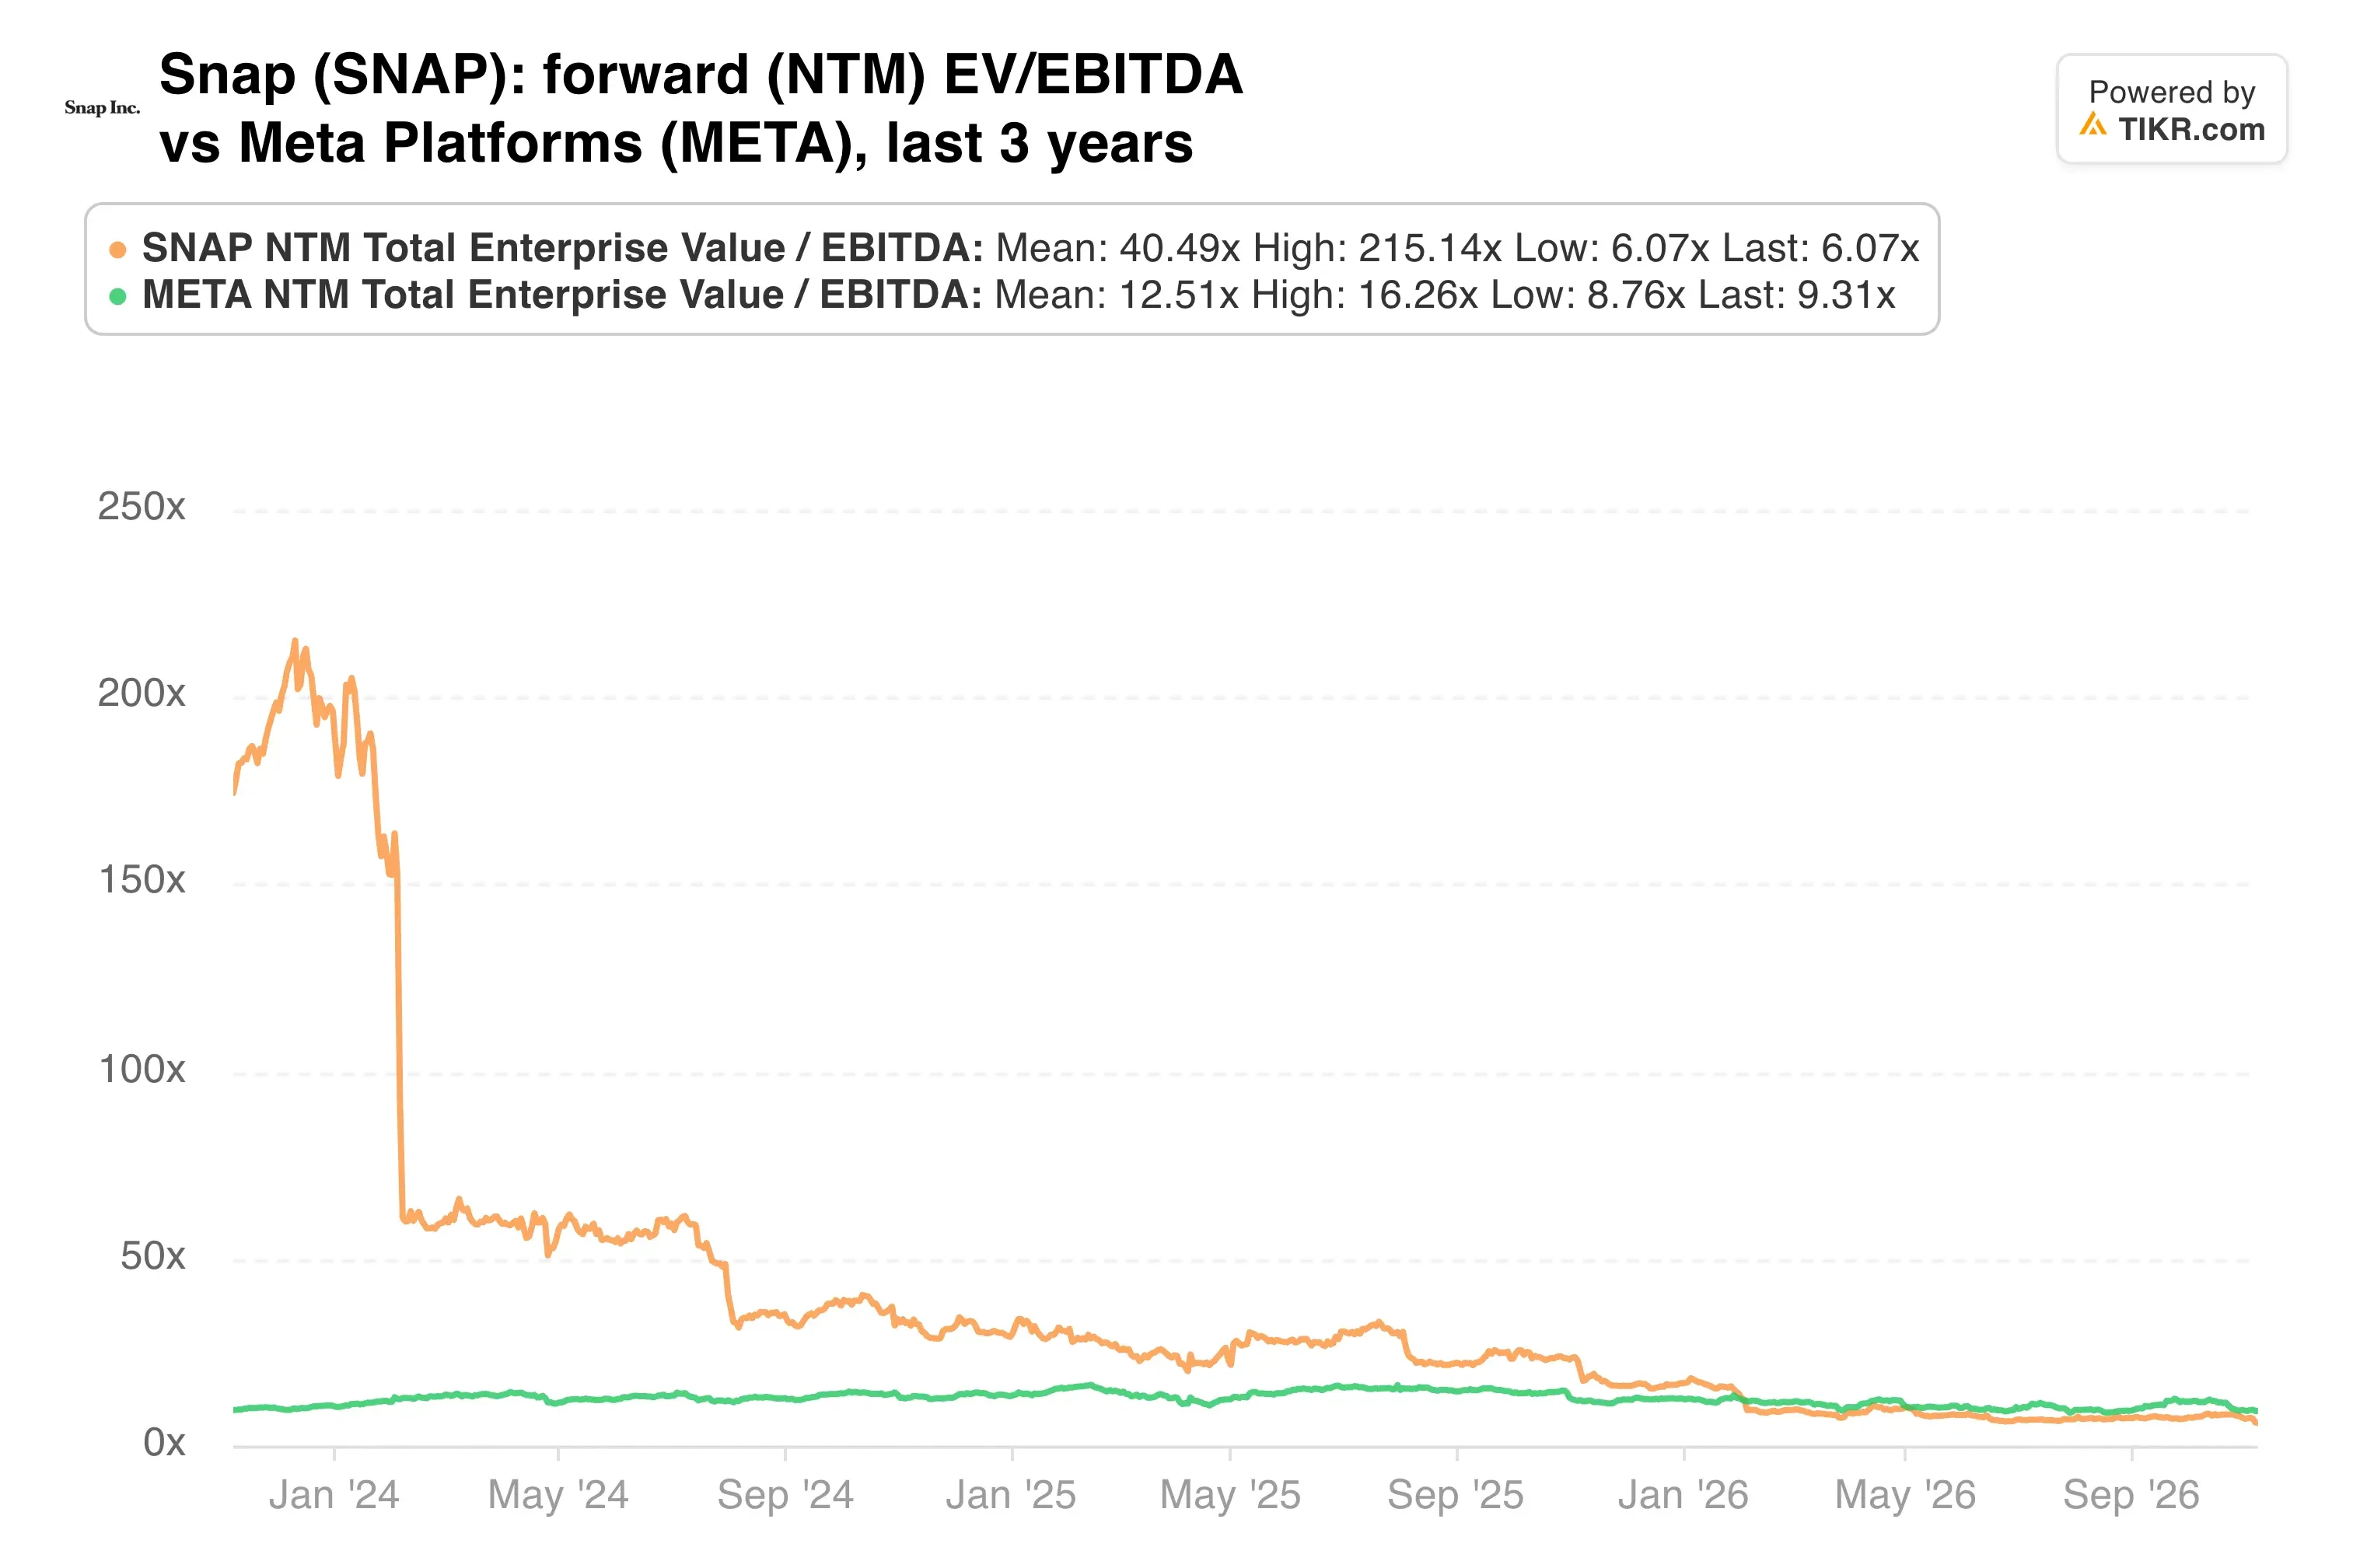
A empresa negocia a 6,1x o EBITDA projetado e 6,4x o lucro projetado, um desconto acentuado em relação ao líder publicitário com quem compartilha um tribunal.
A Snap e a Meta enfrentaram o primeiro grande julgamento nos EUA testando alegações de que as mídias sociais causaram depressão e distúrbios alimentares em adolescentes. A Meta chegou a um acordo com seu autor em 30 de outubro, e a Snap chegou a um acordo com dois adolescentes em 2 de novembro. Mais de 3.000 ações relacionadas ainda estão tramitando nos tribunais.
Os reguladores continuam pressionando também. No Reino Unido, o regulador disse que o Snapchat começou a desativar seu recurso de localizador de amigos para crianças.
A diluição é um custo mais silencioso. As ações em circulação mais os prêmios em ações atingiram 1,93 bilhão, ante 1,86 bilhão um ano antes.
Minha opinião: a 6x o EBITDA com lucro GAAP, a Snap está barata, e o preço-alvo médio da Wall Street de US$ 7,10 implica um potencial de alta de 43%. Aposentar a contagem de usuários diários logo após ficar abaixo dela ainda torna esta uma história de "mostre-me", então eu manteria qualquer posição pequena até que a publicidade cresça mais rápido que 4%.
O relatório do quarto trimestre, esperado para o início de fevereiro, é o próximo ponto de verificação. Uma receita próxima ao topo da projeção de US$ 1,985 bilhão, com o crescimento publicitário de volta perto de dois dígitos, faria a mudança para usuários mensais parecer estratégica.
Então, quanto vale realmente a ação da Snap?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Snap poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos da TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!