Principais Conclusões
- A Carvana subiu 24% desde 12 de outubro após as unidades de varejo do terceiro trimestre aumentarem 39% para um recorde de 217.385 e a receita saltar 42% para US$ 8,04 bilhões.
- A margem de EBITDA ajustada caiu para 10,0% ante 11,3%, pois a Carvana ofereceu taxas de empréstimo abaixo do benchmark para ganhar volume.
- O diretor Ira Platt vendeu US$ 2,25 milhões em ações, e o preço-alvo médio de US$ 81 implica apenas cerca de 10% de potencial de alta.
- O relatório de 18 de fevereiro deve mostrar crescimento sequencial de unidades e uma margem que parou de cair.
Carvana (CVNA) subiu 24% desde seu fechamento de 12 de outubro e adicionou mais 2,1% na sexta-feira para terminar a US$ 74. No último ano, a ação teve um retorno de 26,8%.
A alta seguiu um terceiro trimestre com recordes em quase todos os lugares. As unidades de varejo subiram 39% para 217.385, e a receita saltou 42% para US$ 8,04 bilhões, acima da estimativa de US$ 7,70 bilhões.
O setor mais amplo de carros usados ficou praticamente estável. A Carvana está ganhando market share em um ritmo que poucos varejistas conseguem.
Os insiders, no entanto, continuam vendendo. O diretor Ira Platt relatou uma venda de US$ 2,25 milhões na sexta-feira, após a alienação de US$ 4,07 milhões do CFO Mark Jenkins em outubro.
E a ação ainda está 24% abaixo de sua máxima de 52 semanas de US$ 97. Então, qual sinal você segue?
Recordes, com um asterisco na margem
Eis o que o trimestre entregou:
- Lucro líquido: US$ 483 milhões, alta de US$ 220 milhões em relação ao ano anterior
- EBITDA ajustado: um recorde de US$ 800 milhões, alta de US$ 163 milhões
- Margem operacional GAAP: 8,9%
"Estamos apenas começando a realizar o potencial da máquina que estamos construindo", disse o fundador e CEO Ernie Garcia no comunicado.
O asterisco é a margem. A margem de EBITDA ajustado foi de 10,0%, abaixo dos 11,3% de um ano antes, porque a Carvana optou por oferecer taxas de empréstimo abaixo dos benchmarks. Os preços mais altos do combustível e o aumento das taxas de referência custaram mais cerca de US$ 200 por unidade.
Essa troca é visível na margem bruta…
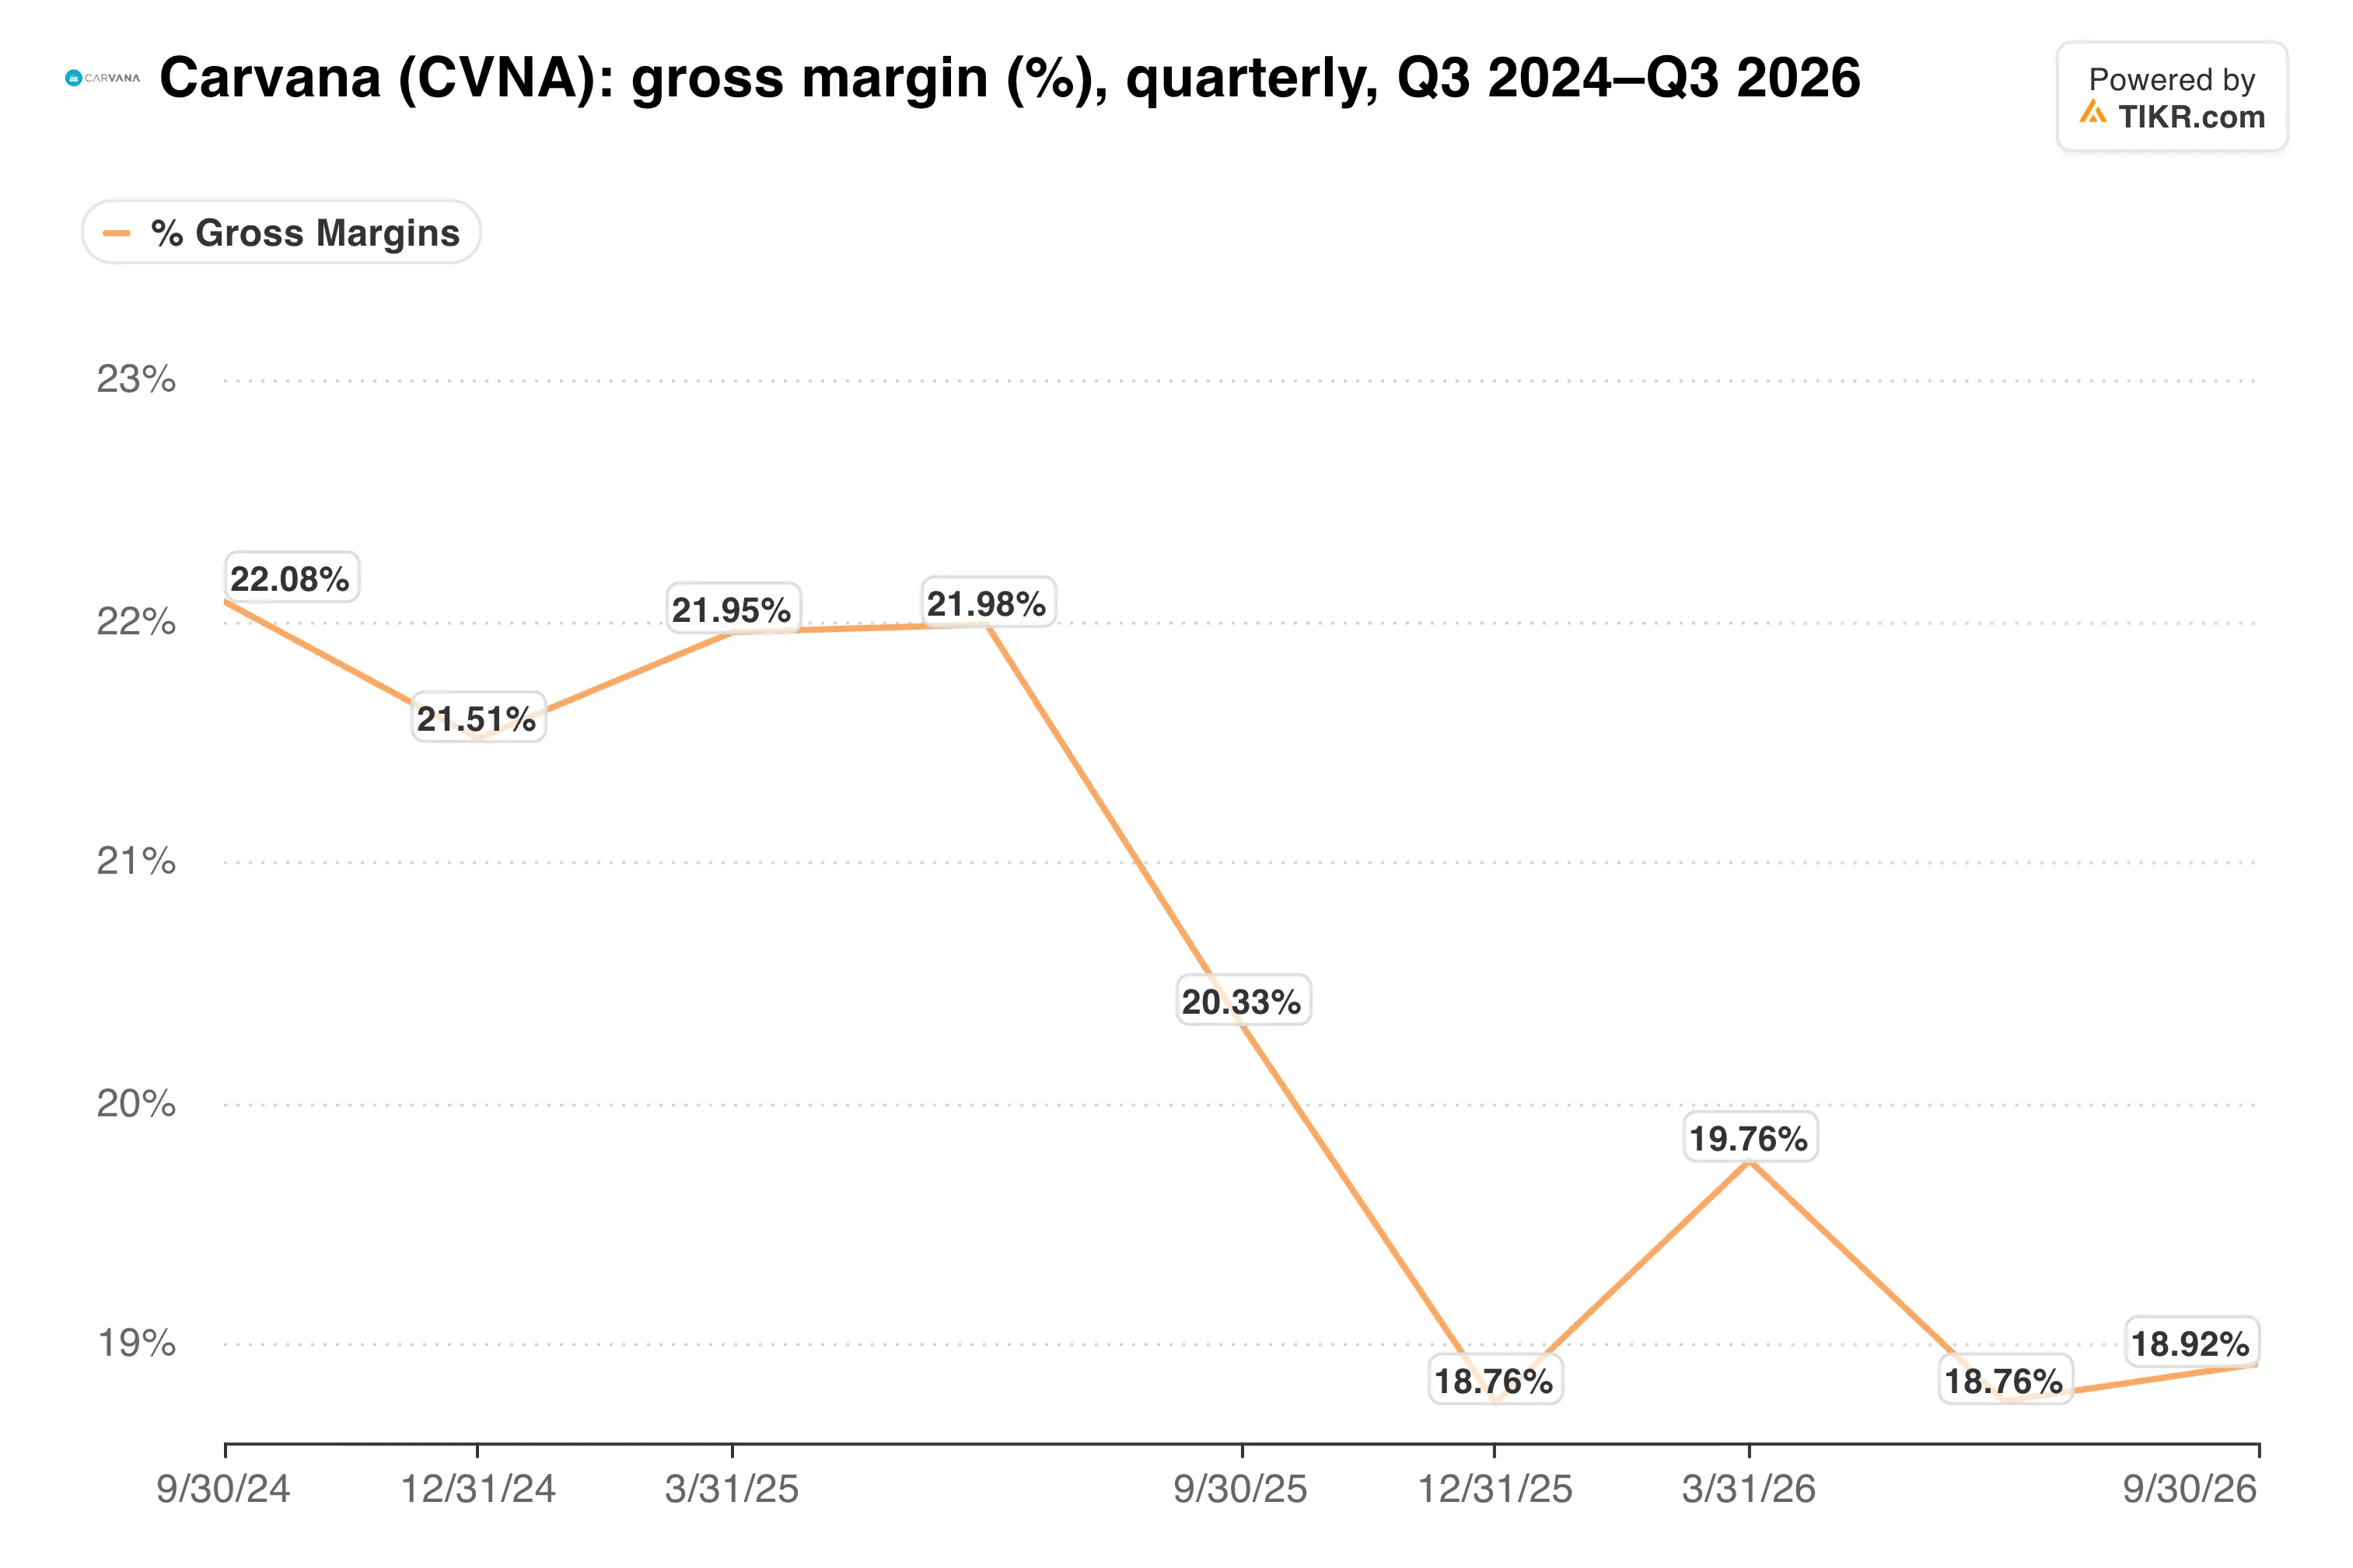
A Carvana está comprando volume com margem, e até agora o volume está aparecendo.
A capacidade é o limite real
O objetivo de longo prazo da Carvana é 3 milhões de unidades de varejo por ano com uma margem de EBITDA ajustado de 13,5%. Hoje opera perto de 870.000.
A demanda não parece ser o gargalo. A recondicionamento é, então a Carvana continua adicionando capacidade, incluindo um novo centro de inspeção e recondicionamento em seu local ADESA Orlando com cerca de 100 empregos.
Para o quarto trimestre, a administração espera que as unidades de varejo subam sequencialmente a partir de 217.385. Também vê o EBITDA ajustado do ano todo na extremidade superior de sua faixa de US$ 2,7 bilhões a US$ 3,0 bilhões.
Os analistas esperam que a receita continue se capitalizando:
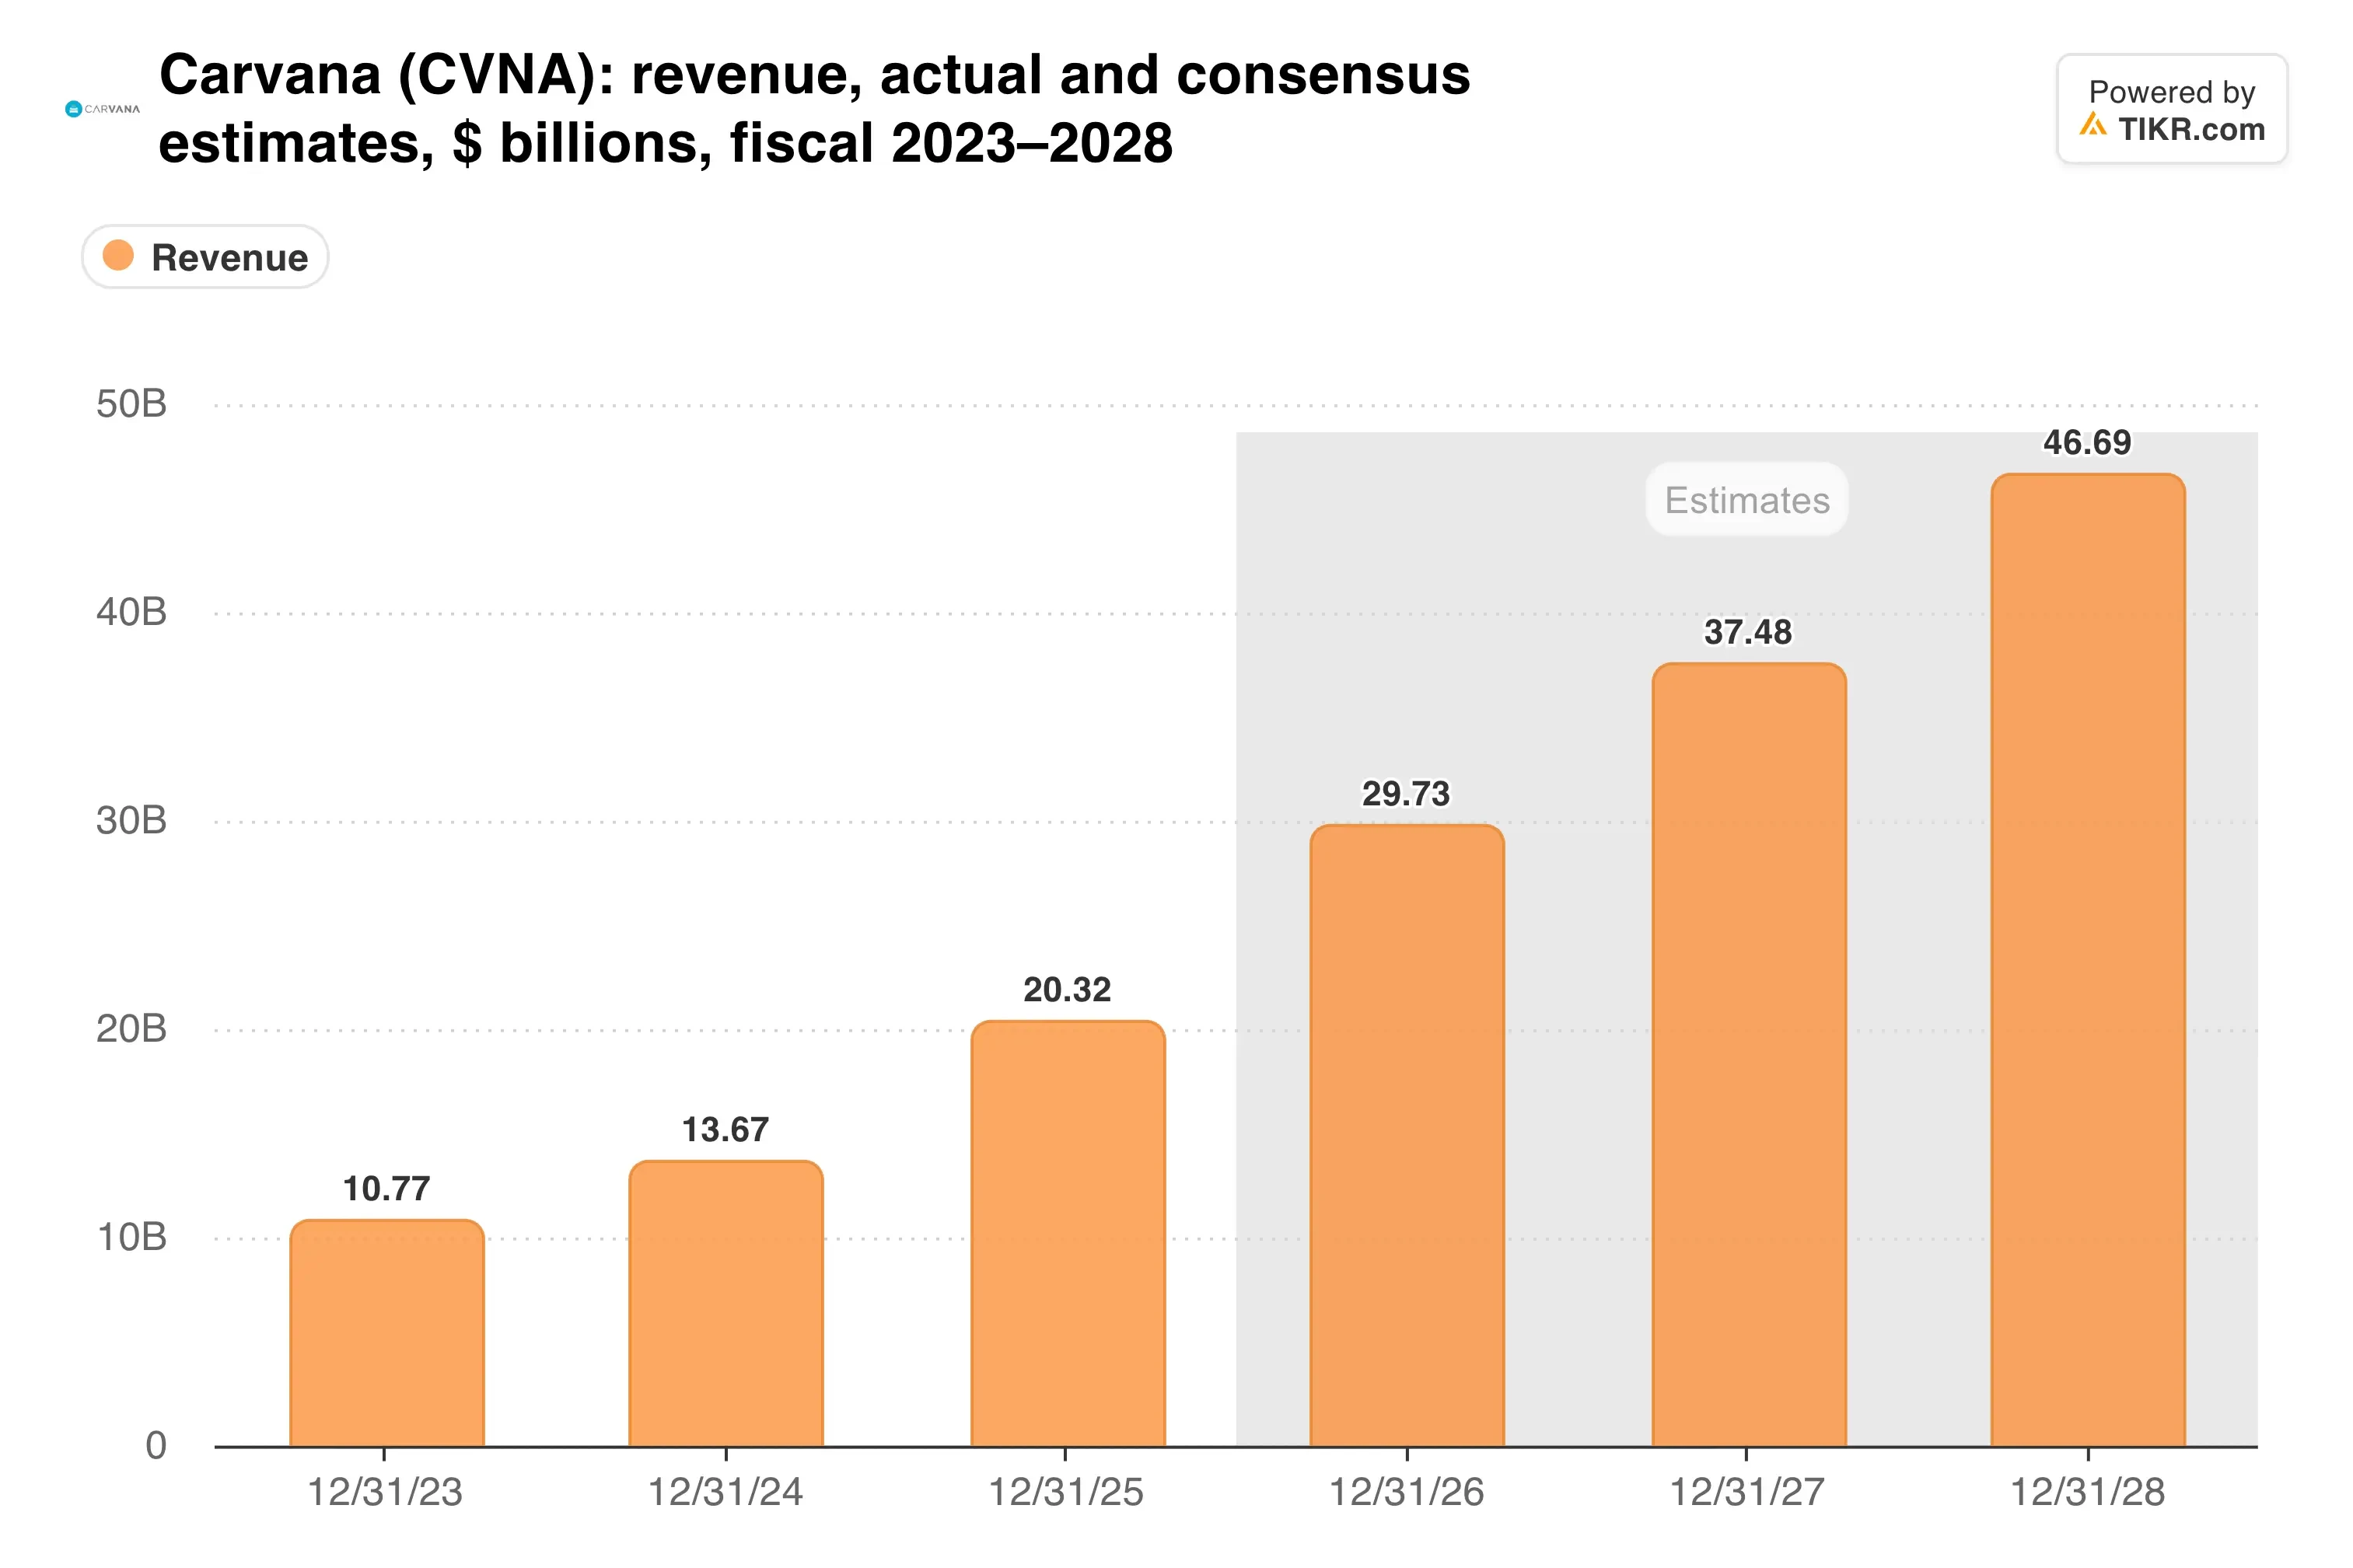
O consenso prevê crescimento de receita de cerca de 36% ao ano nos próximos dois anos.
O TIKR acompanha 24 analistas na Carvana. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Venda na Carvana, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Carvana
Pagando 36 vezes pelo crescimento
Esse crescimento tem um preço. A Carvana negocia a 36,2x os lucros futuros, aproximadamente em linha com sua média de cinco anos de cerca de 35x.
Para uma empresa crescendo unidades perto de 40%, isso não é absurdo. Ainda assim, antes deste trimestre, ela havia caído no dia dos resultados em quatro de cinco relatórios, mesmo após superações, porque a barra continua subindo.
O balanço patrimonial é muito mais forte do que aquele que os investidores lembram:
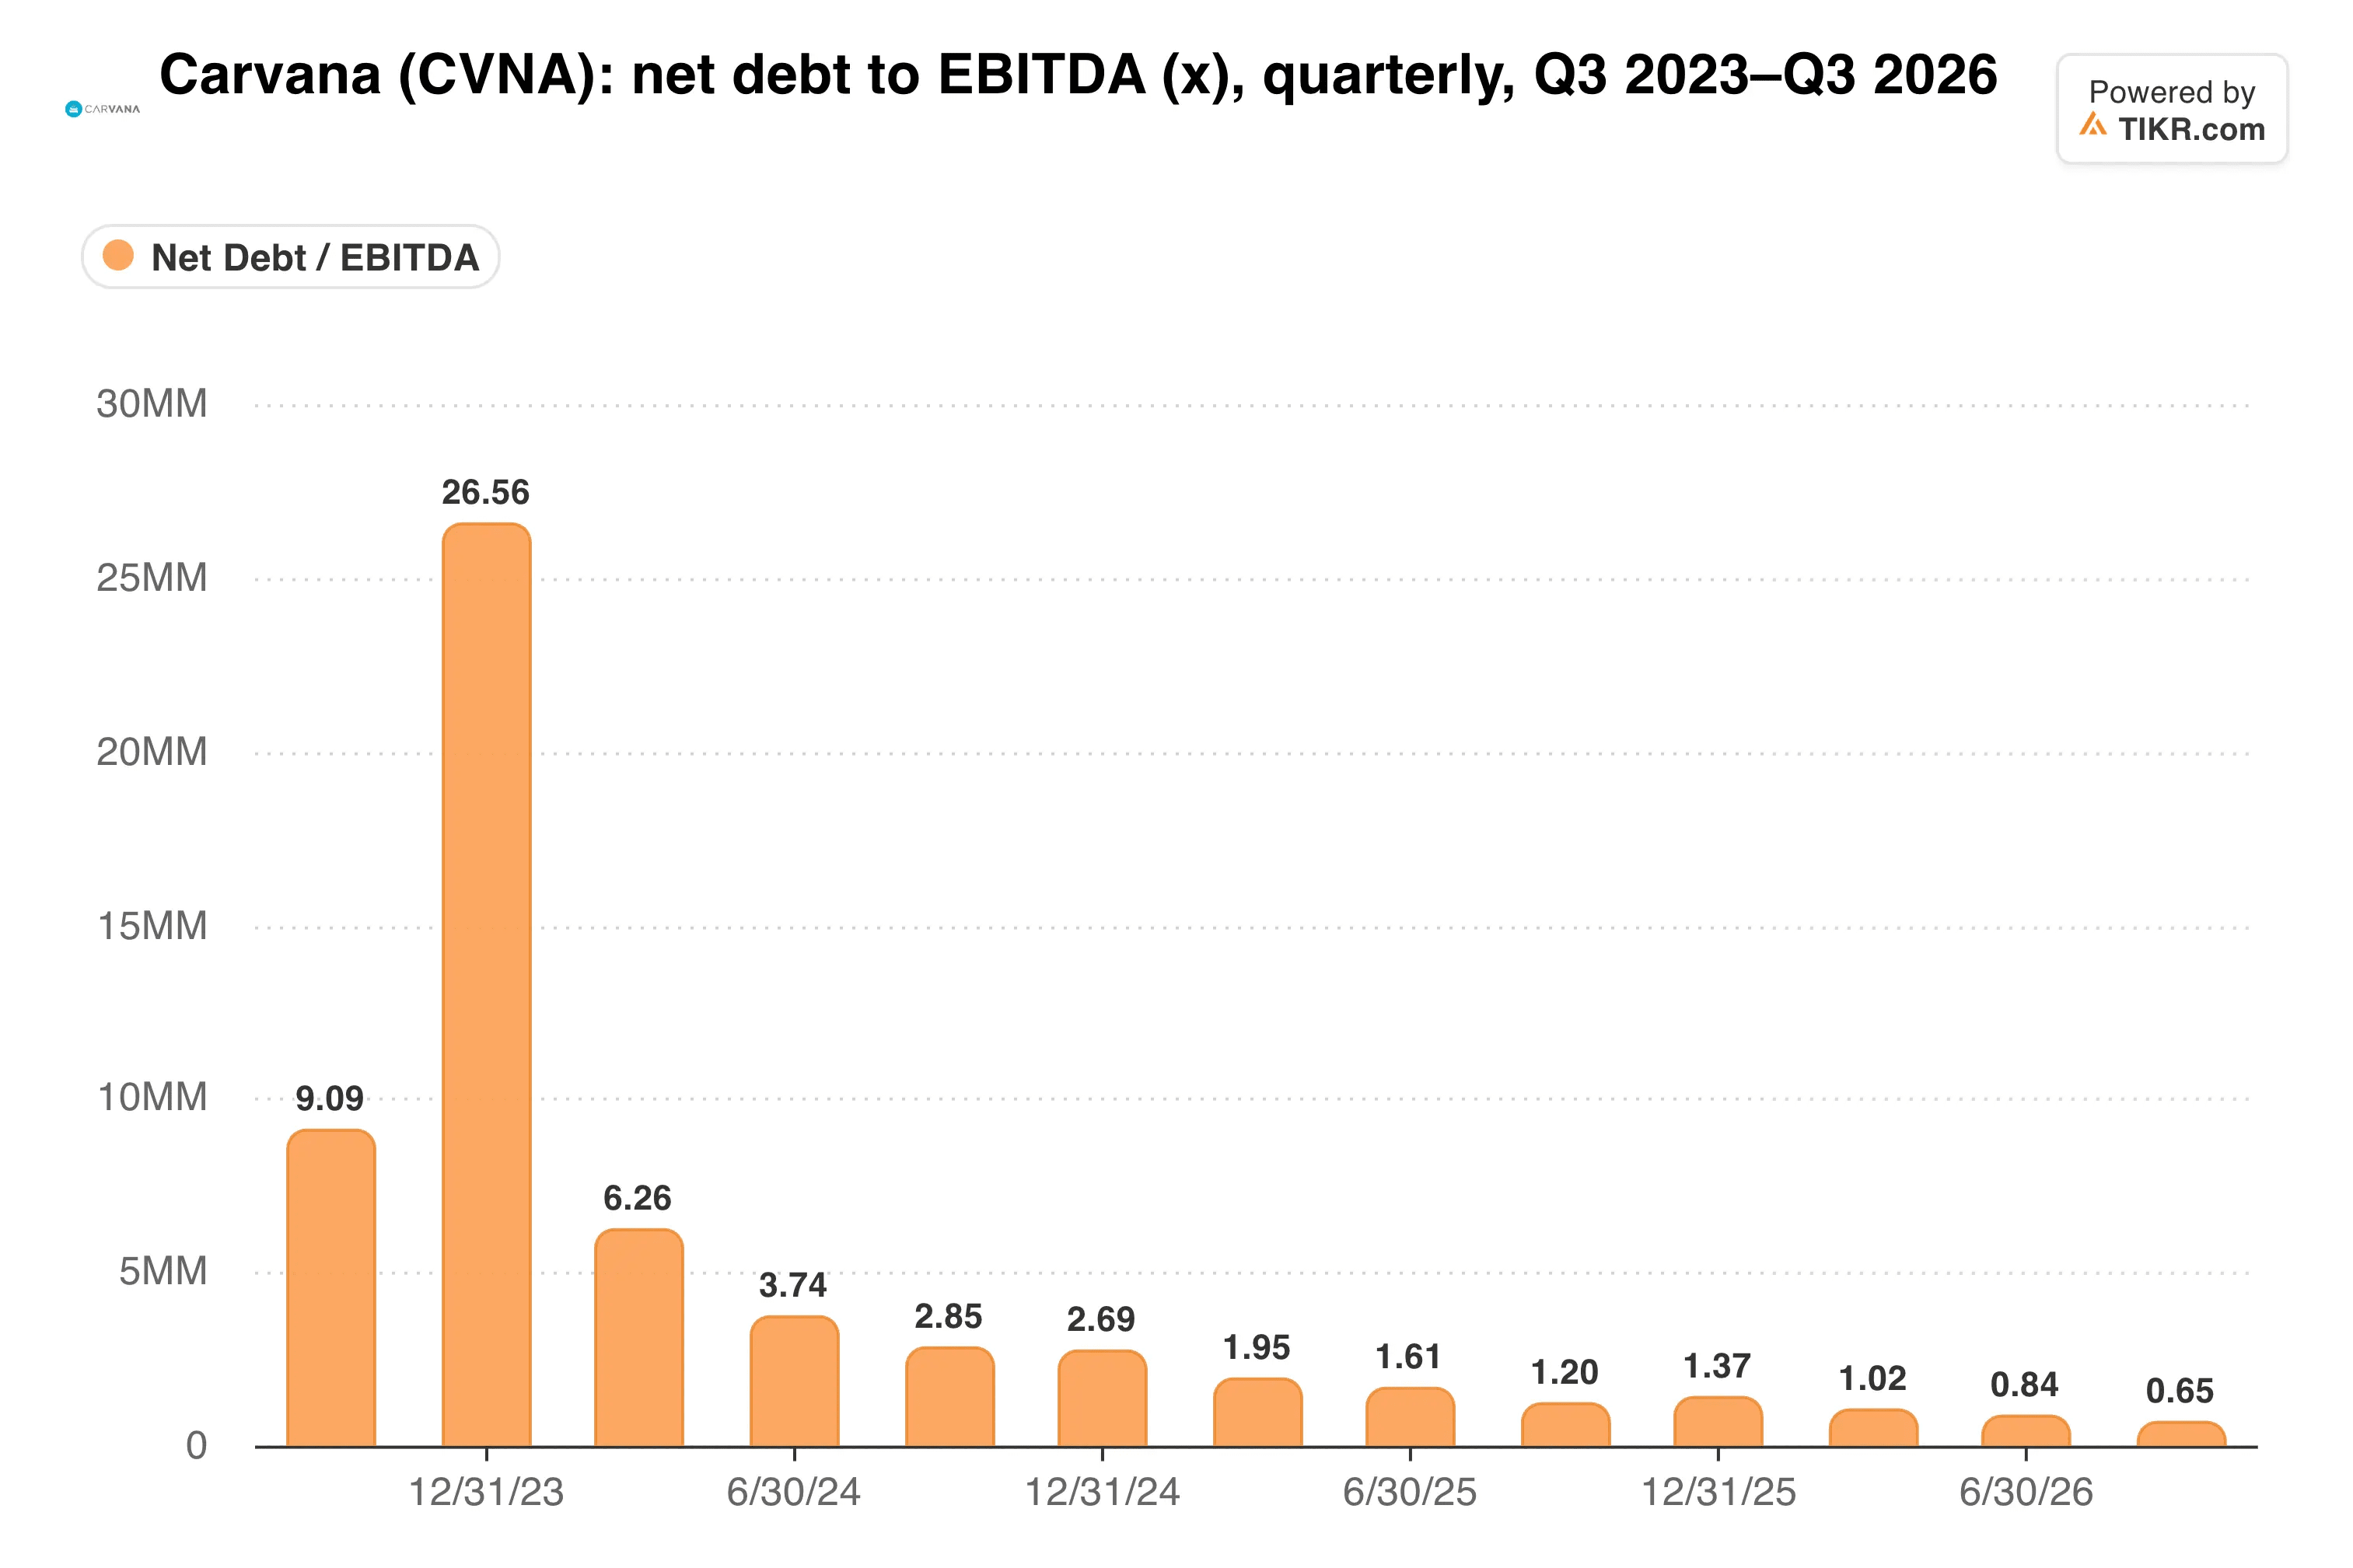
A dívida líquida agora é de cerca de 0,8x o EBITDA passado, o que remove a antiga preocupação de solvência.
O preço-alvo médio da Street de US$ 81 implica cerca de 10% de potencial de alta. Isso é pouco após uma alta de 24% em menos de um mês.
Minha opinião: eu manteria a Carvana aqui. O crescimento de unidades é real, a alavancagem é baixa e a queda da margem veio de uma escolha deliberada de preços que a Carvana pode reverter. Mas eu também não a perseguiria, com insiders vendendo e o preço-alvo médio próximo.
O relatório do ano fiscal, esperado para 18 de fevereiro, é o próximo teste. Ele precisa mostrar crescimento sequencial de unidades e uma margem que parou de cair.
Então, quanto vale realmente a ação da Carvana?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Carvana poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!