


Principais Conclusões
- A B. Riley reduziu seu preço-alvo para a Snap (SNAP) para $8 de $10 na quinta-feira e manteve sua classificação de Compra, 60% acima do preço da ação.
- O EBITDA ajustado da Snap no 3T superou suas próprias previsões, mas a receita com publicidade cresceu apenas 4% à medida que a publicidade de marca caiu.
- Os $8 da B. Riley equivalem a 10,3x os lucros que os analistas esperam para os próximos doze meses. Isso está abaixo da média de 11x da Snap no último ano.
- Esses lucros ajustados excluem aproximadamente $1 bilhão por ano em remuneração em ações, portanto, alcançar $8 dentro de um ano depende de a Snap manter seu número de ações estável em 2027.
A ação da Snap caiu 38% no último ano e afundou novamente após o relatório do 3T de quarta-feira. Na quinta-feira, o analista da B. Riley, Naved Khan, reduziu seu preço-alvo para $8 de $10, mas manteve sua classificação de Compra. Partindo de $4,96, isso representa uma valorização potencial de 62%.
Muita coisa deu errado
Os usuários diários da Snap na América do Norte caíram de 99 milhões no 2T de 2025 para 92 milhões no 2T de 2026. E enquanto a Snap encerrou um processo por vício de adolescentes em Los Angeles em 2 de novembro, mais de 3.000 ações semelhantes estão em andamento.
A receita do 3T subiu 14% para $1,72 bilhão, em linha com as previsões da Snap. Mas a receita com publicidade cresceu apenas 4% à medida que a publicidade de marca declinou.
O CEO Evan Spiegel não amenizou a situação na conferência: "Certamente, um crescimento de 4% na publicidade está abaixo de nossas ambições."
Este é o caminho da B. Riley para $8
A B. Riley credita uma melhor tecnologia de anúncios pelo forte crescimento da publicidade de resposta direta da Snap. Ela conta com formatos de maior margem (Sponsored Snaps, Spotlight e Promoted Places) e assinaturas para manter esse crescimento.
Eis o que o 3T mostrou em cada um:
- A resposta direta agora representa cerca de 77% da receita, segundo o Diretor Comercial Ronan Harris.
- A receita com Sponsored Snaps subiu 56% em relação ao 2T, e a receita com Promoted Places mais que dobrou.
- Outras receitas, lideradas pelo Snapchat+, cresceram 84%, e os assinantes pagos ultrapassaram 30 milhões.
Além disso: os custos totais cresceram apenas 1%, então o EBITDA ajustado mais que dobrou para $383 milhões, acima do limite superior das previsões da Snap.
A B. Riley colocou a perspectiva para o 4T ligeiramente acima da média do Wall Street no ponto médio.
O TIKR acompanha 42 analistas na Snap. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Vender para a Snap, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Snap
Os $8 fazem sentido?
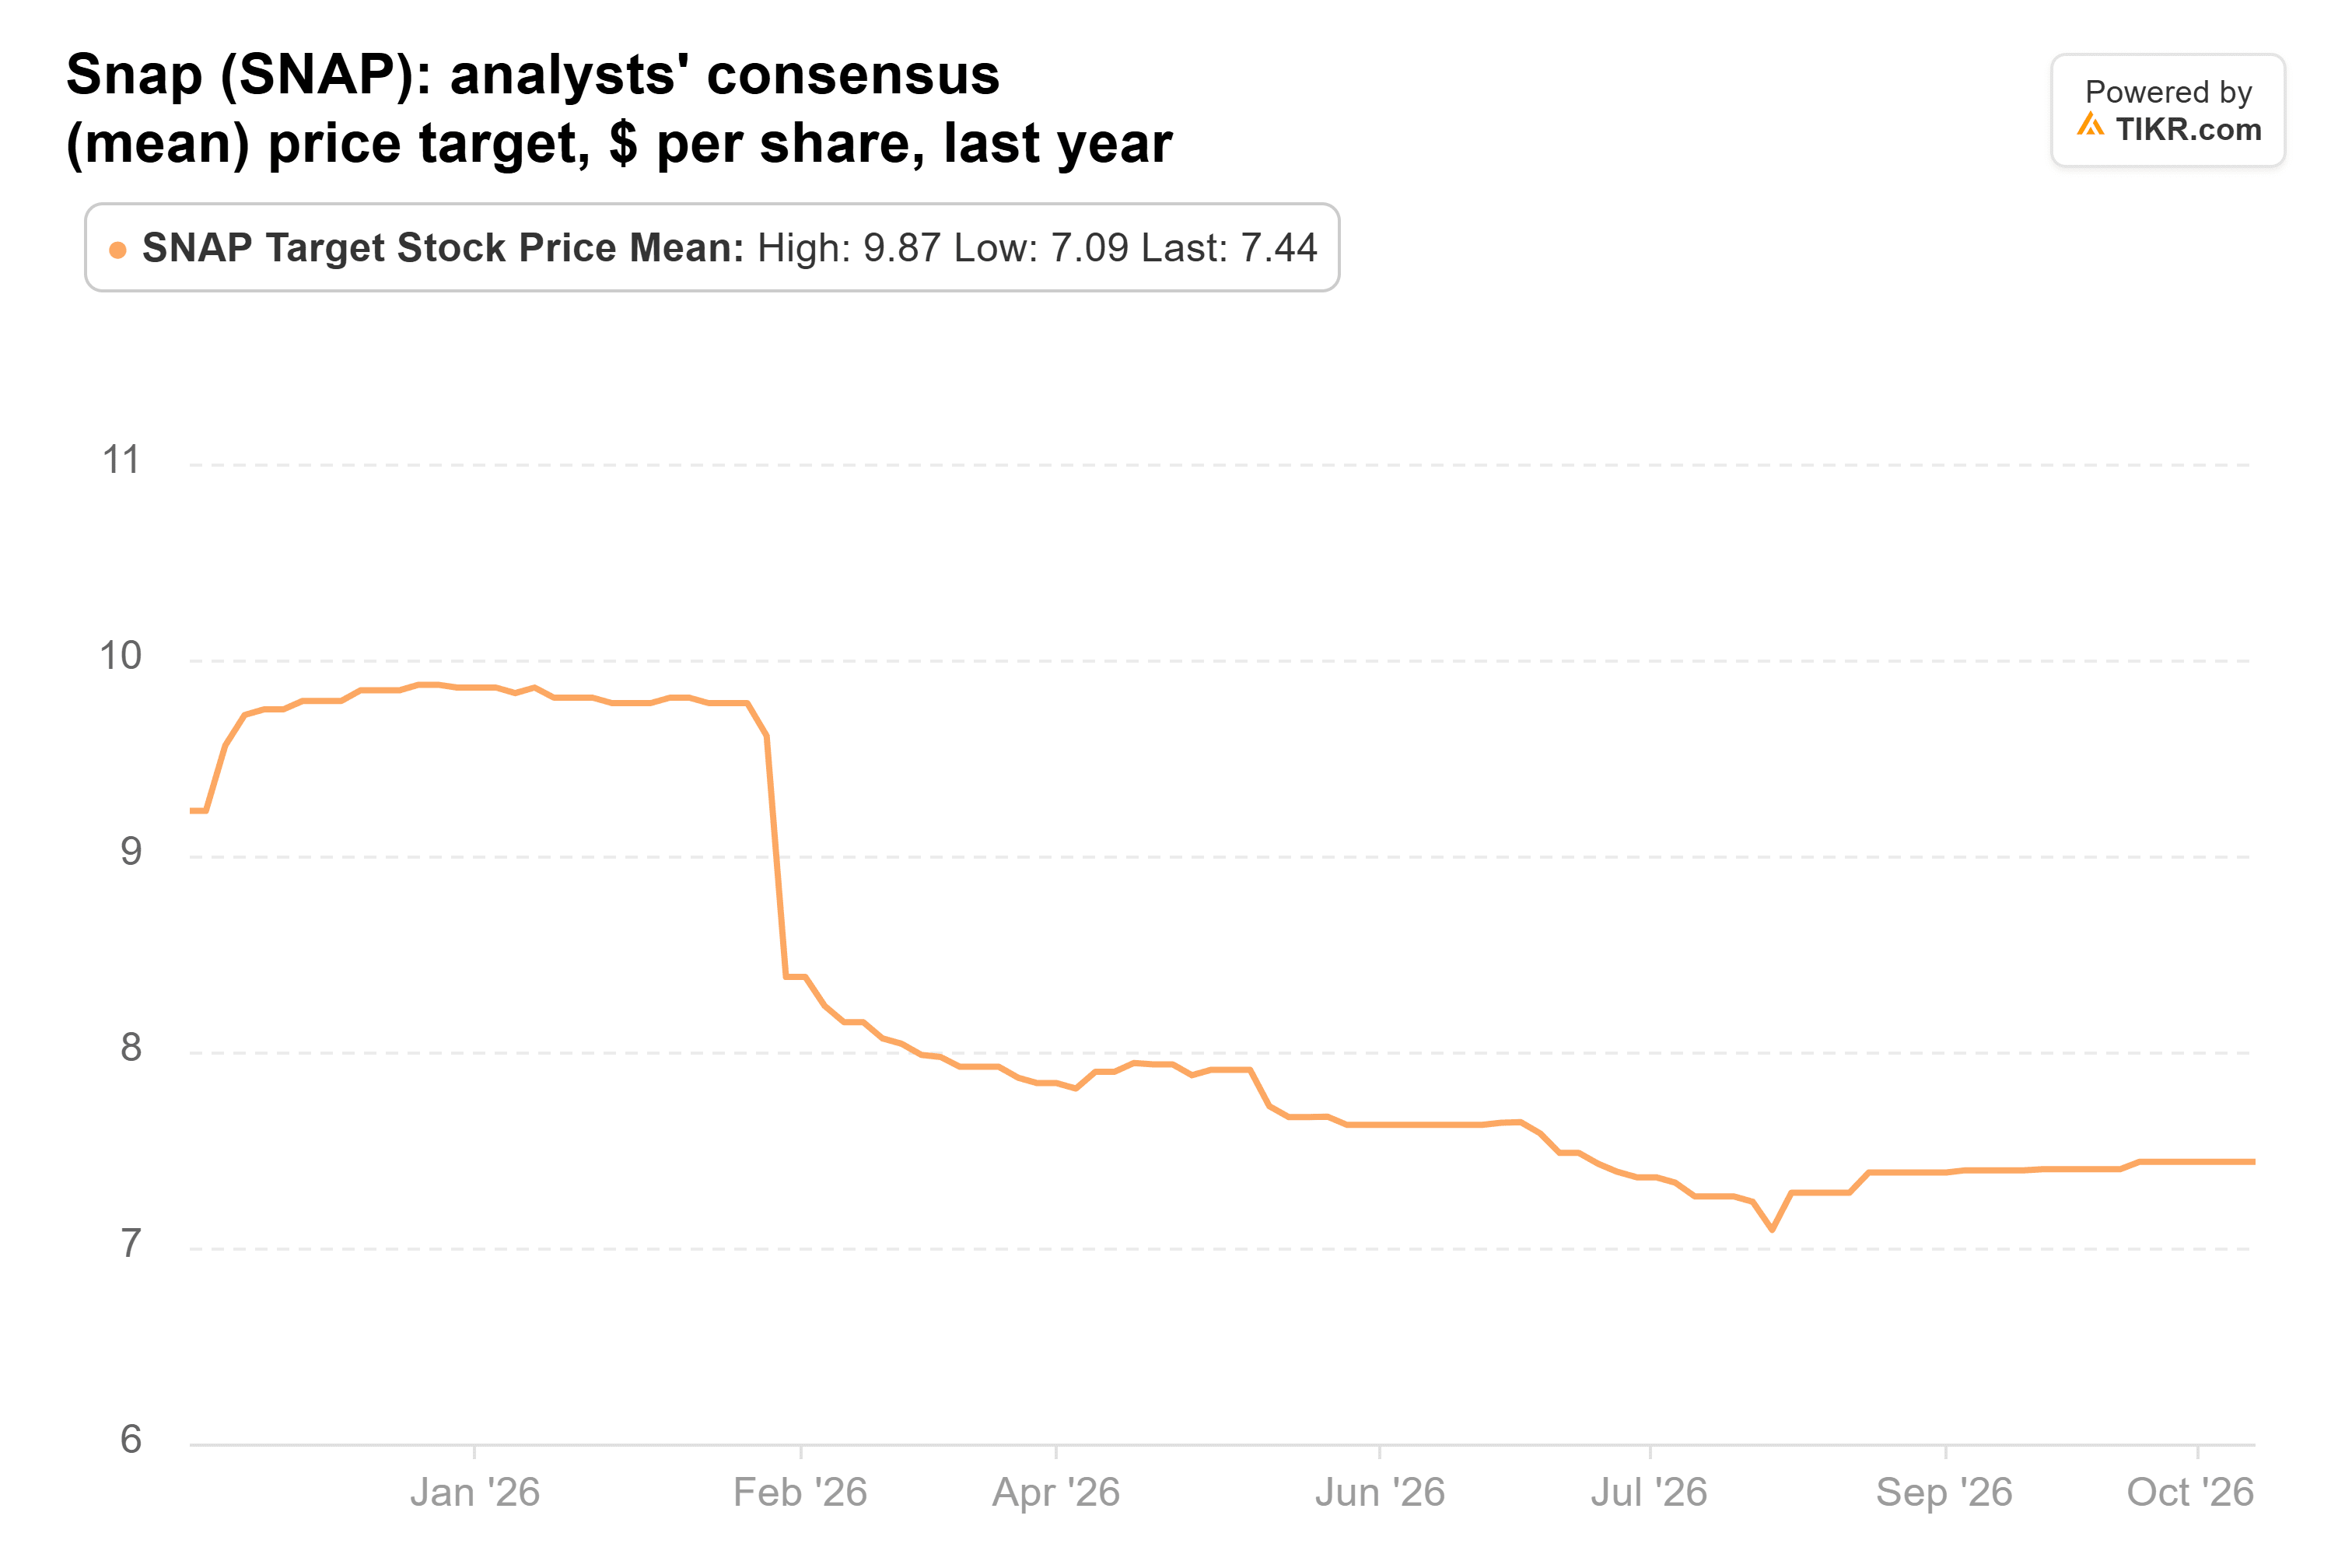
O preço-alvo médio dos 42 analistas que cobrem a Snap caiu de $9 há um ano para $7.
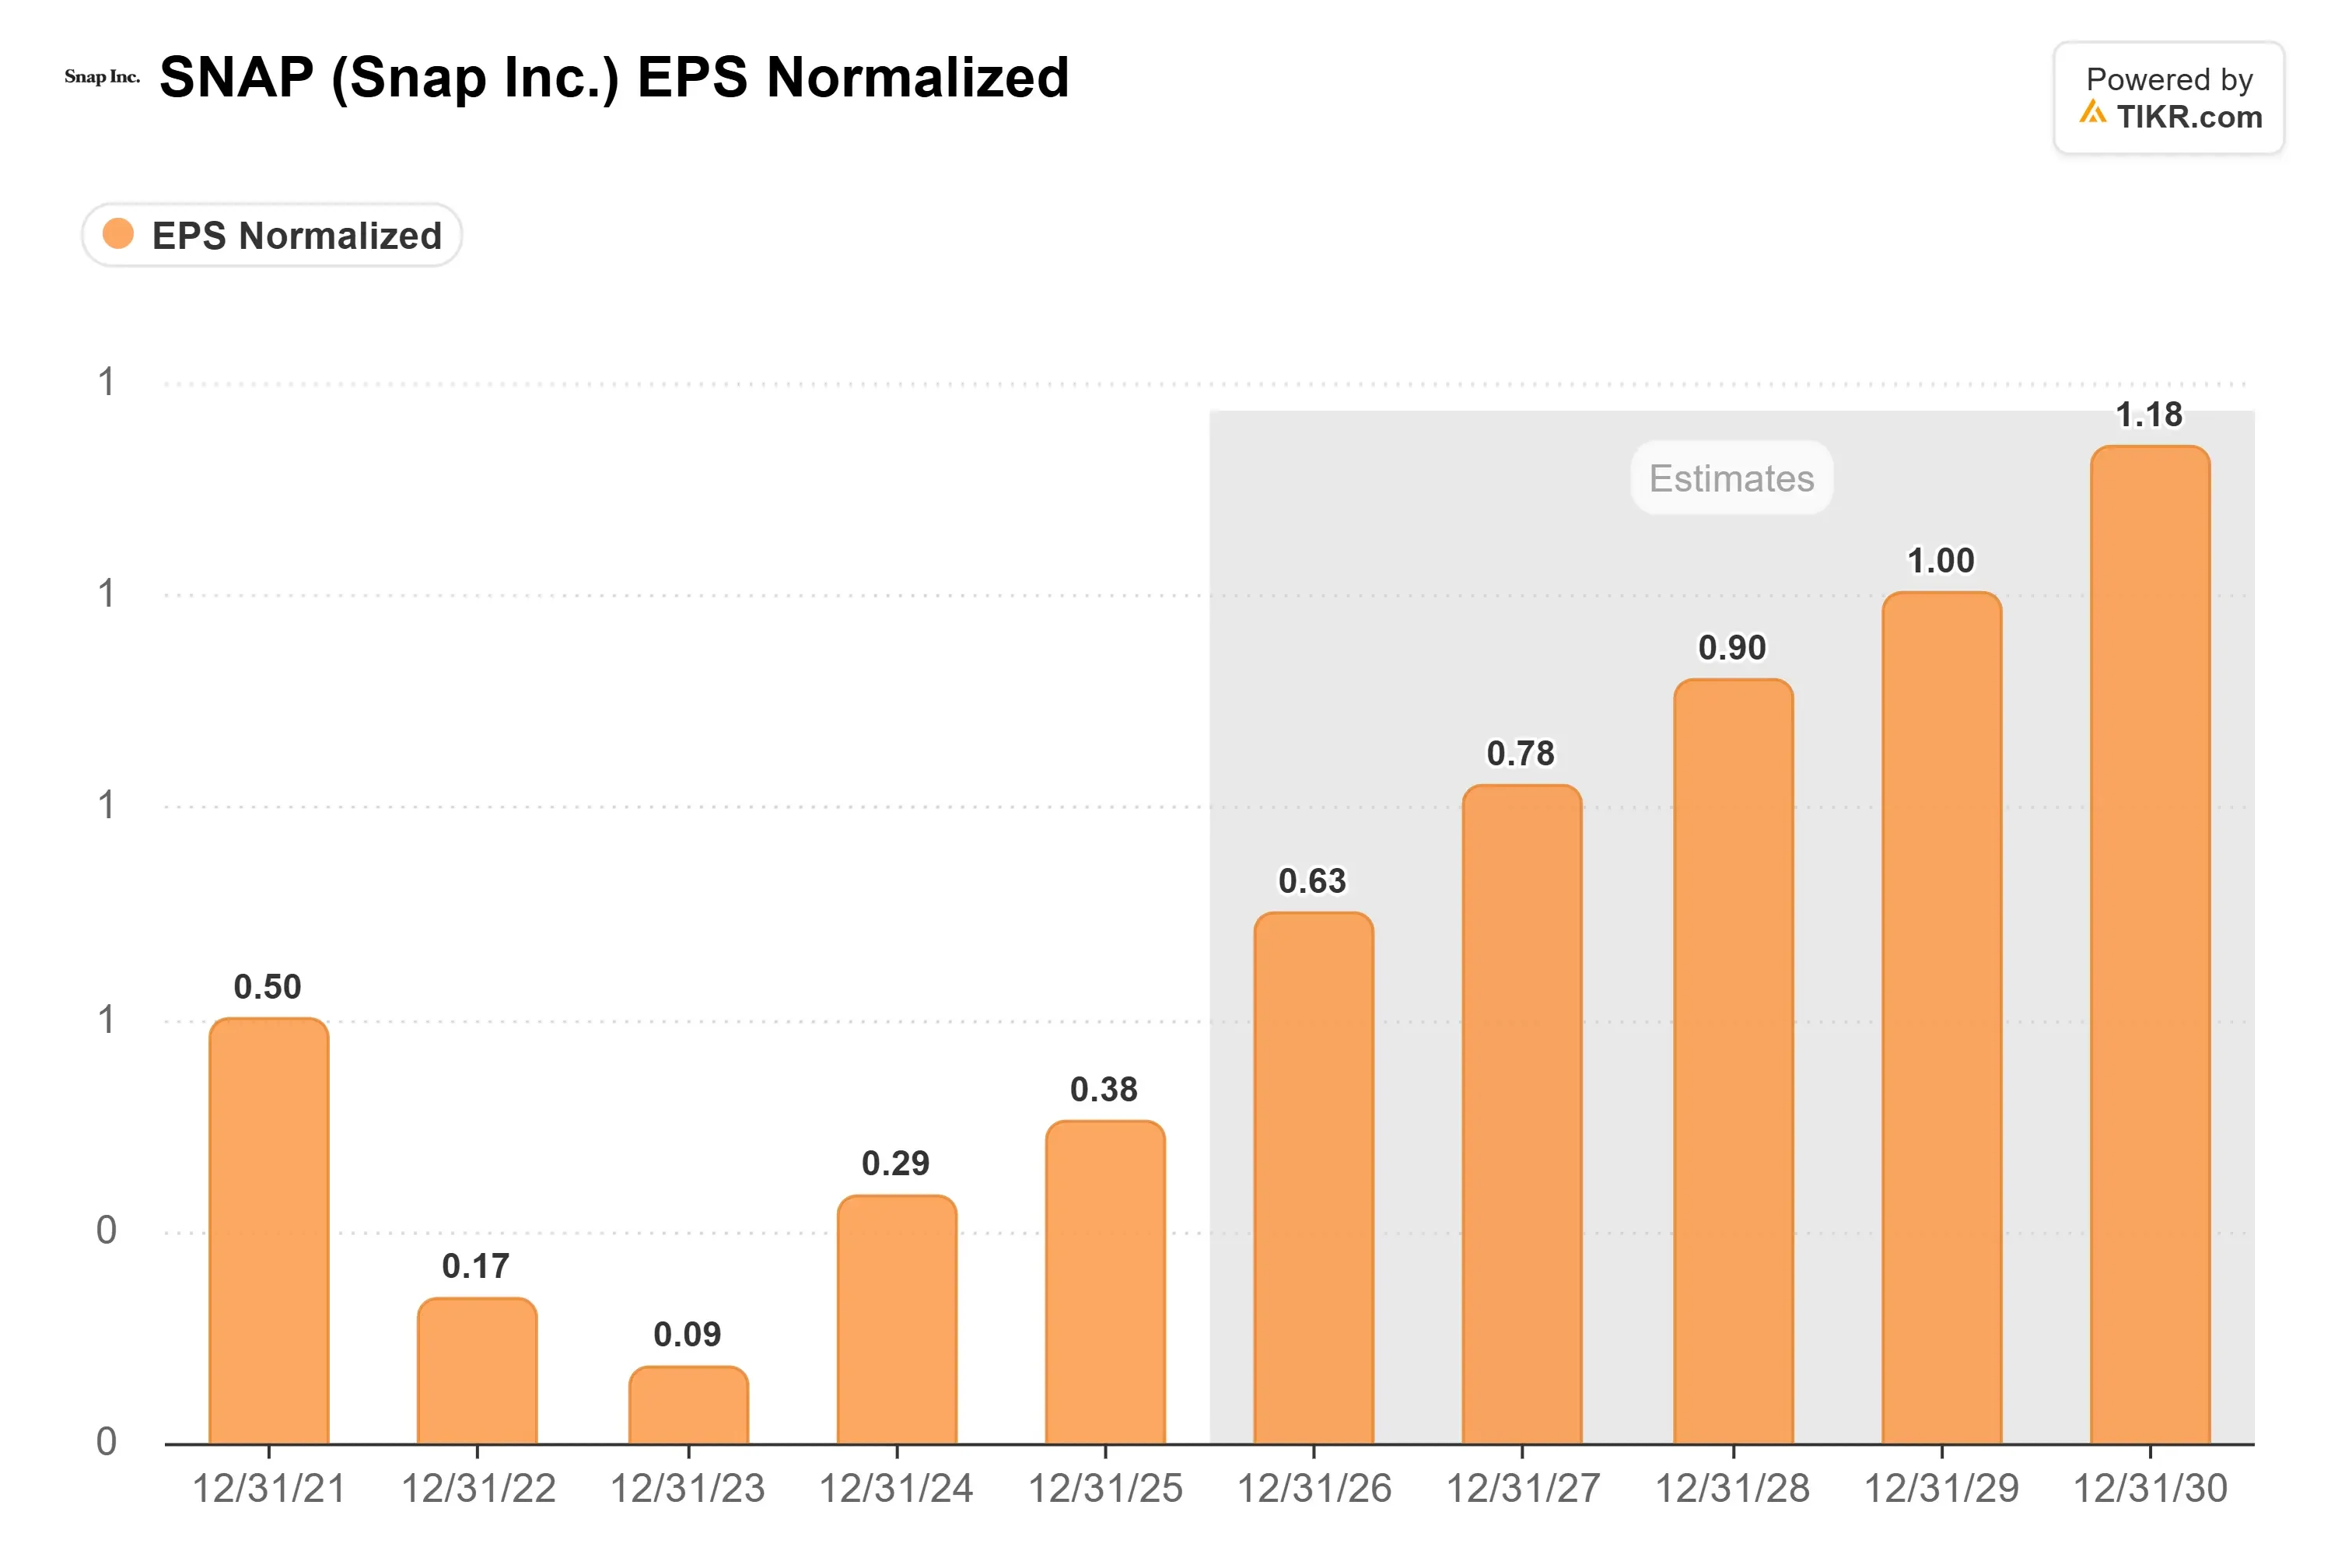
As estimativas de lucro apontam na direção oposta. Os analistas esperam que o LPA normalizado dobre de $0,38 em 2025 para $0,78 em 2027.
Com o EBITDA superando as previsões, não vejo muito neste relatório para pressioná-las para baixo.
A Snap era negociada a 6,4x os lucros futuros no fechamento de sexta-feira, e ainda mais baixo após a queda desta semana. Os $8 da B. Riley equivalem a 10,3x, abaixo da média de 11x da ação no último ano.
O problema é o que os lucros normalizados deixam de fora. Os analistas esperam apenas $0,15 por ação de lucro GAAP em 2027. Grande parte da diferença é a remunação em ações que a Snap paga aos seus funcionários, aproximadamente $1,05 bilhão este ano, segundo as previsões da administração.
O fluxo de caixa livre de $777 milhões nos últimos 12 meses não cobre a despesa, e as ações mais as remunerações em ações subiram 4% em um ano para 1,93 bilhão.
O CFO Doug Hott disse que a Snap pretende ter "um número de ações totalmente diluído estável em 2027".
A B. Riley acertou no múltiplo, mas seus $8 assumem que o número de ações para de crescer. Até que a Snap demonstre que pode manter esse número estável com seu próprio caixa, eu não contaria com $8 dentro de um ano.
O relatório do 4T, previsto para o início de fevereiro, deve trazer os detalhes desse plano e as previsões de remunação em ações para 2027. Um número de ações estável financiado pelo fluxo de caixa livre tornaria $8 muito mais fácil de alcançar.
Então, quanto vale realmente a ação da Snap?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Snap poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!






