Principais Conclusões
- As ações da SK hynix caíram 10,9% na sexta-feira e 23,1% na semana, dias após reportar receita de KRW 104,6 trilhões e uma margem operacional de 80%.
- Contratos de longo prazo com 14 clientes cobrem mais da metade da capacidade de 2027 e 2028, e a Samsung também espera que a escassez de chips de IA piore.
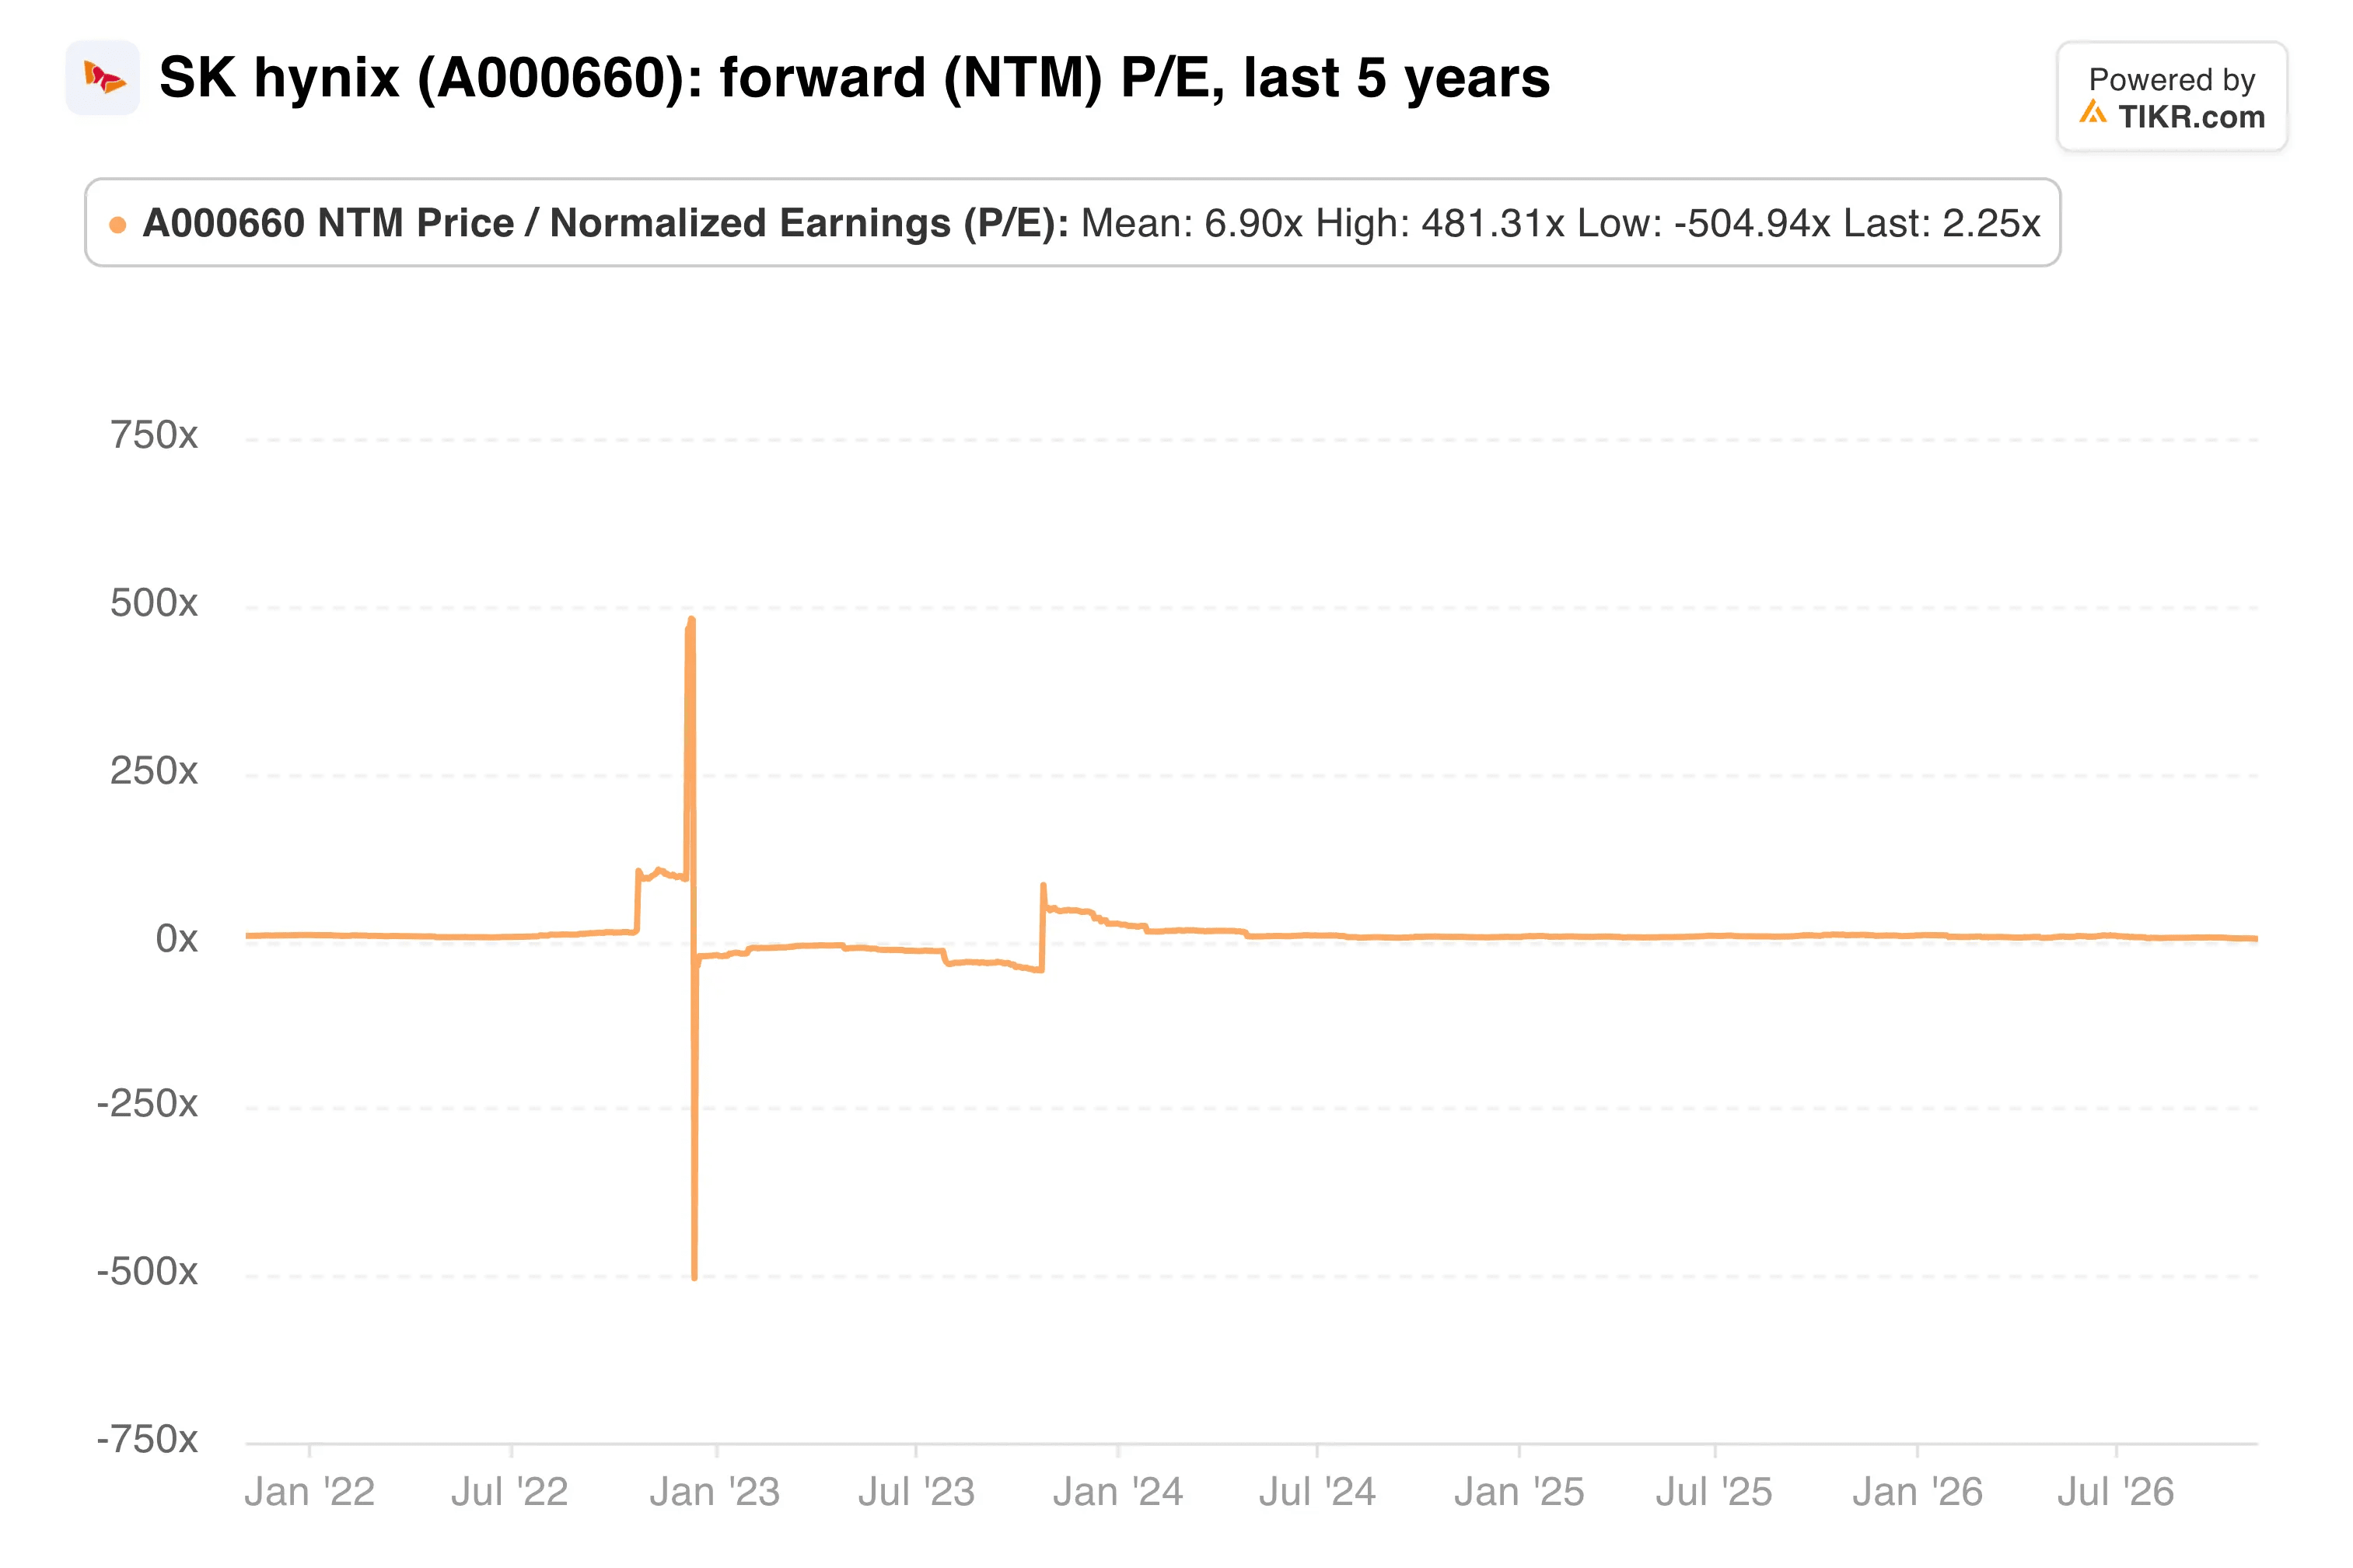
- A ação negocia a 2,3x os lucros futuros, então o mercado está precificando uma queda no setor de memória que as próprias previsões da empresa não mostram.
- O relatório do ano fiscal de 28 de janeiro mostrará se as remessas de bits de DRAM do quarto trimestre subiram na faixa de alta de 20% prevista.
SK hynix (A000660) acabou de registrar o melhor trimestre de sua história. Em seguida, perdeu quase um quarto de seu valor em cinco dias de negociação.
A ação caiu 10,9% apenas na sexta-feira e 23,1% na semana. Agora está 57% abaixo de sua máxima de 52 semanas.
A tese das memórias não quebrou. Samsung Electronics (A005930), o maior rival da SK hynix em HBM, disse na semana passada que espera que a escassez de chips de IA piore. As ações de armazenamento caíram mesmo assim após o relatório da Samsung.
O que mudou foi o sentimento. Os investidores continuaram a girar para fora das apostas em IA após as eleições de meio de mandato nos EUA, onde os republicanos levaram uma surra e os opositores dos data centers mostraram músculo político real.
A SK hynix também tem um problema próprio. Seus planos de chips em Nova York encontraram um obstáculo devido às restrições dos EUA à China.
Um trimestre sem pontos fracos
Eis o que o terceiro trimestre entregou:
- Receita de KRW 104,62 trilhões, alta de 328% em relação ao ano anterior
- Lucro operacional de KRW 83,33 trilhões, alta de 632%, para uma margem de 80%
- Lucro líquido de KRW 39,78 trilhões, queda de 58% em relação ao segundo trimestre devido a perdas cambiais e de avaliação de investimentos
Os preços fizeram a maior parte do trabalho. Os preços médios de venda de DRAM subiram na faixa de alta de 20% em relação ao trimestre anterior, e os preços de NAND subiram na faixa de média de 20%. O HBM4 também entrou em produção em massa, e a empresa espera que ele ultrapasse o HBM3E tanto em volume quanto em participação na receita neste trimestre.
A receita se moveu a uma velocidade que os investidores em memória raramente veem…
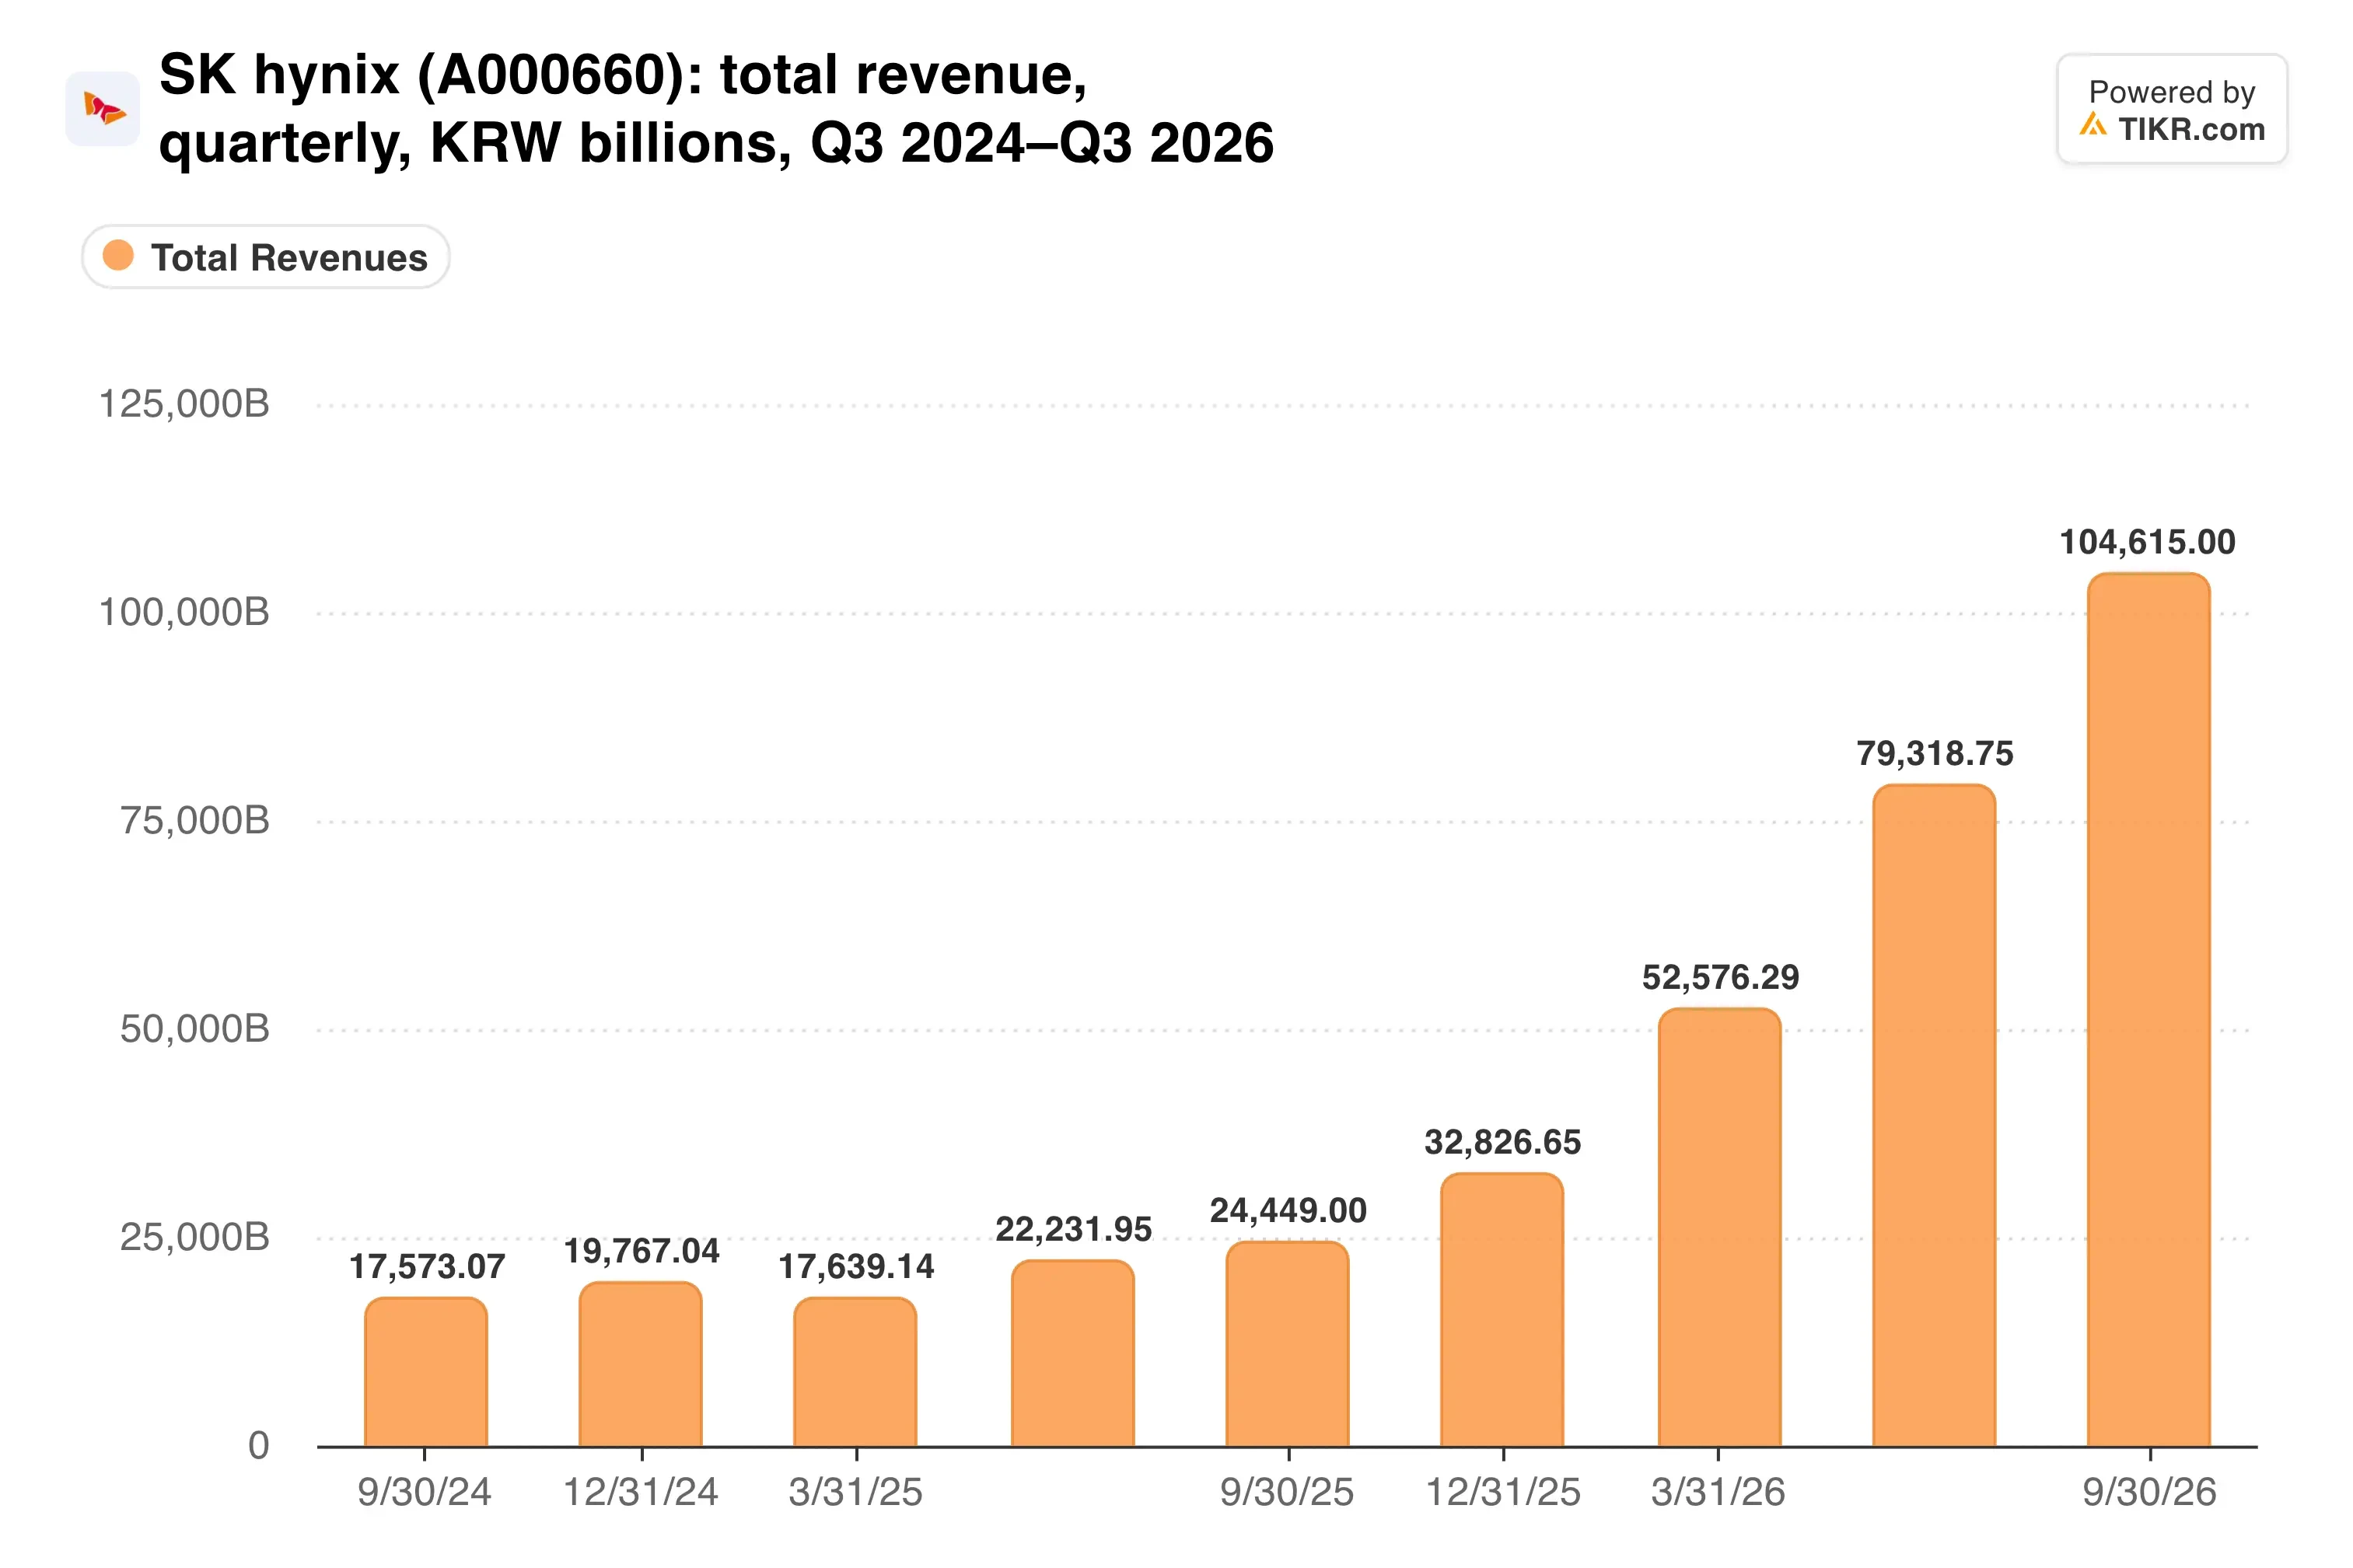
A receita trimestral agora é mais de quatro vezes seu nível de um ano atrás.
Clientes contratados até 2028
O número maior pode ser a carteira de contratos. A SK hynix tem contratos de longo prazo com 14 grandes clientes cobrindo mais da metade de sua capacidade de 2027 e 2028. Uma vez adicionados os acordos ainda em negociação, ela afirma que os volumes de DRAM e HBM estão efetivamente esgotados até 2029.
As previsões para o quarto trimestre apontam na mesma direção. As remessas de bits de DRAM devem subir na faixa de média de 20% em relação ao terceiro trimestre, e as de NAND na faixa de um dígito médio.
Para 2027, a empresa espera que a demanda por DRAM cresça na faixa de média de 20% e a de NAND na faixa de alta de 10%. Ela também vê os provedores de nuvem elevando o capex em mais de 60% no próximo ano.
Quão à frente de seu rival ela está em rentabilidade?
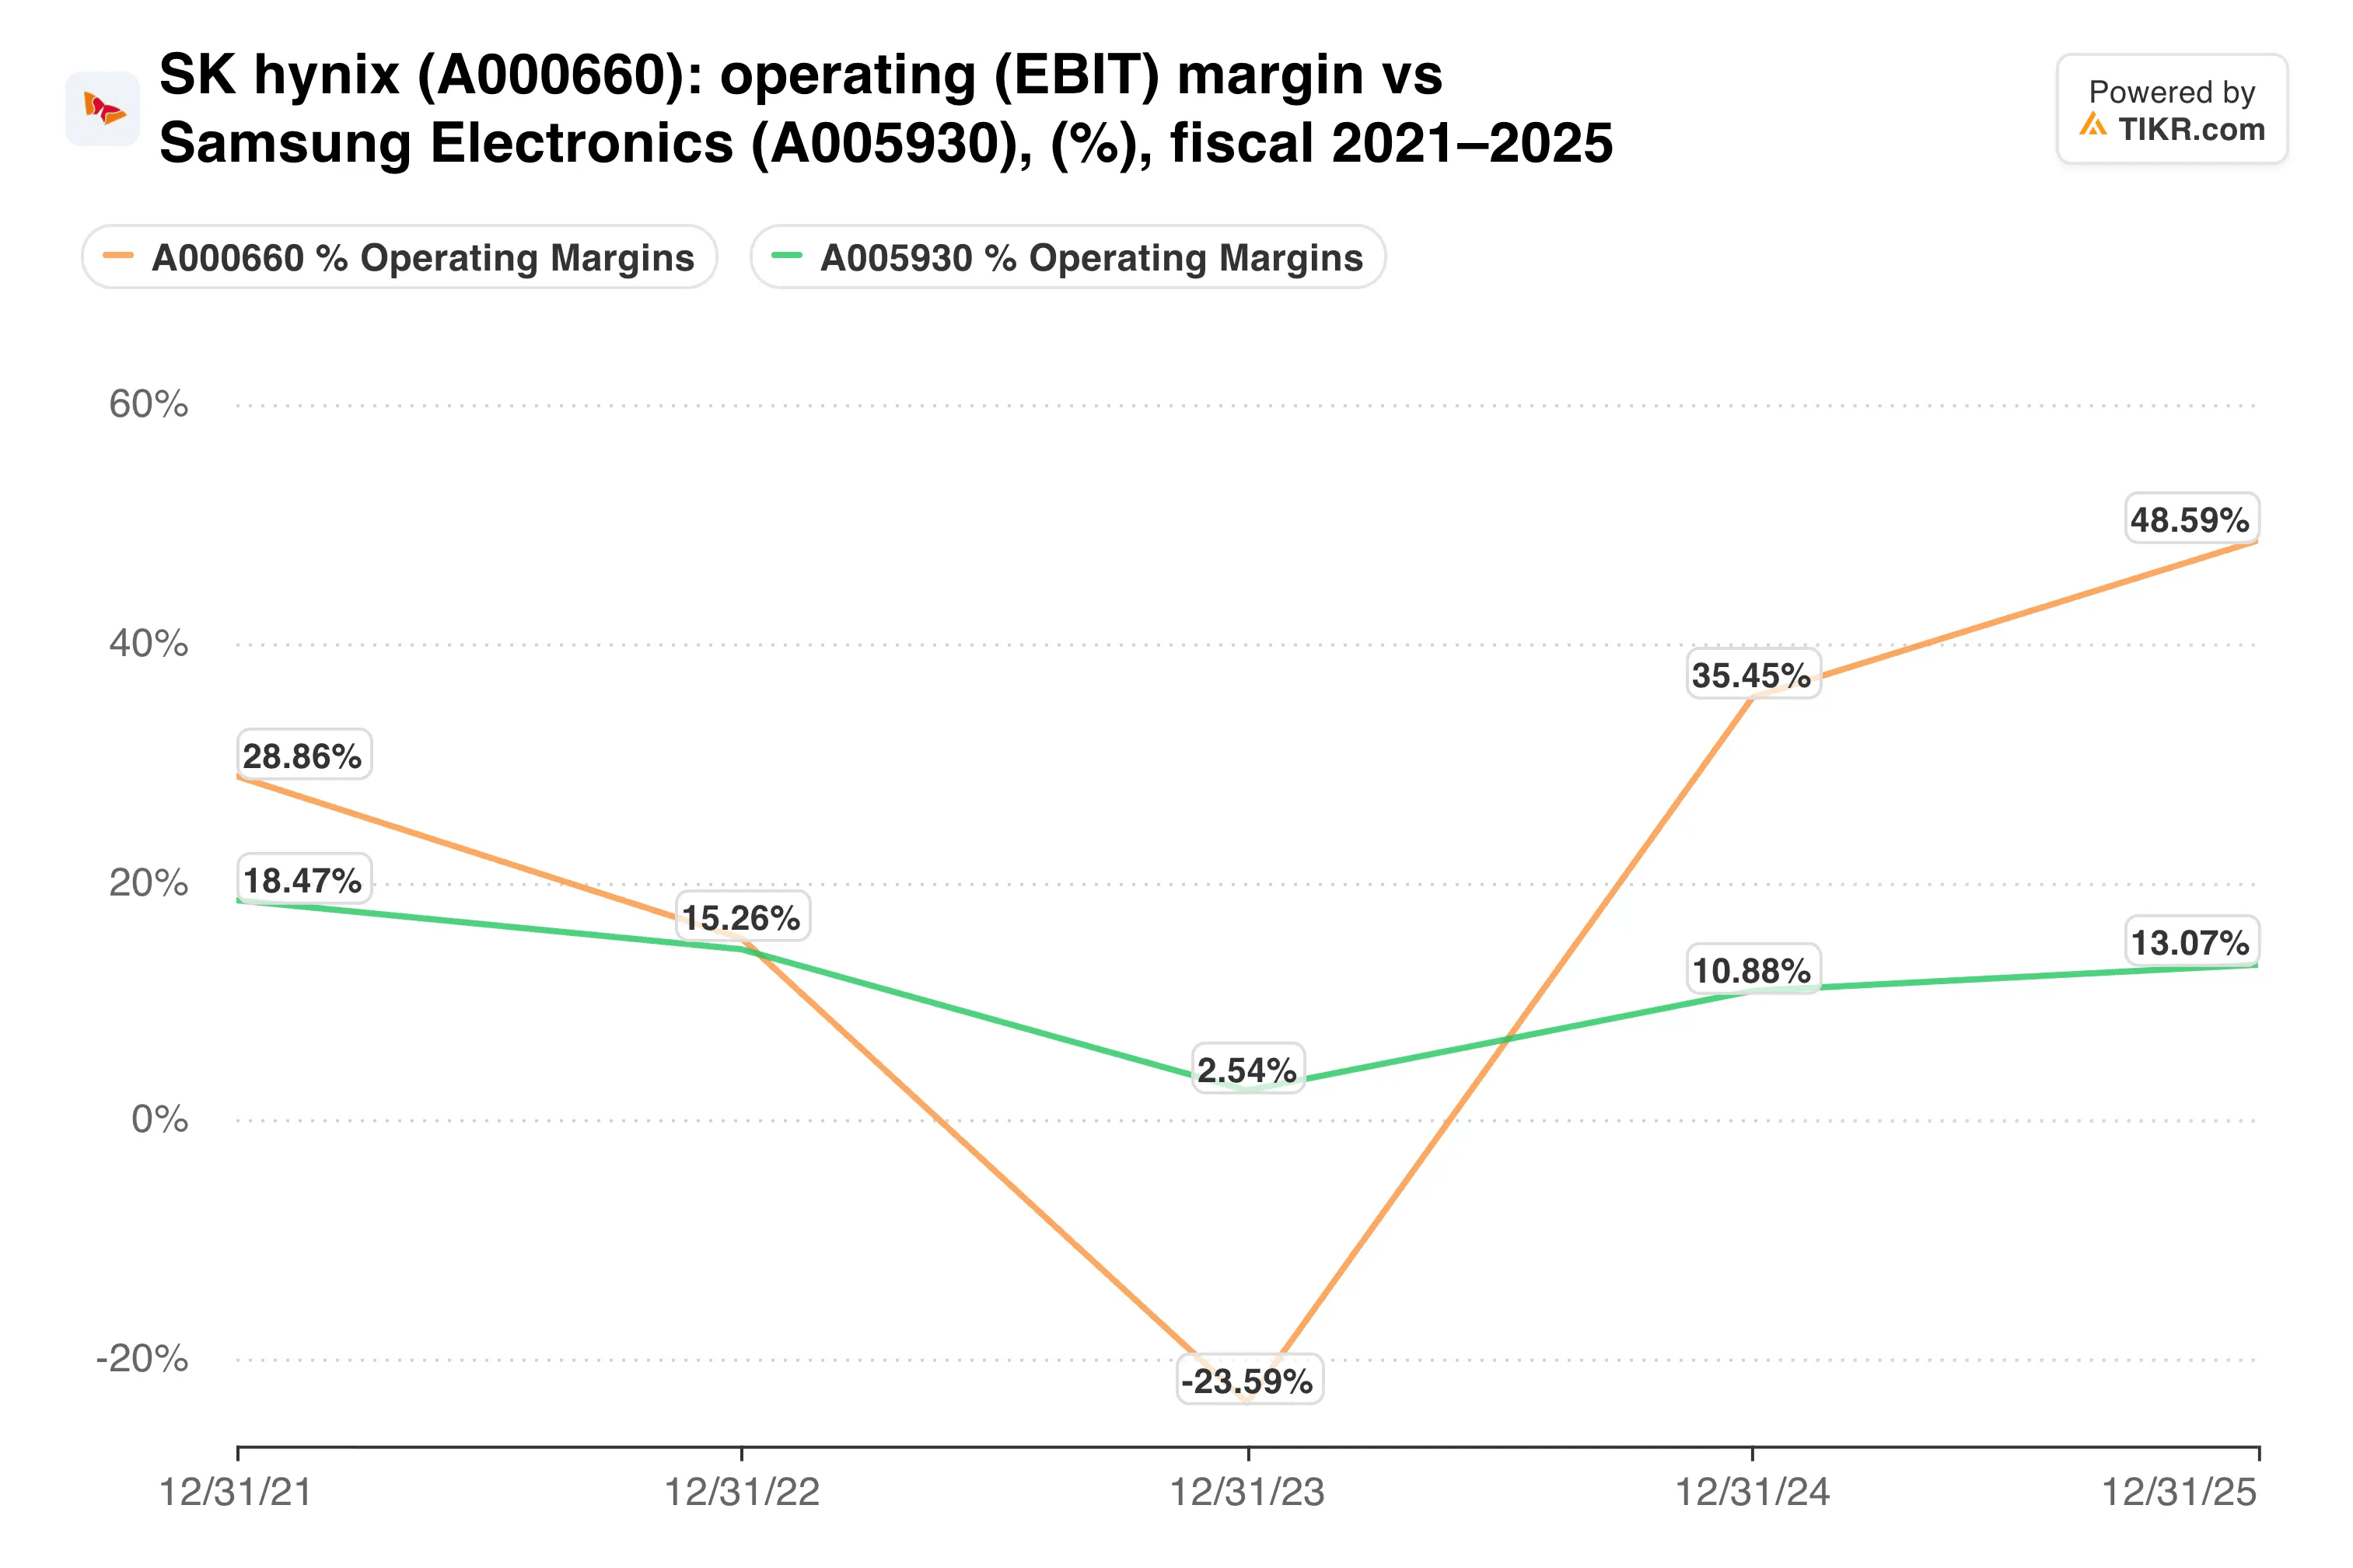
A Samsung ainda carrega telefones, displays e foundry dentro de sua margem. A SK hynix é quase uma apura pura nos preços da memória, o que corta dos dois lados em um ciclo.
O TIKR acompanha 16 analistas da SK hynix. Quantos dizem "Comprar"?
Veja o detalhamento completo das classificações Comprar, Manter e Vender da SK hynix, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da SK hynix
O mercado está precificando um precipício
A 2,3x os lucros futuros e 4,3x os passados, a ação está precificada como se esses lucros estivessem prestes a desaparecer. A empresa também detém aproximadamente US$ 72,7 bilhões a mais em caixa do que em dívida.
O preço-alvo médio da Street de cerca de US$ 2.325 por ação, em termos de dólar, implica um potencial de alta de 180% em relação ao fechamento de sexta-feira.
O múltiplo raramente pareceu assim…
Mesmo assim, os riscos são reais. As fábricas da SK hynix na China precisam de aprovação anual dos EUA para equipamentos americanos, e Washington sinalizou que não aprovará equipamentos que expandam significativamente a capacidade lá. O capex também deve subir significativamente em 2027 em relação à faixa alta de KRW 40 trilhões deste ano, e os fabricantes de memória já superaram a capacidade antes.
Minha opinião: A venda em massa parece mais impulsionada pelo sentimento do que por qualquer coisa nos números. Contratos cobrindo metade de 2027 e 2028 tornam este ciclo mais robusto do que os anteriores. Ainda assim, um múltiplo de 2,3x mostra que o mercado acredita que as margens de pico não duram, e a história em grande parte apoia essa visão.
O relatório de 28 de janeiro é o próximo teste duro. Observe se a previsão de remessas de DRAM se manteve e quão grande o número de capex de 2027 se torna.
Então, qual é o valor real da ação da SK Hynix?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a SK Hynix poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos do TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!