Principais Conclusões
- A Qualcomm subiu 5,5% na sexta-feira após a Alphabet revelar uma participação de $548 milhões, dias após as fracas vendas de aparelhos terem atingido a ação após os resultados.
- A receita com aparelhos caiu 26% para $5,14 bilhões, enquanto a receita automotiva saltou 89% para um recorde de $1,99 bilhão.
- O CEO Cristiano Amon espera que as unidades de aparelhos permaneçam estáveis ou em queda no ano civil de 2027, colocando o peso sobre os data centers e os carros.
- O relatório de 3 de fevereiro, com previsão de receita de $10,4 bilhões a $11,2 bilhões, é o próximo teste.
Qualcomm (QCOM) recebeu um voto de confiança de um novo parceiro de data center na sexta-feira.
Alphabet (GOOGL) revelou uma participação de $548 milhões na fabricante de chips, e as ações subiram 5,5% para $165. Isso ocorreu dias após a Qualcomm anunciar uma colaboração de produtos multigeracional com a Amazon (AMZN) para data centers de IA.
A recuperação seguiu uma semana difícil. A Qualcomm caiu após seu relatório de 4 de novembro, pois as fracas vendas de chips para smartphones ofuscaram o impulso dos data centers, e a ampla venda de chips em 5 de novembro se somou.
Mesmo após a sexta-feira, a ação está 13% mais baixa em seis meses e 36% abaixo de sua máxima de 52 semanas de $260.
Aparelhos caíram, carros decolaram
O trimestre se dividiu claramente em dois.
- O EPS não-GAAP de $2,17 superou ligeiramente a estimativa de $2,16, mas caiu 28% em relação aos $3,00.
- A receita com aparelhos caiu 26% para $5,14 bilhões.
- A receita automotiva subiu 89% para um recorde de $1,99 bilhão, seu primeiro trimestre próximo de $2 bilhões.
A receita GAAP caiu 8% para $10,32 bilhões. Encargos de reestruturação, principalmente indenizações, reduziram o EPS GAAP para $1,17.
A receita total mostra o quanto os aparelhos ainda dominam…
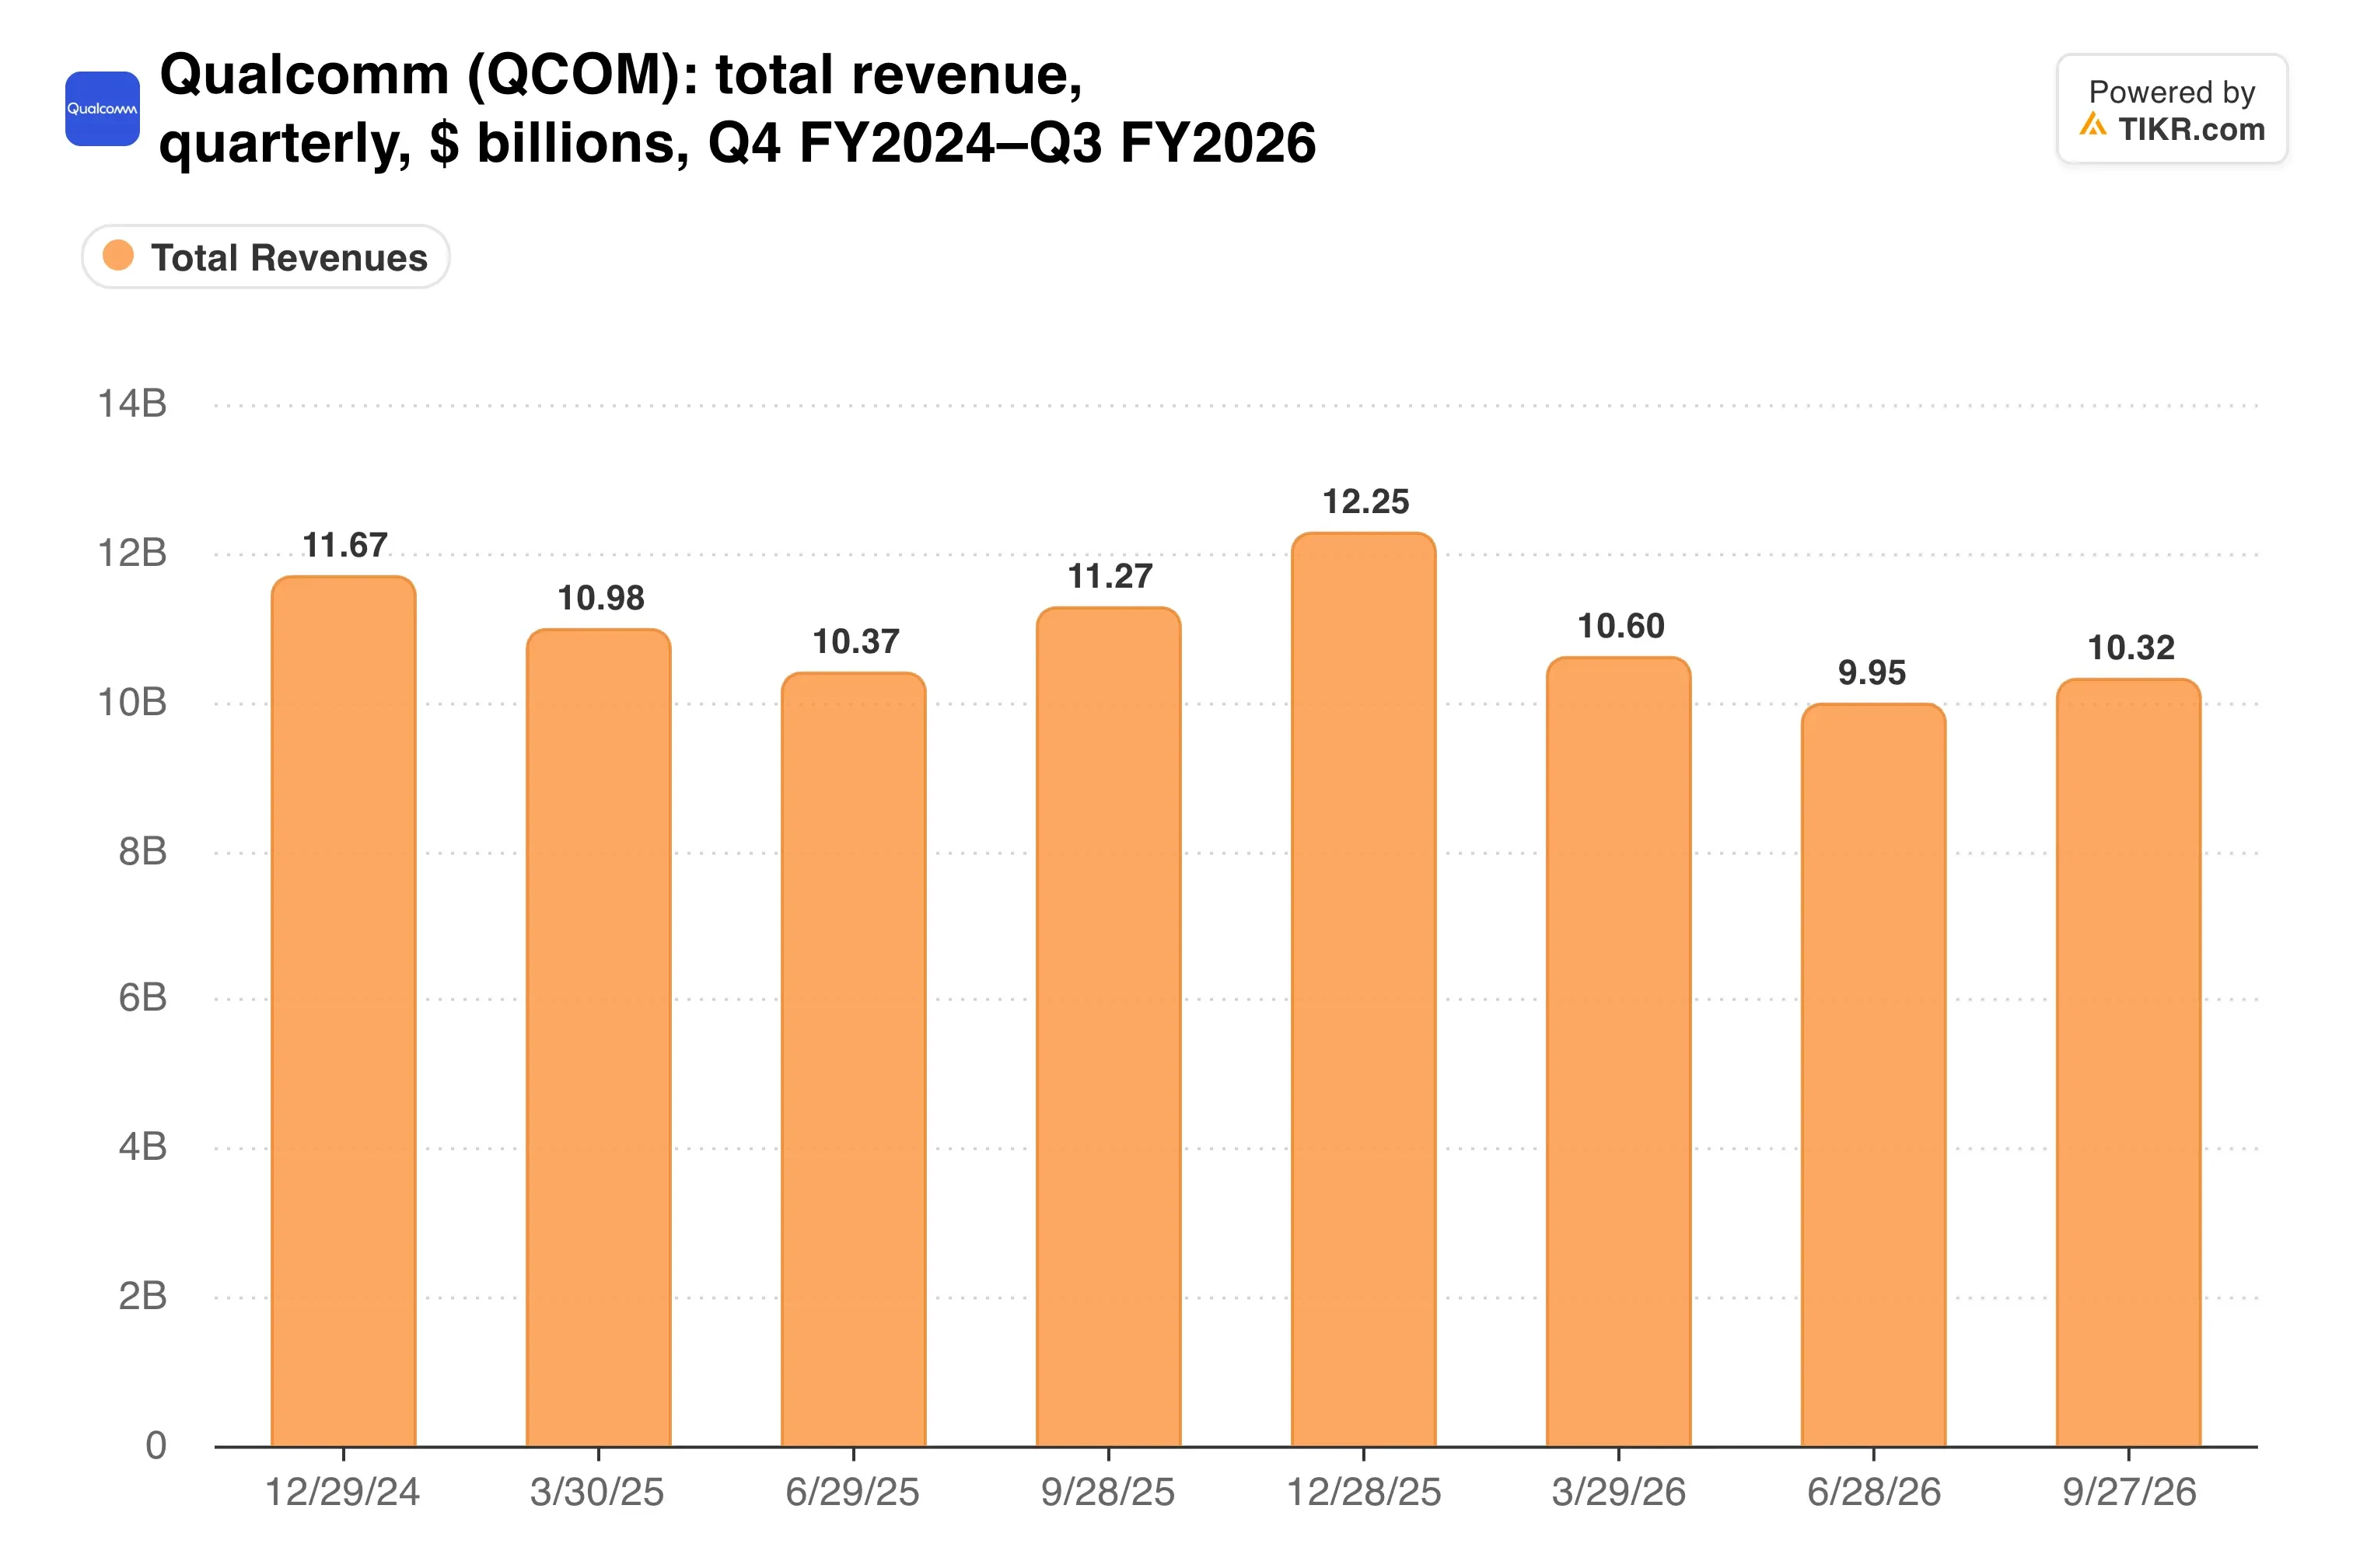
A receita agora caiu ano após ano por trimestres consecutivos, então carros e data centers têm um grande buraco para preencher.
Apostando no crescimento fora dos aparelhos
Amon diz que a virada começa agora. “O ano fiscal de 2027 marca o início da nossa inflexão de receita fora dos aparelhos, incluindo a escalada do nosso negócio de Data Center,” ele disse no comunicado de resultados.
A administração projeta que a receita fora dos aparelhos crescerá mais de 60% no ano fiscal de 2027 e reiterou uma meta de receita de data center de $5 bilhões para o ano. A Qualcomm também renovou acordos de licenciamento de longo prazo com Apple, Huawei e Transsion, o que estabiliza o lado dos royalties.
A participação da Alphabet é mais um sinal do que um evento financeiro. Com $548 milhões, equivale a cerca de 0,3% do valor de mercado de $177 bilhões da Qualcomm.
Os aparelhos continuarão prejudicando. Amon disse na teleconferência que o plano assume que as unidades globais de aparelhos permanecerão estáveis ou em queda no ano civil de 2027.
O crescimento consensual pode sobreviver a isso?
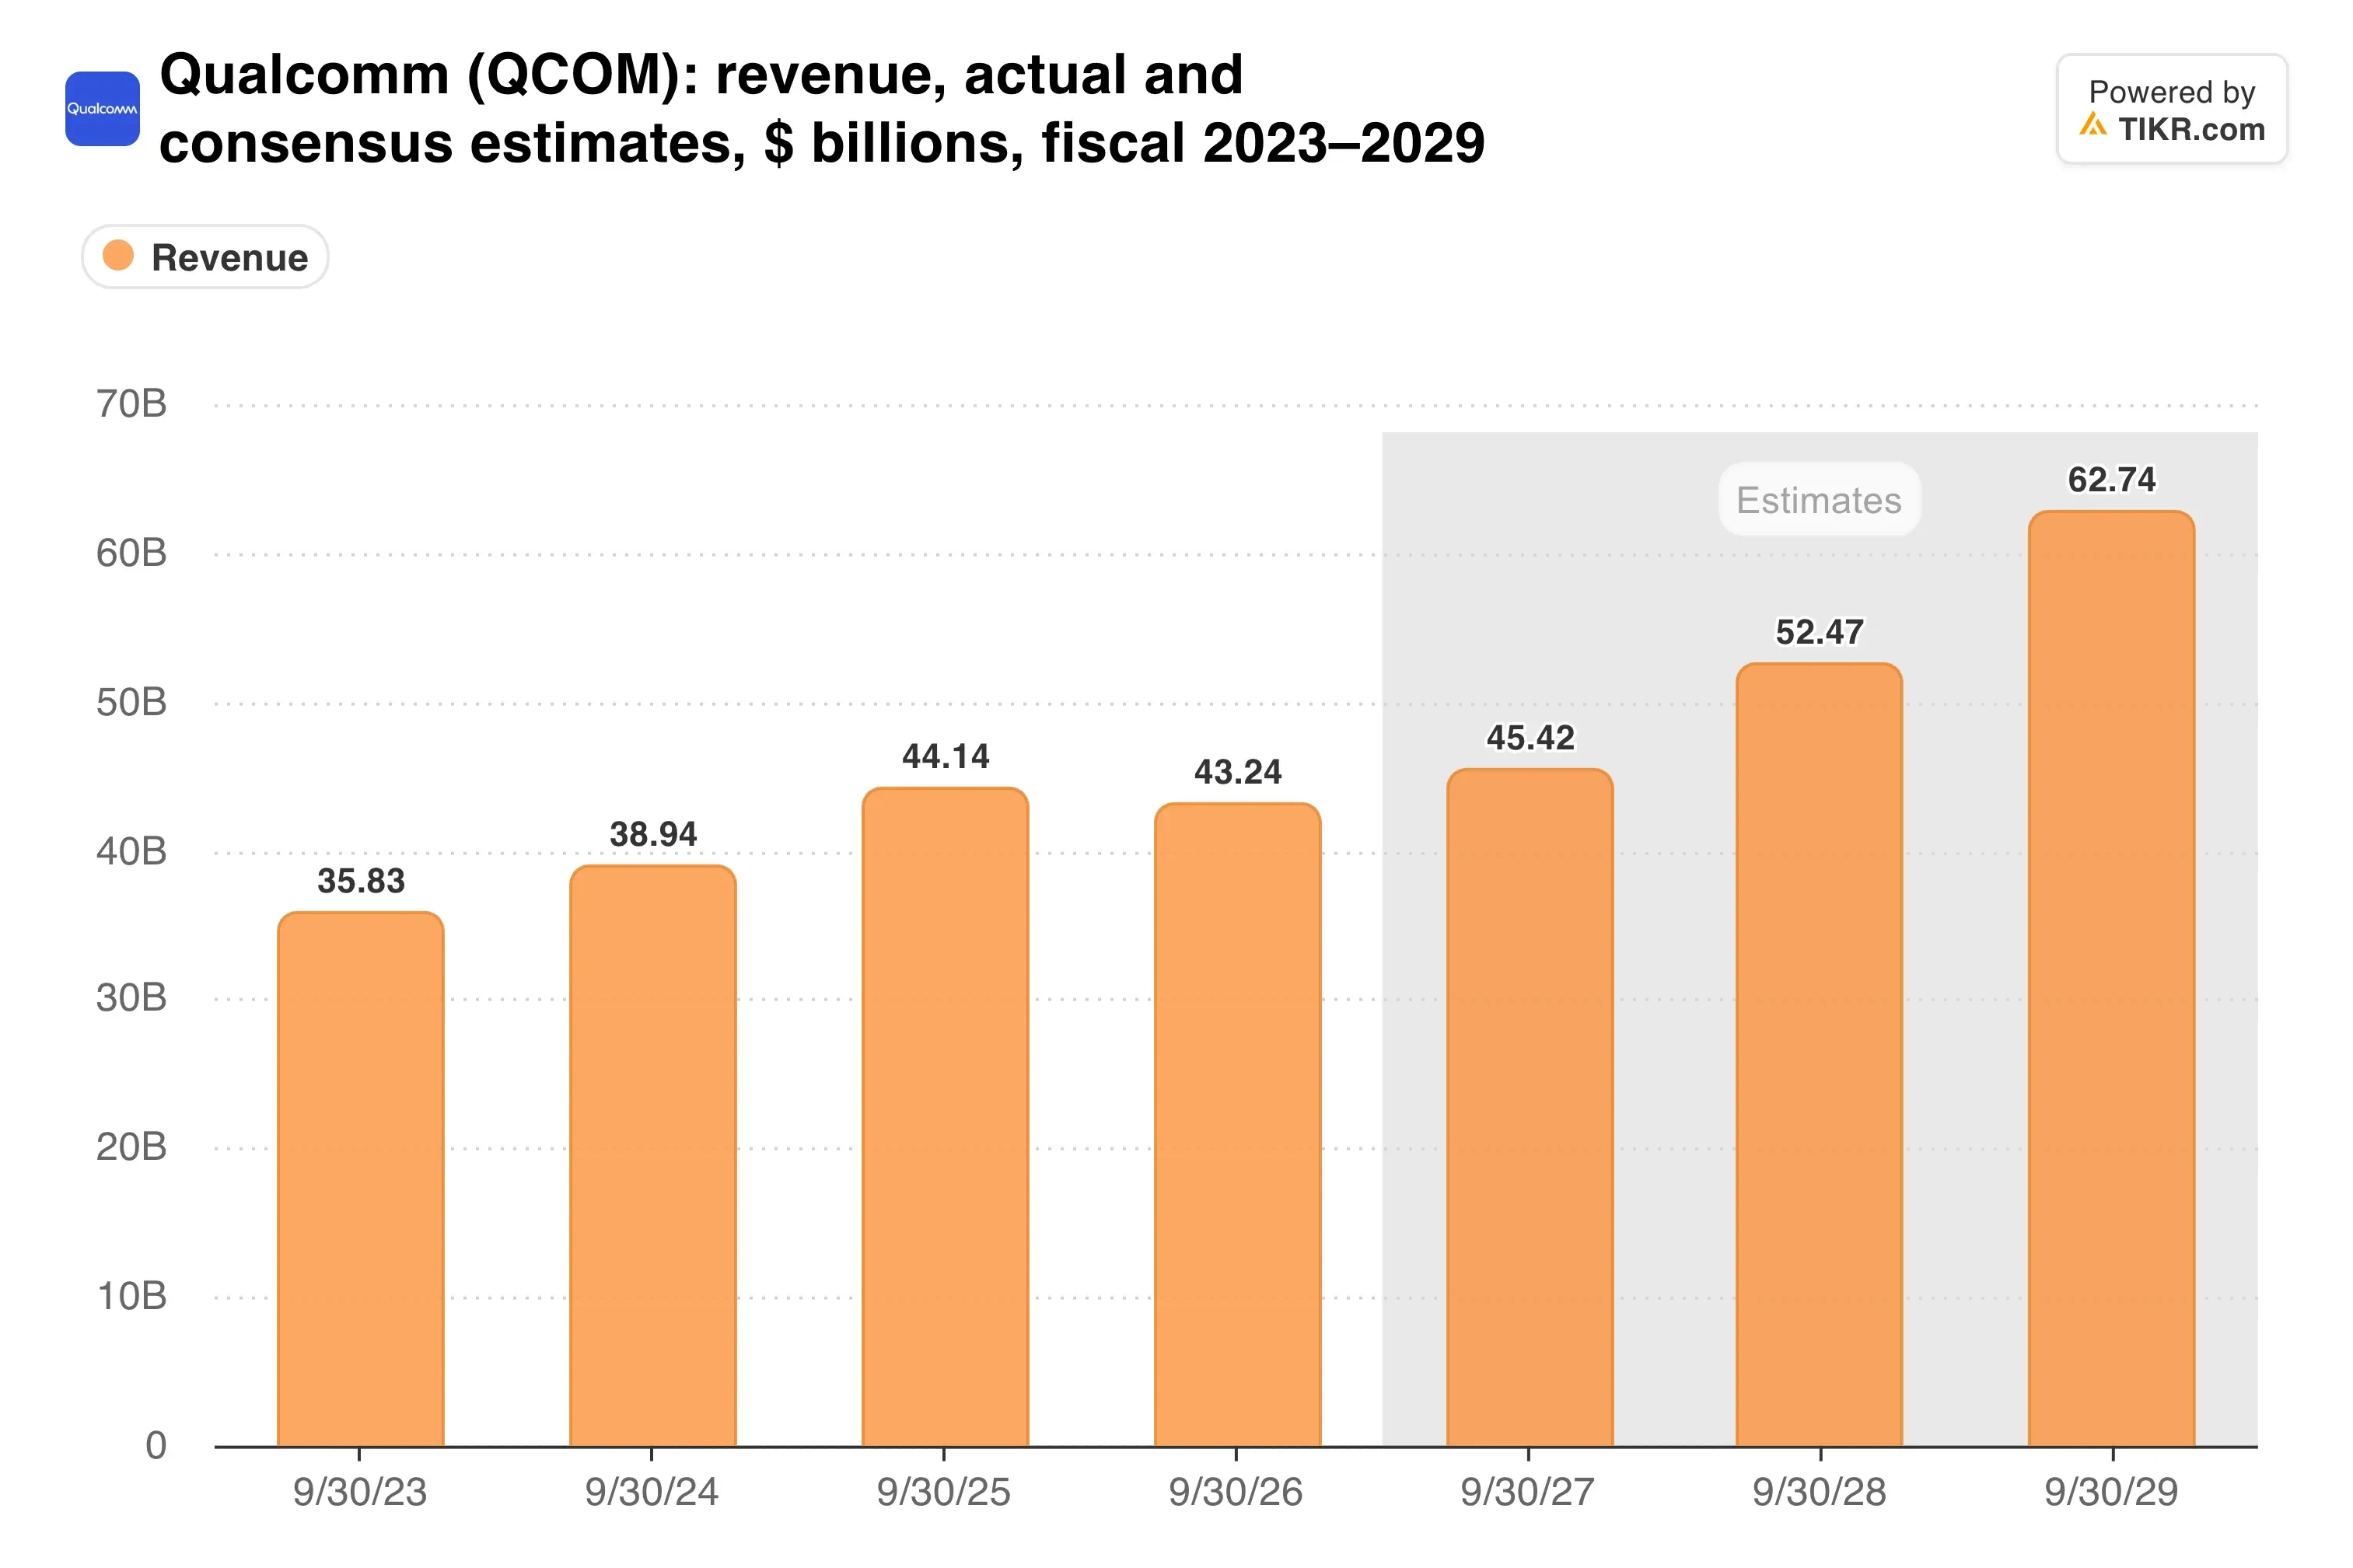
Os analistas esperam um crescimento anual de receita de cerca de 10% nos próximos dois anos. Essa previsão depende fortemente de que a escalada do data center apareça no prazo.
O TIKR acompanha 37 analistas na Qualcomm. Quantos dizem “Comprar”?
Veja a divisão completa das classificações Comprar, Manter e Vender na Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Qualcomm
Barata, com uma ressalva de margem
A Qualcomm negocia a 16,7x os lucros futuros com um rendimento de dividendos de 2,3%. O preço-alvo médio de Wall Street de $186 implica um potencial de alta de 12%.
As margens são a ressalva. Chips personalizados para data centers geralmente têm margens mais estreitas do que chips premium para telefones, e a Qualcomm sinalizou custos crescentes em wafers, embalagem e memória.
A previsão para o primeiro trimestre mostra o aperto. A receita de $10,4 bilhões a $11,2 bilhões superou as estimativas no ponto médio, mas o EPS não-GAAP de $2,15 a $2,35 ficou ligeiramente abaixo.
Aqui está onde a rentabilidade se encontra.
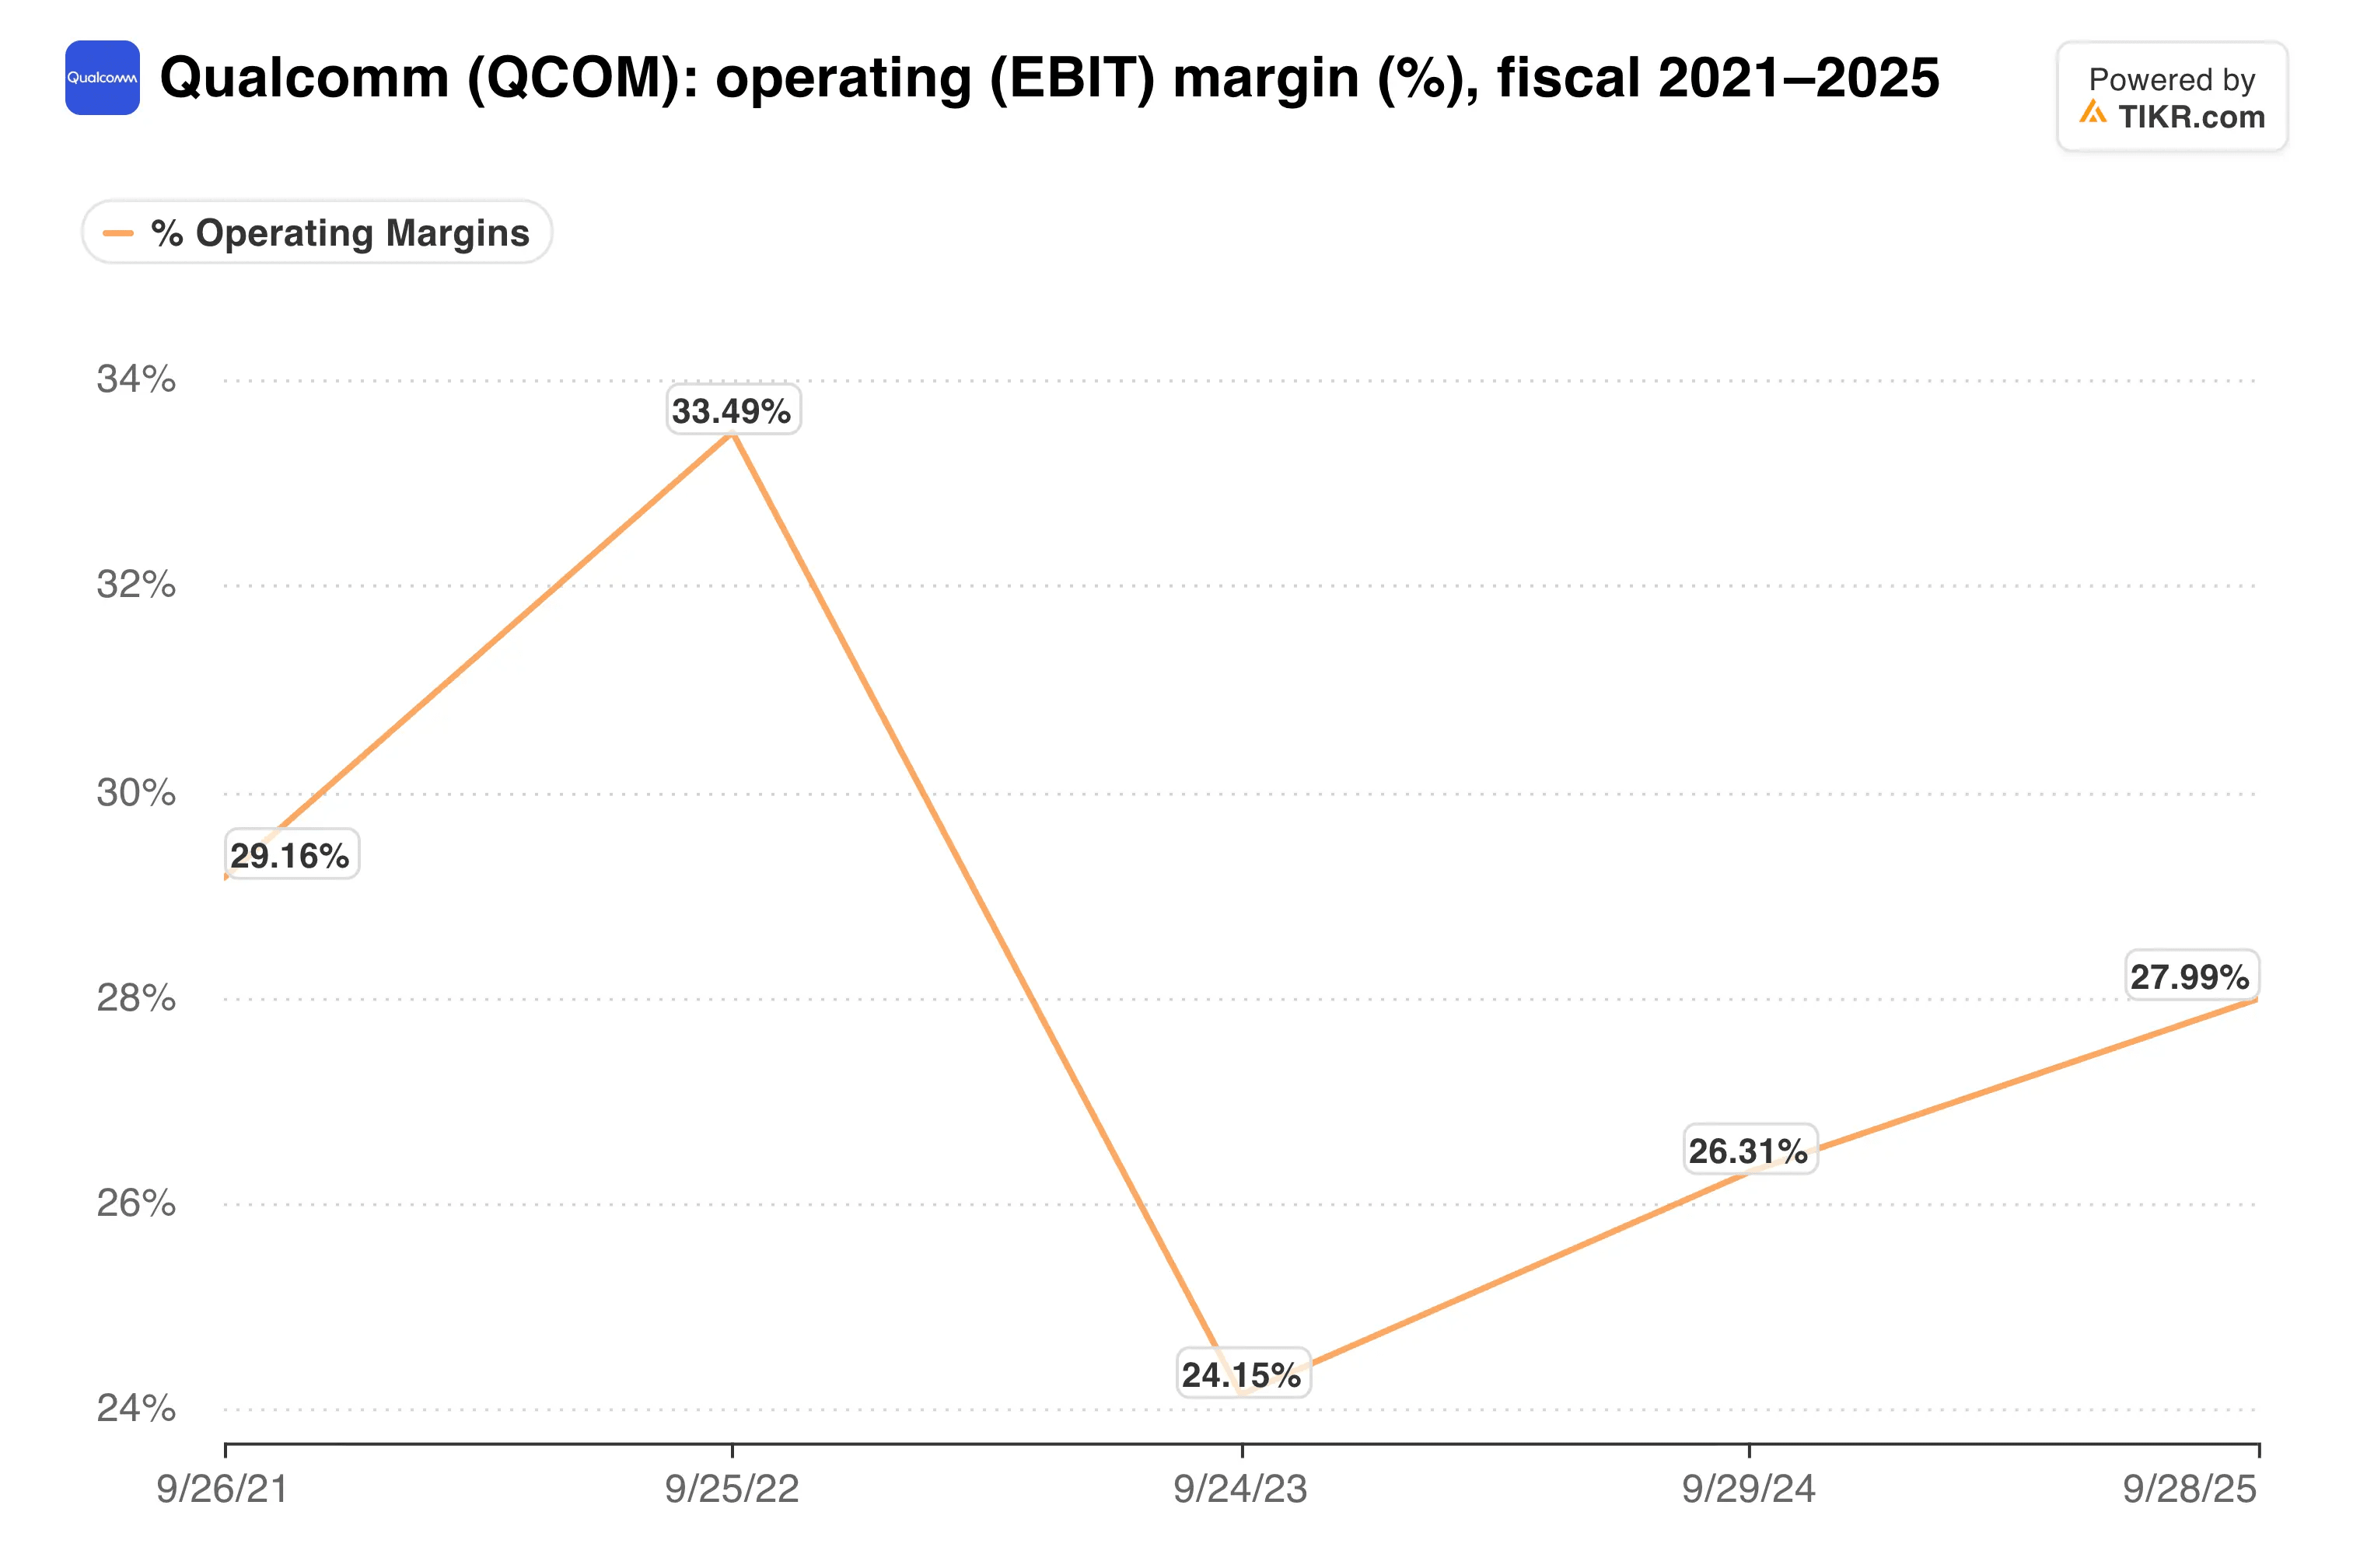
A margem EBIT trailing está em 20,8%, e uma mistura mais pesada de chips personalizados poderia pressioná-la ainda mais.
Minha opinião: Abaixo de 17x os lucros futuros precifica a Qualcomm como uma fornecedora de telefones em contração, enquanto um crescimento automotivo de 89% e dois laços com hyperscalers apontam para algo melhor. Ainda assim, a escalada de chips personalizados poderia diluir as margens antes de elevar o EPS. Eu compraria em etapas.
O relatório de 3 de fevereiro é o ponto de verificação. Ele mostrará se a receita do data center começa a chegar em escala e se a previsão de EPS se mantém contra os custos de memória.
Então, quanto vale realmente a ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Qualcomm poderia valer. Comece a partir das estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!