Principais Conclusões
- A Previdência Social permite que você retire uma solicitação de aposentadoria uma vez, por escrito, dentro de 12 meses após ter direito aos benefícios pela primeira vez, desde que você devolva o que recebeu.
- Um trabalhador hipotético com um benefício de aposentadoria integral de $2.000 que solicitou $1.400 por mês aos 62 anos poderia retirar agora, esperar e receber $2.480 por mês aos 70.
- Uma vez passados os 12 meses, a melhor correção restante é suspender os benefícios aos 67, o que resulta em apenas $1.736 por mês aos 70, ou $8.928 a menos por ano.
- A correção significa devolver $14.000 após 10 pagamentos. Qualquer pessoa que solicitou aos 62 no início deste ano tem até este inverno para apresentar o pedido.
Se você começou a receber a Previdência Social aos 62 anos este ano e já se arrependeu, tenho boas notícias: você ainda pode desfazer isso. A Previdência Social permite que você retire uma solicitação uma vez e a refaça mais tarde para obter um pagamento maior.
O problema é o prazo. Você tem 12 meses a partir do primeiro mês em que teve direito aos benefícios. Para qualquer pessoa que solicitou no início deste ano, essa janela fecha neste inverno.
Dois caminhos a partir do mesmo pagamento de $1.400
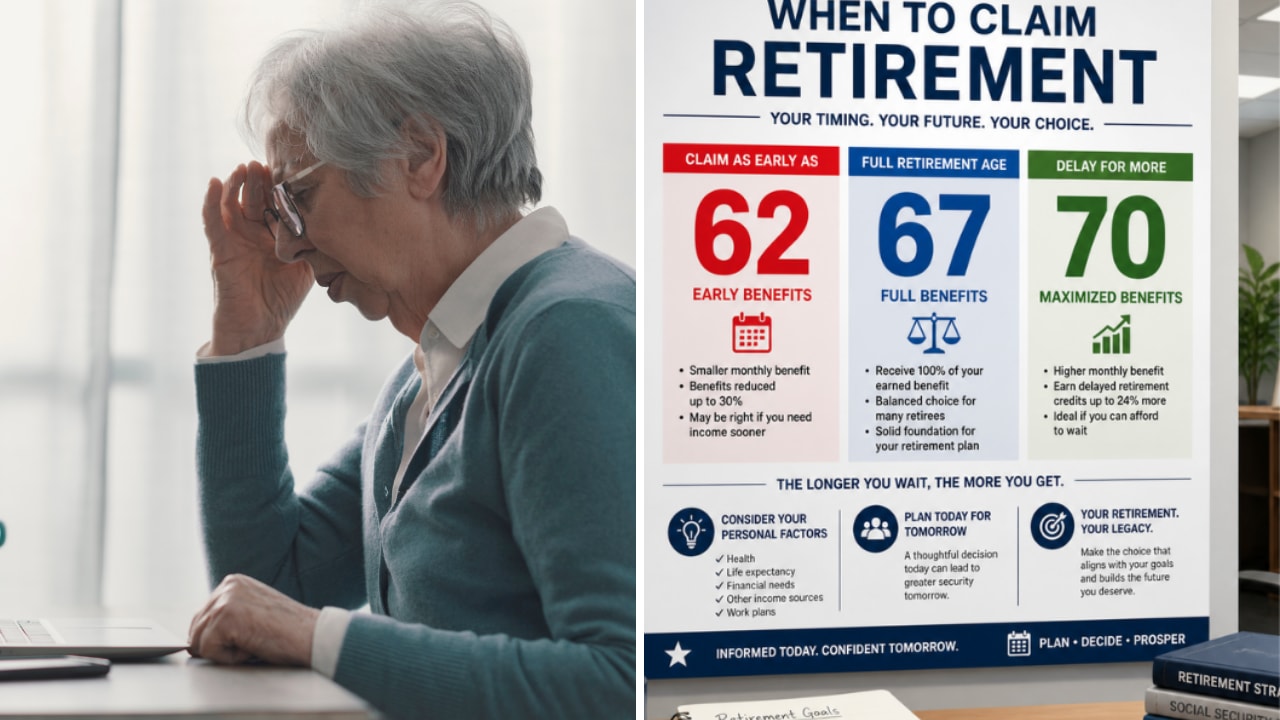
Vamos fazer uma hipótese: você nasceu em 1964, seu benefício na idade de aposentadoria integral é de $2.000 por mês e você solicitou aos 62 no início deste ano. Para qualquer pessoa nascida em 1960 ou depois, a Administração da Previdência Social define a idade de aposentadoria integral em 67 anos e reduz uma solicitação feita aos 62 em 30% para o resto da vida. Portanto, seu pagamento é de $1.400, e você recebeu 10 deles.
Agora você mudou de ideia. Talvez você tenha voltado a trabalhar, ou descobriu que ainda não precisa do dinheiro. Você tem duas maneiras de obter um pagamento maior, e elas acabam ficando $744 por mês de diferença.
6 ações com dividendos seguros pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte do nosso novo relatório de investimentos, que você pode acessar aqui.
Uma correção que você só tem direito uma vez
De acordo com as regras da Previdência Social, você pode retirar uma solicitação de aposentadoria dentro de 12 meses a partir do primeiro mês em que teve direito, desde que nunca tenha retirado uma antes. Você precisa pedir por escrito e devolver os benefícios que recebeu. A página da SSA sobre retiradas diz que isso também cobre qualquer valor pago a membros da família em seu registro e qualquer valor retido de seus pagamentos, como impostos. Depois disso, você pode se inscrever novamente quando quiser.
A outra opção é uma suspensão. Entre a idade de aposentadoria integral e os 70 anos, você pode pedir à SSA para parar seus pagamentos e ganhar créditos de aposentadoria adiada para cada mês em que eles forem interrompidos. Esses créditos adicionam 8% ao ano, e seus pagamentos começam novamente automaticamente aos 70.
Mas uma suspensão se baseia no pagamento que você já tem. A redução de 30% por solicitar aos 62 permanece, e os créditos são adicionados sobre o valor reduzido.
$744 por mês, para o resto da vida
Veja como os dois caminhos se comparam para nosso aposentado nascido em 1964:
| Métrica | Retirar dentro de 12 meses | Suspender aos 67 |
|---|---|---|
| Benefício sobre o qual os créditos são aplicados | $2.000 | $1.400 |
| Créditos, dos 67 aos 70 | 24% | 24% |
| Pagamento mensal aos 70 | $2.480 | $1.736 |
| Custo inicial | Devolver $14.000 | Nenhum |
Se você retirar, você devolve os $14.000 que recebeu até agora (10 pagamentos de $1.400) e solicita novamente aos 70. Três anos de créditos após os 67 anos, a 8% ao ano, adicionam 24% ao seu benefício integral de $2.000, o que lhe dá $2.480 por mês.
Se você suspender, você mantém seus pagamentos de $1.400 até os 67 anos e depois os pausa por três anos. Os mesmos 24% são adicionados ao pagamento reduzido, e você recebe $1.736 por mês aos 70.
Essa é uma diferença de $744 por mês, ou $8.928 por ano, para o resto da sua vida. Nada mal.
Devolver $14.000 é a parte difícil
Conseguir $14.000 é uma tarefa difícil, e é mais difícil para as pessoas que solicitaram aos 62 porque precisavam do dinheiro. Se esse é o seu caso, a retirada pode simplesmente estar fora de alcance.
Há um segundo custo também. O caminho da suspensão continua pagando você até os 67 anos: 60 pagamentos de $1.400 somam $84.000, contando os 10 que você já tem. Após a devolução, o caminho da retirada deixa você sem nada até os 70 anos. A $744 por mês, leva cerca de 113 meses, ou pouco mais de nove anos, para compensar esses $84.000. Portanto, a retirada só sai na frente se você viver além de aproximadamente 79 anos.
Da maneira como vejo, se você pode cobrir a devolução sem esvaziar seu fundo de emergência e sua família tende a viver até os 80 anos, este é um dos melhores acordos que a Previdência Social oferece. Um pagamento maior para o resto da vida também é a melhor proteção contra o risco de sobreviver às suas economias.
O que fazer antes que a janela se feche
O pedido é feito no Formulário SSA-521, Solicitação de Retirada de Inscrição. Você pode enviá-lo pelo correio para a Previdência Social ou levá-lo a um escritório local. Os 12 meses são contados a partir do primeiro mês em que você teve direito aos benefícios, e você só tem direito a uma retirada na vida, então não a use em uma solicitação que você possa querer retirar mais tarde.
Depois que você devolver, seus pagamentos param, e você pode escolher sua nova data de início. Esperar até os 70 anos lhe dá os $2.480 completos. Solicitar antes lhe dá menos, mas ainda é mais do que você receberia suspendendo o pagamento reduzido.
Claro, só você sabe se consegue encontrar o dinheiro e por quanto tempo provavelmente vai receber. Mas uma vez que o prazo deste inverno passar, suspender aos 67 é a única correção restante.
Aproveite sua aposentadoria com estilo com estes rendimentos de dividendos seguros de 6%+
Dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento certa pode ser a diferença entre uma aposentadoria dos sonhos… e passar aperto todo mês, esperando o próximo pagamento da Previdência Social ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Isenção de responsabilidade:
Por favor, note que os artigos da TIKR não se destinam a servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!