Principais Conclusões
- A Realty Income elevou sua previsão de AFFO para 2026 para $4,45 a $4,46 por ação após o AFFO do terceiro trimestre subir 3,7% para $1,12.
- A receita de juros e dividendos de empréstimos e ações preferenciais mais do que dobrou, para $105,0 milhões, então a atividade de crédito está se tornando um fluxo de lucro real.
- A despesa com juros subiu 13,3% para $333,6 milhões, superando o crescimento da receita, enquanto as provisões para perdas com empréstimos quase dobraram em nove meses.
- O relatório do quarto trimestre, previsto para o final de fevereiro, trará as previsões para 2027 e mostrará o quanto os custos de refinanciamento pesam.
A Realty Income (O) continua sendo a proprietária de imóveis que paga dividendos mensais que a maioria dos investidores de renda conhece. No entanto, seu terceiro trimestre mostrou uma empresa que cada vez mais também lucra como uma credora.
A receita de juros e dividendos de empréstimos e ações preferenciais saltou para $105,0 milhões, ante $51,1 milhões no ano anterior. Em setembro, a KKR (KKR) também pagou €528 milhões por uma participação de 49% em um novo empreendimento que detém 54 propriedades europeias da Realty Income.
Essa mudança é importante porque o financiamento ficou mais caro. O rendimento do Tesouro de 10 anos atingiu 5,34% em 1º de outubro, seu nível mais alto desde 2002.
Enquanto isso, a Agree Realty (ADC), uma concorrente menor no setor de arrendamento líquido de varejo, cresceu seu AFFO por ação 4,9% no mesmo trimestre. A Realty Income conseguiu 3,7%, então essa diferença merece uma análise mais detalhada.
Um trimestre estável no papel
A empresa divulgou os resultados em 2 de novembro, e os números principais foram estáveis:
- A receita total subiu 10,3% para $1,62 bilhão.
- O AFFO por ação aumentou 3,7% para $1,12.
- A ocupação se manteve em 98,8%, e as propriedades realugadas recuperaram 103,5% do aluguel anterior.
A administração também elevou sua previsão de AFFO para 2026 para $4,45 a $4,46 por ação, um aumento de um centavo em cada extremidade. No entanto, reduziu a previsão de lucro líquido GAAP para $1,55 a $1,56, ante $1,59 a $1,60.
A receita tem subido de forma constante à medida que a empresa continua comprando…
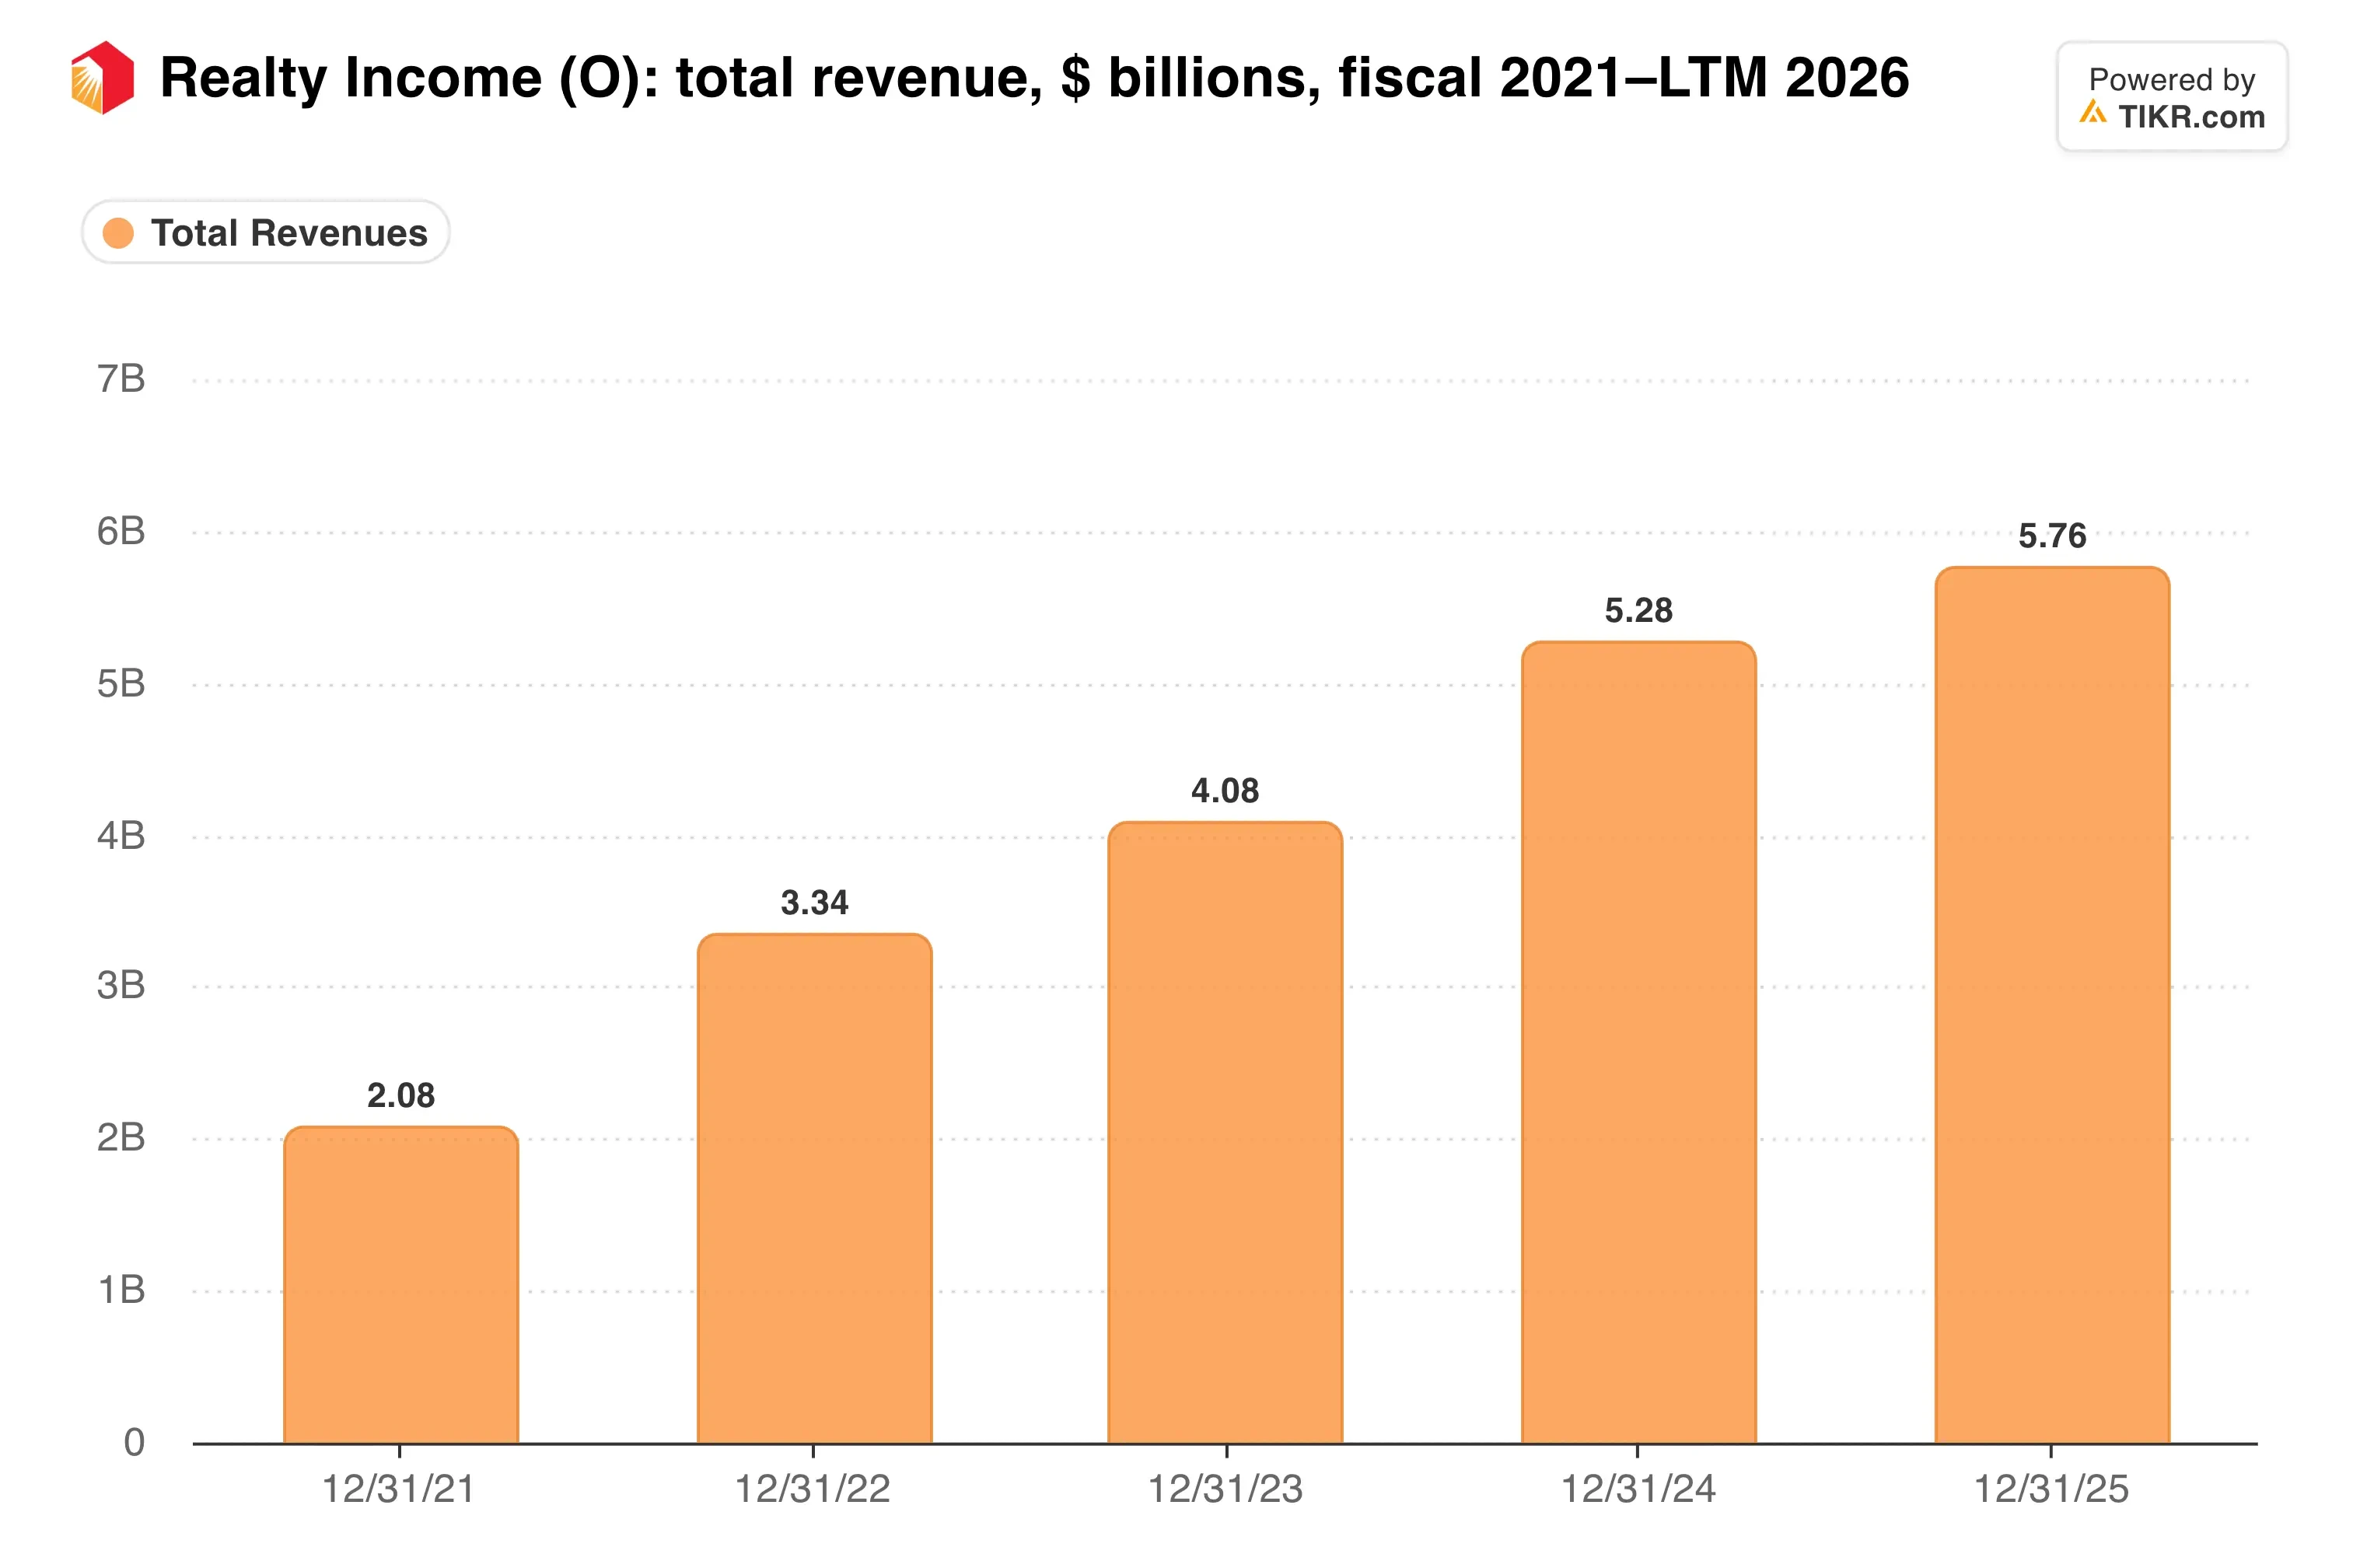
No entanto, a receita de aluguel de lojas comparáveis cresceu apenas 1,1%. Quase todo o crescimento vem de dinheiro novo saindo pela porta.
Europa e crédito impulsionam o crescimento
Para onde esse dinheiro vai está mudando rapidamente. A Realty Income investiu $2,2 bilhões em sua participação proporcional no trimestre, com um rendimento inicial em dinheiro de 6,8%. A Europa recebeu $940 milhões disso a 7,1%, acima dos 6,5% obtidos em negócios nos EUA e outros.
O crédito é a mudança maior. Até agora este ano, a empresa colocou $1,9 bilhão em investimentos de crédito com um rendimento inicial de 8,3%. Seu prazo médio de 3,7 anos também é muito mais curto do que os 9,4 anos em compras de propriedades.
O CEO Sumit Roy disse que a empresa "expandiu deliberadamente nossas fontes de capital e capacidades de investimento global". Na prática, isso significa parceiros como KKR e Apollo, uma nota conversível de $1,0 bilhão a 3,750%, e $526,6 milhões em vendas de propriedades no trimestre.
Como essa combinação de financiamento se compara a um concorrente mais simples?
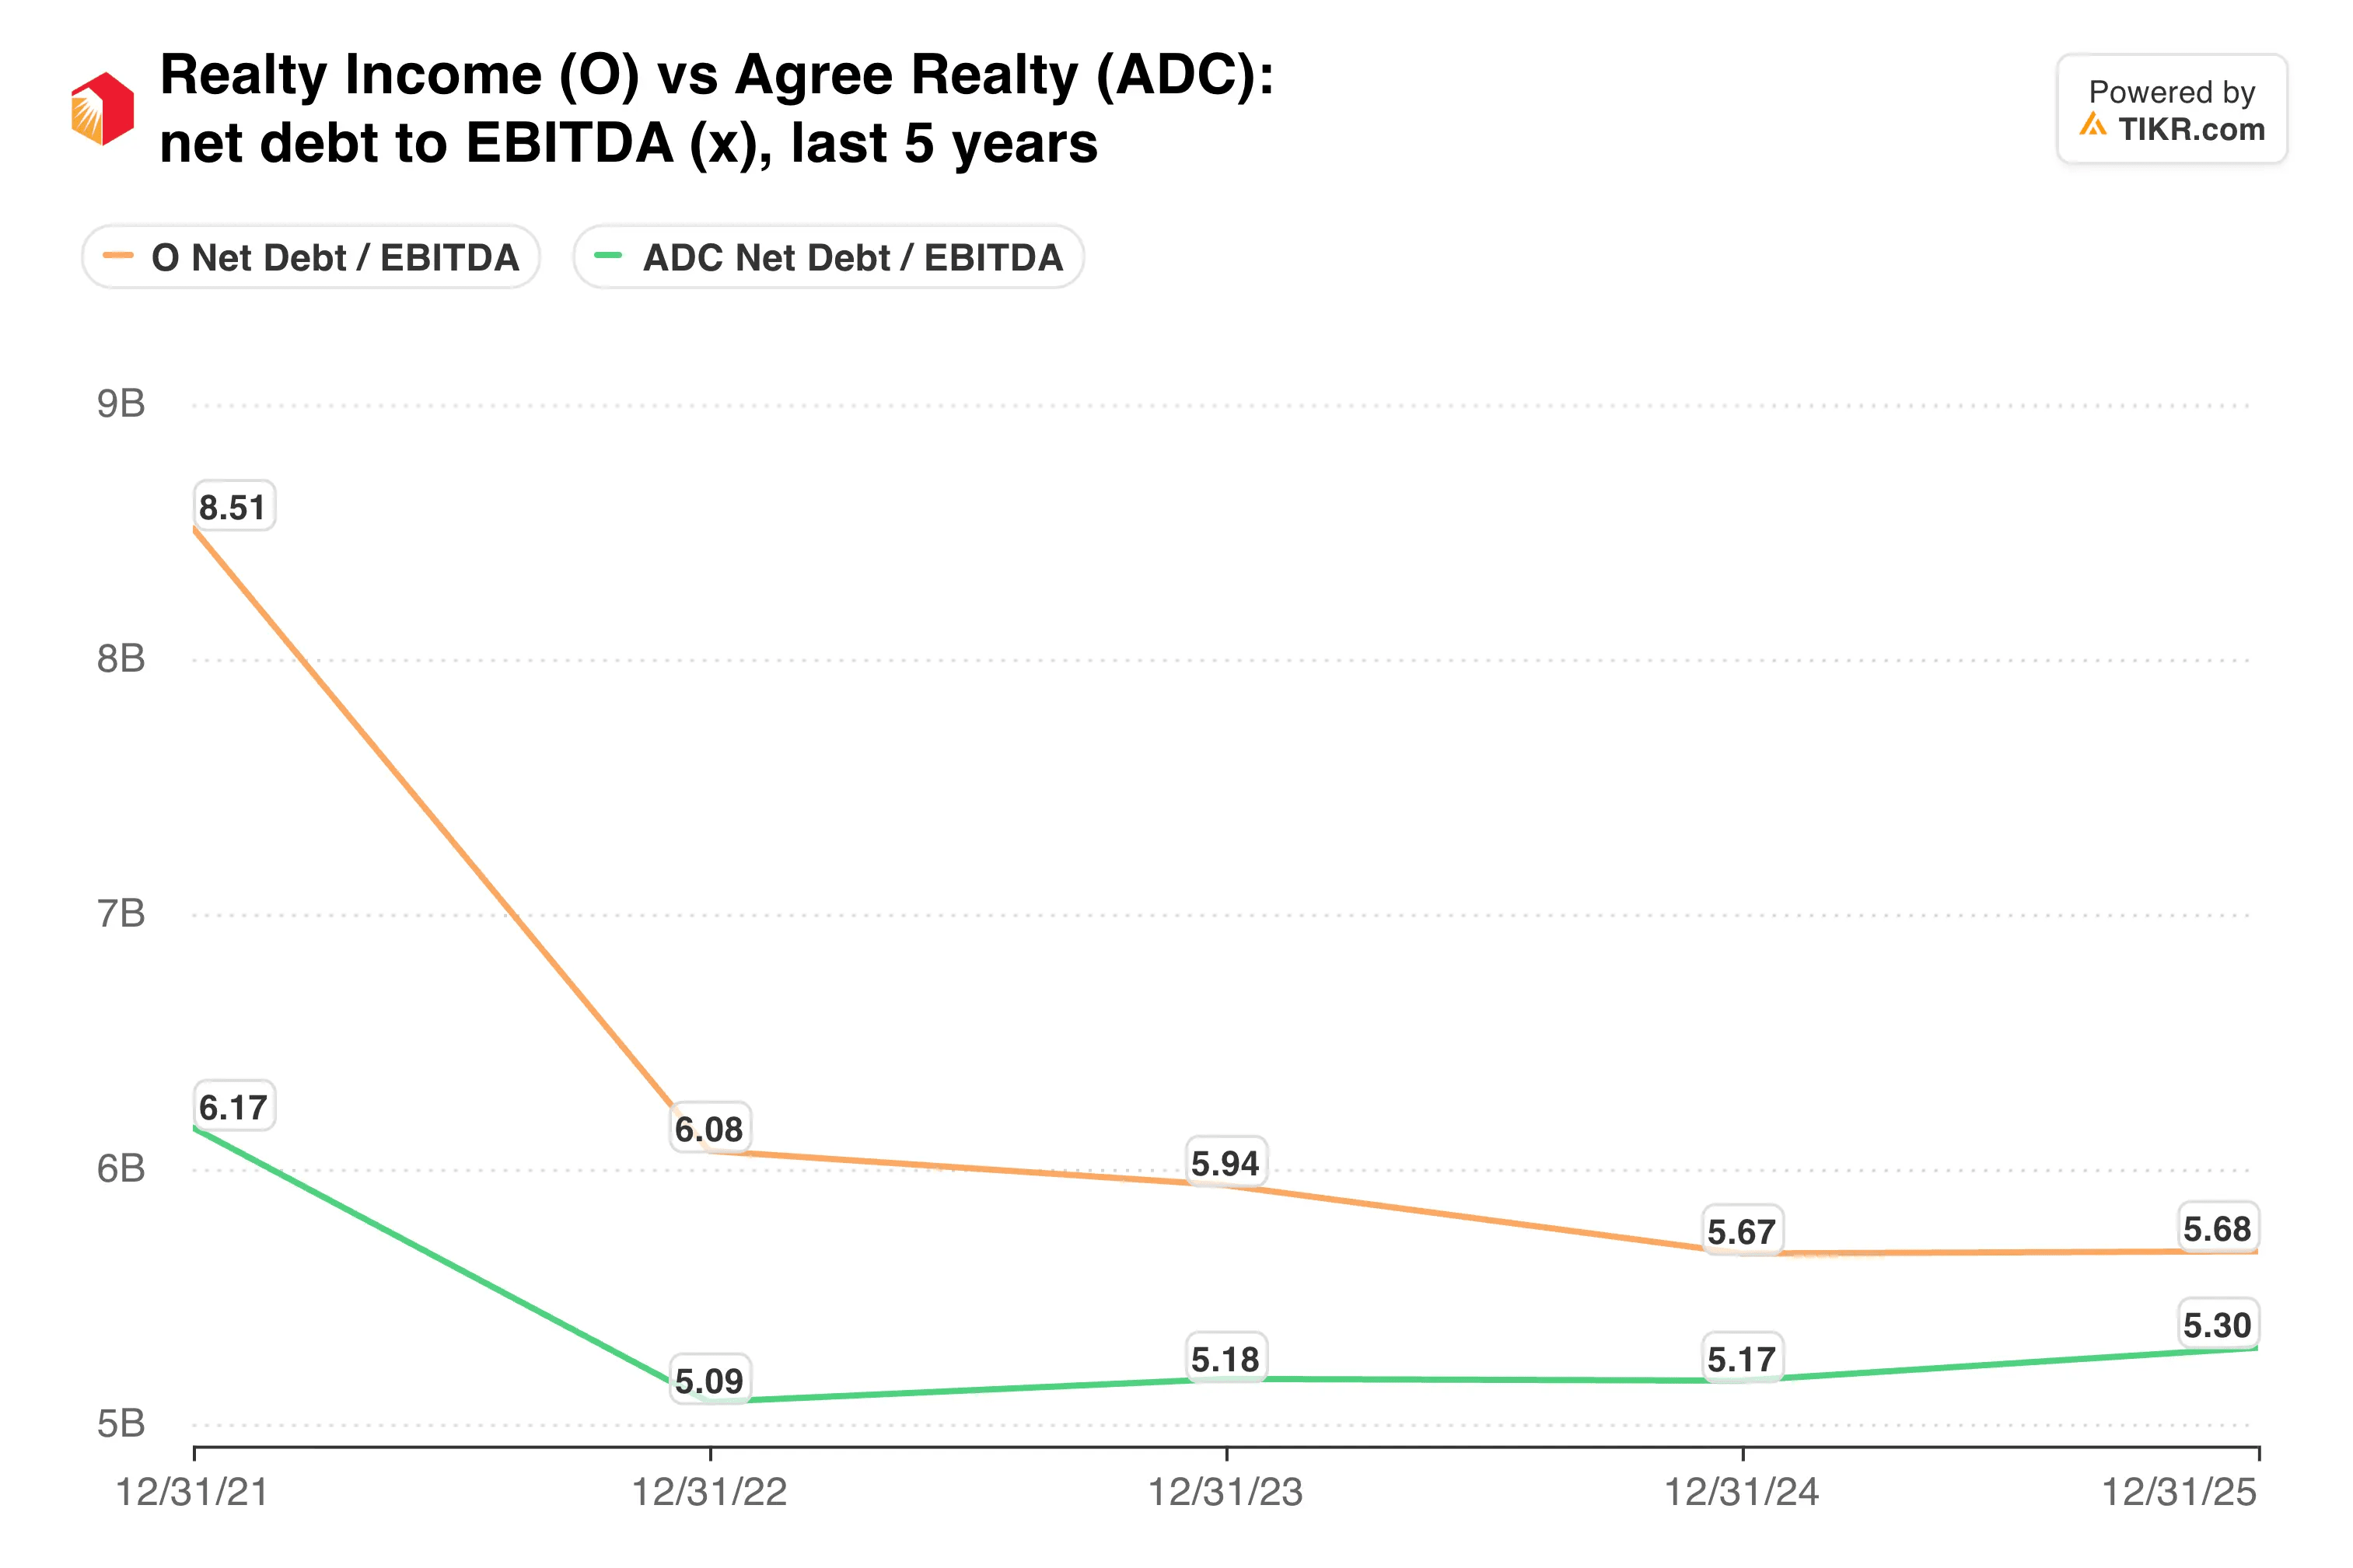
A Realty Income encerrou o trimestre com uma relação dívida líquida/EBITDAre ajustado pro forma anualizado de 5,4x. A Agree relatou 3,9x em sua própria base pro forma, o que lhe deixa mais espaço se as taxas permanecerem altas.
O TIKR acompanha 25 analistas da Realty Income. Quantos dizem "Comprar"?
Veja a análise completa das classificações de Compra, Manter e Vender da Realty Income, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Realty Income
Os custos de financiamento são o problema
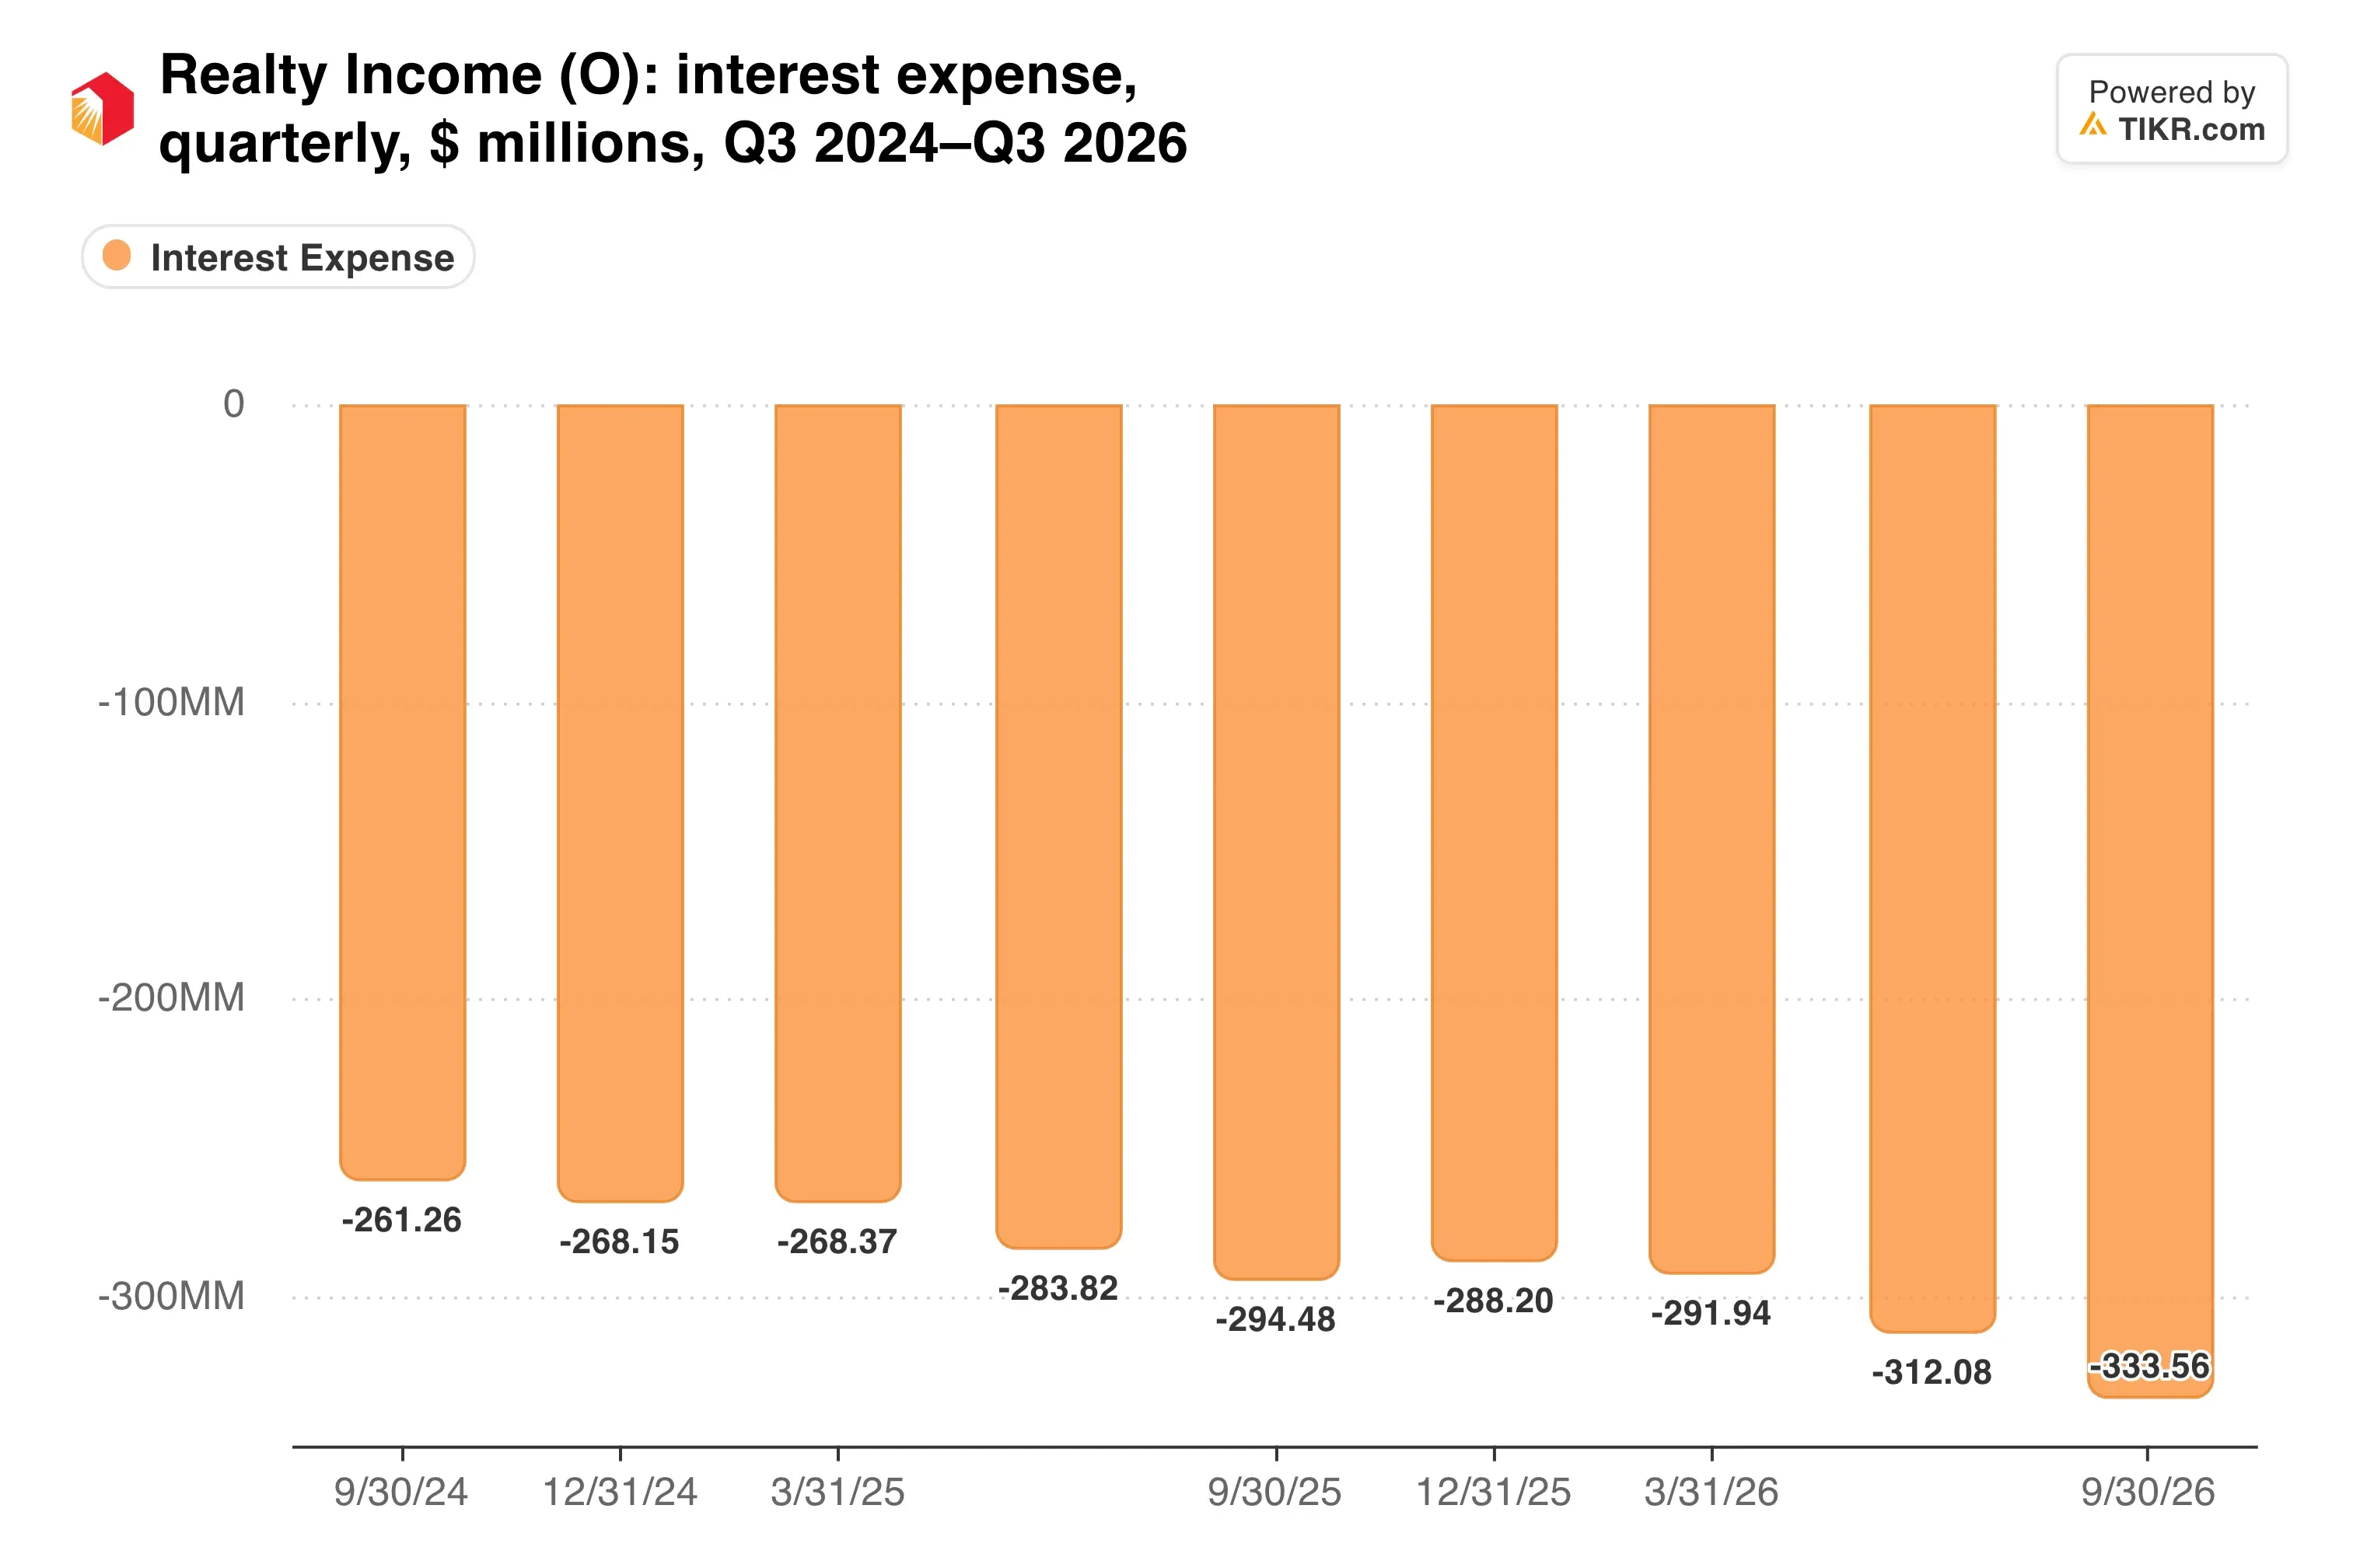
As taxas mais altas atingem primeiro a demonstração de resultados. A despesa com juros subiu 13,3% para $333,6 milhões no trimestre, enquanto a receita total cresceu 10,3%.
Essa é uma conta crescendo mais rápido do que o negócio que financia.
O risco de crédito também está aumentando. As provisões para perdas com empréstimos atingiram $60,6 milhões em nove meses, ante $31,9 milhões no ano anterior. As desvalorizações de imóveis adicionaram $111,6 milhões apenas no terceiro trimestre.
O dividendo ainda parece bem coberto. Os pagamentos mensais equivaleram a 72,6% do AFFO, próximo aos aproximadamente 70% da Agree. No entanto, o dividendo trimestral da Realty Income cresceu apenas 0,7% em relação ao ano anterior, enquanto a taxa anualizada da Agree subiu 4,3%.
Minha opinião: A atividade de crédito e as parcerias são movimentos sensatos quando novas ações e títulos custam mais. Ainda assim, uma proprietária de imóveis que registra perdas crescentes com empréstimos merece mais cautela do que uma proprietária pura. Eu gostaria de ver provas de que a carteira de crédito permanece saudável antes de pagar um preço alto.
O próximo ponto de verificação é o relatório do quarto trimestre, previsto para o final de fevereiro. A previsão implica um AFFO do quarto trimestre de $1,10 a $1,11 por ação, um pequeno passo para baixo em relação a $1,12. A primeira previsão para 2027 mostrará o quanto os custos de refinanciamento pesam.
Então, quanto vale realmente a ação da Realty Income?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Realty Income poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!