Principais Conclusões
- A Morgan Stanley espera que os data centers adicionem mais armazenamento em baterias do que a rede elétrica em 2030, e chamou a Tesla de "player muito óbvio" nesse mercado.
- O negócio de energia da Tesla é uma jogada real de infraestrutura de IA, com margens mais gordas do que seus carros.
- A energia contribuiu com 22% do lucro bruto da Tesla em 2025 com 14% de sua receita, enquanto a Ford só agora está construindo um negócio de armazenamento rival.
- A 189x o lucro futuro, o preço da Tesla ainda depende do Robotaxi e do Optimus. Os próximos números de armazenamento saem no início de janeiro.
A IA está ficando sem eletricidade, e a Tesla (TSLA) vende uma das soluções.
No episódio de terça-feira do podcast Thoughts on the Market da Morgan Stanley, o analista de energia e utilities dos EUA da empresa, David Arcaro, disse que sua estimativa do déficit de energia para data centers continua crescendo: "Agora estamos olhando para um déficit de mais de 80 gigawatts até 2029."
As baterias são uma grande parte de sua resposta. Os data centers aumentam e diminuem seu uso de energia quase instantaneamente, e a rede elétrica não consegue acompanhar isso. Então, mais deles estão colocando armazenamento em baterias no local. Contando novos projetos adicionados a cada ano, Arcaro disse que "esperaríamos que a demanda por armazenamento em baterias dos data centers em 2030 até superasse a demanda da rede por armazenamento em baterias naquele ano."
Seu co-apresentador, o analista de automóveis dos EUA Andrew Percoco, sabia quem ganha com isso: "Obviamente a Tesla, um player muito óbvio no mercado que tem um negócio de armazenamento de energia muito grande nos EUA."
Em seguida, ele citou a Ford (F), que ele disse ter "começado a construir um backlog bastante grande."
Elon Musk concordaria. Um usuário do X resumiu o argumento de Musk no podcast de Dwarkesh Patel: o mundo logo fará mais chips de IA do que consegue alimentar com energia. Musk respondeu com mais gargalos: "E equipamentos elétricos, resfriamento, rede e baterias."
O TIKR acompanha 44 analistas sobre a Tesla. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender sobre a Tesla, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Tesla
O armazenamento já paga o seu custo
A receita da Tesla caiu de US$ 96,8 bilhões em 2023 para US$ 94,8 bilhões em 2025, e os analistas esperam que atinja US$ 146 bilhões até 2028:

As baterias vendidas para data centers são uma das formas mais sólidas de a Tesla chegar lá.
O segmento de geração e armazenamento de energia da Tesla trouxe US$ 12,8 bilhões de receita em 2025, um aumento de 27%, com uma margem bruta de 29,8%. O negócio de carros fez 16,2%. Assim, a energia gerou 22% do lucro bruto da Tesla com 14% de sua receita.
Os pedidos também estão lá. O relatório trimestral da Tesla mostra US$ 10,73 bilhões em contratos de energia ainda a serem entregues em 30 de setembro. Na teleconferência do terceiro trimestre, Musk disse que a produção de Megapack de 2027 está quase esgotada, e que espera que as margens de energia "aumentem significativamente" devido à demanda de data centers.
Essa margem importa, porque a margem bruta consolidada da Tesla caiu de 25,6% em 2022 para 18,0% em 2025:

O lucro operacional também quase desapareceu. As despesas operacionais subiram 39%, lideradas por P&D, e a margem operacional GAAP da Tesla caiu para 2,6% no terceiro trimestre, ante 5,8% um ano antes.
As margens de armazenamento também não são estáveis. Reembolsos únicos de tarifas e uma provisão de garantia fizeram com que variassem entre 20,4% e 39,5% de um trimestre para outro em 2026. Em sua teleconferência do segundo trimestre, a administração disse que elas devem se estabilizar na faixa de "20% a meados de 20% baixos".
A Ford está apenas começando
O ponto mais amplo de Percoco é que as montadoras com capacidade ociosa de baterias para VEs estão transferindo-a para armazenamento. A Ford é o caso mais claro. Ela lançou a Ford Energy em maio, planeja gastar cerca de US$ 2 bilhões para construí-la e pretende implantar pelo menos 20 GWh por ano, com as primeiras entregas em 2027.
A Tesla implantou 46,7 GWh apenas em 2025, e sua Megafactory no Texas tem capacidade de 50 GWh. Ainda assim, mais montadoras correndo atrás dos mesmos data centers colocariam pressão sobre os preços do Megapack.
Os investidores estão pagando por mais do que baterias
A Tesla é negociada a 189x o lucro futuro, muito acima de sua média de cinco anos de 108x:
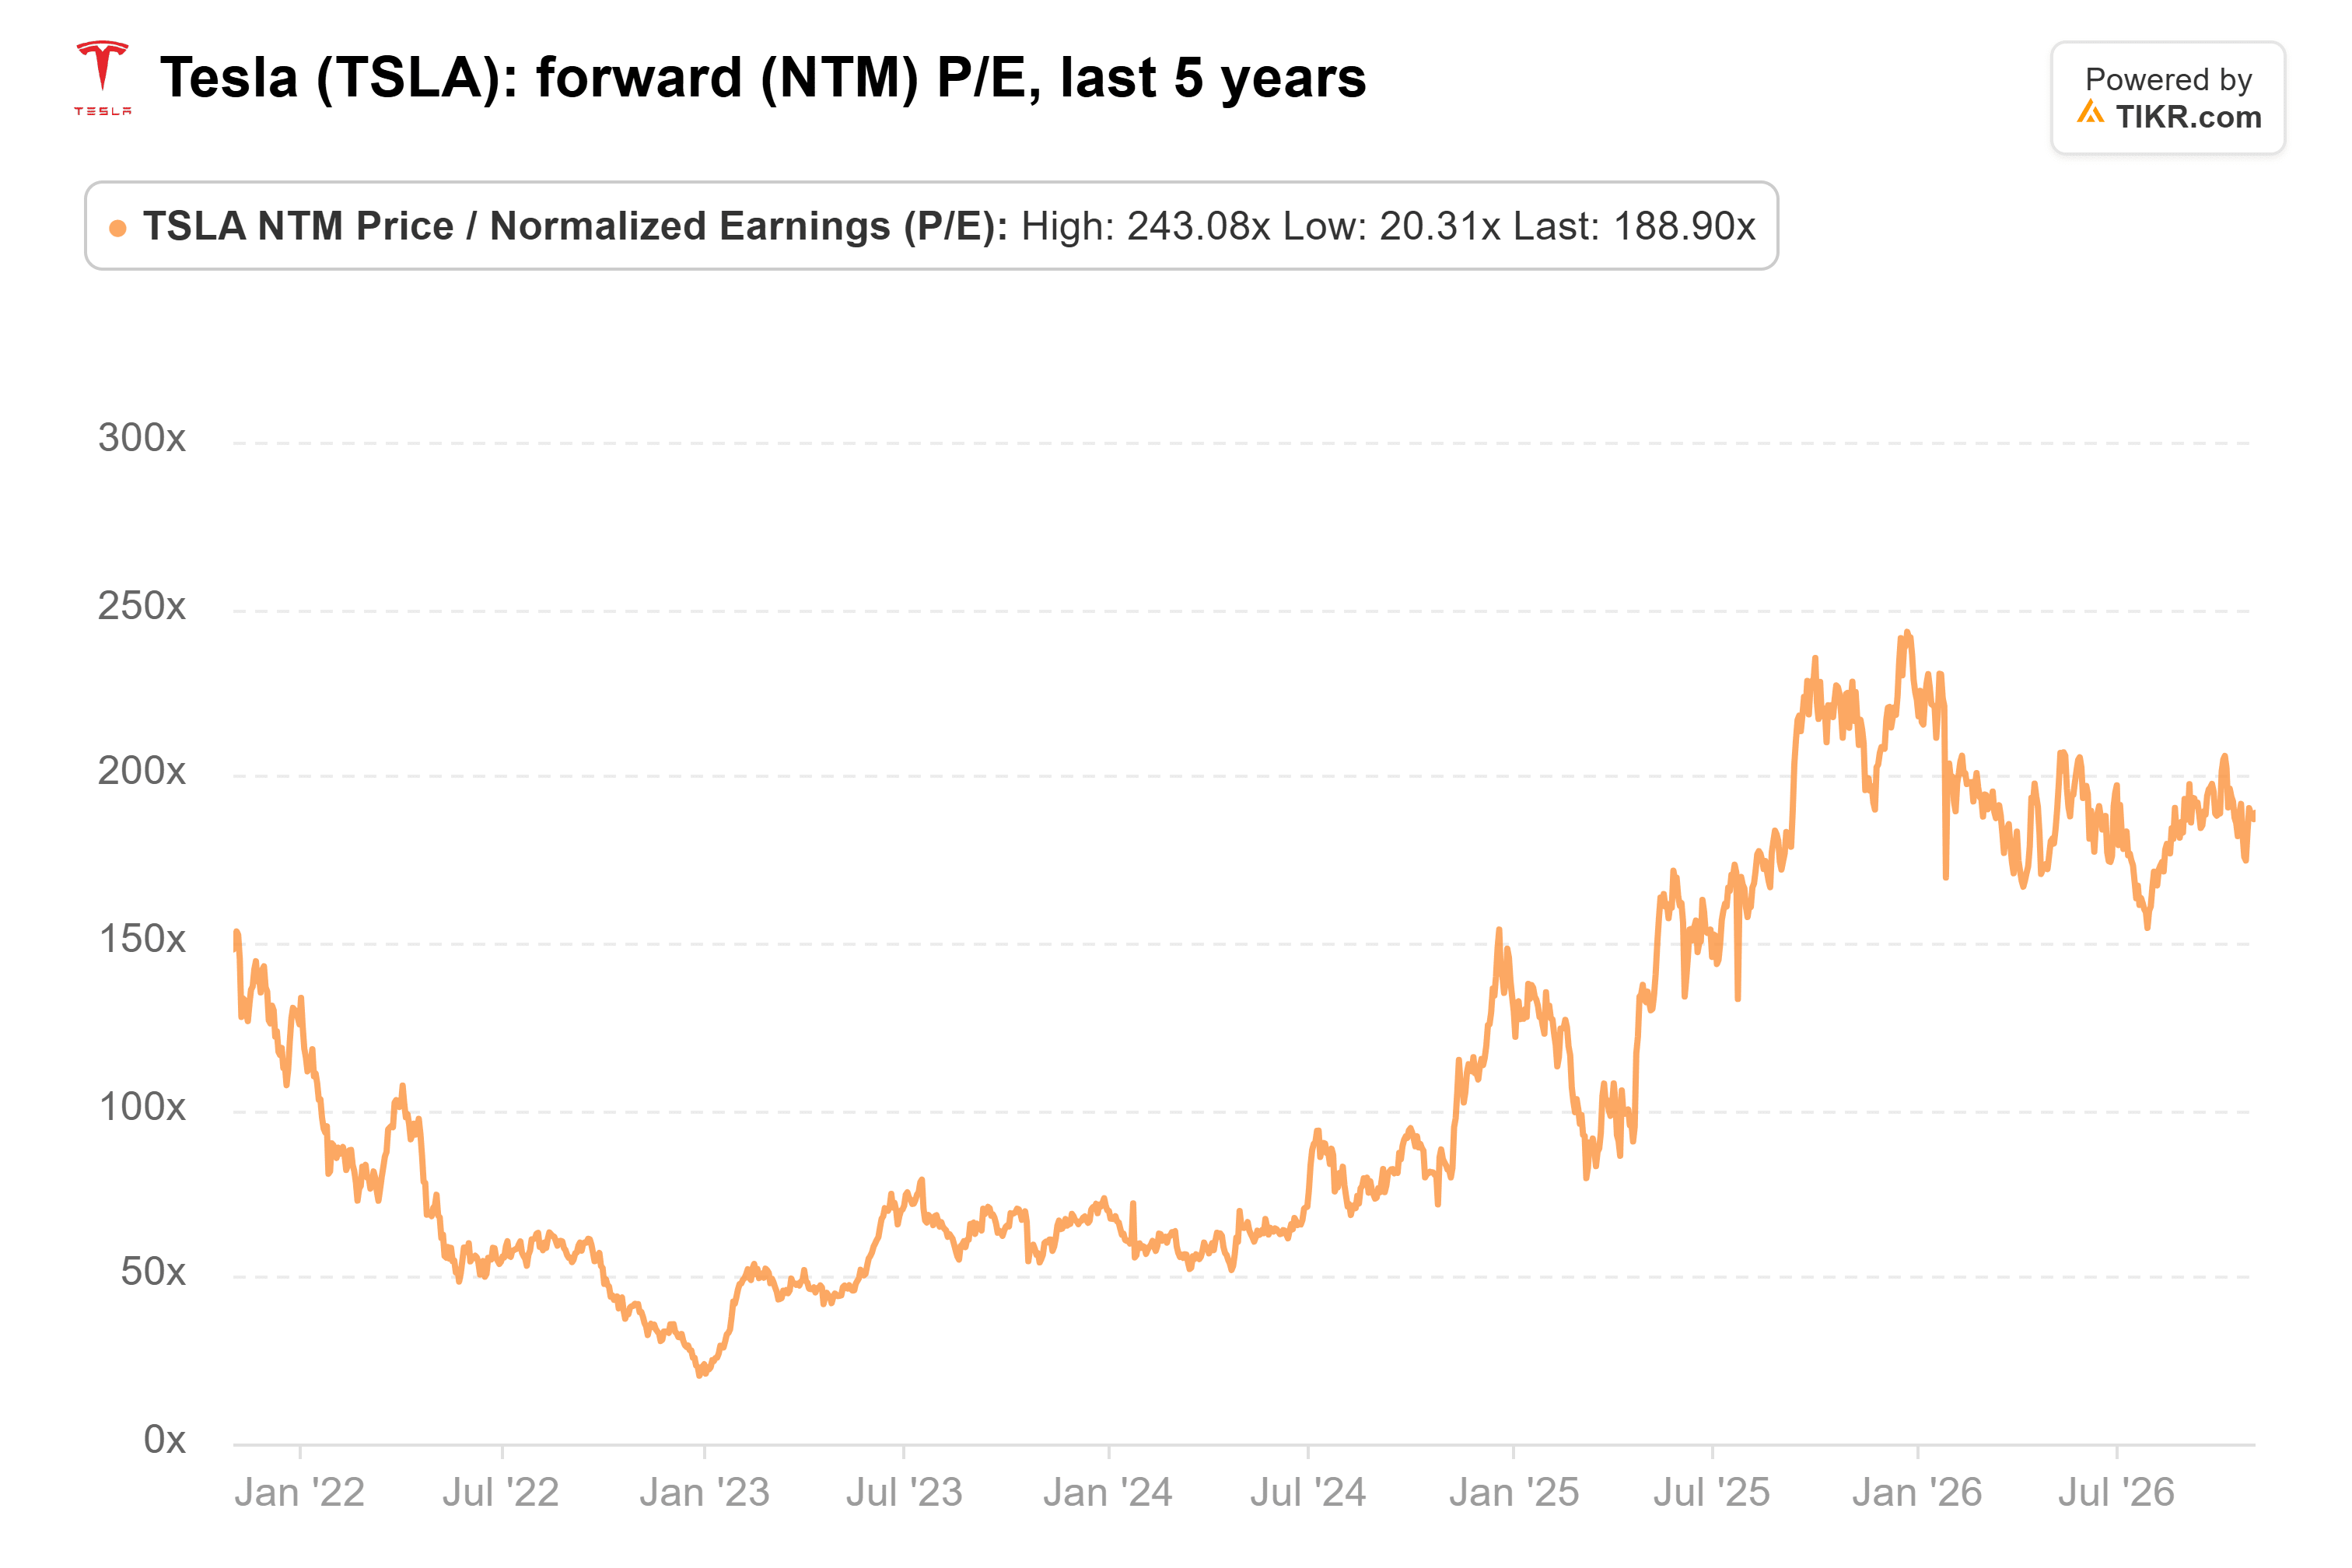
Os analistas esperam um LPA normalizado de US$ 3,30 em 2028. Isso ainda está abaixo dos US$ 4,07 que a Tesla obteve em 2022, então os investidores que pagam esse múltiplo estão apostando nos lucros do Robotaxi e do Optimus que as estimativas ainda não mostram.
Do meu ponto de vista, o armazenamento é a parte da história de IA da Tesla com receita real e margens reais por trás hoje. E a Morgan Stanley acha que seu cliente de crescimento mais rápido está apenas começando. Isso faz da Tesla uma jogada real de infraestrutura de IA. Mas ninguém paga 189x por um negócio de baterias, então o Robotaxi ainda precisa entregar.
Claro, a previsão de Arcaro é para 2030. A leitura mais próxima vem no início de janeiro, quando a Tesla reporta as implantações de armazenamento do quarto trimestre. Ela precisa de mais de 10,7 GWh para superar os 46,7 GWh de 2025, o que a administração disse em abril que faria.
Então, quanto vale realmente a ação da Tesla?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Tesla poderia valer. Comece com as estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!