Principais Conclusões
- A ação da Moderna (MRNA) valorizou aproximadamente 9,8% ao longo de cinco sessões de negociação, fechando a $250,83 em 10 de novembro após resultados trimestrais mais fortes e desenvolvimentos animadores no tratamento do câncer.
- A Merck (MRK) e a Moderna relataram uma redução de 42% no risco de recorrência ou morte por melanoma com sua terapia experimental contra o câncer combinada com o Keytruda.
- A Pfizer (PFE) relatou um declínio operacional de 29% na receita do Comirnaty no terceiro trimestre, destacando a pressão contínua sobre a demanda por vacinas contra a COVID.
- A Moderna elevou sua perspectiva de crescimento de receita para 2026 para 15%–25%, mas sua avaliação elevada torna a tomada de alguns lucros mais atraente do que a compra de ações adicionais.
O Que Aconteceu?
A ação da Moderna (MRNA) valorizou aproximadamente 9,8% ao longo de cinco sessões de negociação, fechando a $250,83 em 10 de novembro, pois resultados mais fortes e desenvolvimentos animadores no tratamento do câncer renovaram o otimismo dos investidores.
As ações subiram 5,3% em 6 de novembro e 5,8% em 9 de novembro antes de cair 6,8% em 10 de novembro, destacando a volatilidade contínua.
Um grande catalisador foi a colaboração da Moderna com a Merck (MRK) no intismeran, uma terapia personalizada experimental contra o câncer.
Os resultados da Fase 3 mostraram uma redução de 42% no risco de recorrência ou morte por melanoma quando o intismeran foi combinado com o Keytruda, em comparação com o Keytruda sozinho.
Uma análise de sensibilidade pré-especificada mostrou uma redução de 58% no risco de recorrência ou morte durante o período após o regime inicial de imunização de seis meses. Os dados de sobrevida global permanecem imaturos.
Enquanto isso, a Moderna reportou receita do terceiro trimestre de $1,3 bilhão, um aumento de 29% em relação ao ano anterior, juntamente com lucro diluído por ação GAAP de $0,38.
O CEO Stéphane Bancel disse: "Entregamos um crescimento de receita de 29% no terceiro trimestre", destacando um desempenho comercial mais forte.
Os resultados contrastam com os da Pfizer (PFE), cuja receita do Comirnaty caiu 29% em termos operacionais.
No entanto, a receita da Pfizer excluindo Comirnaty e Paxlovid cresceu 7% em termos operacionais, proporcionando uma diversificação de negócios que a Moderna ainda está desenvolvendo.
A Ação da Moderna Está Subvalorizada ou Supervalorizada?
A Moderna parece supervalorizada nos níveis atuais, apesar de melhorias significativas em sua perspectiva financeira e pipeline oncológico.
A empresa elevou sua perspectiva de crescimento de receita para 2026 para 15%–25%, em comparação com sua expectativa anterior de até 10%.
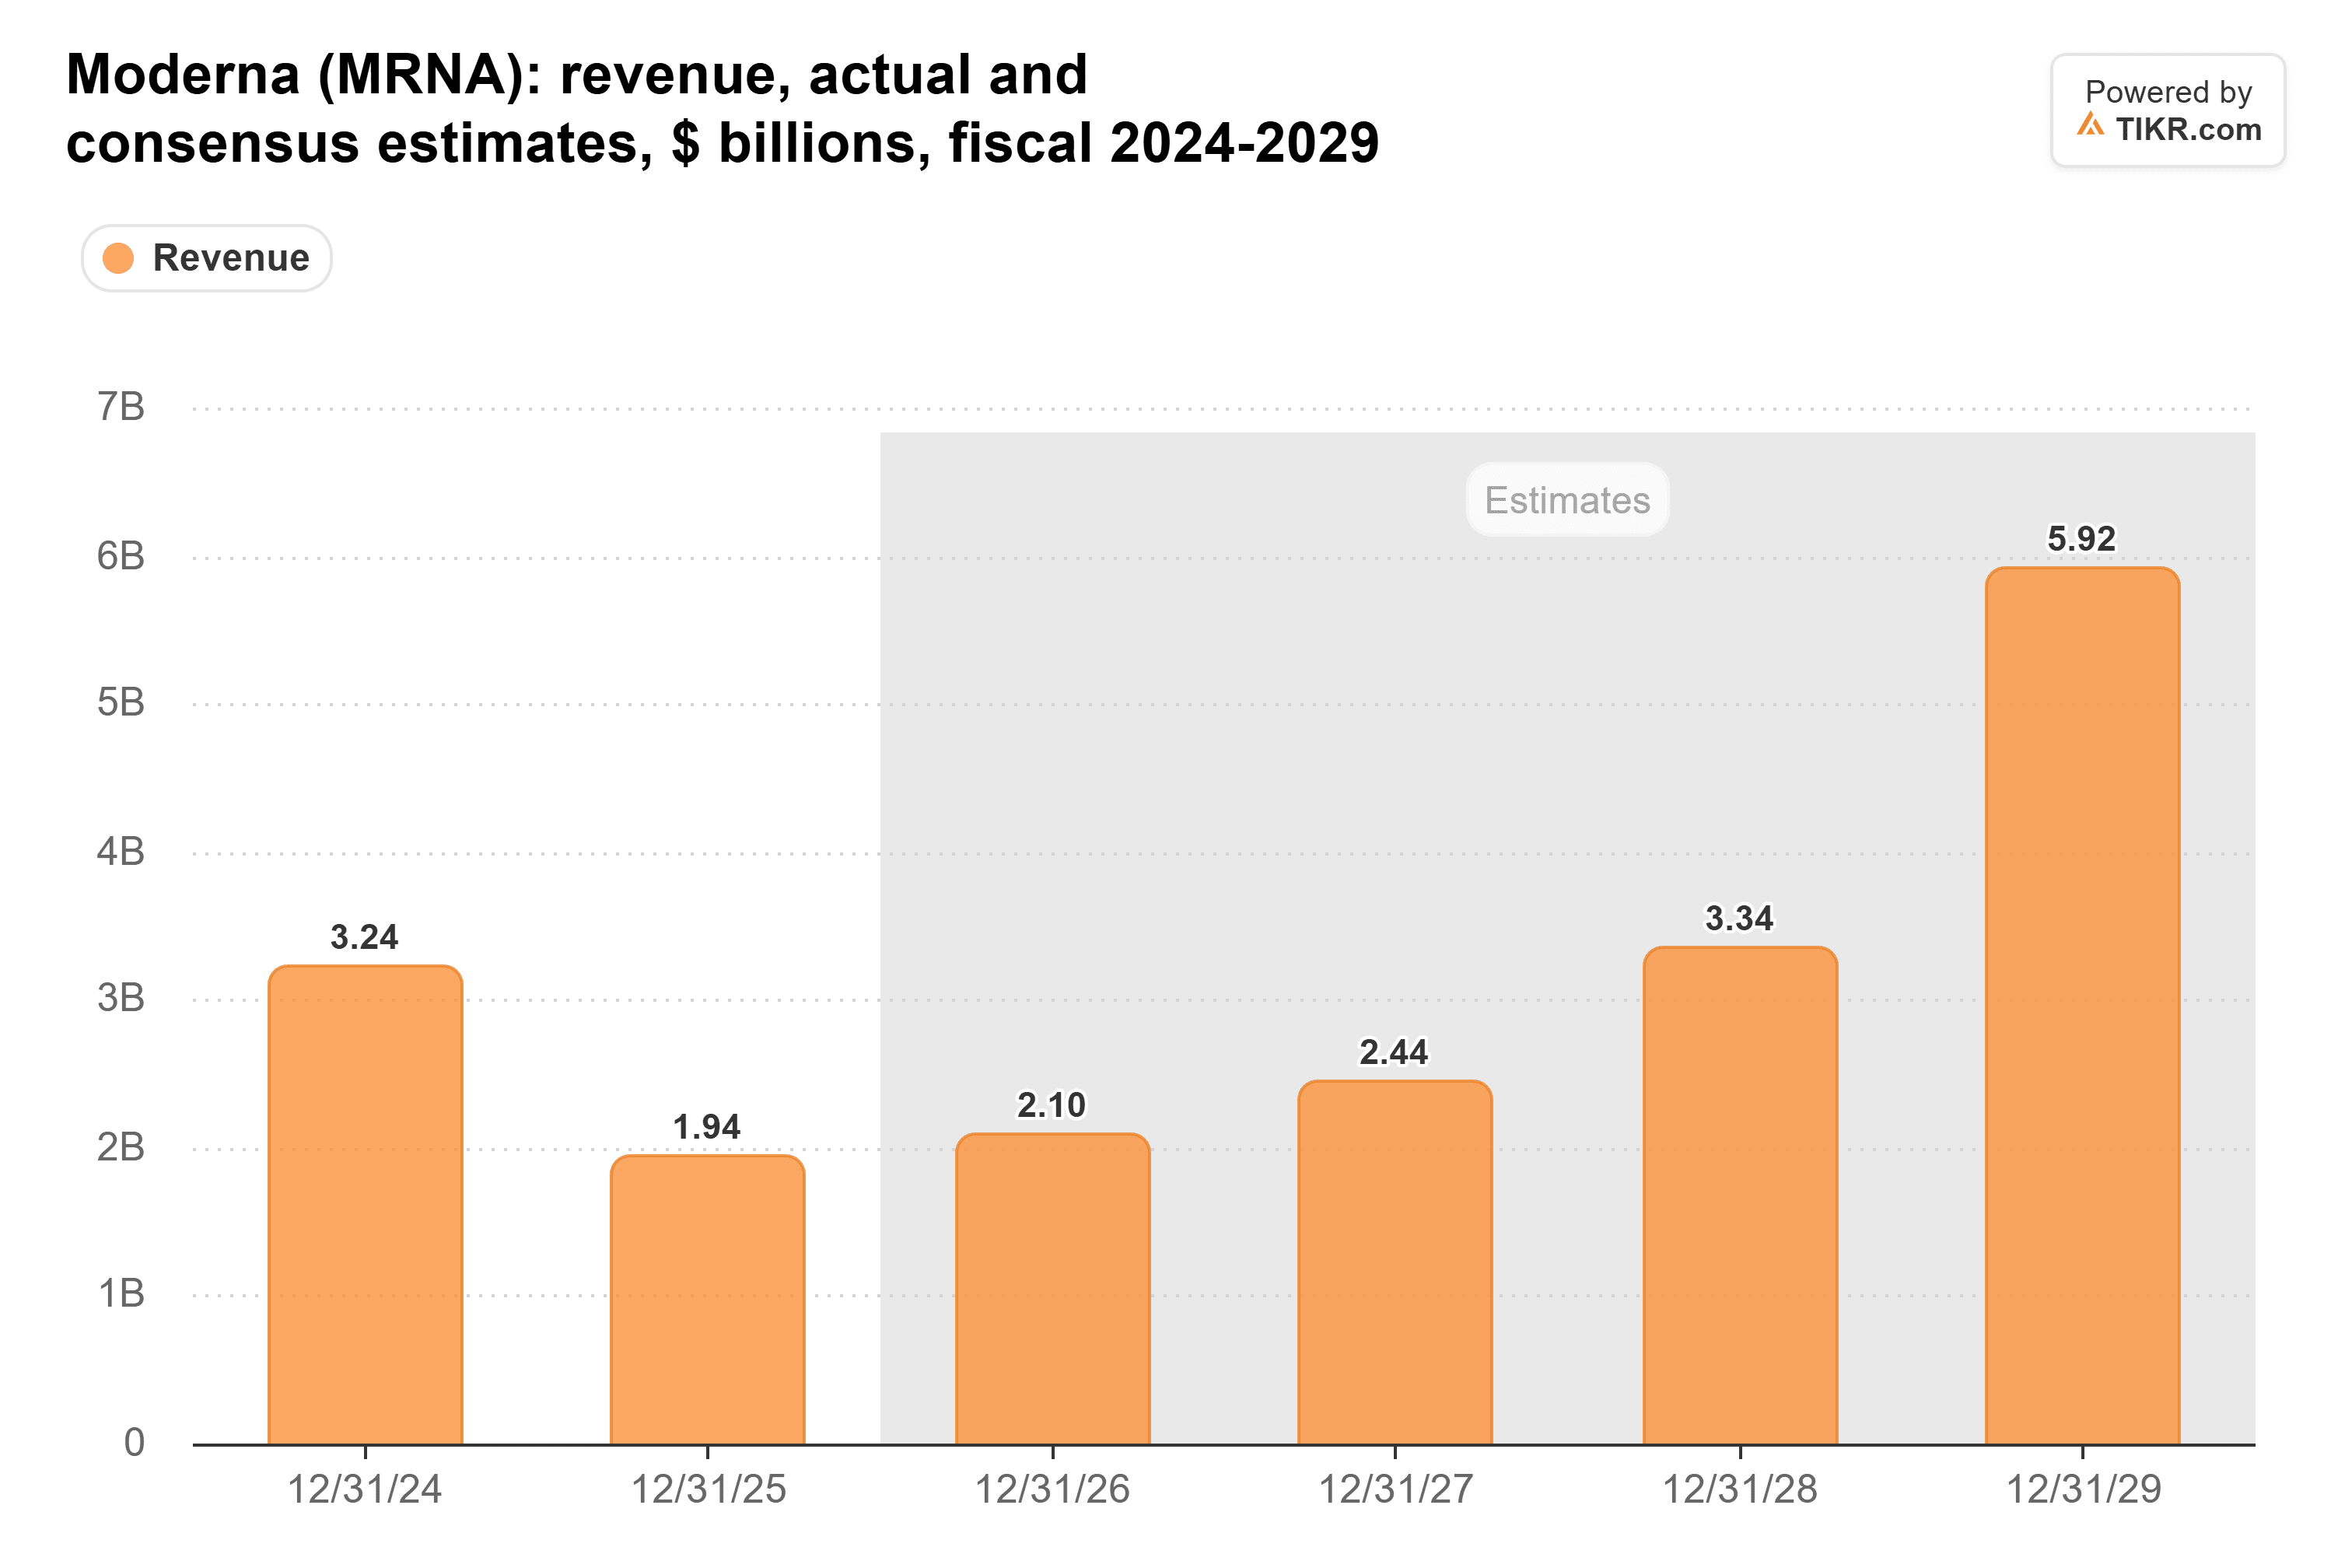
Estimativas anteriores do TIKR projetavam um aumento da receita de $1,94 bilhão em 2025 para $3,34 bilhões em 2028, embora essas previsões sejam anteriores ao relatório de resultados de novembro.
A Moderna também aumentou sua expectativa de caixa e investimentos no final do ano para $8,1 bilhões–$8,3 bilhões.
No entanto, a posição financeira mais forte reflete em parte aproximadamente $2,6 bilhões em receitas líquidas de financiamento conversível, em vez de apenas geração de caixa operacional.
A avaliação continua sendo a maior preocupação.
Em 2 de novembro, os dados do TIKR mostraram a Moderna negociando a aproximadamente 46,2x vendas futuras, em comparação com sua média histórica de cinco anos de 7,9x.
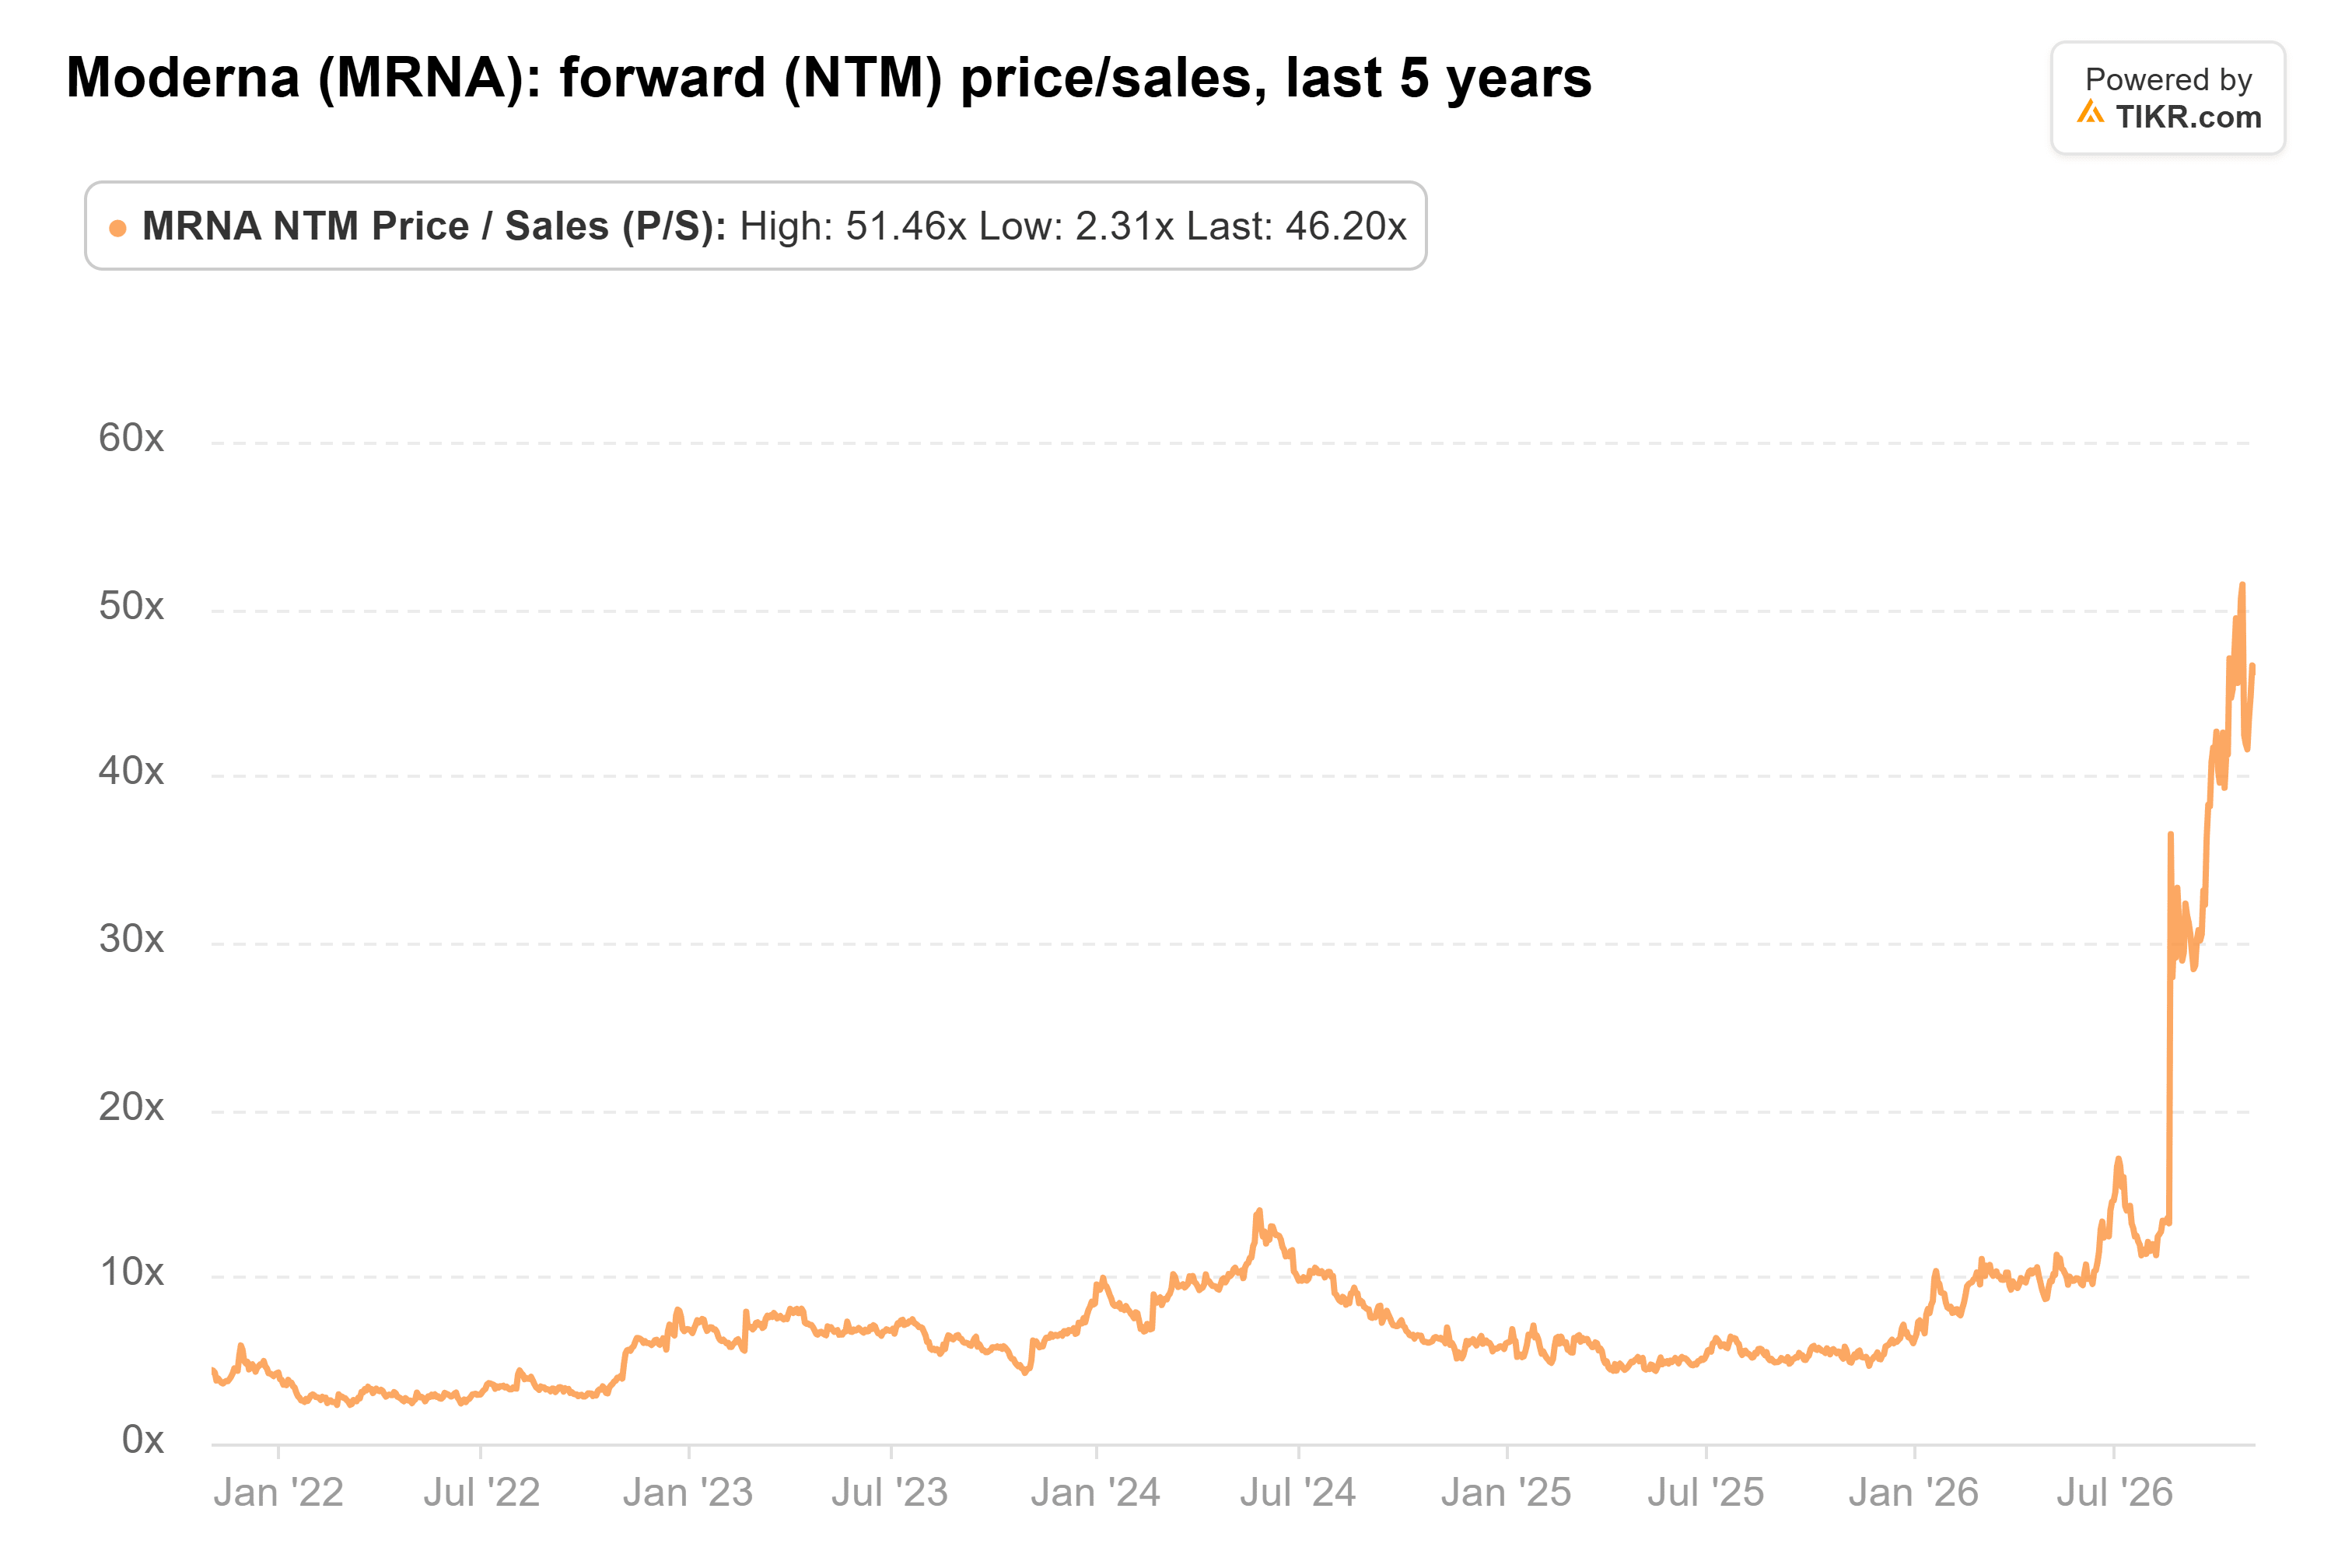
Embora a base de receita em mudança da Moderna torne as comparações históricas imperfeitas, o prêmio sugere que um crescimento oncológico futuro substancial já está refletido no preço da ação.
O caso otimista continua significativo. Dados iniciais de mieloma múltiplo mostraram quatro respostas confirmadas entre 11 pacientes avaliáveis que receberam o mRNA-2808, embora o estudo inicial permaneça pequeno.
Descobertas atualizadas são esperadas para 12 de dezembro, oferecendo outro catalisador potencial para o pipeline oncológico da Moderna.
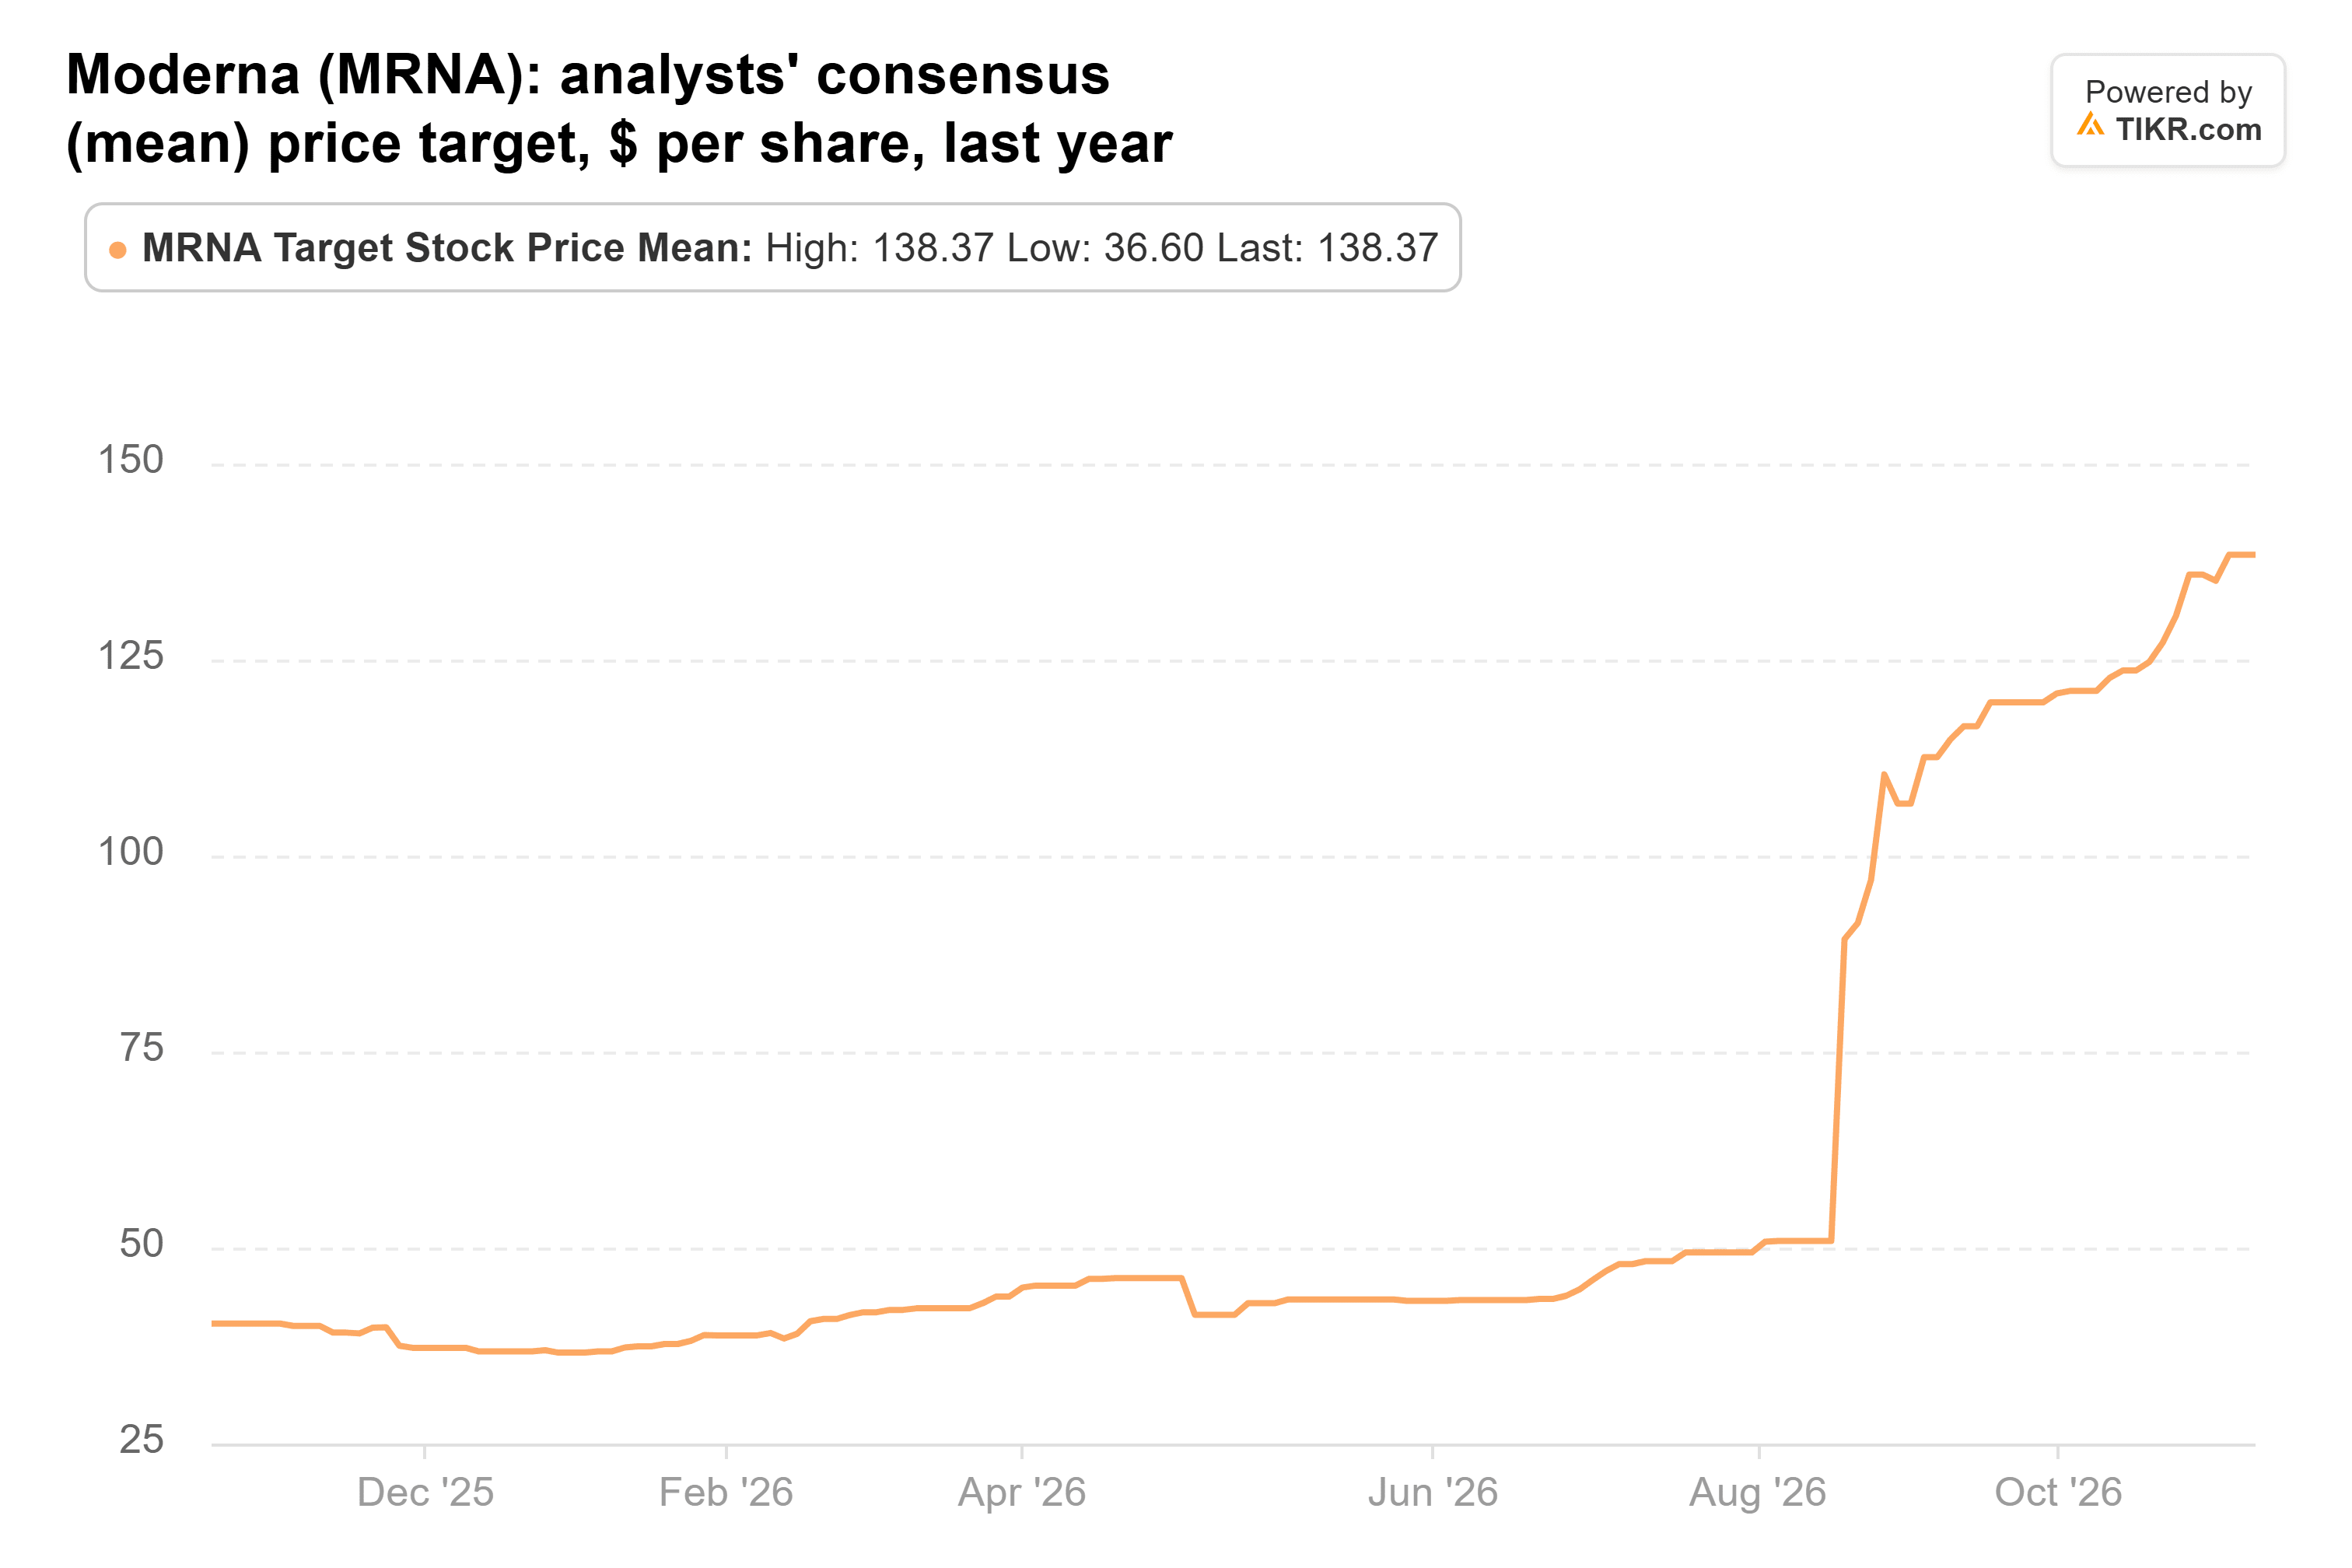
O preço-alvo médio dos analistas para a Moderna atingiu aproximadamente $138 no instantâneo do TIKR de 28 de outubro, substancialmente abaixo de seu preço de fechamento de 10 de novembro de $250,83, embora o consenso mais antigo possa não refletir revisões pós-resultados.
A $250,83 por ação, a avaliação da Moderna já reflete um otimismo substancial sobre seu sucesso comercial futuro.
Por enquanto, realizar alguns lucros parece mais atraente do que comprar agressivamente ações adicionais. Resultados clínicos mais fortes e um crescimento de receita sustentável poderiam sustentar uma valorização adicional nos próximos 12 meses, mas a avaliação premium da Moderna deixa espaço limitado para contratempos.
Então, qual é o valor real da ação da Moderna?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Moderna poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Moderna gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!