

Principais Conclusões
- A Microsoft quer menos parceiros de neocloud e não renovará um de seus contratos de nuvem com a Oracle, informou a CNBC na sexta-feira.
- Steven Wieting, do Citi, diz que o custo da dívida da Microsoft é cerca de 10 pontos percentuais abaixo do da CoreWeave. Isso torna a propriedade de data centers muito mais barata para a Microsoft do que alugá-los.
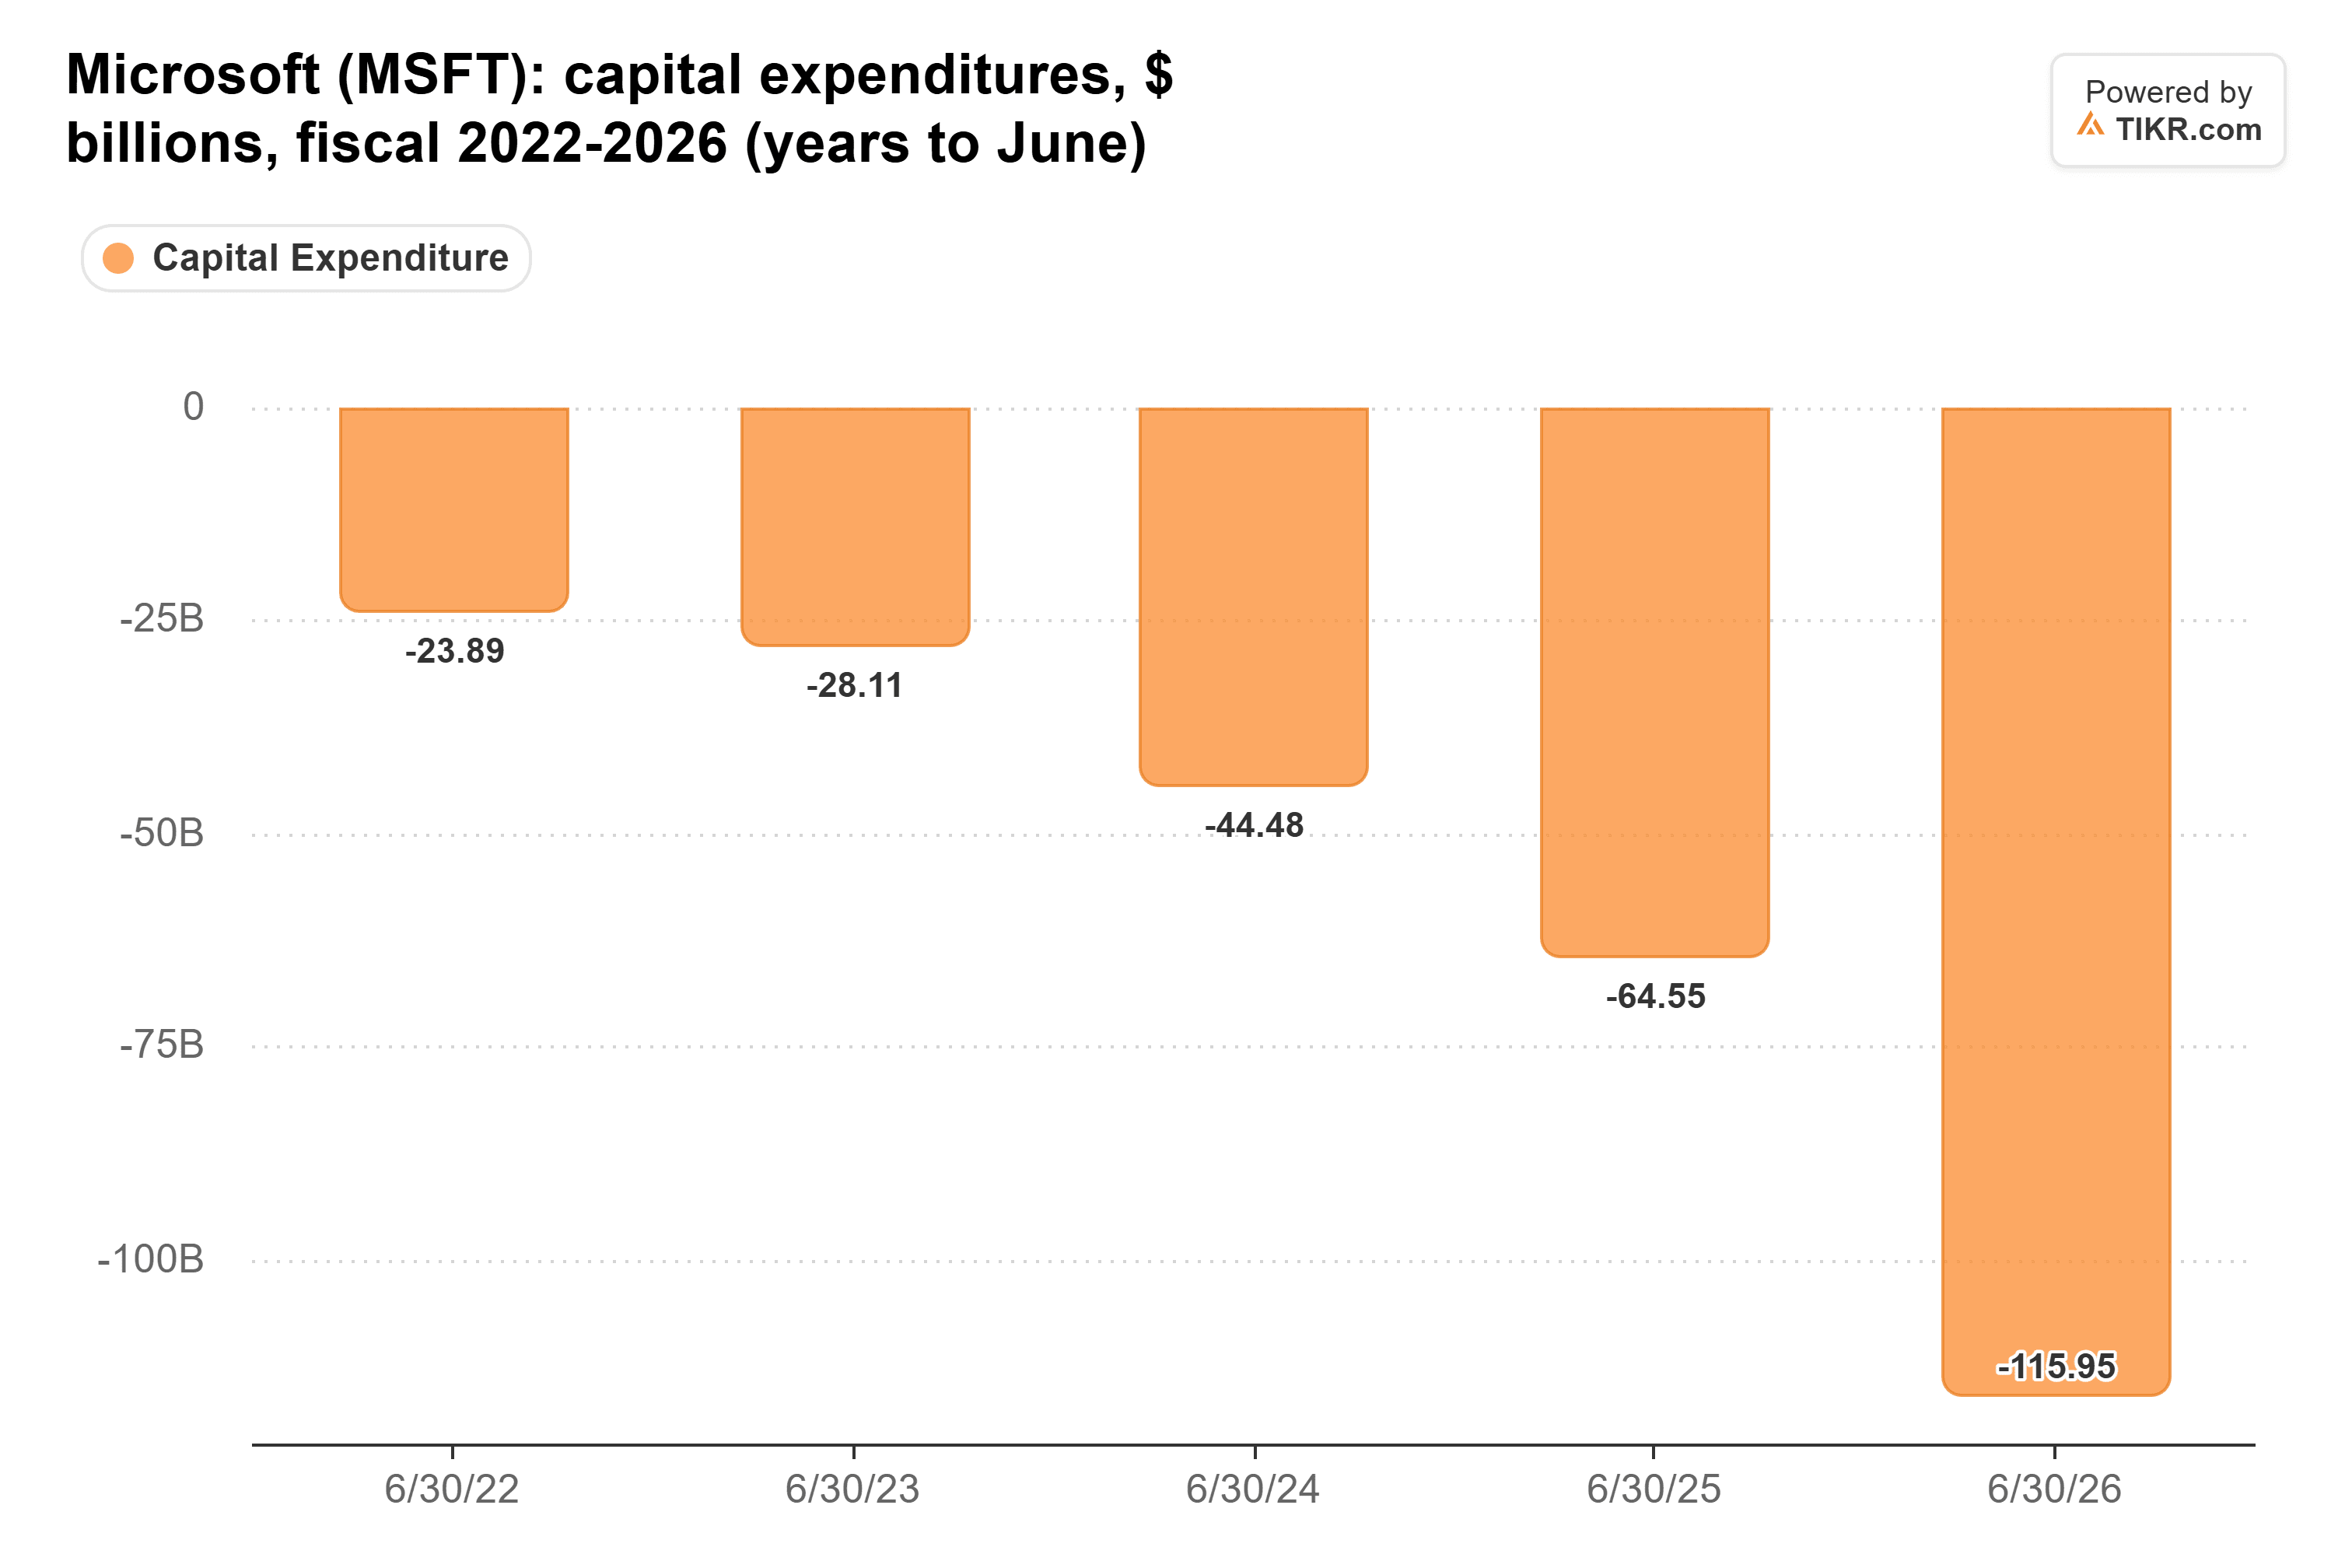
- A propriedade ainda custa muito. O capex da Microsoft atingiu $116 bilhões no ano fiscal de 2026, e os analistas esperam que seu fluxo de caixa livre caia para $32,7 bilhões no ano fiscal de 2027.
- A CoreWeave tem mais a perder, e seus resultados nos próximos dias mostrarão o quanto ela depende da Microsoft.
Microsoft (MSFT) ajudou a criar o boom do neocloud. Agora está recuando, e CoreWeave (CRWV) e Oracle (ORCL) podem perder negócios.
Na sexta-feira, Seema Modi, da CNBC, relatou no Closing Bell Overtime que a Microsoft decidiu não renovar um de seus contratos de nuvem com a Oracle. Suas fontes também disseram que a Microsoft "está ativamente buscando reduzir o número de neoclouds com os quais se associa, enquanto redobra sua aposta em sua própria estratégia de data centers."
No mesmo programa, Steven Wieting, do Citi, quantificou a vantagem da Microsoft. Seu custo da dívida, ele disse, "é cerca de 10 pontos percentuais abaixo da CoreWeave."
Essa é uma vantagem inicial enorme.
A Microsoft paga do seu próprio bolso
Possuir data centers não é barato. Os analistas esperam que o fluxo de caixa livre da Microsoft caia para $32,7 bilhões no ano fiscal de 2027 (o ano até junho de 2027). Isso é menos da metade dos $67,0 bilhões gerados no ano fiscal de 2026:
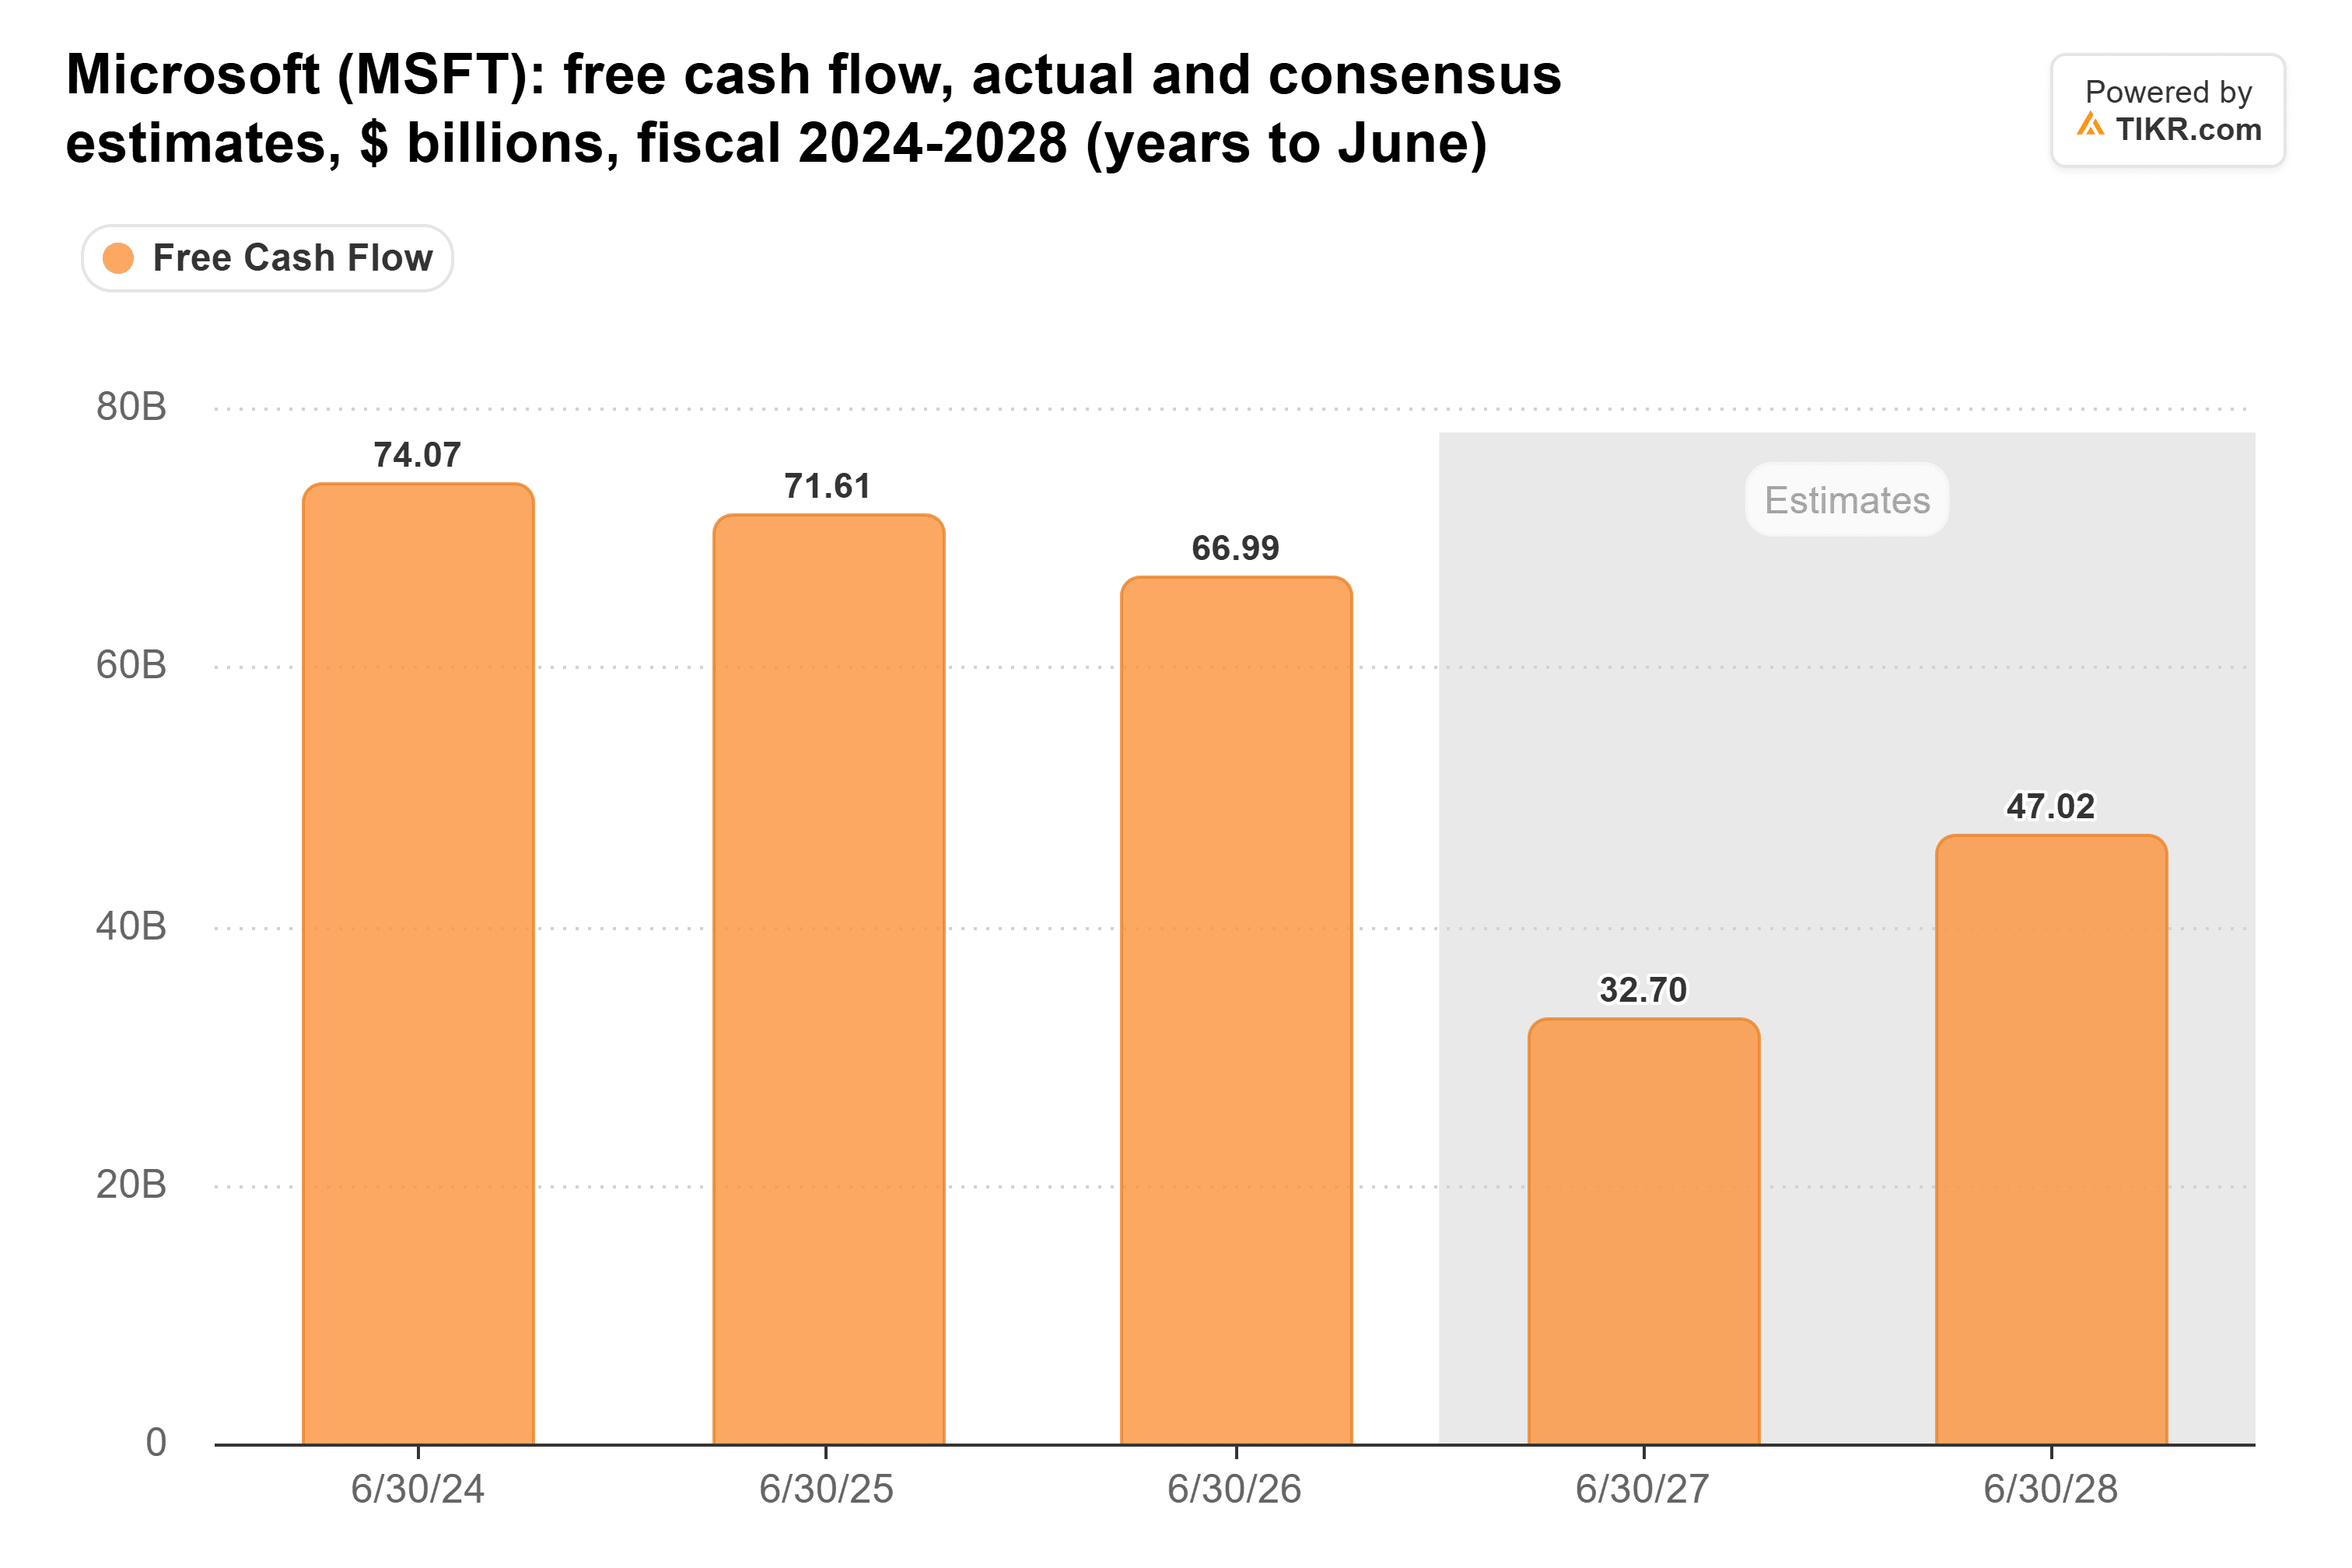
Os analistas esperam que o ano fiscal de 2027 seja o ponto mais baixo, com o fluxo de caixa livre se recuperando para $47,0 bilhões no ano fiscal de 2028. O capex é o que está consumindo o caixa. Ele subiu quase cinco vezes em quatro anos, de $23,9 bilhões no ano fiscal de 2022 para $116 bilhões no ano fiscal de 2026:
Ainda assim, a Microsoft paga por essa expansão com suas próprias operações. No trimestre de setembro, foi a única entre as cinco maiores gastadoras em IA com fluxo de caixa livre positivo. Em 30 de junho, mantinha $76,8 bilhões em caixa e aplicações de curto prazo contra $40,3 bilhões em dívida.
O TIKR acompanha 58 analistas da Microsoft. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Microsoft
Dez pontos fazem uma grande diferença
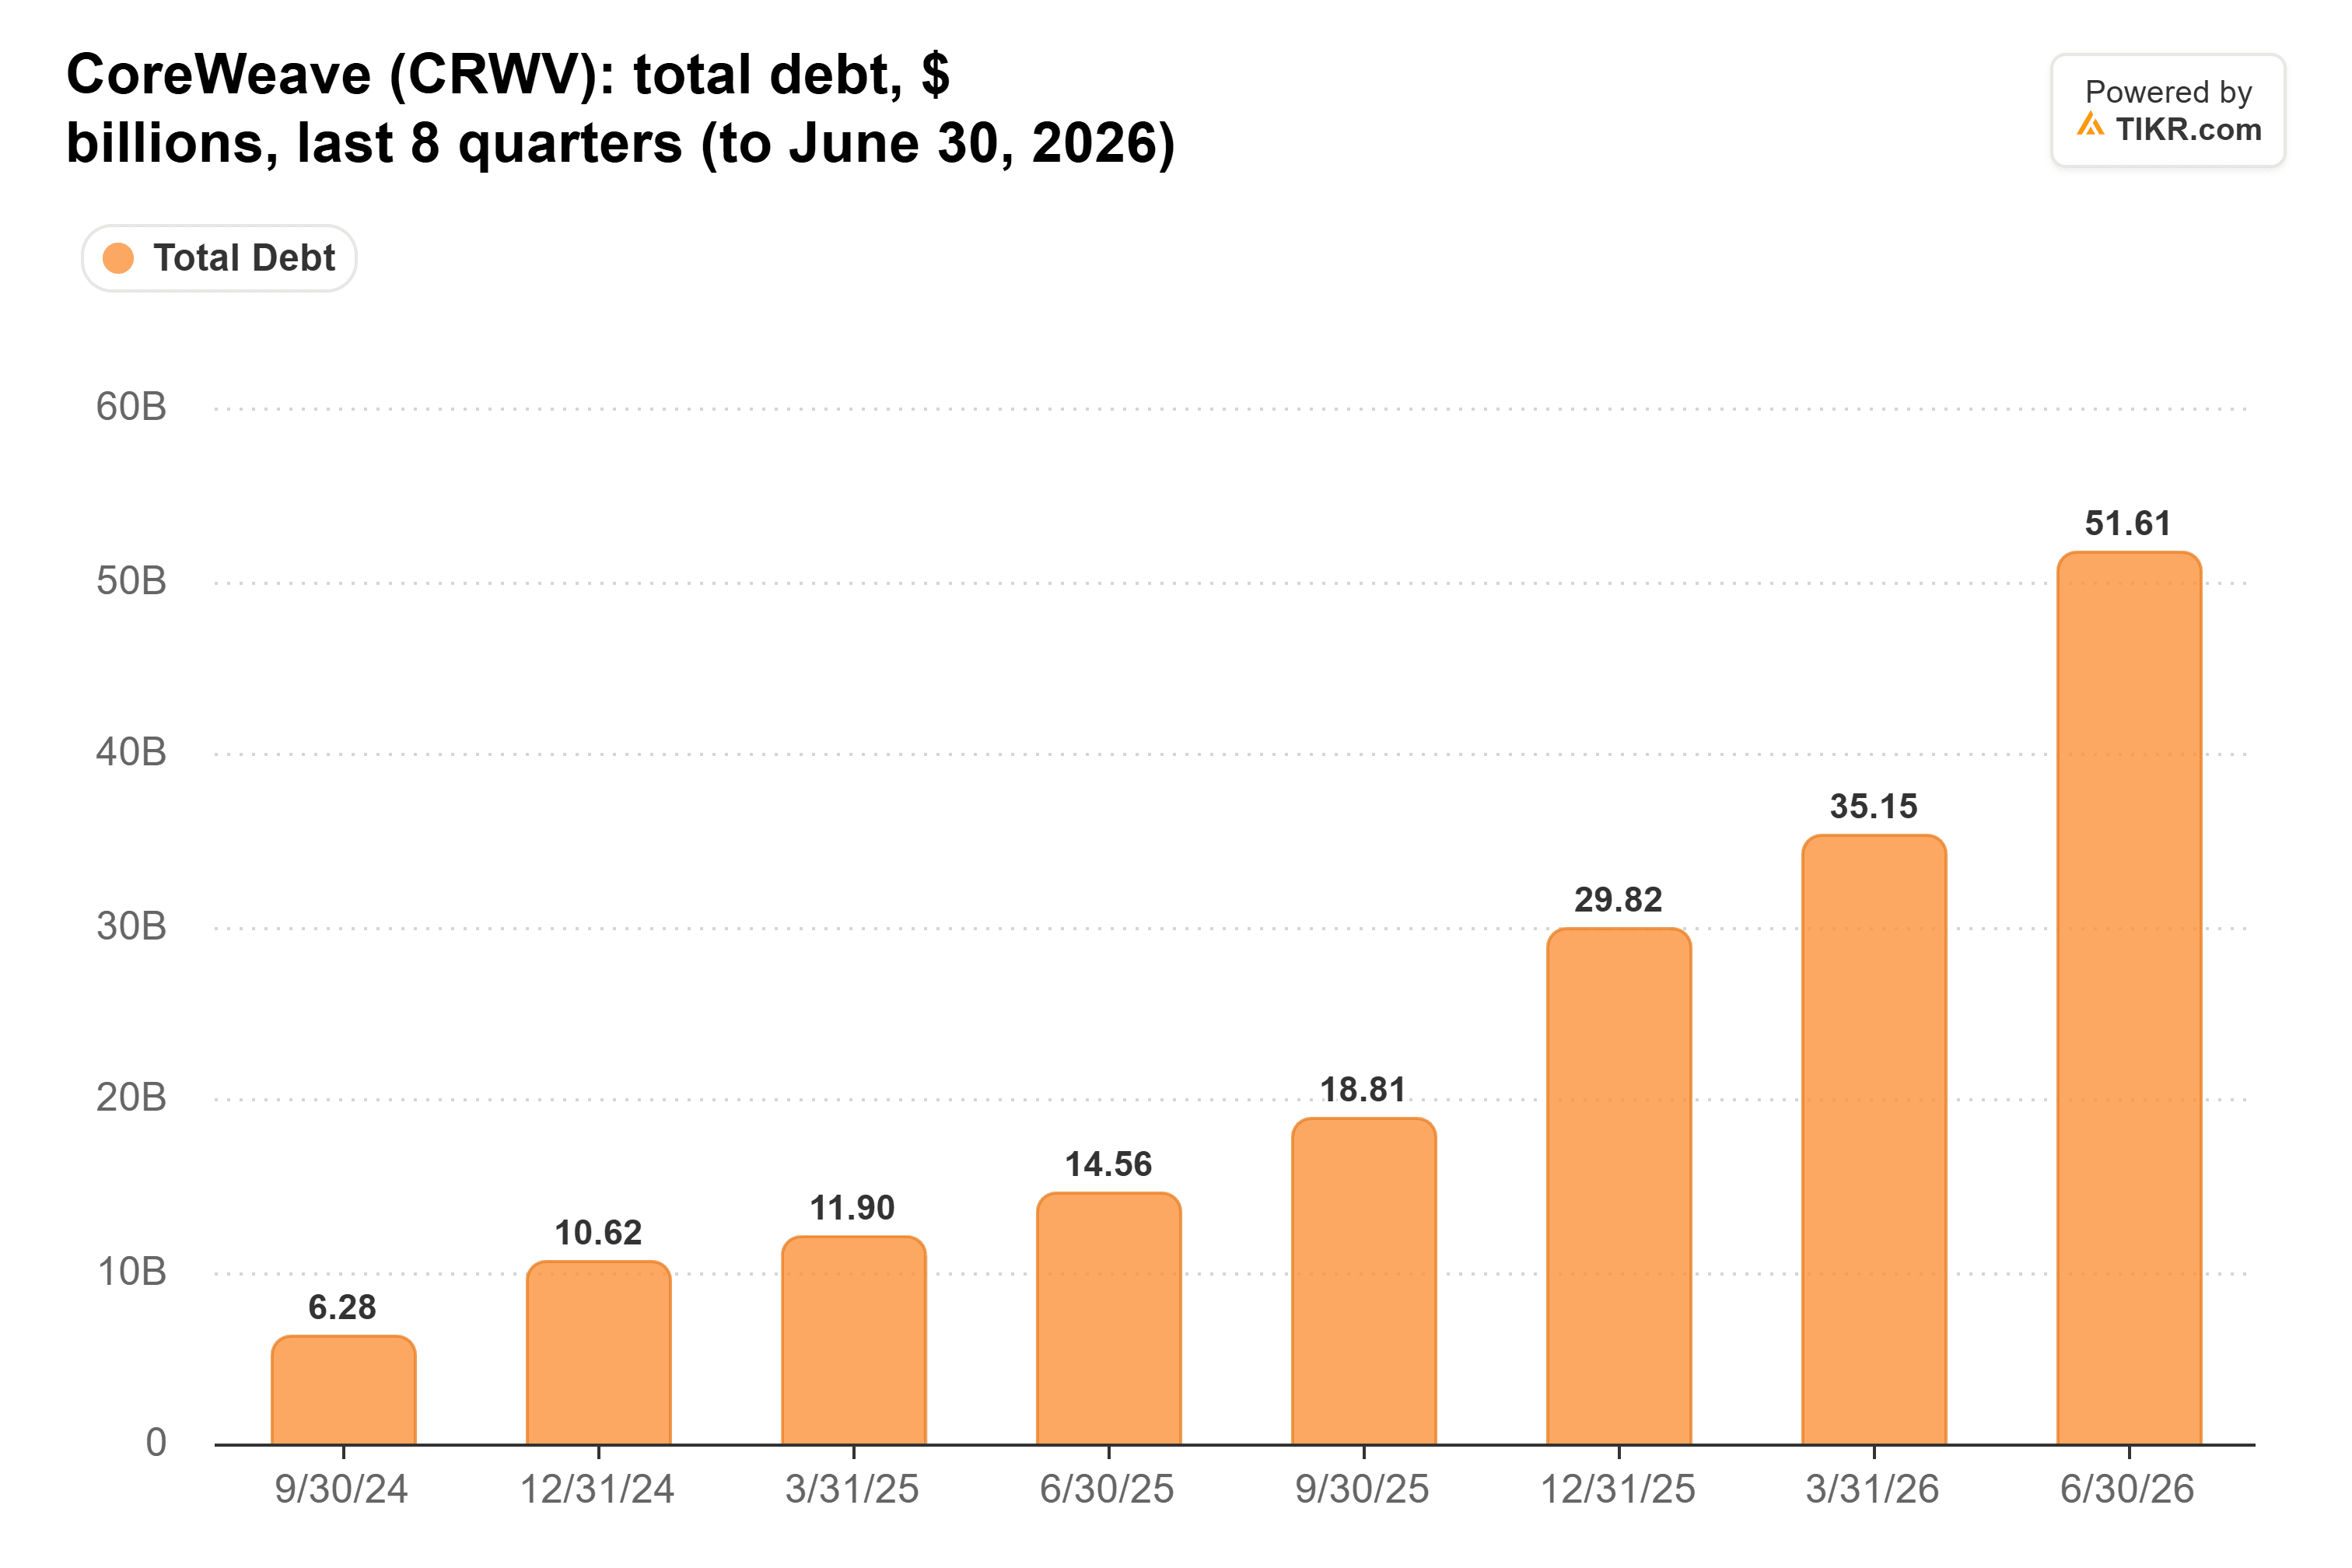
A CoreWeave está em uma situação muito diferente, pois toma empréstimos para construir. Sua dívida total subiu de $6,28 bilhões no final de setembro de 2024 para $51,6 bilhões no final de junho de 2026:
E está pagando mais para tomar emprestado. Steve Eisman, famoso por The Big Short, disse no The Real Eisman Playbook que a dívida da CoreWeave foi reprecificada há semanas, de um rendimento de 9% para 15%. "Com um custo da dívida de 15%, construir data centers de IA se torna proibitivamente caro", disse ele.
Cada $10 bilhões emprestados a 15% custam $1,5 bilhão por ano em juros. Com a diferença de 10 pontos de Wieting, a Microsoft pagaria $1 bilhão a menos por ano no mesmo montante. Eu esperaria que um neocloud repassasse esse custo no que cobra, e a Microsoft parece ter percebido. Brody Ford, da Bloomberg, que relatou o recuo da Microsoft na quinta-feira, disse no Bloomberg Tech que a Microsoft está descobrindo que "não consegue controlar os atrasos, que os custos são mais altos do que seus projetos internos."
A CoreWeave tem mais a perder
Perder o trabalho da Microsoft prejudicaria a CoreWeave em dobro. Modi observou na CNBC que os neoclouds listados publicamente usam a classificação de crédito AAA da Microsoft para garantir empréstimos. Portanto, menos contratos com a Microsoft poderiam significar menos receita e também empréstimos mais caros, para uma empresa que já deve muito. O recuo também vem se acumulando: a Microsoft rejeitou a expansão da Nscale no Texas na quinta-feira, e a CoreWeave caiu 9%.
O impacto na Oracle é menor: um contrato, vinculado aos chips A100 mais antigos. Mas a Oracle foi uma das quatro grandes gastadoras em IA com fluxo de caixa livre negativo no trimestre de setembro, então também não tem muito espaço para perder negócios.
A propriedade ainda vence, mesmo que seja mais lenta
O problema para a Microsoft é a velocidade. Ela tem adicionado cerca de 1 gigawatt de capacidade por trimestre, e a administração disse que a demanda ainda excede o que ela tem. Qualquer construção interna que entre em operação depois de um neocloud teria custos em vendas do Azure. Ford também apontou que a demanda é forte o suficiente para que uma empresa como Meta ou Google ocupe a capacidade que a Microsoft recusa, e esse é o melhor cenário para a CoreWeave.
Eis minha conclusão: a Microsoft está tomando a decisão certa. Com uma dívida muito mais barata, ela pode possuir capacidade por menos do que paga para alugá-la. E Wieting argumenta que "a capacidade de computação já instalada entre os hyperscalers vale mais se houver uma expansão limitada mais tarde." A CoreWeave é a ação que me preocupa.
Claro, os resultados da CoreWeave nos próximos dias devem mostrar quanto de seu negócio ainda vem da Microsoft, e se outros compradores estão preenchendo a lacuna.
Então, quanto vale realmente a ação da Microsoft?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Microsoft poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Microsoft gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





