


Principais Conclusões
- A ação da Mastercard (MA) subiu 19% no último mês e está em máxima de 52 semanas após um relatório do terceiro trimestre que superou as expectativas de receita.
- A maior parte do ganho veio de um múltiplo mais alto, porque as estimativas de lucro do Wall Street mal se moveram após o relatório.
- Mesmo após a alta, o P/L futuro da Mastercard está abaixo de sua média de 10 anos, então os compradores estão pagando pela previsão dos analistas de cerca de 16% de crescimento anual do LPA e não muito mais.
- Espera-se que o crescimento do fluxo de caixa livre desacelere em 2026, e os resultados do quarto trimestre, no final de janeiro, são os próximos.
A ação da Mastercard subiu 19% no último mês, incluindo 8% na última semana, e está em máxima de 52 semanas. Está com alta de 17% em 2026, então ainda estava em queda no ano quando a alta começou.
Então, quanto desse movimento o negócio realmente gerou?
Um resultado acima, mas com ressalva
Em 29 de outubro, a Mastercard reportou receita líquida do terceiro trimestre de US$ 9,81 bilhões, alta de 14% e acima dos US$ 9,66 bilhões esperados pelos analistas. Serviços cresceram 19% em base neutra em relação à moeda, e a rede de pagamentos cresceu 11%.
Mas o novo CFO Ling Hai disse que parte desse resultado acima veio de projetos de serviços e acordos de rede antecipados do quarto trimestre, acrescentando: "Você verá uma compensação similar no quarto trimestre."
As estimativas de LPA normalizado do Wall Street mal se moveram após o relatório. A estimativa para 2026 foi de US$ 19,95 na semana anterior para US$ 20,04, e a de 2027 foi de US$ 23,07 para US$ 23,13.
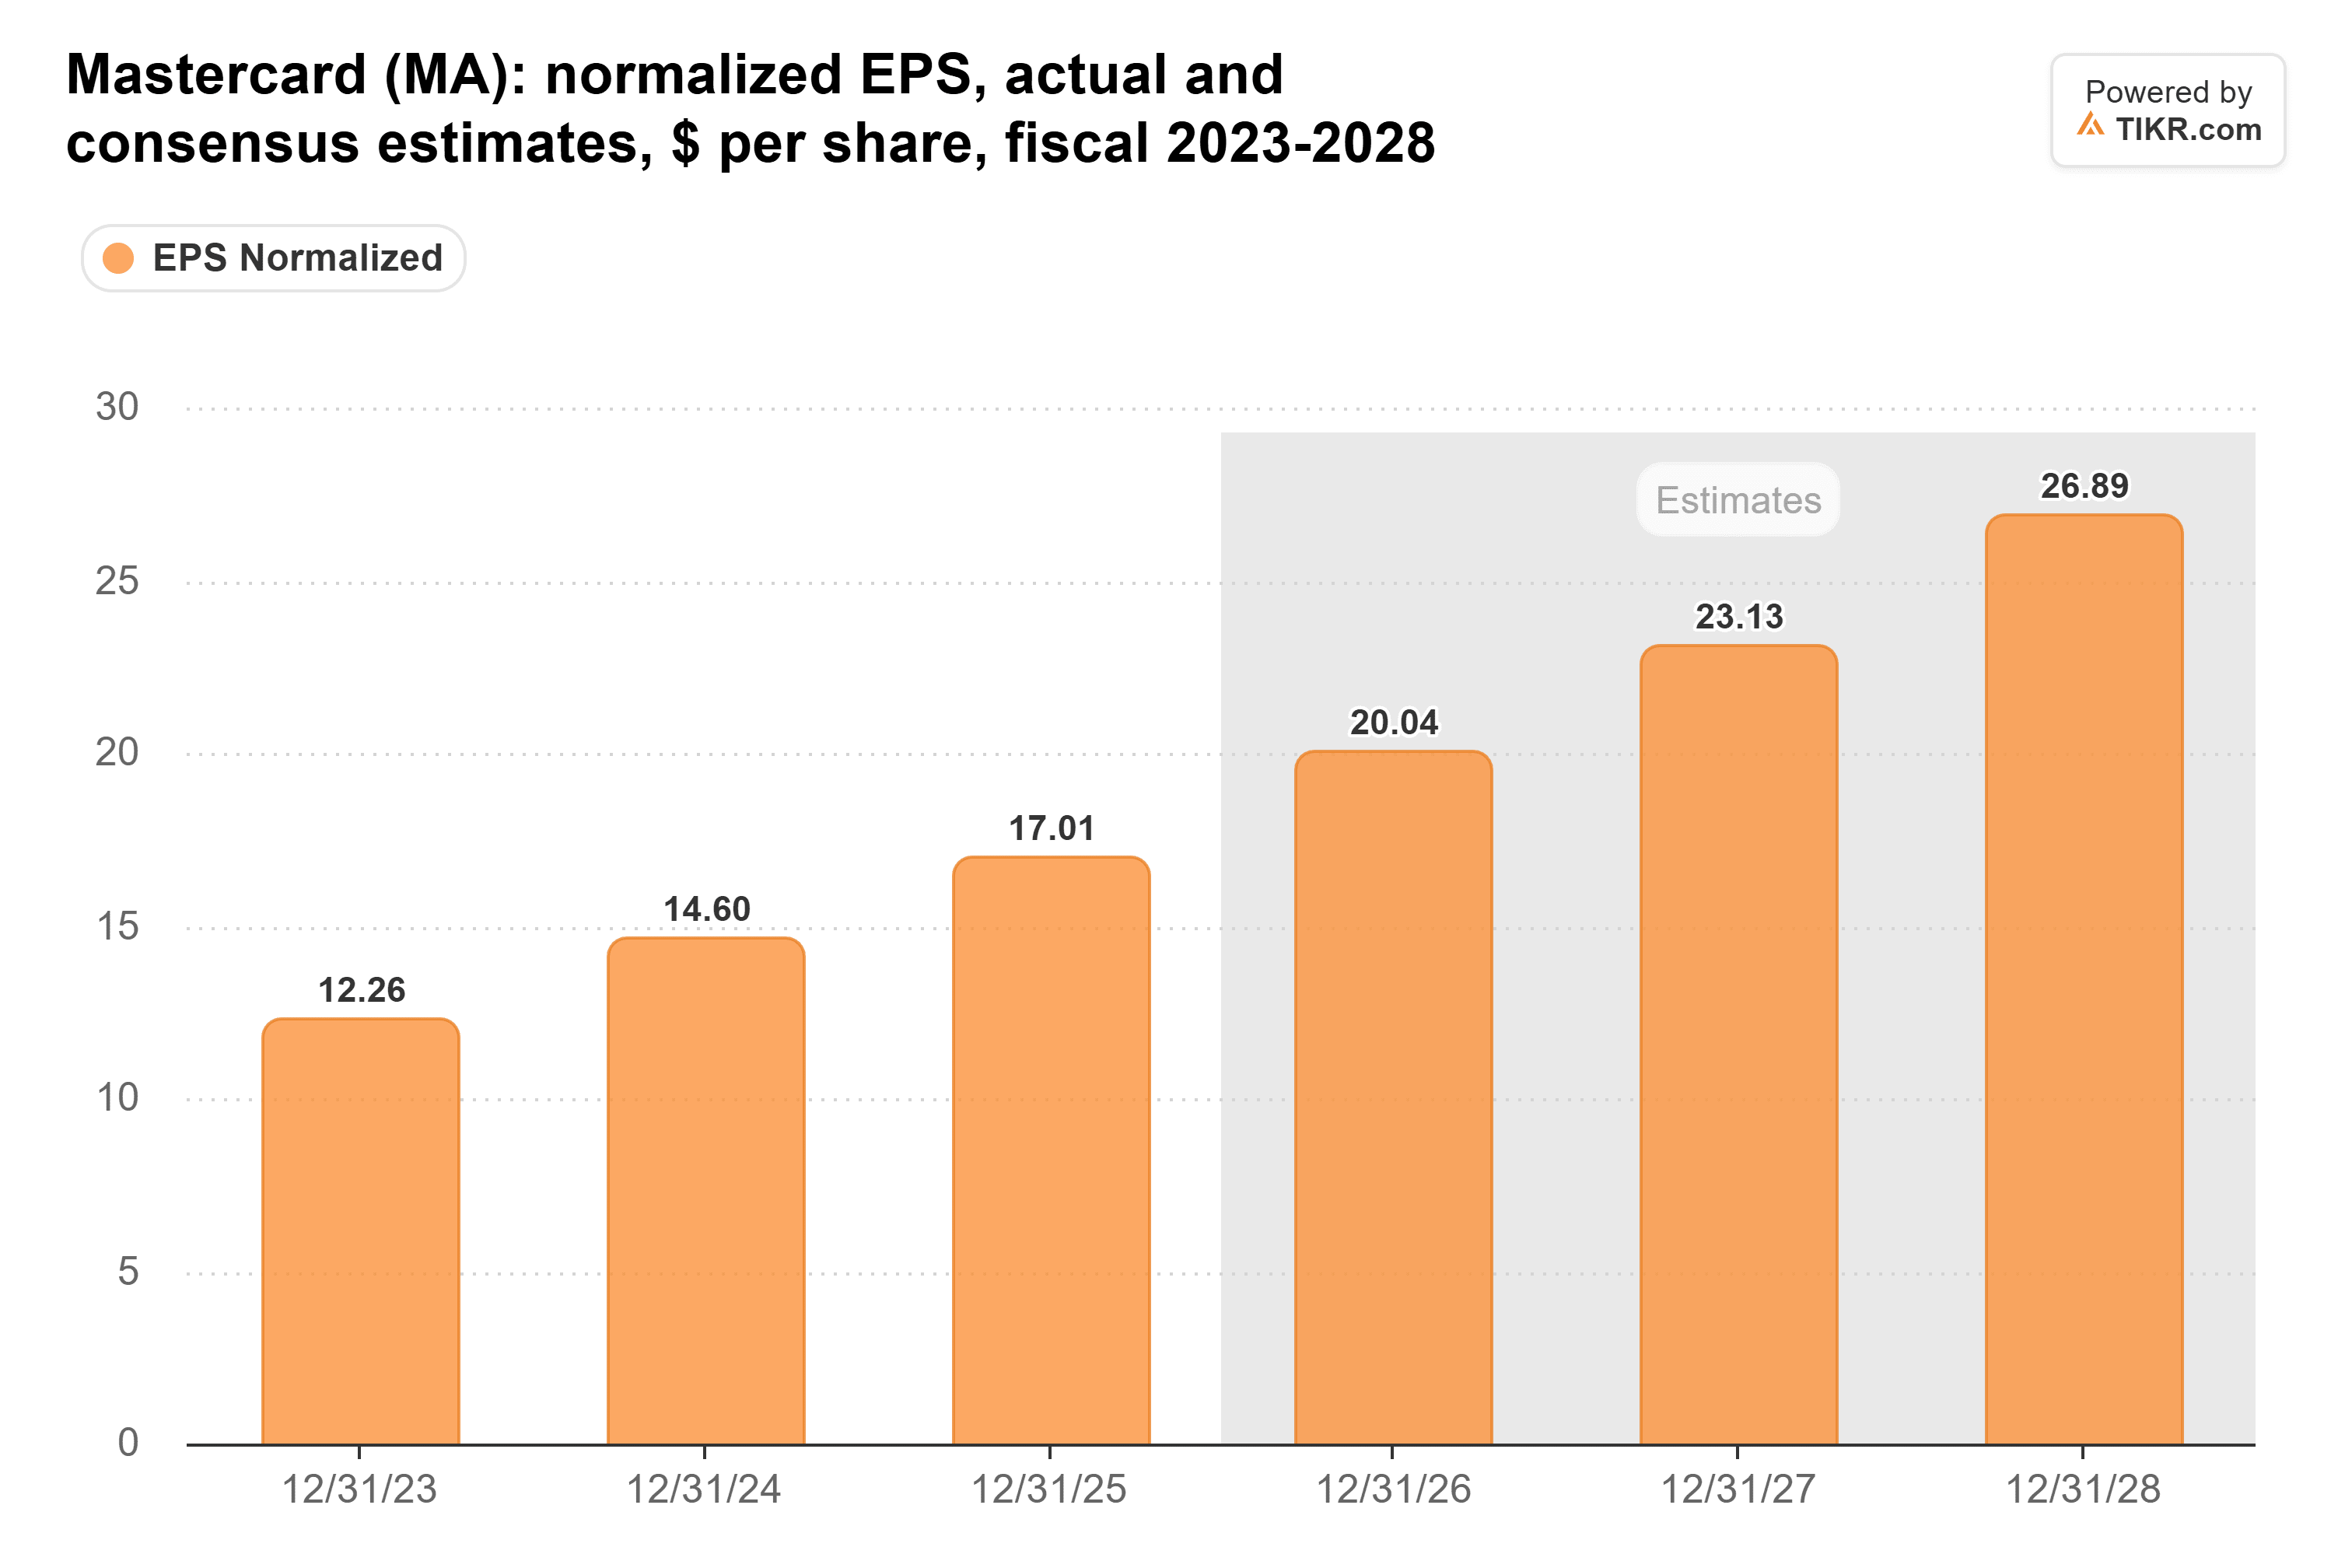
Isso representa um crescimento de 18% este ano e 15% em 2027. Com parte do terceiro trimestre emprestada do quarto, não vejo muita razão para essas estimativas saltarem.
A maior parte do ganho é um múltiplo mais alto
O P/L futuro da Mastercard subiu de 25,9x no final de setembro para 29,6x em 2 de novembro. Isso ainda está abaixo de sua média de 10 anos de 32,5x, um período que variou de um mínimo de 23,2x em março de 2020 a um máximo de 49,2x em abril de 2021.

Portanto, a alta levou a Mastercard da extremidade barata de sua faixa de volta a um pouco abaixo de seu prêmio usual.
O TIKR acompanha 41 analistas na Mastercard. Quantos dizem “Comprar”?
Veja a análise completa das recomendações de Compra, Manter e Venda na Mastercard, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Mastercard
A Mastercard precisa de cerca de 16% ao ano
A 29,6x, os compradores estão pagando aproximadamente pelo que os analistas já esperam. Essa previsão leva o LPA normalizado de US$ 17,01 em 2025 para US$ 26,89 em 2028, ou cerca de 16% ao ano.
Se a Mastercard chegar lá e o múltiplo se mantiver, a ação deve acompanhar aproximadamente esse ritmo.
O múltiplo também importa. Se ele caísse de volta para os 25x-26x em que negociou no final de cada um dos três primeiros trimestres de 2026, os mesmos lucros valeriam cerca de 13%-14% menos. Um retorno à média de 10 anos os tornaria valer cerca de 10% a mais.
A Mastercard cresceu aproximadamente nesse ritmo por uma década. Seu fluxo de caixa livre subiu de US$ 4,42 bilhões no ano fiscal de 2016 para US$ 17,2 bilhões no ano fiscal de 2025, cerca de 16% ao ano, e caiu apenas em 2020.
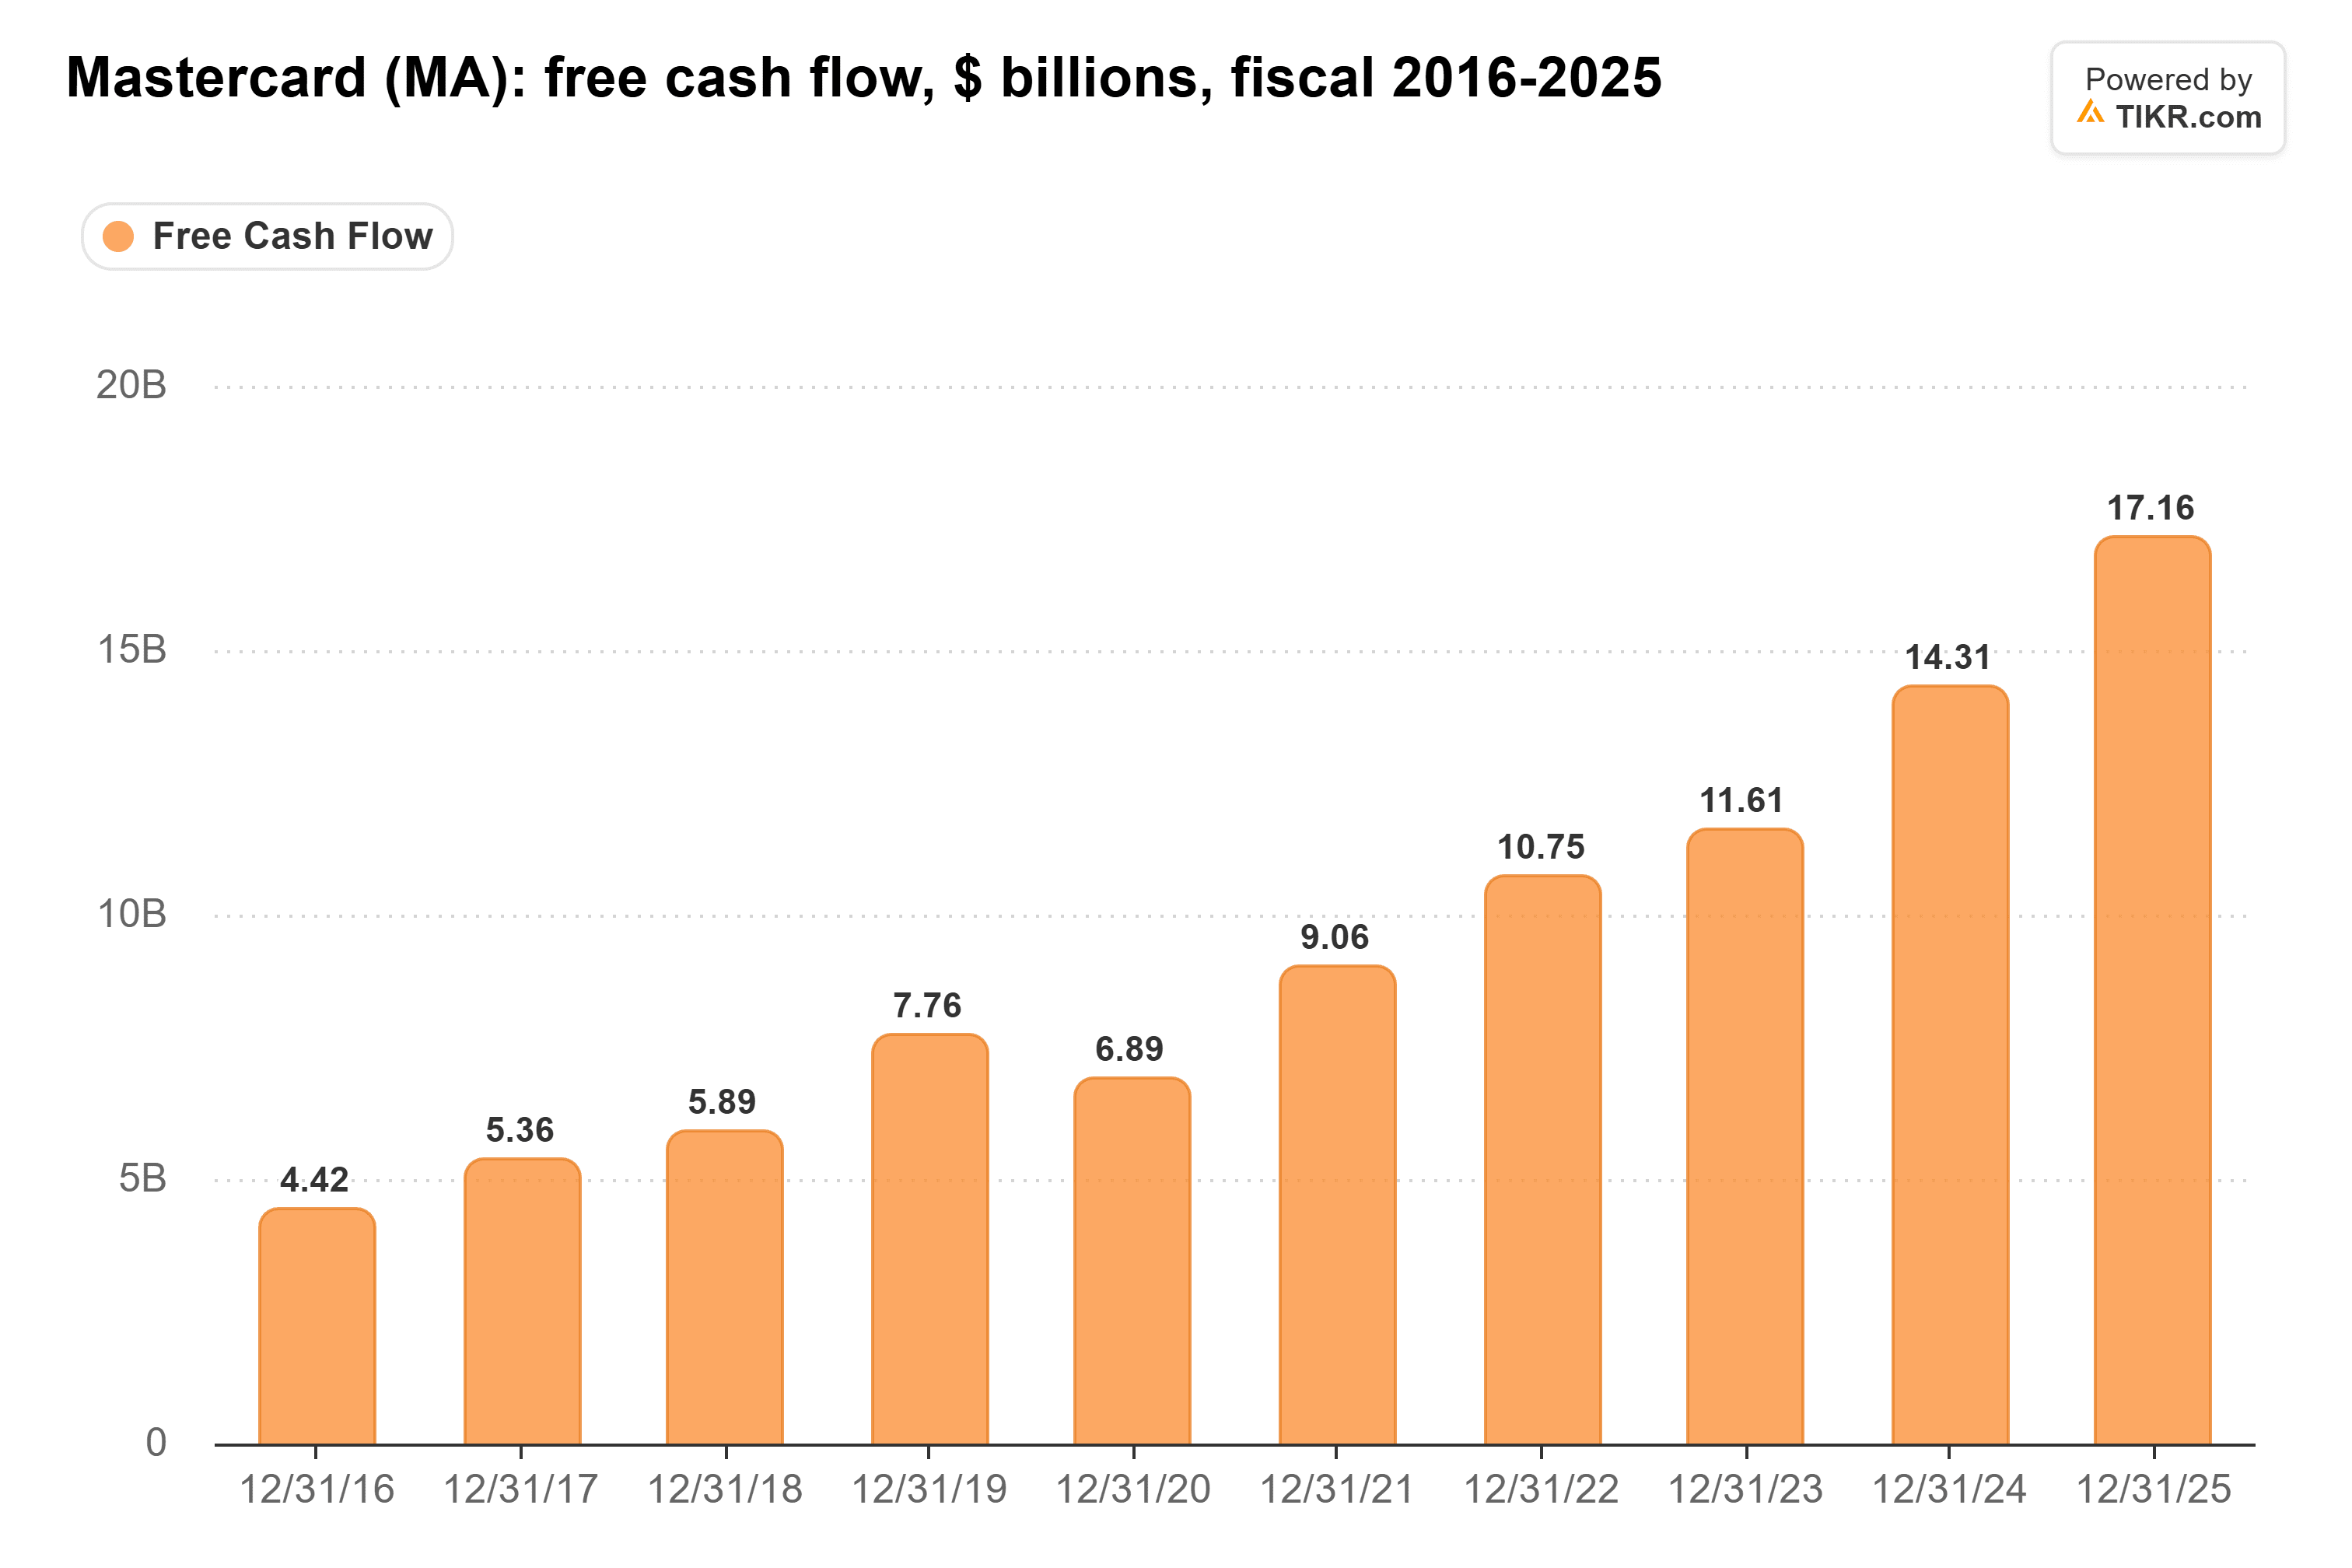
O risco é 2026. Os analistas esperam que o fluxo de caixa livre cresça apenas cerca de 3% este ano. Enquanto isso, reembolsos e incentivos aos bancos consumiram 52,4% das taxas brutas da rede da Mastercard no segundo trimestre, acima dos 49,9% de um ano antes.
As corretoras aumentaram seus preços-alvo após o relatório. O de US$ 765 da Cantor Fitzgerald está cerca de 14% acima do último fechamento, enquanto a Monness manteve sua recomendação de Manter com um preço-alvo de US$ 535.
Um preço justo para um ótimo negócio
Da forma como vejo, a Mastercard está com um preço justo aqui.
Os compradores hoje pagam um múltiplo normal pelos lucros que os analistas esperam. Daqui em diante, eles ganharão aproximadamente o que esse crescimento de lucros entregar, sem outro impulso de um múltiplo em alta como o que impulsionou o último mês.
Os resultados do quarto trimestre, no final de janeiro, são os próximos. Hai dará sua primeira previsão para o ano inteiro, e a receita antecipada para o terceiro trimestre sairá do quarto.
Então, quanto vale realmente a ação da Mastercard?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Mastercard poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Mastercard gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


