Principais Conclusões
- As ações da Fabrinet caíram 32% no último mês, à medida que as ações de óptica para IA, incluindo Coherent, Lumentum e Marvell, foram vendidas devido a temores sobre financiamento da IA e gastos dos hiperescaladores.
- A Fabrinet não teve nenhuma notícia própria durante a venda. Seu relatório de 2 de novembro mostrou receita trimestral recorde de US$ 1,47 bilhão, um aumento de 51% em relação ao ano anterior.
- A Barclays classifica a ação como Compra com um alvo de US$ 496. Esse alvo requer apenas cerca do múltiplo usual da Fabrinet sobre os lucros que os analistas esperam para o ano fiscal de 2028.
- Antes do próximo relatório, no início de fevereiro, observe os gastos dos hiperescaladores e o que o suposto acordo da Marvell pela Lumentum, uma cliente-chave, significa para os pedidos da Fabrinet.
Fabrinet (FN) perdeu 32% no último mês, e a empresa não deu aos investidores nenhum motivo para vender.
A venda atingiu as ações de óptica para IA como um grupo. Coherent (COHR) caiu 41% no mesmo período. Lumentum (LITE), que a Northland considera uma das clientes-chave da Fabrinet, e Marvell Technology (MRVL), supostamente em negociações avançadas para comprar a Lumentum, caíram 37% cada. Em seguida, a Fabrinet reportou um trimestre recorde após o fechamento em 2 de novembro, e em 3 de novembro, a Barclays classificou a ação como Compra com um alvo de US$ 496, 58% acima do fechamento de 2 de novembro.
Culpa por associação
O problema começou em 12 de outubro, quando o CEO da Broadcom, Hock Tan, disse que o capital seria a maior restrição para a expansão da IA. Dois dias depois, alertas da Broadcom e da Intel sobre o financiamento da IA atingiram novamente as ações de óptica. Em 22 de outubro, Fabrinet, Lumentum e Coherent caíram juntas enquanto as ações de tecnologia deslizavam antes dos resultados, sem nenhuma notícia de qualquer uma delas. E os relatórios das Big Tech em 30 de outubro aumentaram os temores sobre quanto os hiperescaladores gastarão.
Os analistas acompanharam a queda da ação: a B. Riley cortou seu alvo duas vezes, para US$ 385, a Susquehanna cortou para US$ 600 e a JPMorgan para US$ 465.
O TIKR acompanha 9 analistas na Fabrinet. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Vender para a Fabrinet, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Fabrinet
A demanda não foi a lugar nenhum
Enquanto isso, os negócios da Fabrinet estavam em alta. Em seu primeiro trimestre fiscal, os três meses até setembro, a receita subiu 51% em relação ao ano anterior para um recorde de US$ 1,47 bilhão. O EPS não-GAAP subiu para US$ 4,34, de US$ 2,92. Ambos ficaram bem acima de suas previsões. A receita de data centers, mais da metade do total, saltou 78% para US$ 777 milhões.
A administração espera receita de US$ 1,6 bilhão a US$ 1,65 bilhão neste trimestre. O CEO Seamus Grady disse no comunicado: "A demanda ampla em vários programas significativos impulsionou esses resultados, com o aumento da produção de novos produtos apoiando ainda mais nosso crescimento."
Uma cliente-chave está mudando de mãos
A própria demanda da Lumentum parece boa. A StoneX iniciou a cobertura em 26 de outubro com uma classificação de Compra e um alvo de US$ 1.200, com base na visão de que ela está com vendas esgotadas até 2029. Para a Fabrinet, o que importa é o que a Marvell fará com a fabricação da Lumentum uma vez que possuir a empresa. Esses pedidos permanecem no lugar?
A Coherent caiu mais forte das três, e a StoneX deu a ela uma classificação de Compra no mesmo dia, com um alvo de US$ 425. Se os fabricantes de óptica que os analistas mais gostam podem cair tão fortemente, o mercado está preocupado com como a IA será paga.
Os US$ 496 fazem sentido?
Antes do relatório, os analistas esperavam que os lucros da Fabrinet continuassem subindo por anos:

Os analistas veem o EPS normalizado subindo de US$ 14,09 no ano fiscal de 2026 (o ano até junho de 2026) para US$ 21,96 no ano fiscal de 2028. Após um trimestre recorde e uma previsão de receita maior, eu esperaria que os analistas aumentassem esses números antes de cortá-los.
Após a queda, a ação parece barata nessas estimativas:
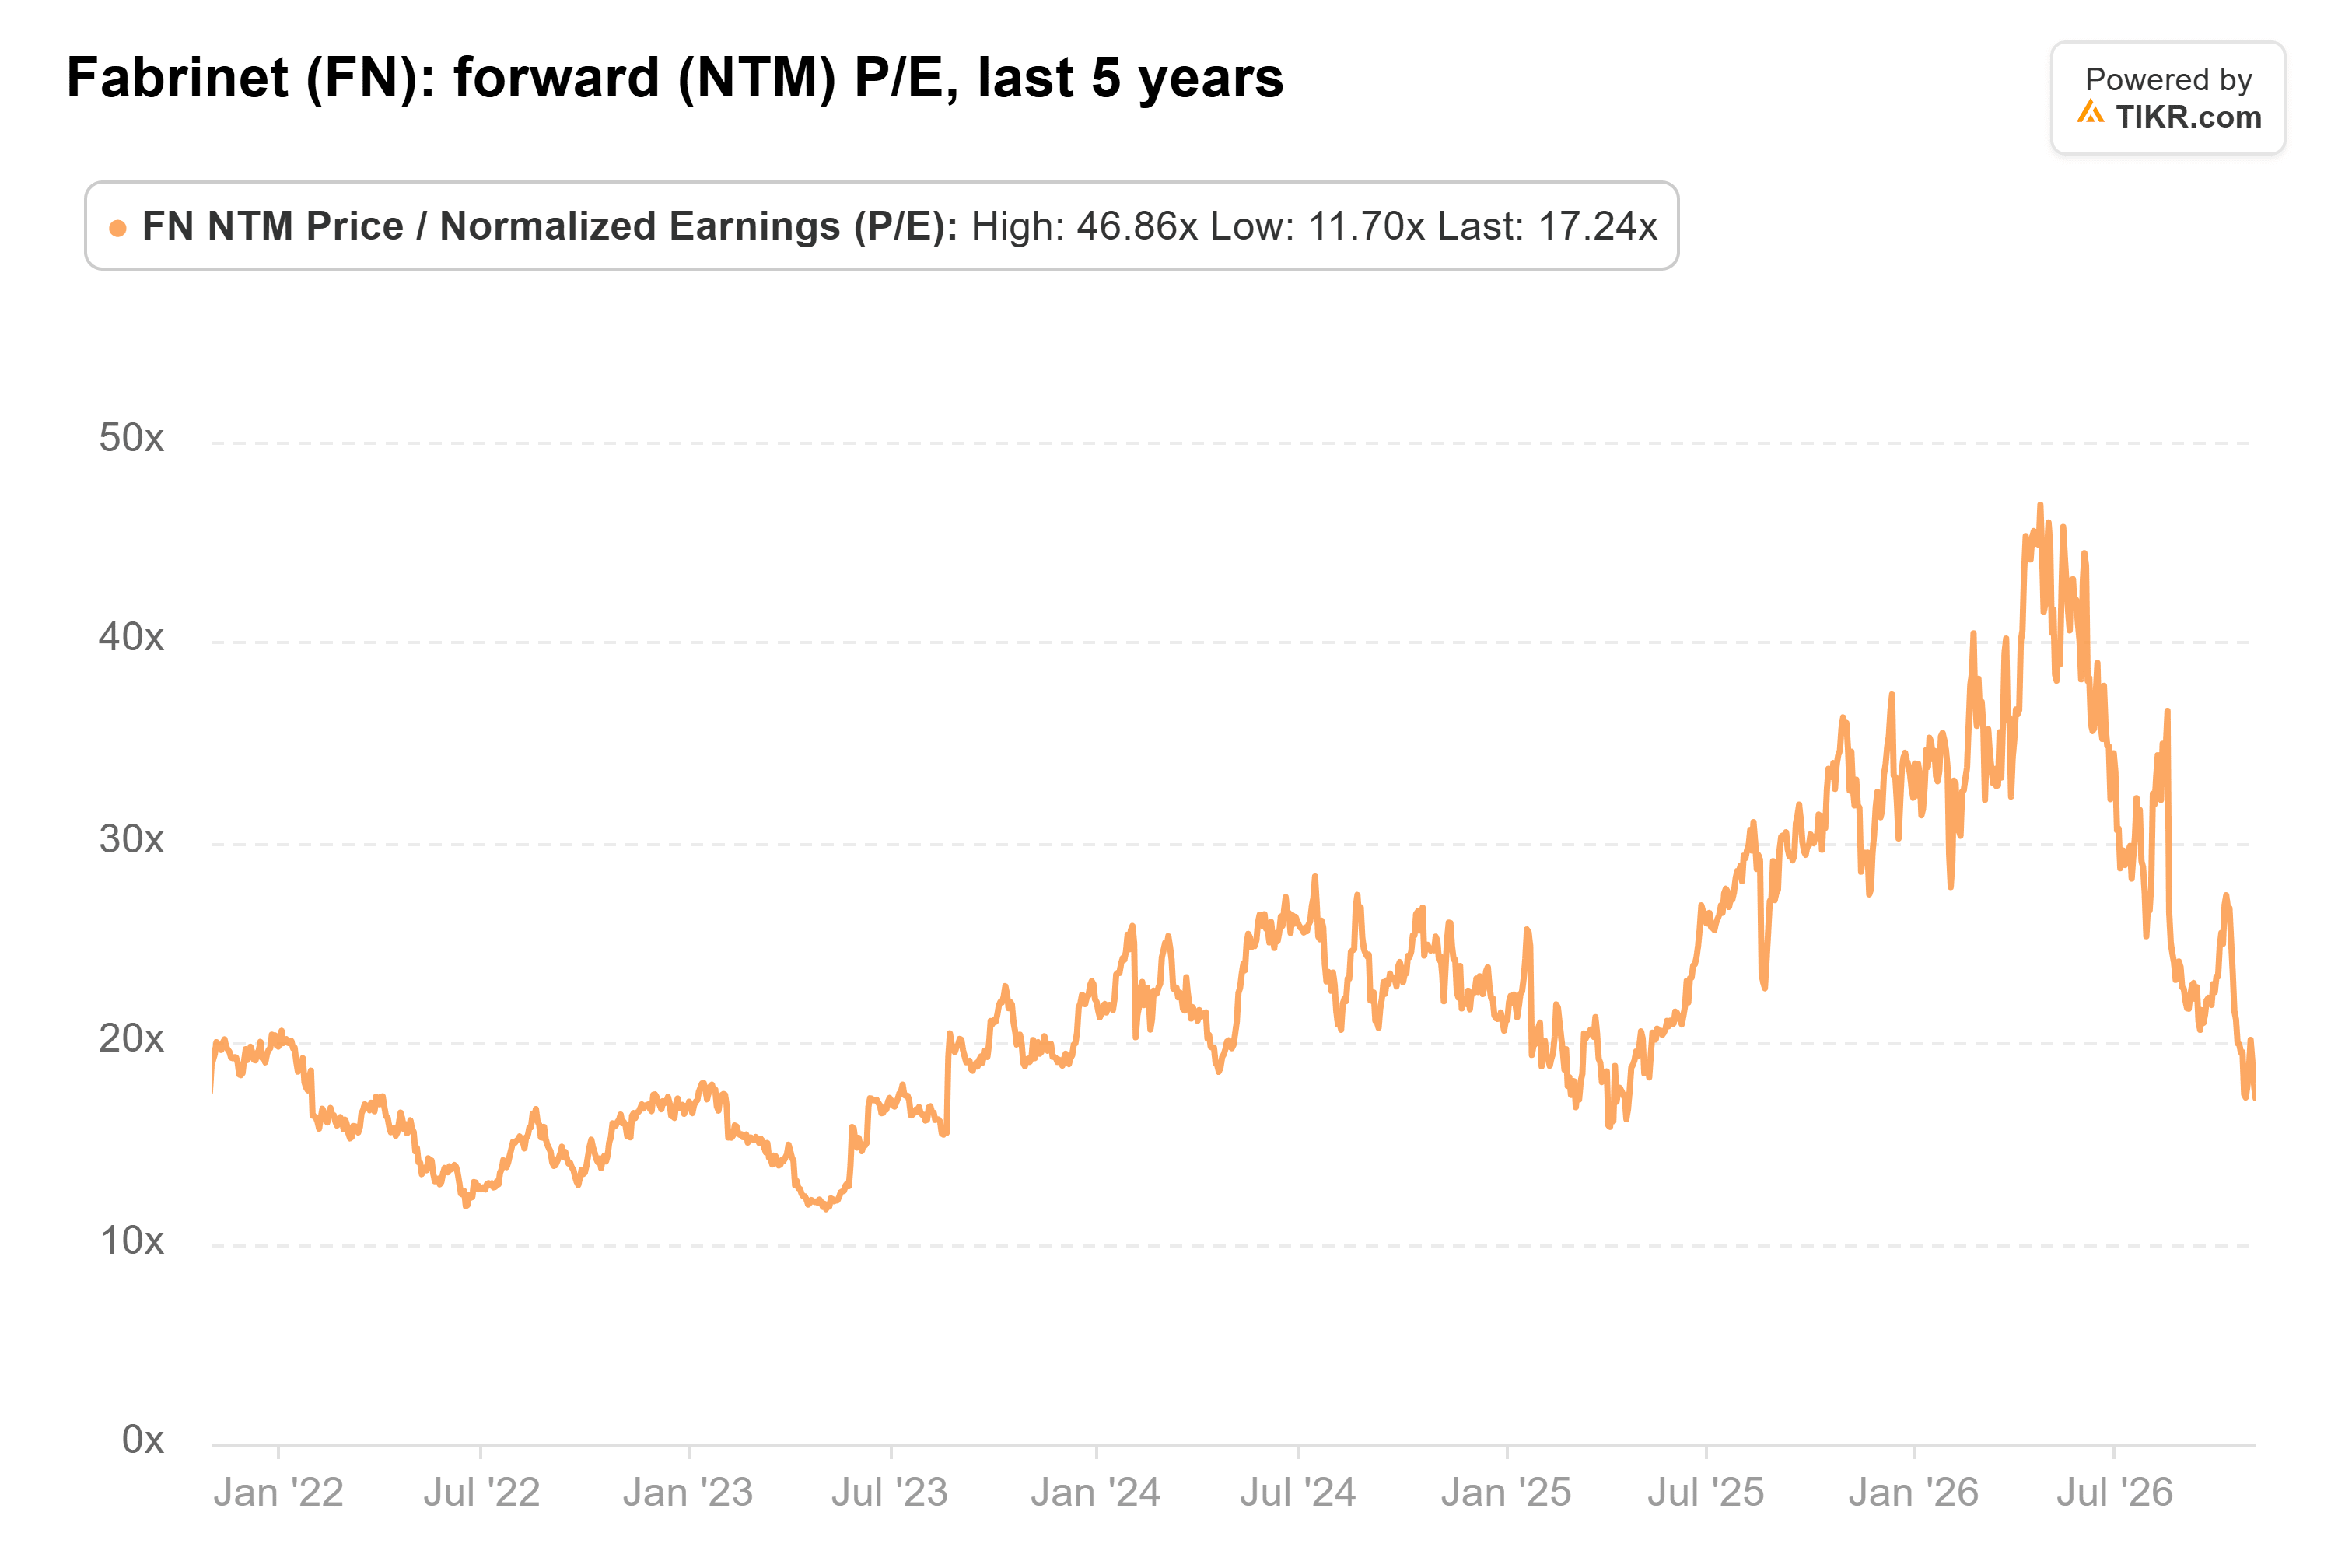
No fechamento de 2 de novembro, a Fabrinet era negociada a cerca de 17x os lucros futuros, contra uma média de cinco anos de 22x.
Os US$ 496 da Barclays são cerca de 27x os lucros esperados para os próximos doze meses. Mas um alvo de 12 meses olha um ano à frente, e sobre os US$ 21,96 do ano fiscal de 2028, é cerca de 23x, bem próximo do múltiplo usual da Fabrinet.
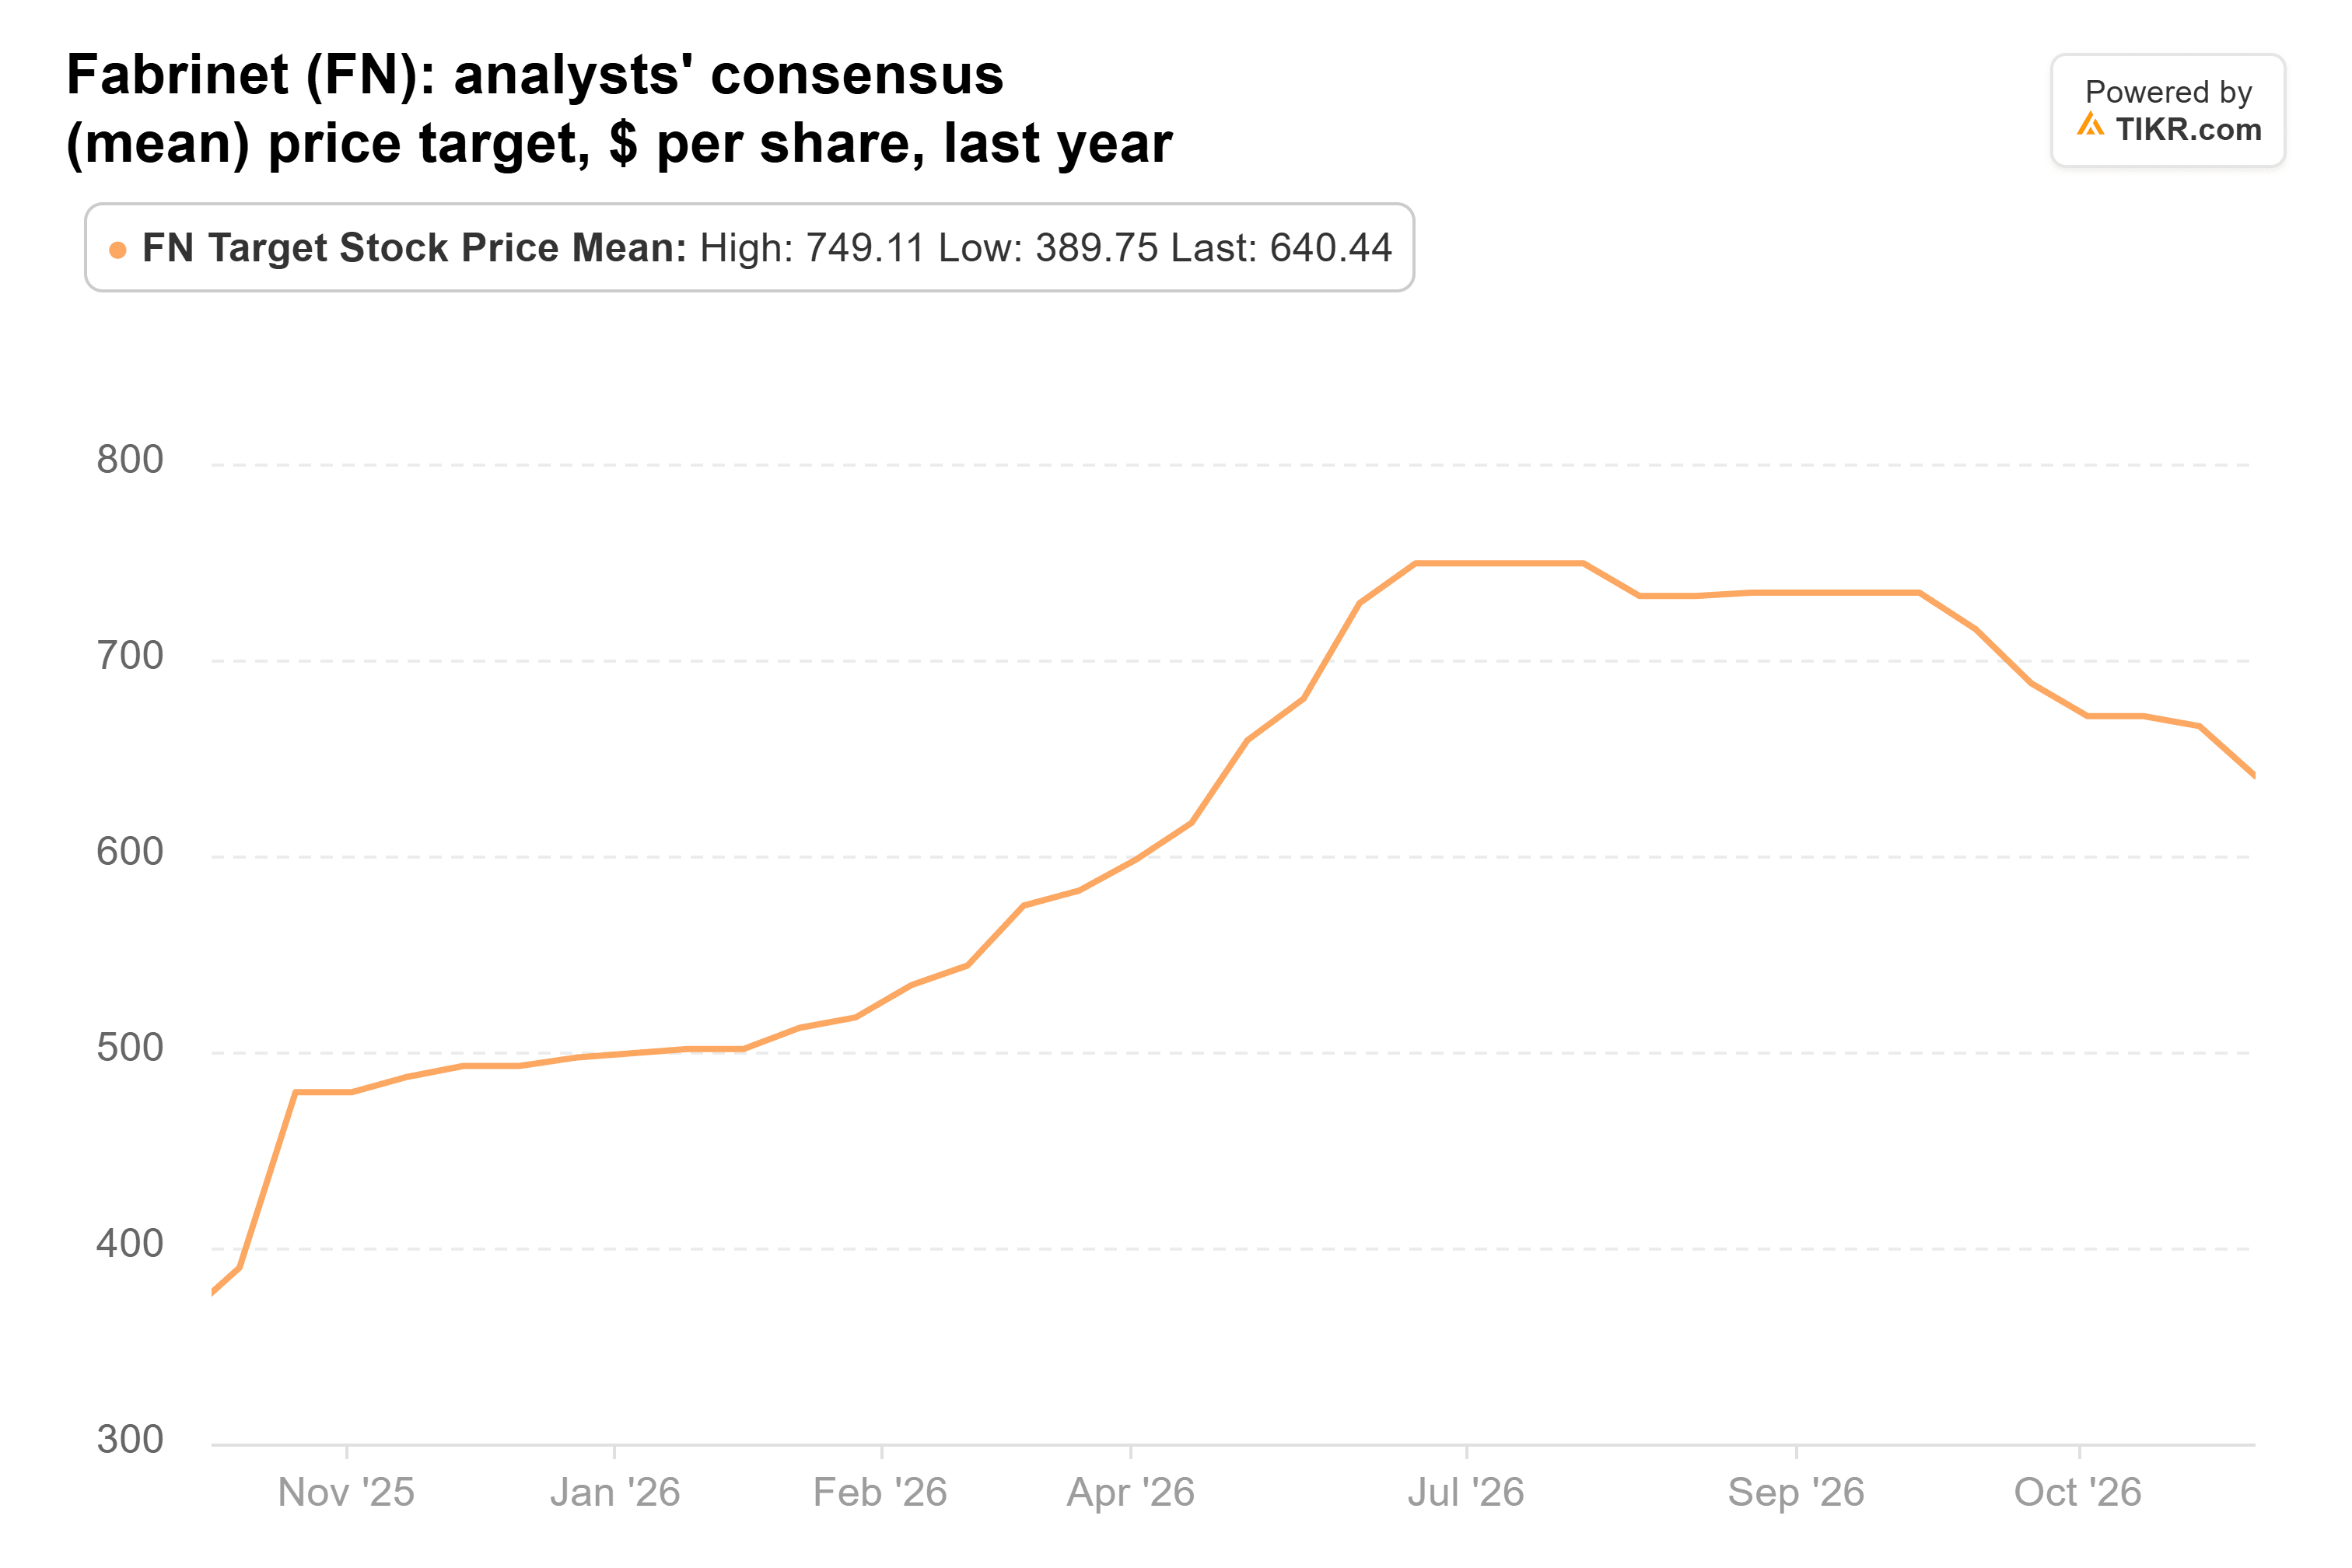
E a Barclays é mais cautelosa do que a maioria. O alvo de consenso caiu de seu máximo de junho de US$ 749, mas em US$ 640, ainda está bem acima de US$ 496:
Eu compraria aqui
Eu acho que a Fabrinet é uma compra a este preço, e os US$ 496 da Barclays me parecem conservadores, desde que as estimativas se mantenham.
O próximo ponto de verificação é o relatório do segundo trimestre fiscal, no início de fevereiro. Antes disso, observe os planos de gastos dos hiperescaladores e os termos de qualquer acordo Marvell-Lumentum. Se os grandes gastadores recuarem, ou se a Marvell mover o trabalho da Lumentum para longe da Fabrinet, os analistas terão motivo para cortar essas estimativas.
Então, quanto vale realmente a ação da Fabrinet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Fabrinet poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Fabrinet gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!