Principais Estatísticas da Ação da DoorDash
- Preço Atual: $177.73
- Preço-Alvo (Médio): ~$931
- Meta da Rua (Média): ~$245
- Retorno Total Potencial: ~424%
- TIR Anualizada: ~45% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation da TIKR (É gratuito) >>>
O Que Aconteceu?
DoorDash (DASH) paga para operar três pilhas tecnológicas separadas enquanto constrói uma quarta que substituirá todas elas. A administração tem sido transparente sobre o custo, e na chamada de resultados do primeiro trimestre em 6 de maio, o CFO Ravi Inukonda deu uma data de término para essa sobreposição.
Ele descreveu a estrutura diretamente: "há uma parte dos gastos que é redundante no sentido de que vamos operar todas as 3 pilhas tecnológicas em paralelo enquanto trabalhamos na nova pilha tecnológica global." Em seguida, o cronograma: "Minha expectativa é que a maior parte disso se estenda até 2026. Talvez uma parte se estenda até o início de 2027, mas isso vai se extinguir."
As ações fecharam a $177.73 em 22 de julho após cair 5,48% em uma sessão sem um catalisador confirmado. A Quiver Quantitative não encontrou nenhum arquivamento material ou anúncio da empresa relacionado a essa data e atribuiu o movimento ao posicionamento pré-resultados, enquanto outros comentários apontaram para preocupações mais amplas com os gastos do consumidor. Nenhuma explicação única foi estabelecida. Com os resultados do segundo trimestre previstos para 5 de agosto, o relatório de curto prazo atrai atenção. O vencimento em 2027 decide mais, porque é a base mecânica para a expansão da margem operacional presente nas estimativas futuras.
Uma Linha de Custo Que Termina, e a Compensação Que a Administração Já Sinalizou
As três plataformas ativas são a própria DoorDash, a Wolt (a operadora finlandesa adquirida em 2022) e a Deliveroo (a plataforma do Reino Unido adquirida por £2,9 bilhões em 2025). Inukonda já descreveu o investimento como "várias centenas de milhões de dólares de volta para a plataforma."
O cofundador e CEO Tony Xu explicou a lógica: lançar um recurso hoje requer lançá-lo "3 vezes separadamente na DoorDash, Wolt e Deliveroo." Sob uma única pilha, uma vez.
Inukonda disse que o trabalho de design está completo. "Essa parte está feita. Agora estamos focados na execução. Estamos começando a ver tráfego de produção passar." Ele também manteve o orçamento estável, dizendo que sua visão sobre o total em dólares "permaneceu a mesma" e continua "basicamente alinhada com o que eu esperava há 2 trimestres." Essa estabilidade importa tanto quanto a data final, porque uma estimativa de custo que não se moveu em dois trimestres é uma estimativa de custo que a administração acredita controlar.
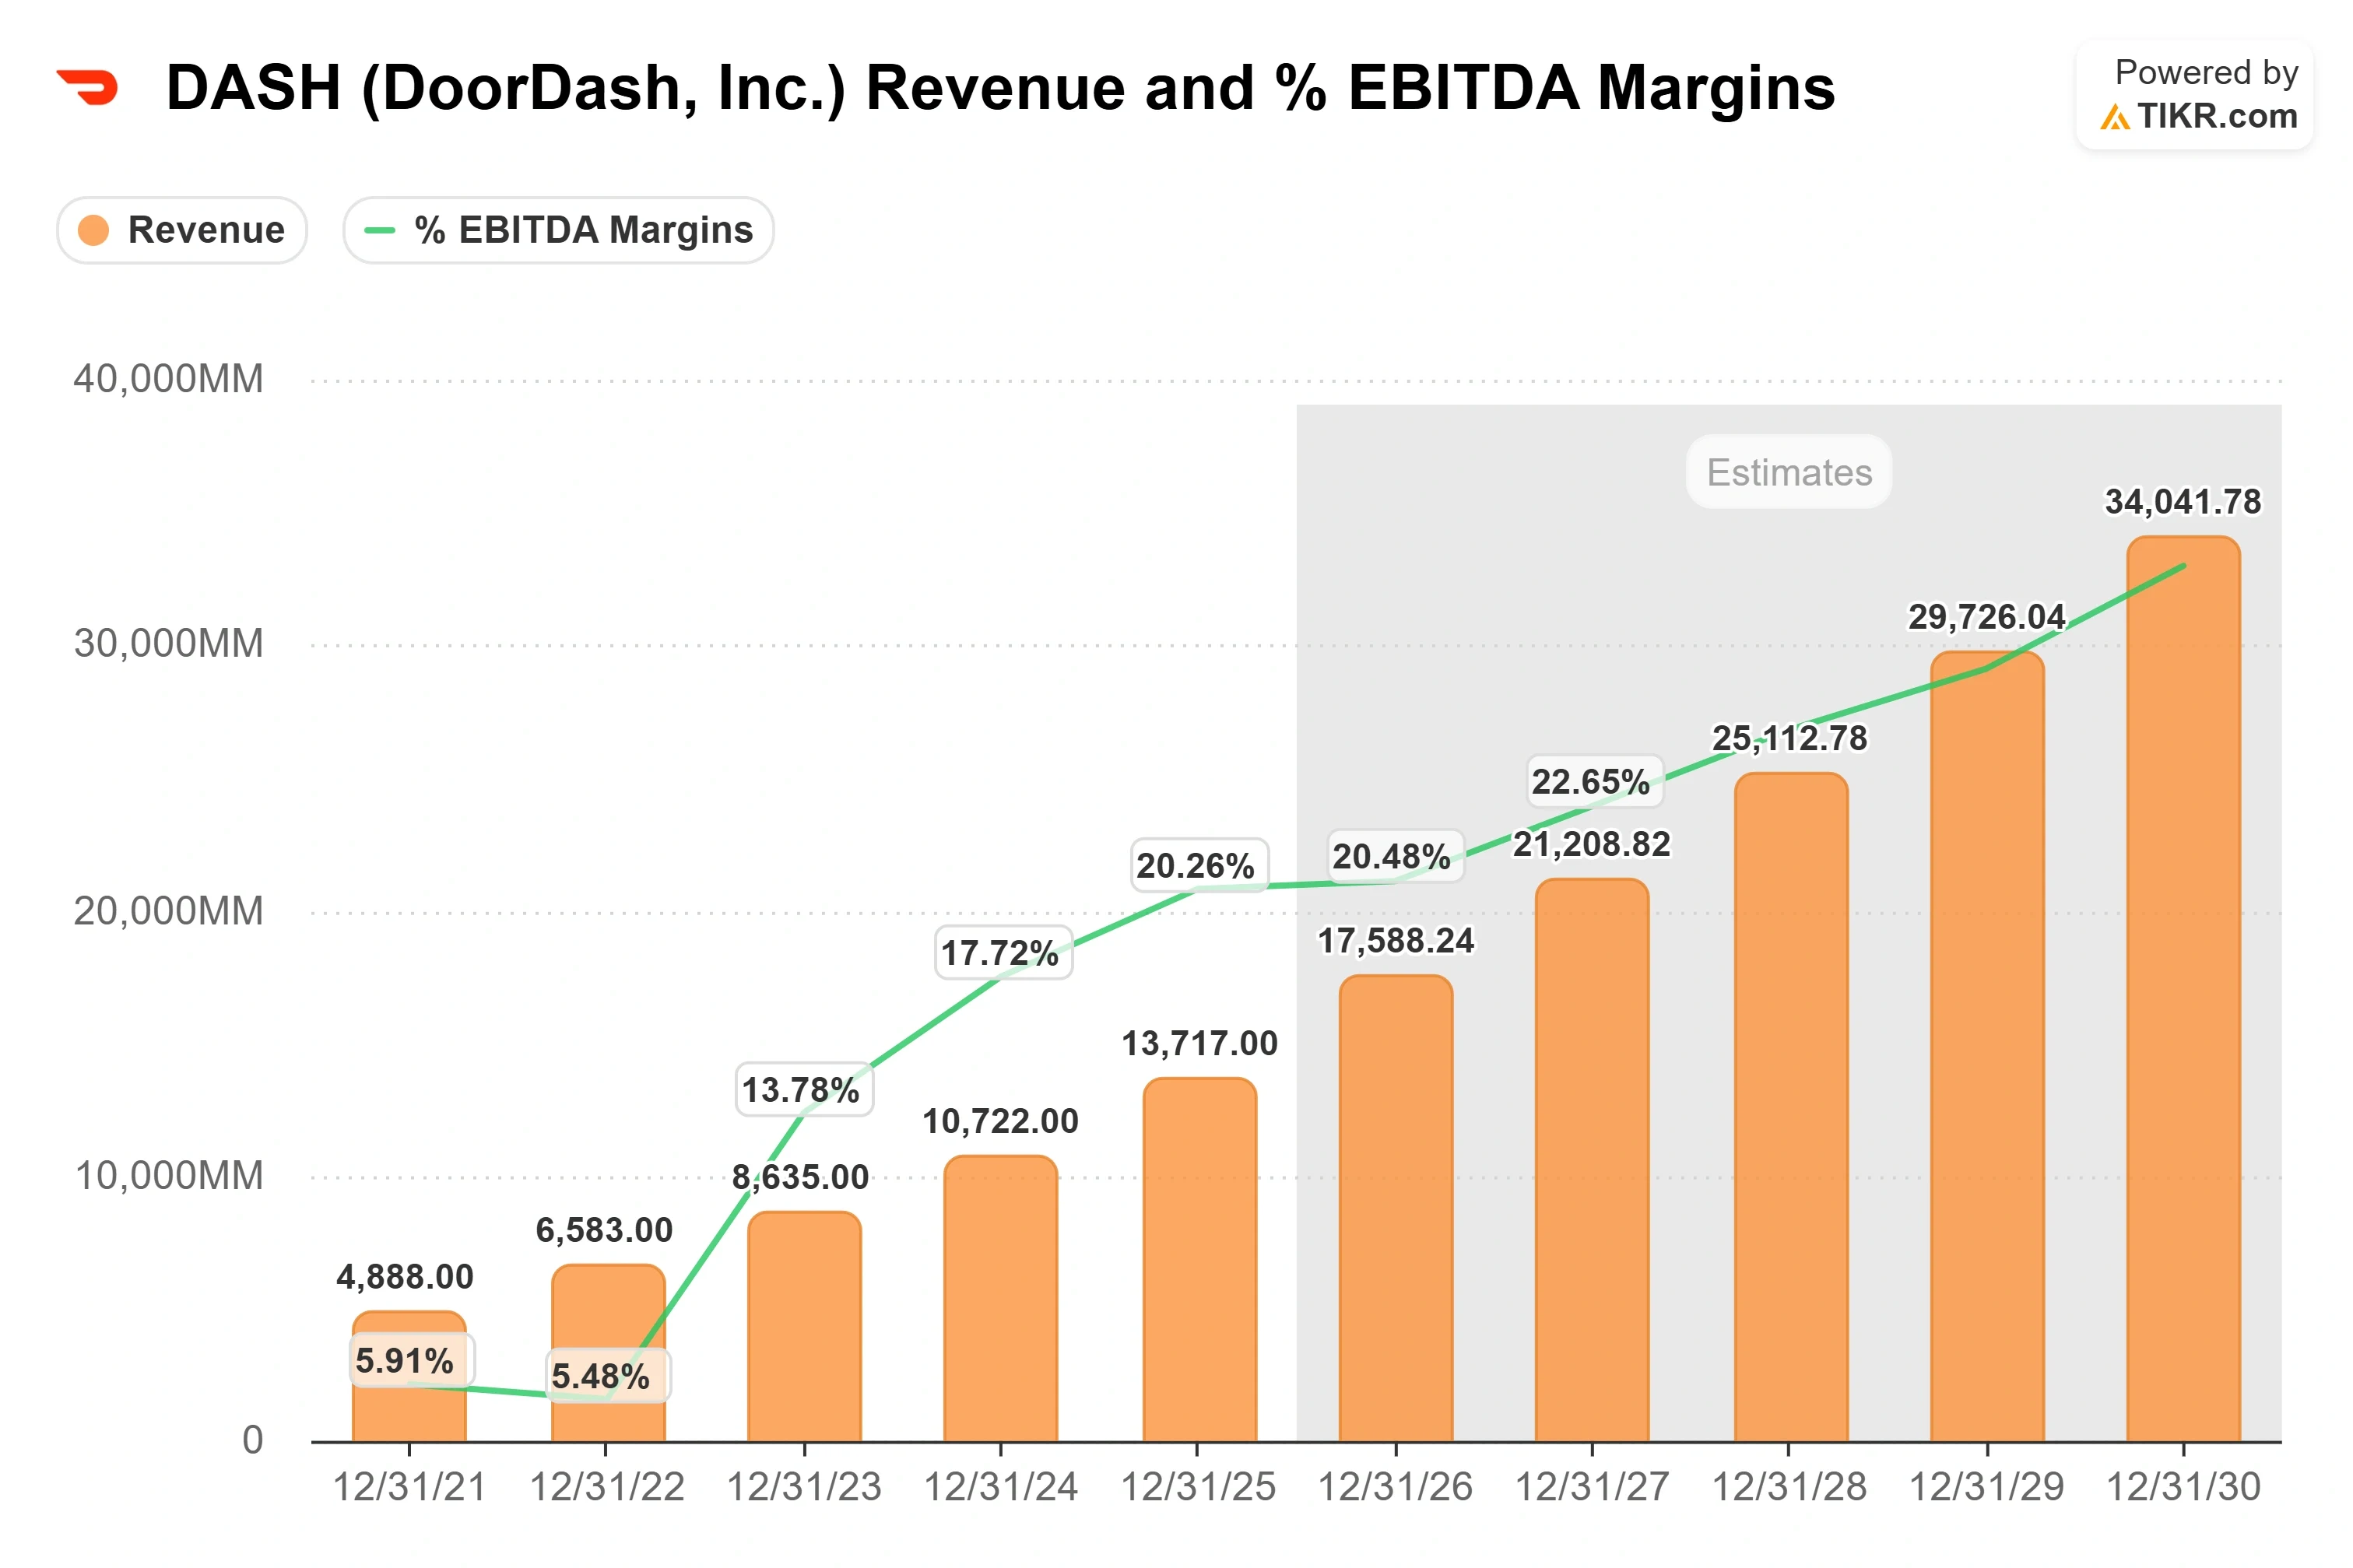
A maioria das despesas operacionais escala com o negócio. Esta está programada para parar, e quando isso acontecer, o custo desaparece enquanto a receita que ele suportava permanece. As estimativas da TIKR mostram as margens de EBITDA se movendo de 20,5% em 2026 para cerca de 30% até 2030, enquanto o crescimento da receita desacelera de 28,2% para 14,5%, uma troca que a consolidação visa financiar.
A administração sinalizou uma compensação na mesma chamada. Inukonda disse que a empresa "adiaria alguns investimentos para a primeira metade, para a segunda metade", abrindo espaço para outros custos mais cedo no ano. Gastos adiados retornam. A segunda metade de 2026 carrega despesas que a primeira metade evitou, o que significa que o caminho da margem não é uma linha limpa para baixo.
O maior risco é a palavra "expectativa". Uma consolidação abrangendo três marcas e dezenas de países atrasando doze meses empurra o ponto de inflexão além do que a avaliação atual assume.
Veja estimativas históricas e futuras para a ação da DoorDash (É gratuito!) >>>
A Resposta de Xu Sobre Se Agentes de IA Podem Se Interpor Entre a DoorDash e Seus Clientes
Analistas pressionaram Xu duas vezes sobre se assistentes de IA poderiam se interpor entre a plataforma e o consumidor, reduzindo a DoorDash a uma logística commodity. Ele respondeu com história.
O Google operou pedidos de comida através do Maps e Search a partir de meados dos anos 2010 e encerrou o serviço após cerca de oito anos, disse Xu. O Google poderia direcionar muito mais tráfego do que qualquer um, "ainda assim, a retenção desse tráfego era uma fração do que plataformas como a DoorDash viram." Sua conclusão: os clientes não permanecem leais a quem exibe o pedido, apenas a quem o cumpre.
O ativo que ele nomeou como defesa é um catálogo de inventário do mundo físico, "coletando onde cada banana está ou cada abacate maduro ou não maduro, até cada tamanho de sapato em qualquer cor e estilo." Ele afirmou que esses dados "não existem em nenhum repositório digital" e "não podem ser extraídos." Esse é um argumento de moat (vantagem competitiva duradoura), e não é verificado de fora da empresa.
A IA já está mudando a base de custos interna. Xu disse que "provavelmente cerca de 2/3 do nosso código" é escrito por IA, então se recusou a reivindicar um benefício para o cliente ainda: "no momento, estamos entregando recursos mais rápido. Estamos entregando, tipo, projetos mais rápido, componentes mais rápido. Mas acho que o cliente nos cobra um padrão mais alto do que isso, que é: você pode realmente entregar resultados muito mais rápido." Inukonda orientou o crescimento das despesas operacionais de curto prazo para "ficar aproximadamente na faixa de 2%."
Um diretor executivo relatando que dois terços de seu código é escrito por máquina, e então dizendo que ainda não provou melhorar os resultados, é uma divulgação mais útil do que a maioria das alegações de produtividade que os investidores recebem.
A Categoria Que a Administração Chama de Inacabada
Xu disse que a DoorDash conquistou "cerca de 1 em cada 2 novos clientes que entram no setor para entrega de mantimentos pela primeira vez", e Inukonda disse que o portfólio de novos verticais deve se tornar lucro bruto positivo na segunda metade de 2026, acrescentando "estamos indo bem nessa direção."
Xu ainda descreveu o setor de mantimentos como incompleto. Ele tem "milhas a percorrer na construção de uma experiência que acho que pode competir melhor do que você ir a um supermercado e comprar os itens você mesmo." O obstáculo que ele nomeou é a visibilidade do inventário: porque os compradores movem itens e os sistemas das lojas não reconciliam, "é muito difícil para eles saberem onde as coisas estão."
Sua resposta é o DashMart Fulfillment Services, uma camada de inventário e cumprimento operada com parceiros. É deliberadamente pequeno, ativo com "um punhado de parceiros de mantimentos e varejo hoje", porque Xu quer "acertar a experiência antes de escalá-la." Esse é um custo carregado agora contra receita que chega mais tarde, e fica ao lado da reconstrução da plataforma, não depois dela.
A presença internacional que a única pilha deve unificar cresceu rapidamente. A receita do segmento geográfico fora dos Estados Unidos passou de $11 milhões em 2021 para $2.257 milhões em 2025, enquanto a receita dos EUA cresceu de $4.877 milhões para $11.460 milhões no mesmo período. Em 14 de julho, a DoorDash também se tornou um canal de vendas nativo dentro da App Store da Shopify, permitindo que comerciantes dos EUA com lojas físicas listem inventário sem integração separada, o que adiciona amplitude de catálogo sem adicionar uma plataforma para consolidar.

Veja como a DoorDash se sai contra seus pares na TIKR (É gratuito!) >>>
Análise do Modelo Avançado da TIKR
- Preço Atual: $177.73
- Preço-Alvo (Médio): ~$931
- Retorno Total Potencial: ~424%
- TIR Anualizada: ~45% / ano

O preço de entrada do modelo é $177.73, correspondendo ao fechamento de 22 de julho.
- Motor de receita 1: expansão de categoria além de restaurantes, onde Xu disse que a DoorDash conquistou cerca de metade de todos os clientes de entrega de mantimentos pela primeira vez que entram no setor.
- Motor de receita 2: escala internacional, com a receita do segmento fora dos EUA em $2.257 milhões em 2025 contra $11 milhões em 2021.
- Motor de margem: o gasto redundante com plataformas terminando, que Inukonda espera que se extinga no início de 2027.
- Risco principal: esse cronograma escorregar, atrasando o ponto de inflexão da margem além do que a avaliação atual assume.
- Potencial de alta: novos verticais se tornam lucro bruto positivo conforme orientado, gastos redundantes são eliminados, margens se expandem enquanto a receita ainda cresce acima de 20%.
- Potencial de baixa: mantimentos permanecem tão inacabados quanto Xu descreve, investimento em cumprimento continua consumindo caixa, e a reconstrução se prolonga.
Uma ressalva sobre o alvo. Um retorno de ~424% implica uma reavaliação além de qualquer previsão dos analistas que a cobrem: a TIKR mostra uma média da Rua de $245.20 e um máximo de $350.00, contra 26 Compras, 9 Supera e 9 Mantém em 22 de julho. Trate o caso médio como um cenário de longo horizonte, não como uma previsão de preço.
Conclusão
O relatório de 5 de agosto cobre um trimestre. Ele não resolverá se a reconstrução está no cronograma, e essa é a questão maior.
Ouça se Inukonda reafirma "início de 2027" ou deixa escorregar. Se ele repetir o cronograma e confirmar que os custos redundantes estão diminuindo, a expansão da margem nas estimativas futuras tem uma base mecânica. Se a linguagem mudar para "até 2027", ou a estimativa de custo total aumentar de um nível que ele manteve estável por dois trimestres, o ponto de inflexão está sendo adiado, e uma ação a 19,49x EV/EBITDA futuro está pagando por algo mais distante do que pensava.
Você Deve Investir na DoorDash?
A única maneira de realmente saber é olhar os números você mesmo. A TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a DoorDash e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma lista de observação gratuita para acompanhar a DoorDash ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a DoorDash na TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar da TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com a TIKR.
Aviso Legal:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!