Principais Conclusões
- A ação da Dell Technologies (DELL) caiu aproximadamente 16% de 26 de outubro a 2 de novembro, fechando perto de $393, pois custos mais altos de memória e a demanda enfraquecida por PCs pressionaram as ações.
- A Intel (INTC) projetou quedas de aproximadamente 12% nas unidades de PC em 2026 e 10% em 2027, aumentando as preocupações sobre uma desaceleração prolongada.
- A HP (HPQ) gerou aproximadamente 75% da receita trimestral com Sistemas Pessoais, enquanto a Super Micro Computer (SMCI) subsequentemente reportou $19,9 bilhões em vendas trimestrais, destacando a contínua demanda por infraestrutura de IA.
- A Dell era negociada a um múltiplo estimado de 14x o lucro futuro em 2 de novembro, mas seu fluxo de caixa livre de $4,1 bilhões no primeiro semestre continua sendo uma preocupação, apesar da forte lucratividade dos servidores.
O Que Aconteceu?
A ação da Dell Technologies (DELL) caiu aproximadamente 16% na semana encerrada em 2 de novembro, passando de cerca de $467 para $393, enquanto os investidores avaliavam a demanda enfraquecida por PCs em contraste com a expansão do negócio de infraestrutura de IA da empresa.
Grande parte do declínio seguiu a discussão de resultados da Intel em 29 de outubro, quando a administração alertou que o aumento dos preços da memória e as restrições de oferta estavam enfraquecendo a demanda por PCs.
O CFO da Intel, David Zinsner, projetou quedas de aproximadamente 12% nas unidades de PC em 2026 e mais 10% em 2027, sugerindo que a desaceleração poderia continuar no próximo ano.
A Dell já havia antecipado a pressão. Na conferência de tecnologia da Citi em 10 de setembro, o CFO David Kennedy disse que o mercado de PCs "está comprimido pelo resto deste ano, como eu disse, com queda de dois dígitos."
De acordo com os resultados do segundo trimestre fiscal da Dell, o Grupo de Soluções para Clientes contribuiu com apenas 19% do lucro operacional por segmento no trimestre de julho, ante 35% um ano antes. O Grupo de Soluções de Infraestrutura gerou os restantes 81%.
A concorrente HP enfrenta maior exposição a PCs. Seus resultados do terceiro trimestre fiscal mostraram $11,8 bilhões em receita de Sistemas Pessoais em um total de aproximadamente $15,7 bilhões em vendas.
O negócio de servidores de IA da Dell fornece um contrapeso importante, com as margens operacionais do Grupo de Soluções de Infraestrutura melhorando para 15,0% ante 8,8% um ano antes.
Enquanto isso, a concorrente em servidores de IA Super Micro reportou $19,9 bilhões em vendas trimestrais em 3 de novembro, fornecendo mais evidências da forte demanda por infraestrutura apesar da fraqueza do mercado de PCs.
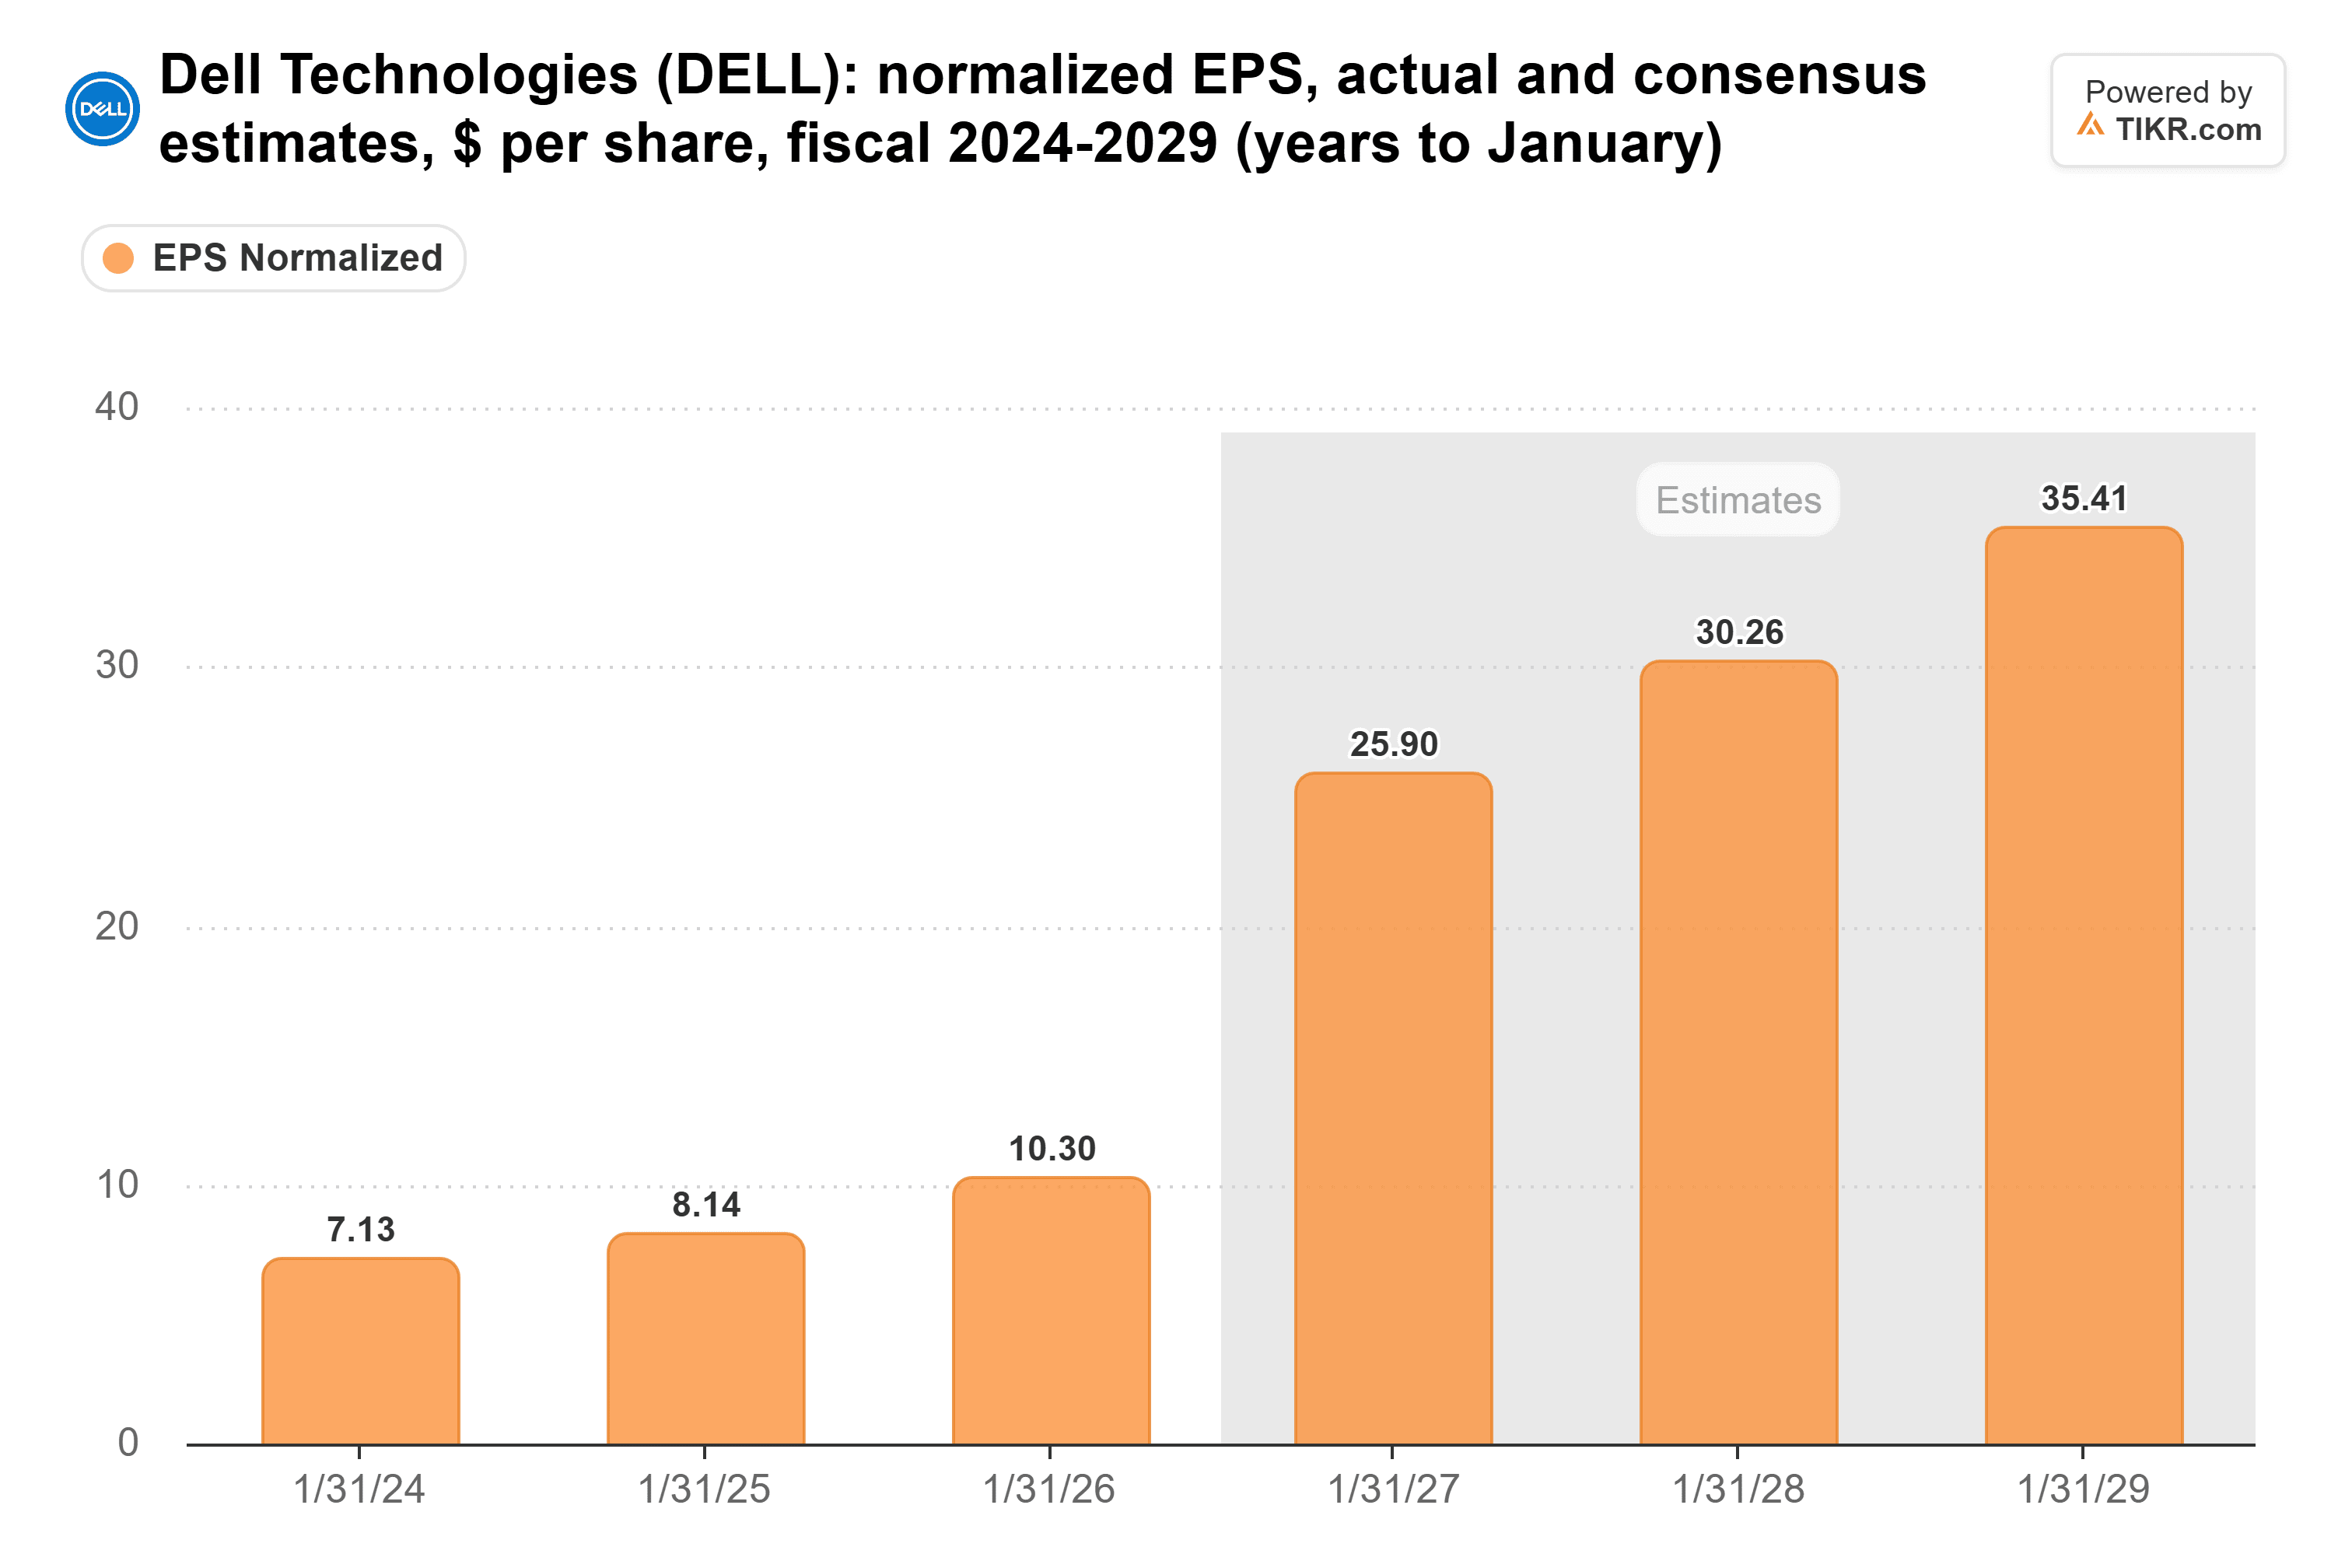
As estimativas de consenso da TIKR de 27 de outubro projetavam o LPA normalizado da Dell aumentando de $25,90 para o ano encerrado em janeiro de 2027 para $30,26 em janeiro de 2028 e $35,41 em janeiro de 2029. Essas previsões antecederam o alerta da Intel.
O Caixa Precisa Aparecer em 24 de Nov
O maior desafio da Dell é converter o forte lucro em caixa. De acordo com seus resultados financeiros trimestrais, a empresa gerou $7,6 bilhões em lucro líquido durante o primeiro semestre do exercício fiscal de 2027, comparado com $4,1 bilhões em fluxo de caixa livre.
Mudanças em recebíveis de financiamento tiveram um impacto negativo de aproximadamente $6,4 bilhões no fluxo de caixa operacional, pesando sobre a geração convencional de caixa apesar da forte lucratividade da infraestrutura. A Dell também reportou $11,3 bilhões em fluxo de caixa livre ajustado, que trata os movimentos de caixa relacionados a financiamento de forma diferente.
Analistas anteriormente esperavam aproximadamente $12 bilhões em fluxo de caixa livre para o ano inteiro, destacando a importância de uma conversão mais forte de caixa durante o segundo semestre do exercício fiscal de 2027. No entanto, diferenças entre o fluxo de caixa livre reportado e o ajustado tornam as medidas subjacentes importantes de monitorar.
O relatório de resultados agendado da Dell para 24 de novembro fornecerá um teste importante para verificar se os fortes lucros da infraestrutura de IA estão se traduzindo em uma geração de caixa melhorada.
A Ação da Dell Está Subvalorizada ou Supervalorizada?
A Dell parecia potencialmente subvalorizada em seu preço de fechamento de 2 de novembro, embora a conversão mais fraca de caixa e a incerteza em torno da demanda por PCs justificassem cautela.
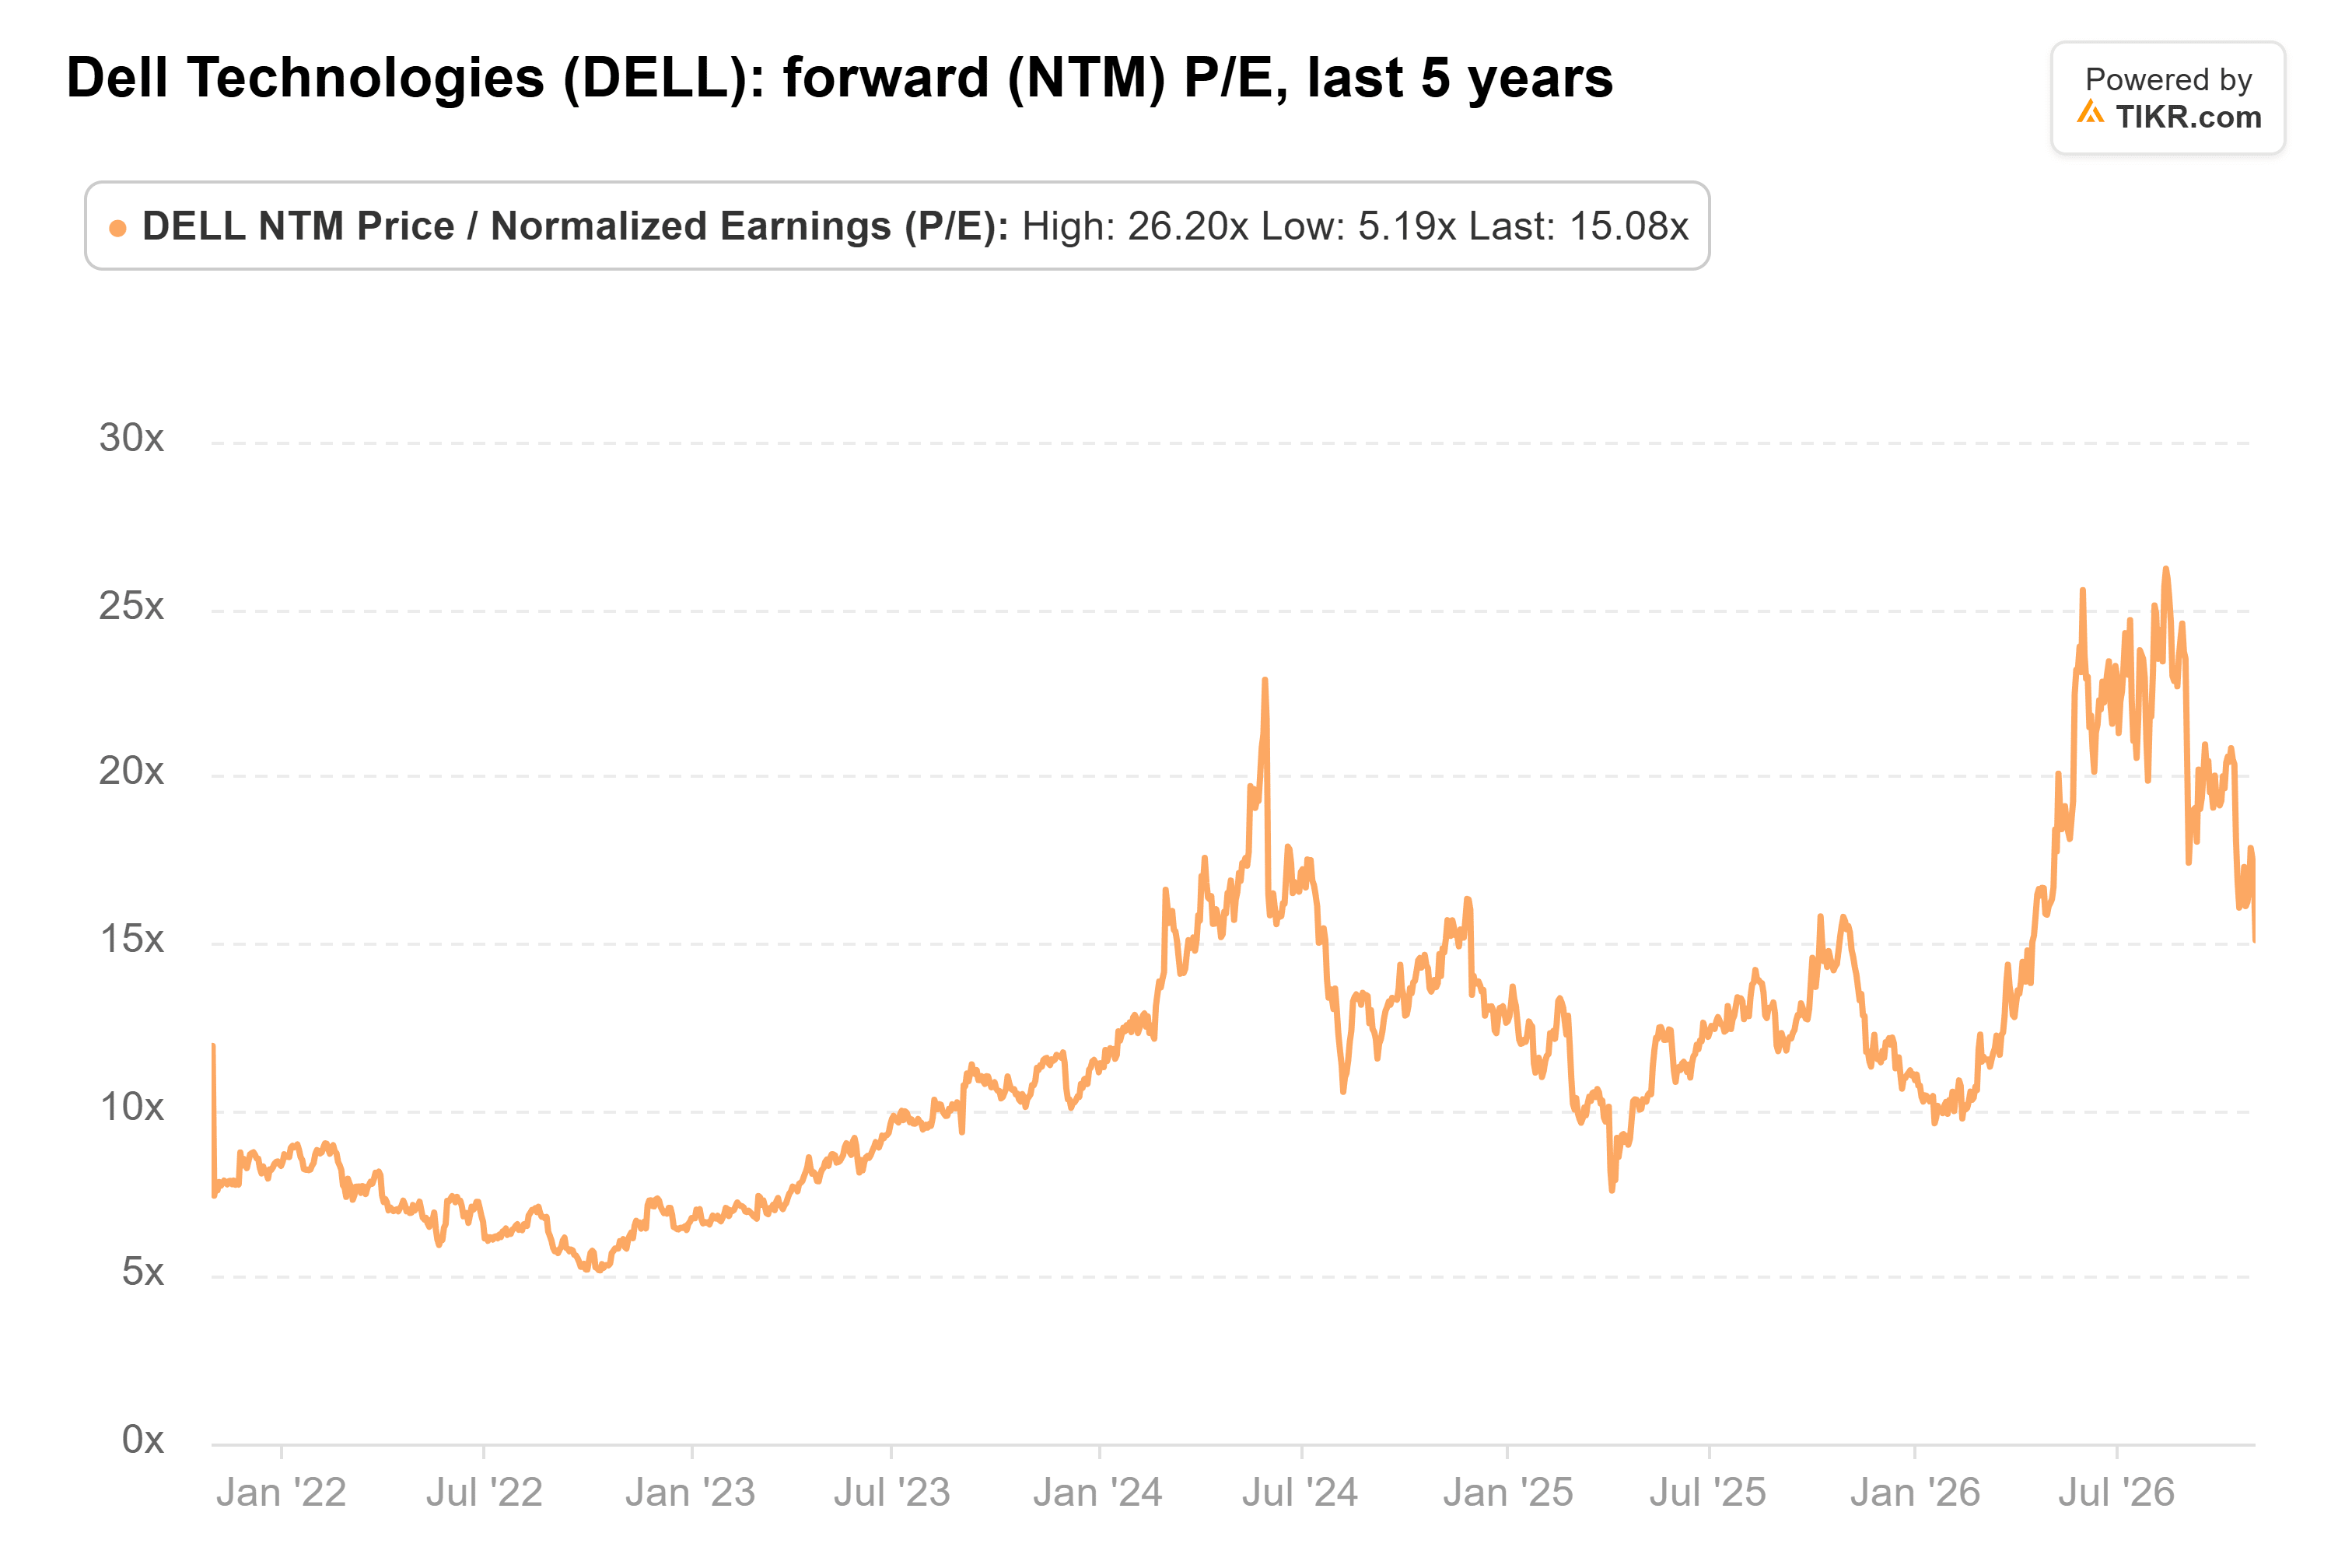
O P/L futuro da Dell caiu de aproximadamente 26x em agosto para 15,1x em 30 de outubro e um estimado 14x em 2 de novembro, aproximando-se de sua média de cinco anos de 11,7x.
Em seu preço de fechamento de 2 de novembro de $392,78, o preço-alvo de consenso do Wall Street do final de outubro de aproximadamente $595 implicava em um potencial de alta de 51%. Esta comparação histórica não reflete mudanças subsequentes no preço da ação da Dell ou nas estimativas dos analistas.
Nos próximos 12 meses, o crescimento dos lucros da Dell dependerá da demanda sustentada por servidores de IA, das margens da infraestrutura, da estabilização do mercado de PCs e de uma conversão mais forte de caixa.
Com os servidores de IA contribuindo com a maior parte do lucro por segmento da Dell e as estimativas de lucro apontando para cima, sua avaliação em 2 de novembro parecia atrativa. No entanto, uma fraqueza persistente no fluxo de caixa ou escassez de componentes poderia limitar o potencial de alta, tornando o relatório de resultados de 24 de novembro um teste crítico para a tese de investimento.
Então, Qual é o Valor Real da Ação da Dell?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver o que a Dell poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como conselho de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!