Principais Conclusões
- A ARK Invest de Cathie Wood, a Altimeter Capital de Brad Gerstner e outros oito grandes fundos reportaram novas posições na Cerebras até 30 de junho, e a ação caiu 58% desde então.
- Vários dos mesmos fundos mantinham posições muito maiores em NVIDIA, Taiwan Semiconductor e Broadcom, que negociam abaixo ou próximas de seus múltiplos usuais.
- A Cerebras negocia próximo ao menor múltiplo de vendas futuras desde que listou, enquanto analistas esperam que sua receita mais que triplique em 2027.
- A Cerebras parece uma compra antes do relatório de quinta-feira como uma posição pequena, já que um cliente, a OpenAI, responde por grande parte de seu backlog.
Dez grandes fundos reportaram novas posições na Cerebras Systems (CBRS) em seus 13Fs para o trimestre encerrado em 30 de junho. Os 13Fs foram arquivados em 13 e 14 de agosto, e ainda são os últimos arquivamentos desses fundos. A ação caiu 58% desde seu fechamento em 30 de junho. E a Cerebras reporta resultados do terceiro trimestre após o fechamento na quinta-feira, 12 de novembro.
Em vários desses portfólios, a Cerebras fica ao lado de apostas muito maiores em chips de IA. A maior posição da Altimeter em 30 de junho era a NVIDIA (NVDA). A Tiger Global de Chase Coleman e a Coatue de Philippe Laffont tinham cada uma a Taiwan Semiconductor (TSM) como sua número 1. E a Coatue possuía 5,85 milhões de ações da Broadcom (AVGO), 6% a mais que no trimestre anterior.
O TIKR acompanha 11 analistas na Cerebras Systems. Quantos dizem "Comprar"?
Veja a distribuição completa das classificações Comprar, Manter e Vender para a Cerebras Systems, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Cerebras Systems
Gerstner fez dela uma das duas principais apostas
A Altimeter detinha 7,23 milhões de ações da Cerebras no valor de US$ 1,60 bilhão em 30 de junho. Isso representava 16,2% de suas ações no 13F e sua posição número 2, atrás dos 19,2% da NVIDIA, então mais de um terço das ações no 13F de Gerstner estava nas duas fabricantes de chips. As 7,01 milhões de ações da Coatue valiam US$ 1,55 bilhão, apenas 3% de suas ações no 13F. A Atreides Management fez da Cerebras sua número 3 com 6,2%, além de opções de compra com valor nocional de US$ 155 milhões, e a Tiger detinha 3,00 milhões de ações no valor de US$ 663 milhões. As 764.613 ações da ARK, no valor de US$ 169 milhões, representavam 1,1% de suas ações no 13F.
Greenoaks, Meridiem Capital Partners, Dragoneer, StepStone e Alpha Wave Global completam os 10. Cada uma tinha de 1,4% a 3,5% de suas ações no 13F na Cerebras. Um 13F só mostra o que um fundo detinha no último dia do trimestre. Portanto, nenhum desses arquivamentos nos diz o que os fundos pagaram, ou se ainda possuem a ação.
Os próprios números da Cerebras se mantiveram
A Cerebras superou suas próprias previsões no segundo trimestre. A receita principal mais que dobrou para US$ 209,9 milhões, e em 12 de agosto a empresa elevou sua perspectiva de receita principal para 2026 para US$ 880 milhões a US$ 890 milhões. Ela encerrou junho com um backlog de US$ 25,4 bilhões, que é maior que seu valor de mercado de US$ 22,25 bilhões hoje. Ela também tinha US$ 8,6 bilhões em caixa e investimentos após seu IPO em maio. O CFO Bob Komin disse que a empresa planeja "mais que triplicar a receita em 2027".
A venda começou fora do negócio. No final de outubro, a short seller Culper alegou que as wafers da Cerebras quebram após apenas dois anos. Então os democratas venceram ambas as câmaras do Congresso em 3 de novembro, e as ações de chips foram vendidas com receio de regras mais rígidas de IA e de uma construção mais lenta de data centers nos EUA. A Cerebras perdeu 18% em uma semana.
A US$ 94, os números parecem muito melhores
Os analistas construíram suas estimativas com base no plano da administração:
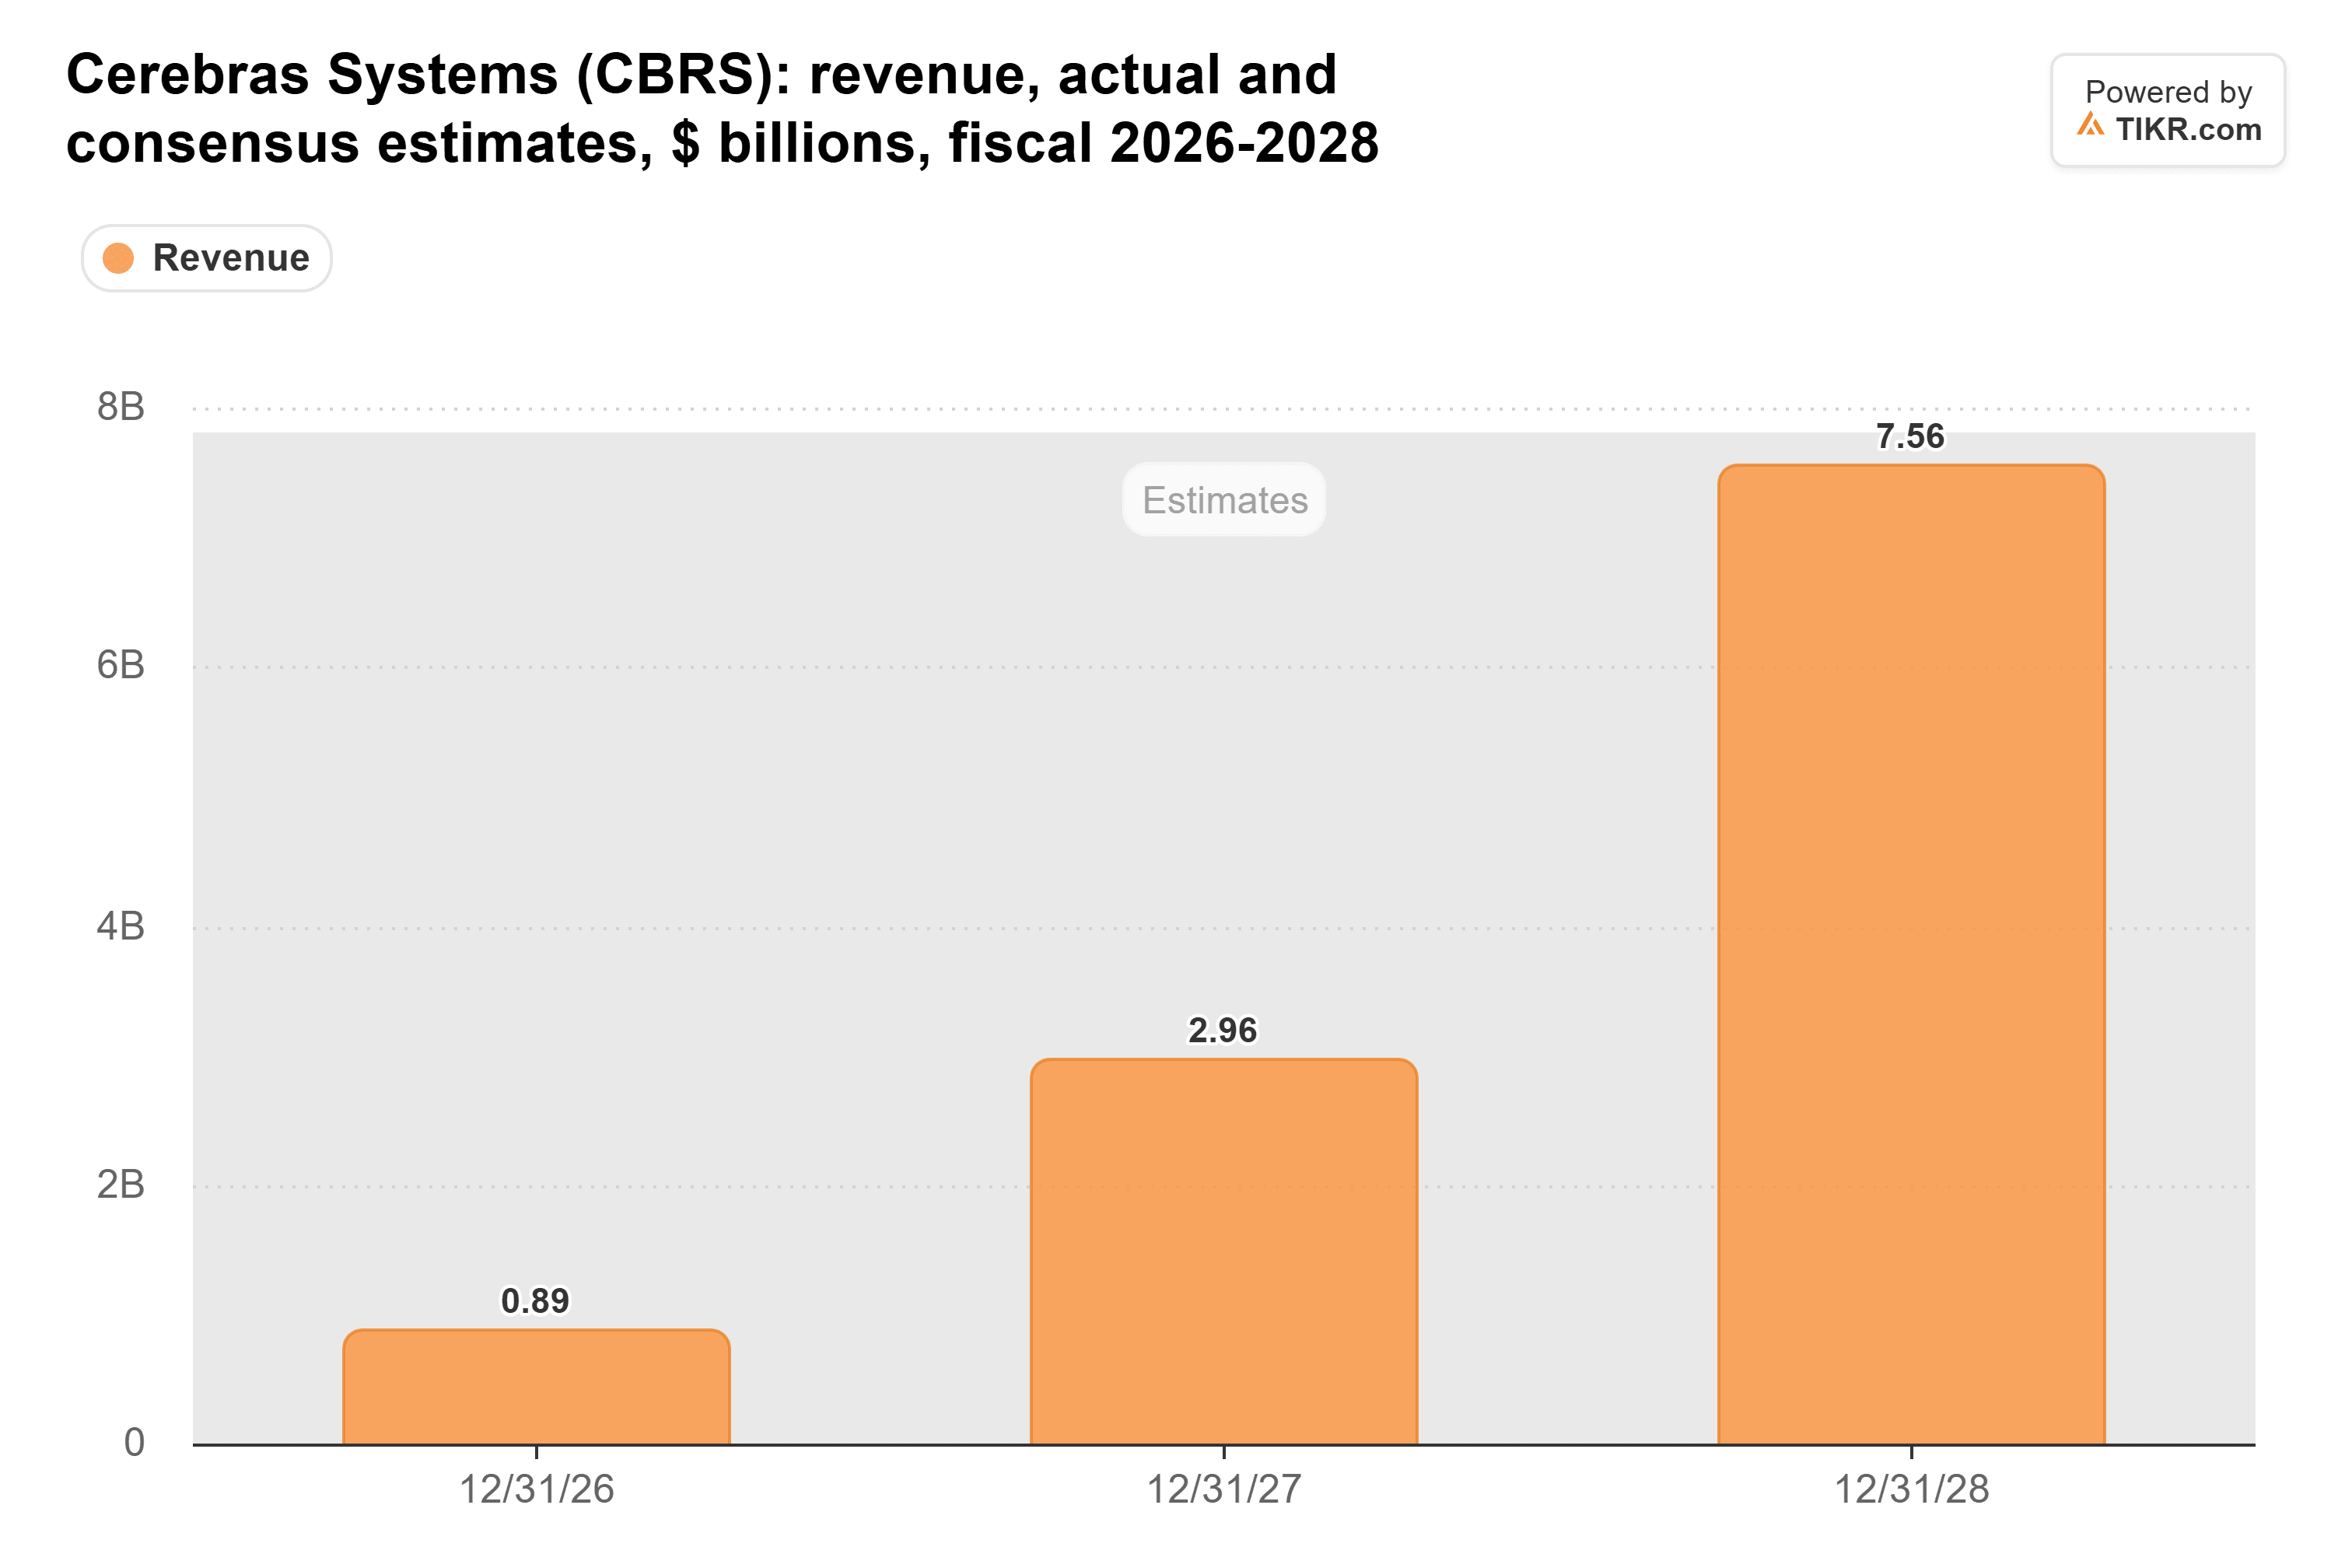
O consenso prevê US$ 890 milhões de receita este ano, alinhado com o topo da perspectiva de receita principal da administração. Depois disso, prevê US$ 2,96 bilhões em 2027 e US$ 7,56 bilhões em 2028. Portanto, os analistas estão contando com a administração para cumprir seu plano, e o relatório de quinta-feira é a primeira verificação desde a venda.
A Cerebras não tem lucros para precificar, então ela negocia com base em vendas futuras, e está próxima da extremidade barata de sua curta história:
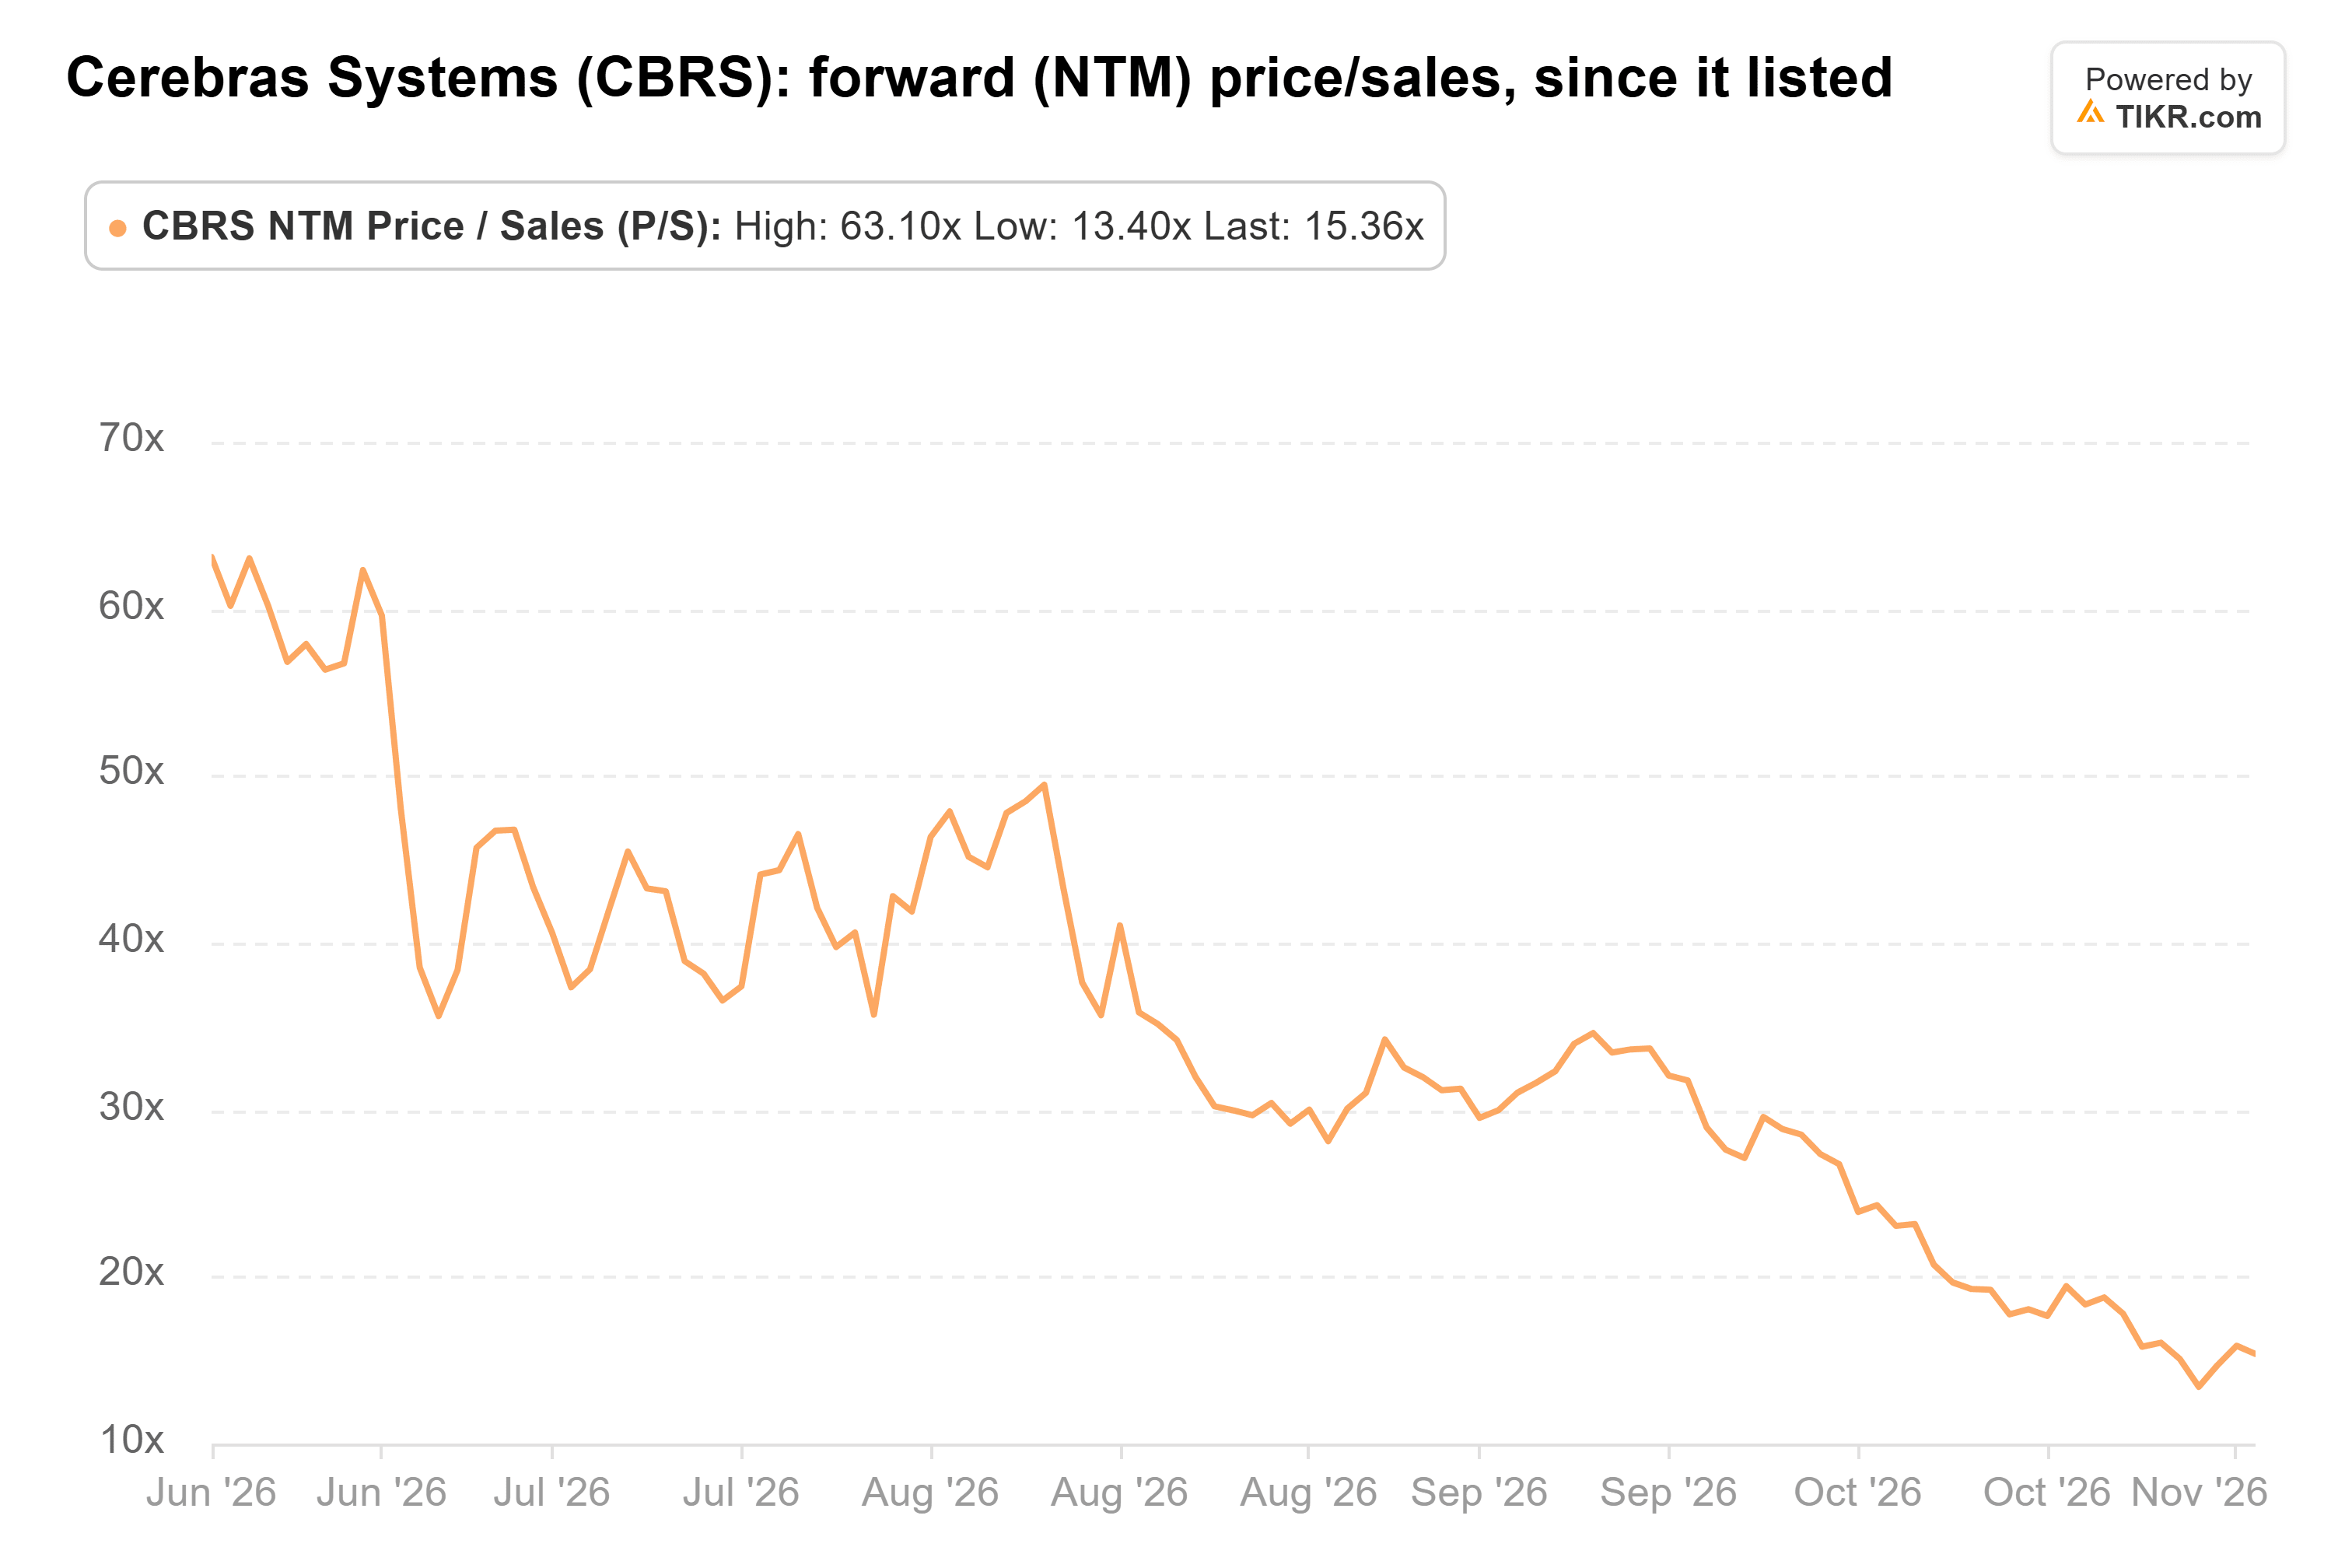
A 15x, está bem abaixo de sua média de 35x desde a listagem e próxima de sua mínima de 13x de 5 de novembro.
O preço-alvo de consenso dos analistas mal se moveu:
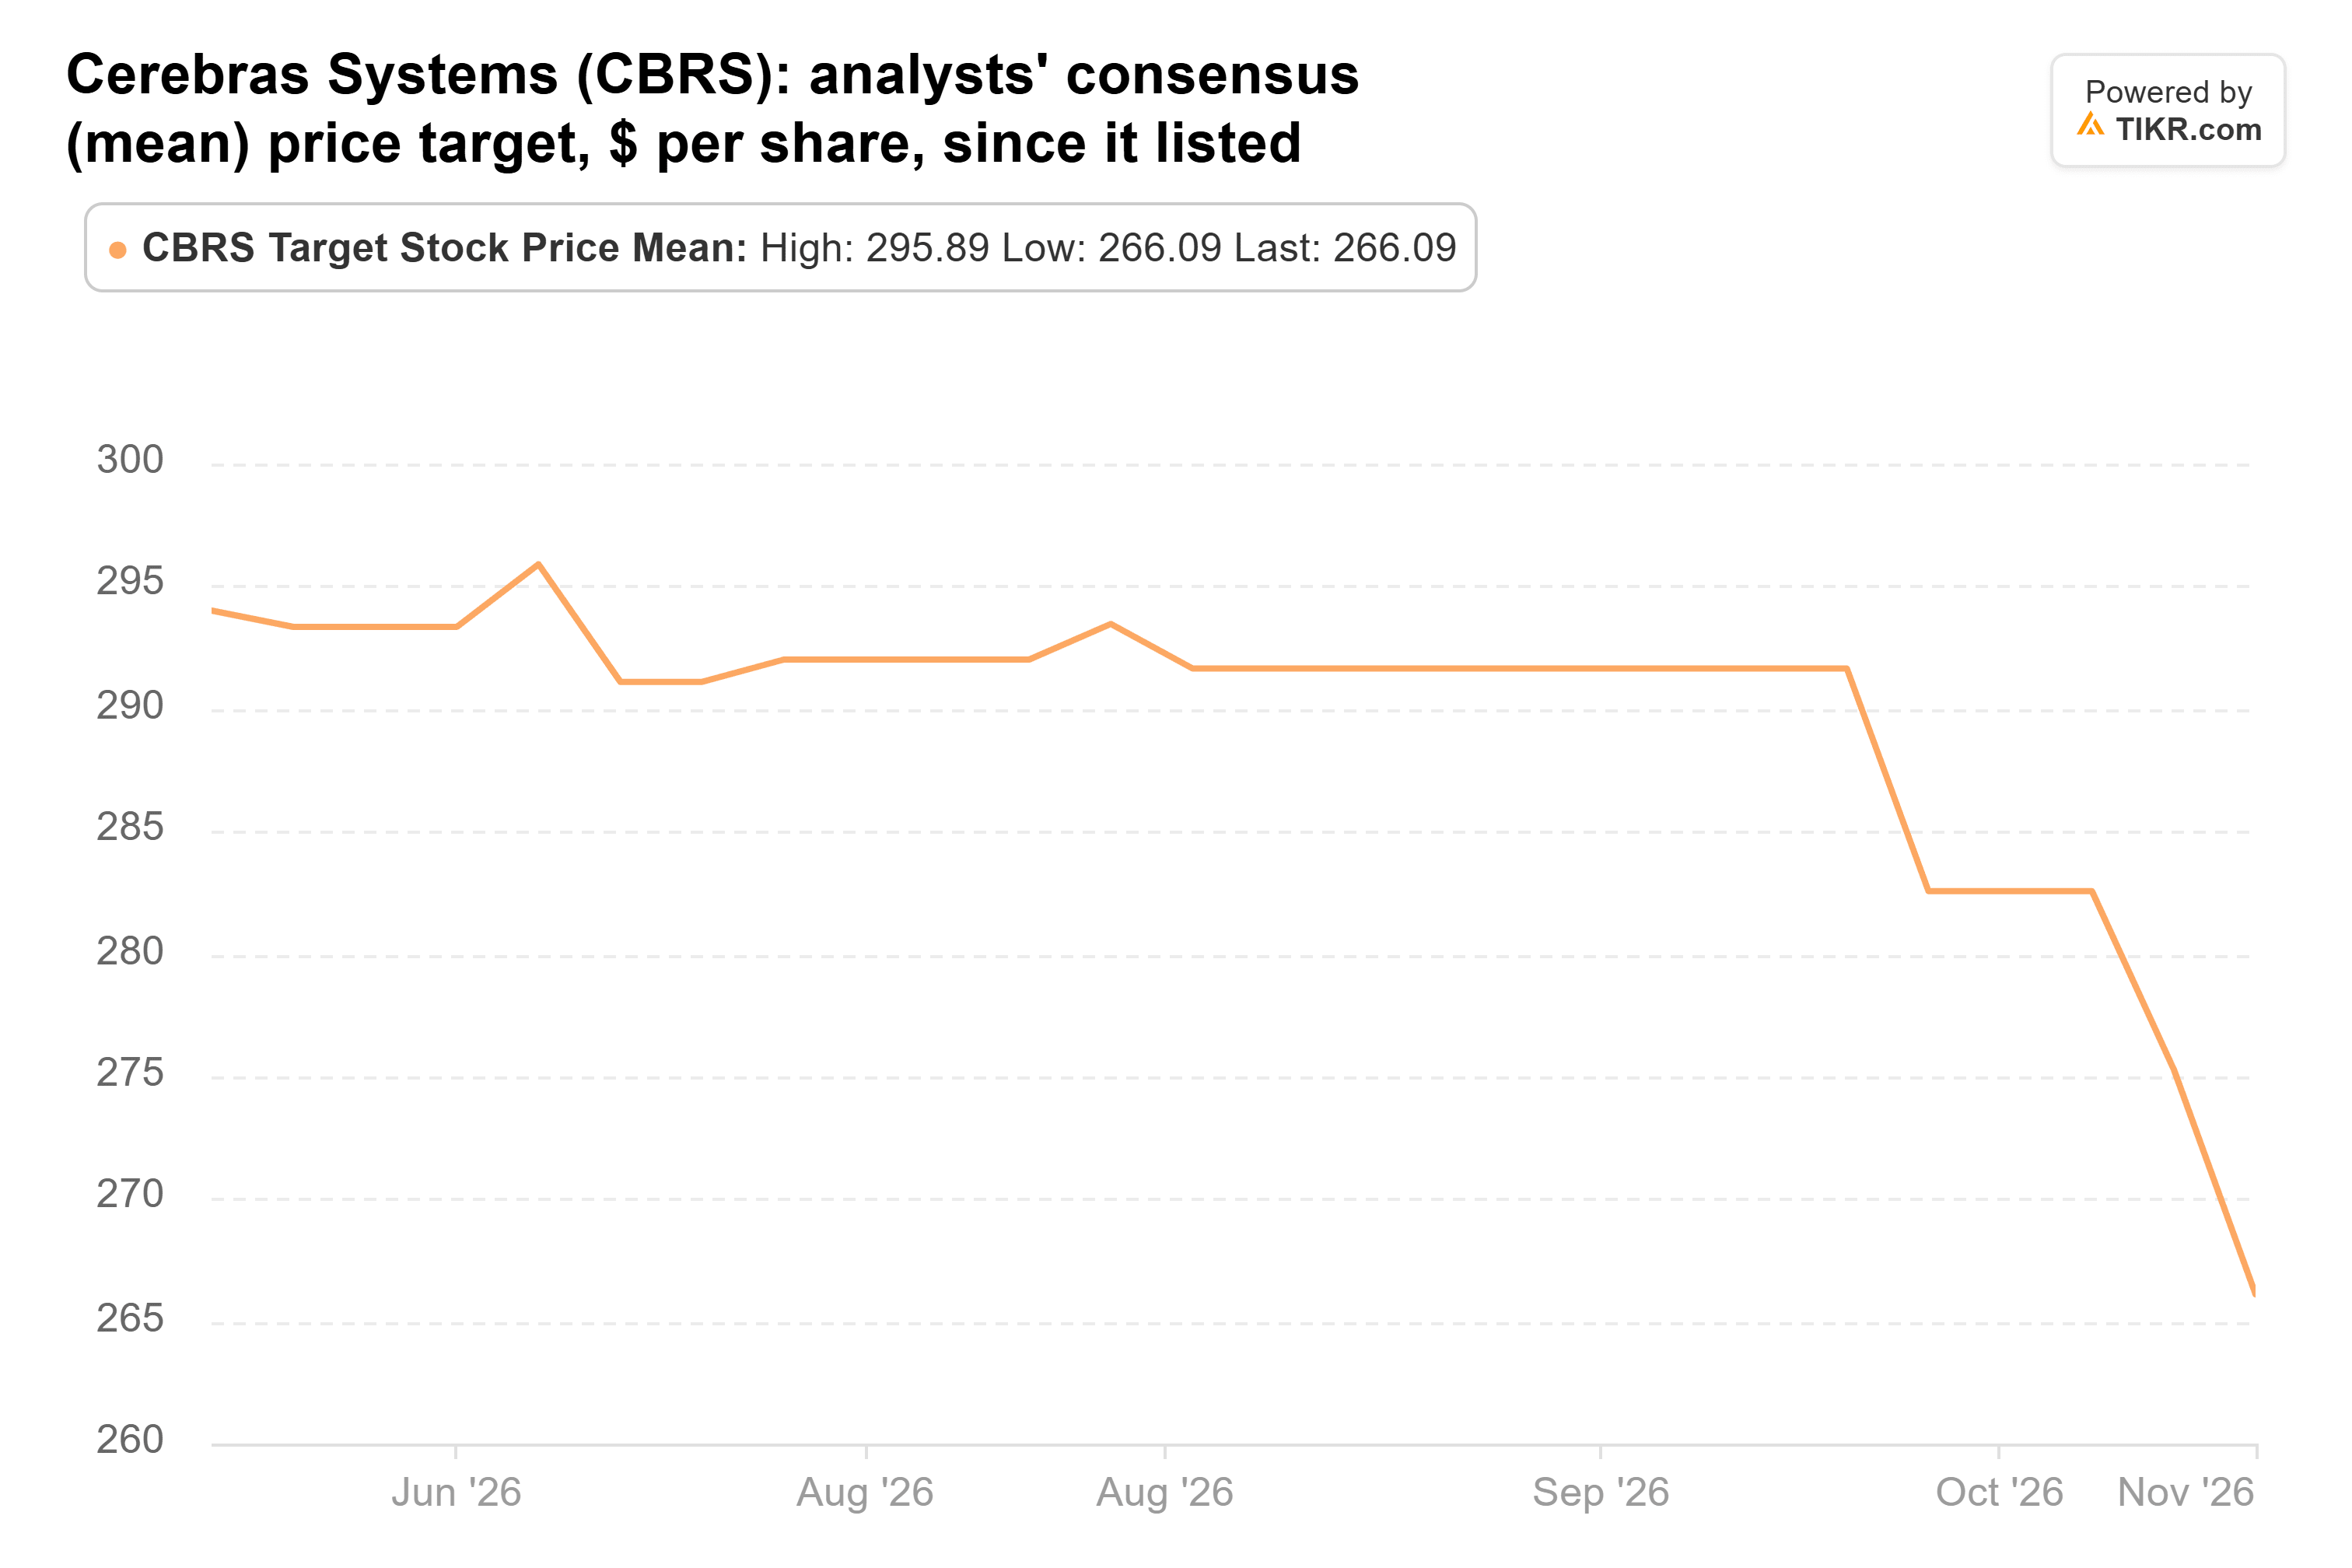
O preço-alvo de consenso é de US$ 266, abaixo dos US$ 294 quando a ação listou. Até o mais baixo dos preços-alvo dos 11 analistas, US$ 170, está bem acima dos US$ 93,66 da ação. Eu confiaria mais no múltiplo do que nos preços-alvo, no entanto: eles mal se moveram enquanto a ação perdia mais de dois terços de seu valor.
As maiores posições em chips dos fundos também parecem baratas, e muito menos depende de um relatório para elas. A NVIDIA negocia a cerca de 14x os lucros futuros, bem abaixo de sua média de 24x do ano passado, e reporta em 17 de novembro. A Dragoneer é a exceção na NVIDIA: seu arquivamento não mostra nenhuma posição em 30 de junho, após 3,73 milhões de ações no trimestre anterior. A Taiwan Semiconductor negocia a cerca de 19x, próxima de sua média de cinco anos de 18x, e sua receita de outubro subiu 59,7% em relação ao ano anterior. A Broadcom, também a cerca de 19x, está abaixo de sua média de cinco anos de 24x antes de seu relatório no início de dezembro.
Uma compra, em dose pequena
O risco é a concentração. Um único acordo plurianual com a OpenAI, por 750 megawatts e avaliado em mais de US$ 20 bilhões, compõe grande parte desse backlog. E a Cerebras ainda registra prejuízos operacionais.
Ainda assim, acho que a Cerebras é uma compra antes do relatório de quinta-feira, como uma posição pequena. A 15x as vendas futuras, os investidores já estão precificando muita coisa dando errado, e a empresa tem mais receita sob contrato do que o mercado diz que ela vale. Para uma posição central, eu preferiria possuir NVIDIA a 14x os lucros, como a Altimeter fazia em grande volume em 30 de junho.
Claro, a administração precisa manter seu plano para 2027 na conferência de quinta-feira. E os 13Fs dos fundos para o trimestre encerrado em 30 de setembro, com vencimento até 16 de novembro, mostrarão quais deles seguraram as ações durante a queda.
Então, quanto vale realmente a ação da Cerebras?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Cerebras poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Faça a valuation da Cerebras gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!