Estatísticas Chave para a Ação da Booking Holdings
- Preço Atual: $180.30
- Preço-Alvo (Médio): ~$356
- Alvo do Mercado: ~$239
- Retorno Total Potencial: ~97%
- TIR Anualizada: ~17% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
Booking Holdings (BKNG) fechou a $180.30 em 8 de setembro, com queda de 6,72% em um dia em que o S&P 500 mal se moveu, arrastada por uma venda no setor de viagens após os futuros de gasolina dispararem devido a renovadas tensões no Oriente Médio. O movimento foi ruído macro. O mais útil aconteceu horas antes, quando o CEO Glenn Fogel subiu ao palco na Conferência Global TMT da Citi e desmontou exatamente o medo que manteve esta ação barata o ano todo.
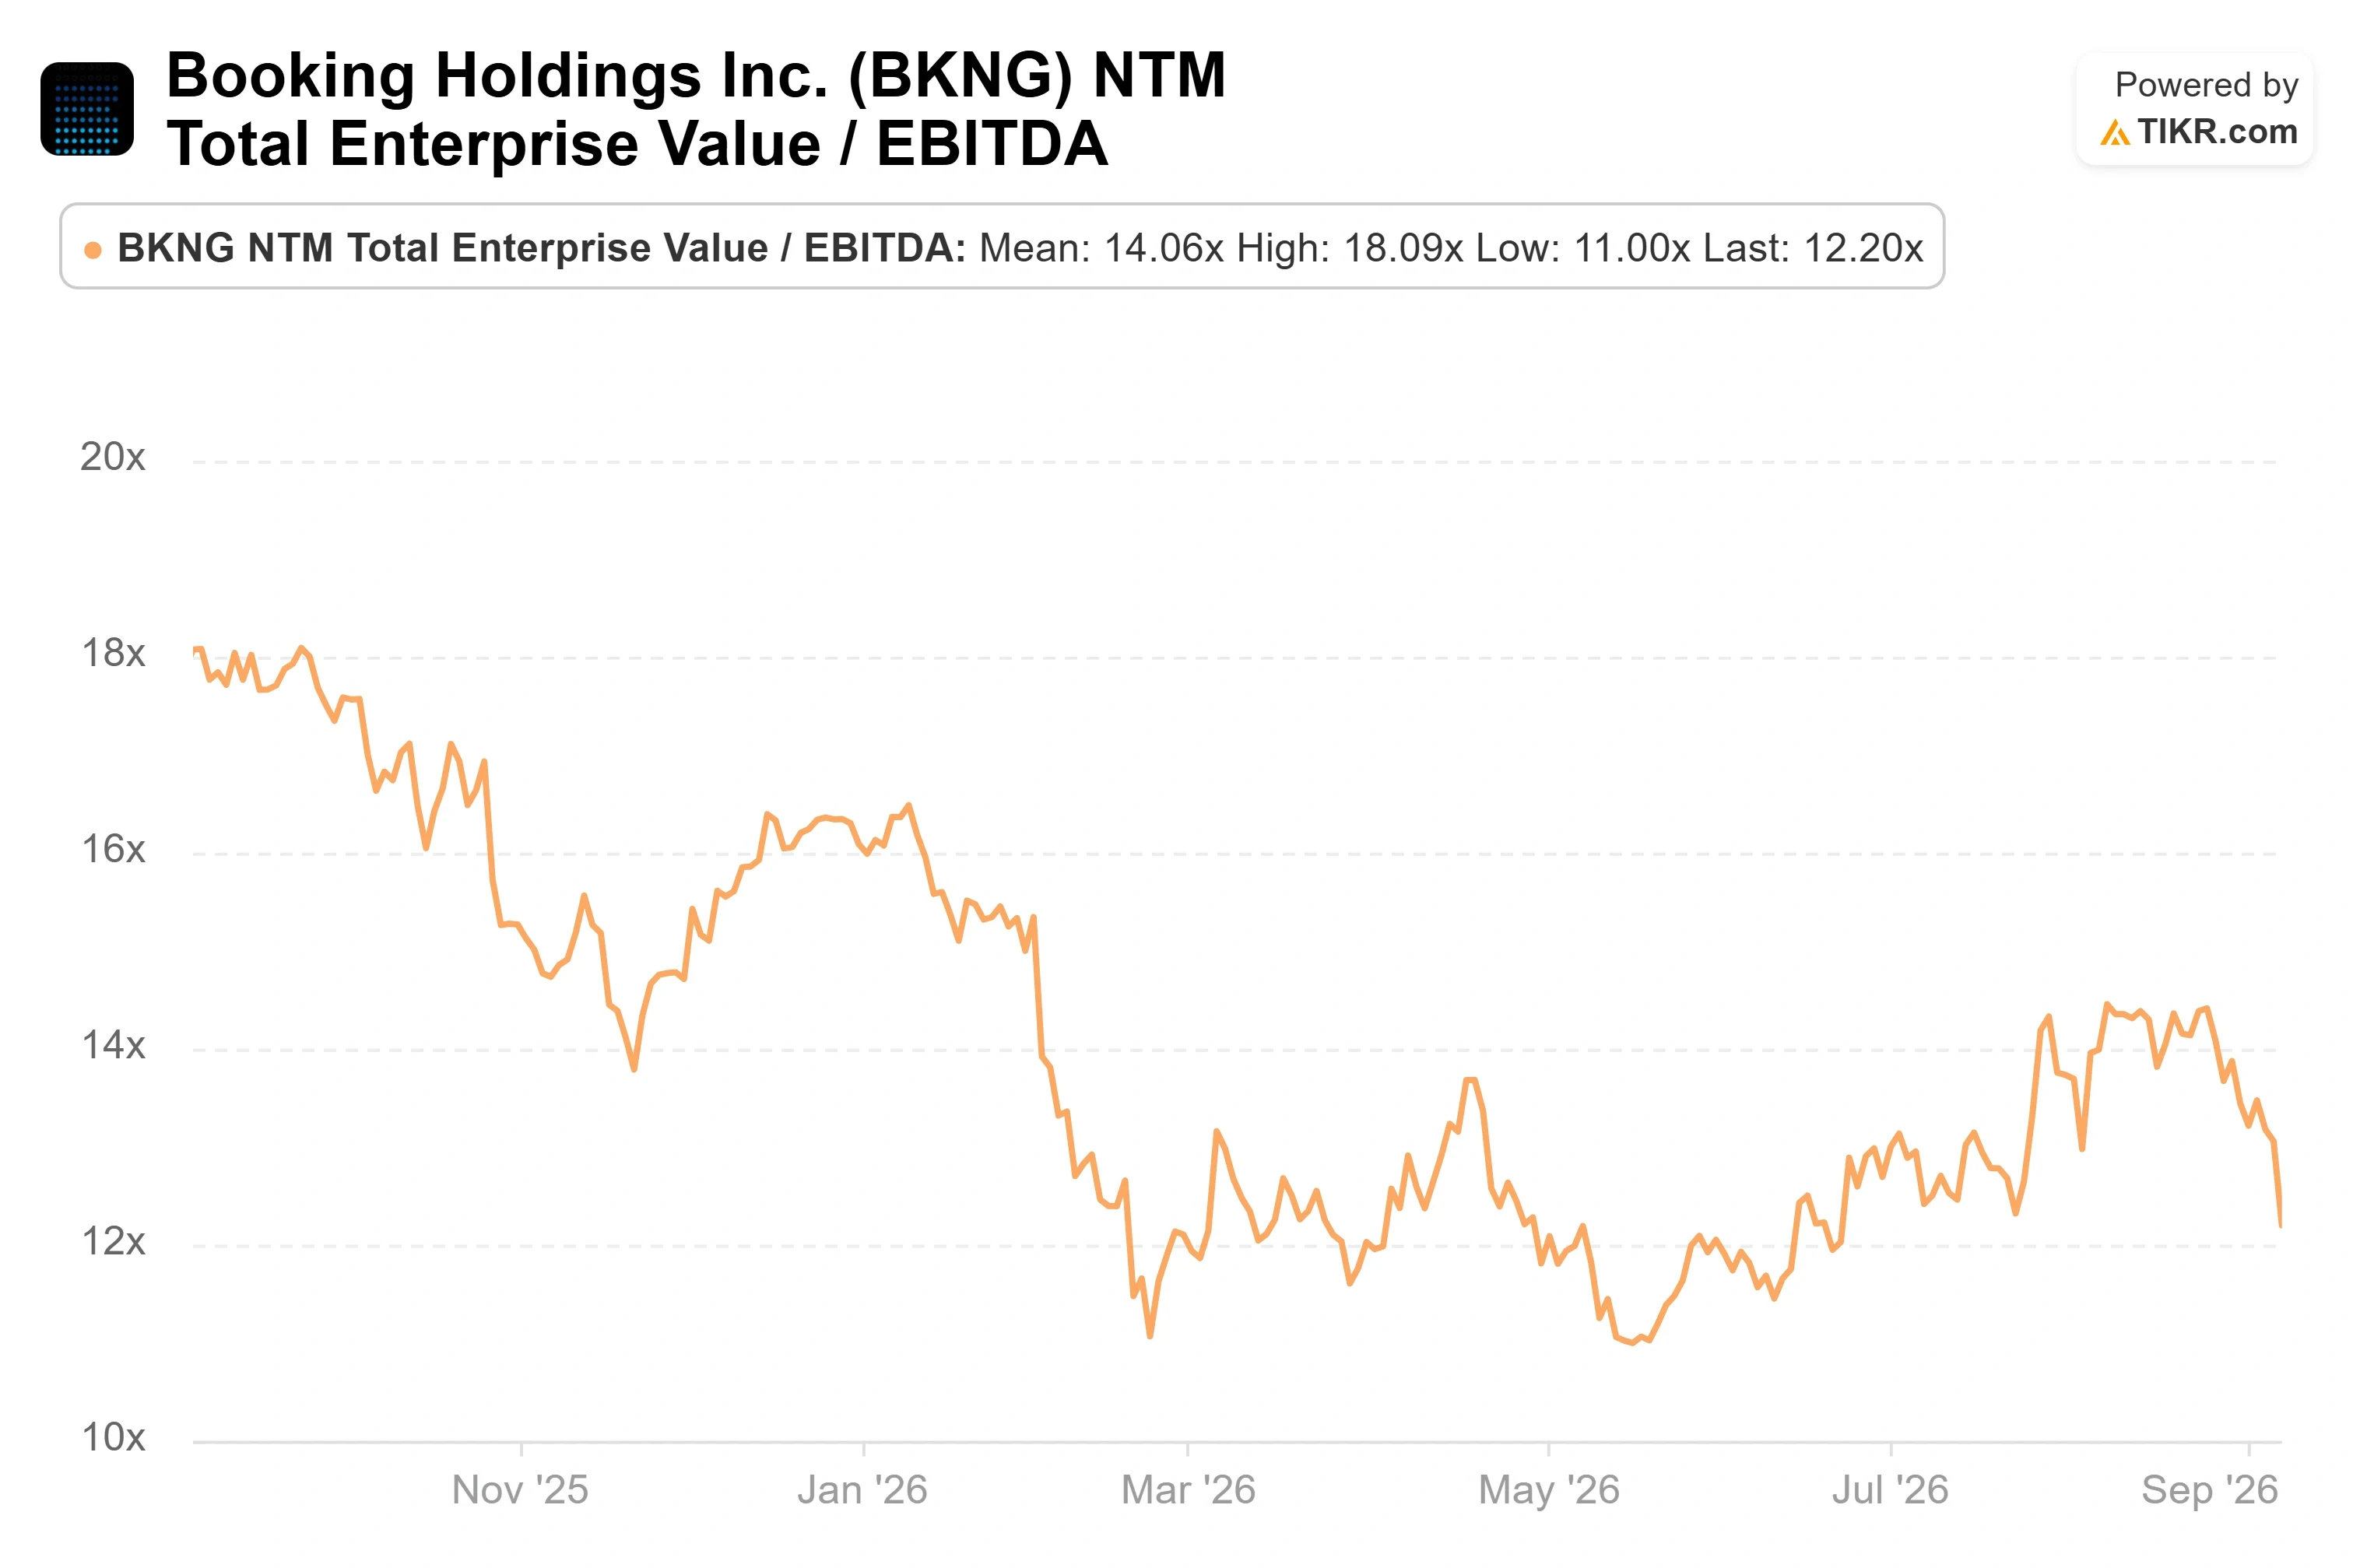
A Booking agora negocia a aproximadamente 16 vezes os lucros dos próximos doze meses, segundo o TIKR, próximo à extremidade inferior de sua faixa de 52 semanas e bem abaixo de sua própria média de cinco anos de cerca de 20 vezes. As duas preocupações do mercado são o arrasto do Oriente Médio nas viagens de longa distância e a ideia de que chatbots de IA eventualmente redirecionarão viajantes contornando as agências de viagens online. Fogel usou sua aparição na Citi para argumentar que o segundo medo interpreta mal o que realmente protege este negócio.
“Quase Nenhum Dado Proprietário de Qualquer Tipo”
Perguntado sobre quais dados proprietários defendem o papel da Booking na descoberta, Fogel deu uma resposta surpreendente para um CEO: “Estou aqui há 27 anos. Quase não há dados proprietários de qualquer tipo.” Seu ponto era que a vantagem competitiva (moat) nunca foi um tesouro de dados que uma IA poderia extrair. É o relacionamento de trabalho com parceiros, o inventário vivo e preciso, e a confiança de que o dinheiro está seguro e os problemas são resolvidos, coordenados globalmente de uma forma que ele argumentou que nenhum rival iguala.
Se a vantagem fosse um banco de dados estático, um modelo de linguagem grande com uma API poderia ameaçá-la. Como a vantagem é execução e um mercado bilateral, a questão da IA se torna quem a implanta melhor, e a Booking está implantando-a agressivamente. Fogel descreveu a execução de cinco esforços paralelos de IA ao mesmo tempo, incluindo duas equipes greenfield instruídas a “fingir que não fazem parte da empresa e começar algo novo”, uma liderada pelo fundador do KAYAK, Steve Hafner. Ele chamou a IA de “uma máquina de previsão” que deveria sinalizar um dia chuvoso no museu e remarcar seu itinerário antes que você perceba. No lado dos custos, ele disse que a IA já levou a uma redução de dois dígitos nos custos de atendimento ao cliente enquanto a satisfação aumentou.
Veja estimativas históricas e futuras para a ação da Booking Holdings (É gratuito!) >>>
O Motor de Fidelidade que os Parceiros Pagam
No 2T26, divulgado em 4 de agosto, a receita cresceu 8% para $7,35 bilhões e o EPS ajustado subiu 15% para $2,54, ambos acima do consenso, com margem de EBITDA ajustada em 36% e $3,6 bilhões de fluxo de caixa livre, segundo o TIKR. As diárias de quarto subiram 5% para 325 milhões e as reservas brutas 9% para $51 bilhões, conforme o comunicado de resultados da Booking.
O que torna o crescimento durável é um programa de fidelidade que os hotéis ajudam a financiar. Os membros Genius Nível 2 e Nível 3 agora representam mais de 30% dos clientes ativos e uma participação de quase 60% nas diárias de quarto, ambos em alta ano a ano. A economia funciona porque um hotel com ocupação próxima de 65% obtém lucro quase puro com mais um quarto ocupado, então subsidiará o desconto que o preenche. “É pelo hotel”, confirmou Fogel quando perguntado sobre quem paga. Ele foi igualmente direto sobre a lacuna que resta para fechar: pergunte a um europeu onde alugar um apartamento em Nice e eles dizem Booking.com instantaneamente, mas quase nenhum americano cita a Booking para uma casa de praia nos Hamptons. Corrigir essa lacuna de oferta nos EUA, disse ele, é “apenas trabalho árduo”.
Mais Barata que a Airbnb, Retornos Mais Altos que Qualquer Par
A Booking negocia a 16,18x P/L NTM e 12,20x EV/EBITDA NTM, segundo o TIKR. A Airbnb está muito mais alta, a 31,16x os lucros futuros, com uma base de receita muito menor. A Expedia é mais barata em termos de lucro, a 12,28x, mas opera com margens estruturalmente mais estreitas, e a Marriott vale 26,64x enquanto carrega imóveis que a Booking não tem. Com margem bruta próxima de 87% e um retorno sobre o capital investido próximo de 97%, a Booking combina o melhor perfil financeiro do grupo com um P/L abaixo da média.
O desconto é real e coexiste com razões genuínas para cautela. O crescimento de diárias de quarto esfriou de 9% para 5%, e um crescimento em desaceleração ganha um múltiplo menor do que antes. O susto com o combustível de 8 de setembro é um lembrete de que o macro pode permanecer ruidoso por mais tempo do que uma lacuna de valuation leva para fechar. A questão é se isso justifica um múltiplo de fundo em um negócio que ainda está capitalizando (compounding) lucros a uma taxa de dois dígitos.

Veja como a Booking Holding se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $180.30
- Preço-Alvo (Médio): ~$356
- Retorno Total Potencial: ~97%
- TIR Anualizada: ~17% / ano

Usando as premissas do caso médio, o modelo do TIKR valora a Booking perto de $356 por ação até o final de 2030, um retorno total implícito de cerca de 97% e aproximadamente 17% anualizados. O caso se baseia em dois impulsionadores de receita e um de margem:
- Impulsionador de receita 1: crescimento de diárias de quarto de dígito único médio, cerca de 8% ao ano, conforme viagens domésticas e regionais compensam a fraca demanda de longa distância.
- Impulsor de receita 2: uma mix crescente de reservas de viagens conectadas e B2B de margem mais alta.
- Impulsionador de margem: o programa de transformação elevou para cerca de $650 milhões em economia anualizada (run-rate) até o final de 2027, elevando a margem de lucro líquido para cerca de 30%.
O principal risco é que a prolongada perturbação no Oriente Médio mantenha as viagens de longa distância fracas, estagnando o crescimento de diárias de quarto próximo à extremidade inferior e mantendo o múltiplo baixo. O lado positivo, em uma linha: uma normalização mais rápida das viagens permite que os lucros e o múltiplo se expandam juntos, elevando o caso alto do modelo acima de $760. O lado negativo, em uma linha: uma pressão latente (overhang) geopolítica duradoura deixa a Booking capitalizando (compounding) lucros enquanto permanece presa perto de um múltiplo de fundo.
Conclusão
Os resultados do 3T26 saem no final de outubro, e a administração projetou (guided) que as diárias de quarto cresceriam de 3% a 5%, com receita e EBITDA ajustado cada um subindo de 4% a 6%, tudo assumindo que a perturbação no Oriente Médio persista. Um resultado na extremidade superior com diárias de quarto nos EUA ainda crescendo em dois dígitos altos confirmaria que a força doméstica pode sustentar a plataforma e que o susto com o combustível de setembro foi ruído. Um número de diárias de quarto abaixo de 3%, ou qualquer rachadura na mix de reservas diretas, diria que os ursos estavam certos, apenas mais cedo.
Você Deve Investir na Booking Holdings?
A única maneira de realmente saber é olhar os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte Booking Holdings e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma lista de observação gratuita para acompanhar a Booking Holdings ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Analise a Booking Holdings no TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!